

El financiamiento FHA frecuentemente es atractivo porque puede disminuir el dinero en efectivo inicial necesario para comprar una casa. Pero cuando la casa es de construcción en fábrica, los detalles importan. Una casa modular verdadera frecuentemente puede financiarse de manera similar a una casa construida en el sitio, mientras que una casa manufacturada sigue un conjunto diferente de reglas FHA vinculadas a etiquetas HUD, conversión de título y estándares de instalación.
Esa distinción es la clave para entender Requisitos de préstamo FHA para casas modulares. Si está comprando en San Antonio, necesita saber qué FHA busca en el prestatario, la casa, la tierra, la base y el estado de la construcción antes de solicitar.
Casa modular vs. casa manufacturada: por qué FHA las trata de manera diferente
Una casa modular se construye en secciones en una fábrica, se transporta al sitio de la casa y se ensambla en una base permanente. Una vez completa, típicamente se trata como bienes raíces y debe cumplir con los mismos códigos de construcción estatal y local que se aplican a casas construidas en el sitio.
Una casa manufacturada es diferente. Se construye según el Código HUD federal, que ha gobernado la vivienda manufacturada desde el 15 de junio de 1976. Las casas manufacturadas tienen etiquetas de certificación HUD y una placa de datos, y FHA tiene requisitos específicos de vivienda manufacturada para elementos como la base permanente, el estado del título y la instalación.
Esto importa porque muchos compradores usan las palabras "modular", "manufacturada" y "casa móvil" de manera intercambiable, pero los prestamistas no. Si la casa es verdaderamente modular, generalmente pasa por FHA como una propiedad unifamiliar estándar. Si es manufacturada, todavía puede calificar para el financiamiento FHA, pero el camino de documentación es diferente.
Para una comparación más profunda, Homes2Go tiene una guía relacionada que explica cómo una préstamo FHA para una casa modular difiere de la vivienda manufacturada.
Los requisitos básicos del prestatario FHA
Antes de que FHA observe de cerca la propiedad, el prestamista revisa al comprador. Los préstamos FHA son emitidos por prestamistas aprobados y asegurados por la Administración Federal de Vivienda, así que el prestamista debe confirmar que el prestatario cumple con las directrices de FHA y específicas del prestamista.
Los requisitos comunes del prestatario FHA incluyen:
- Ocupación de residencia primaria: Los préstamos FHA son generalmente para casas ocupadas por el propietario, no casas de vacaciones o propiedades de inversión.
- Estándares de crédito mínimo: FHA permite puntuaciones de crédito más bajas que muchos programas convencionales, aunque los prestamistas individuales pueden establecer estándares más altos.
- Enganche: FHA comunmente permite un pago inicial del 3.5% para prestatarios que cumplen con el umbral de puntuación de crédito, mientras que puntuaciones más bajas pueden requerir más.
- Revisión de deuda a ingreso: El prestamista evalúa sus deudas mensuales comparadas con su ingreso.
- Documentación de ingresos y empleo: Talones de pago, W-2s, declaraciones de impuestos, estados de cuenta bancarios y otros documentos pueden ser requeridos.
- hipoteca insurance: Los préstamos FHA incluyen primas de seguros hipotecarios iniciales y anuales.
El oficial de HUD Manual de Política de Vivienda Unifamiliar es la fuente de política principal que los prestamistas usan, pero los prestamistas también pueden aplicar overlays. En inglés simple, eso significa que dos prestamistas aprobados por FHA pueden revisar al mismo comprador ligeramente diferente.
Requisitos de propiedad FHA para casas modulares
Para que una casa modular califique, FHA necesita que la propiedad sea segura, sólida, asegurada y legalmente aceptable como bienes raíces. La casa no necesita ser lujosa, pero debe cumplir con los estándares de propiedad mínima de FHA y los requisitos del código local.
La casa debe ser propiedad real
Una casa modular financiada con una hipoteca FHA debe ser parte de los bienes raíces. Eso significa que la casa y la tierra típicamente están incluidas juntas en el préstamo, con una descripción legal, impuestos de propiedad y propiedad registrada similar a una casa construida en el sitio.
Esto es diferente del financiamiento de propiedad personal o chattel. Si la casa no está legalmente adjunta a la tierra como propiedad real, el financiamiento FHA se vuelve más complicado y puede no encajar en el camino estándar de la casa modular.
La base debe ser permanente
FHA esperará que la casa modular se instale en una base permanente que apoye la estructura de manera segura y cumpla con los códigos de construcción aplicables. El prestamista, tasador o suscriptor puede solicitar documentación que muestre que la base fue diseñada, permitida e inspeccionada correctamente.
Para una casa modular verdadera, la base típicamente se evalúa de manera similar a una base de casa construida en el sitio. Para una casa manufacturada, FHA puede requerir una certificación de base vinculada a los estándares de base permanente de casas manufacturadas de HUD. Esta es una de las razones más grandes por las que la clasificación modular versus manufacturada necesita ser clara temprano.
La casa debe cumplir con los requisitos del código de construcción
Una casa modular debe cumplir con los códigos de construcción residencial estatal y local. En Texas, la vivienda modular o industrializada se regula diferente que la vivienda manufacturada de código HUD, y los compradores deben confirmar cuál clasificación se aplica antes de comenzar los trámites de préstamo.
El prestamista puede solicitar permisos, inspecciones, un certificado de ocupación, documentos de ingeniería o documentación del fabricante. La construcción modular nueva típicamente requiere más documentación que una casa existente que ya está construida, completada y ocupada.
Los servicios y el acceso del sitio deben ser aceptables
FHA quiere que la casa sea funcional como residencia. La propiedad debe tener acceso seguro, servicios aceptables y aprobaciones locales requeridas. Si el sitio usa un pozo privado o sistema de fosa séptica, el prestamista puede requerir pruebas, inspecciones o documentación del departamento de salud local.
El acceso a carreteras, drenaje, estado de zona de inundación, servidumbres y zonificación también pueden afectar la aprobación. En el área de San Antonio, esto puede ser especialmente importante para compradores que consideran tierra fuera de los límites de la ciudad, donde el acceso a servicios y la preparación del sitio pueden variar de una propiedad a otra.
Requisitos de casas modulares FHA de un vistazo
Los documentos exactos varían según el prestamista y la propiedad, pero esta tabla ofrece una descripción práctica general de lo que los compradores deberían esperar.
| Área de requisito | Lo que el FHA y el prestamista generalmente revisan | Por qué importa |
|---|---|---|
| Elegibilidad del prestatario | Crédito, ingresos, deudas, enganche, ocupancia | Confirma que el comprador puede calificar para financiamiento FHA |
| Clasificación de la propiedad | Casa modular versus casa manufacturada versus construcción in situ | Determina qué reglas y documentos del FHA se aplican |
| Estatus de propiedad real | Casa y terreno tratados como propiedad inmueble | Respalda la elegibilidad de hipoteca estándar del FHA |
| Fundación | Cimentación permanente, inspecciones, ingeniería si es requerida | Demuestra que la casa está instalada de manera segura y permanente |
| Tasación | Tasación del FHA y estándares mínimos de propiedad | Confirma valor, seguridad y comerciabilidad |
| Requisitos del sitio | Acceso, servicios, zonificación, zona de inundación, sistema séptico o pozo si aplica | Confirma que la propiedad es apta para uso residencial |
| Estado de construcción | Casa existente, construcción nueva o construcción a permanente | Determina el proceso de préstamo y la estructura de cierre |
Casa modular existente versus construcción modular nueva
El proceso del FHA es generalmente más simple cuando la casa modular ya está completa, permanentemente instalada, y legalmente clasificada como propiedad inmueble. En ese caso, el préstamo podría parecerse a una compra estándar del FHA de una casa unifamiliar existente.
La construcción modular nueva puede requerir una estructura de préstamo diferente. Si la casa aún no ha sido construida o instalada, el comprador podría necesitar un préstamo de construcción a permanente, a veces llamado préstamo de construcción de cierre único. Este tipo de financiamiento puede combinar la fase de construcción y la hipoteca permanente en un proceso, pero tiene más componentes móviles.
Para construcción modular nueva, el prestamista puede revisar la aprobación del constructor, planos y especificaciones, contratos de construcción, inspecciones, cronogramas de desembolsos, propiedad del terreno, y cronogramas de finalización. Si está explorando esa ruta, revise la explicación de Homes2Go sobre si puede usar un préstamo de construcción del FHA para una casa modular.
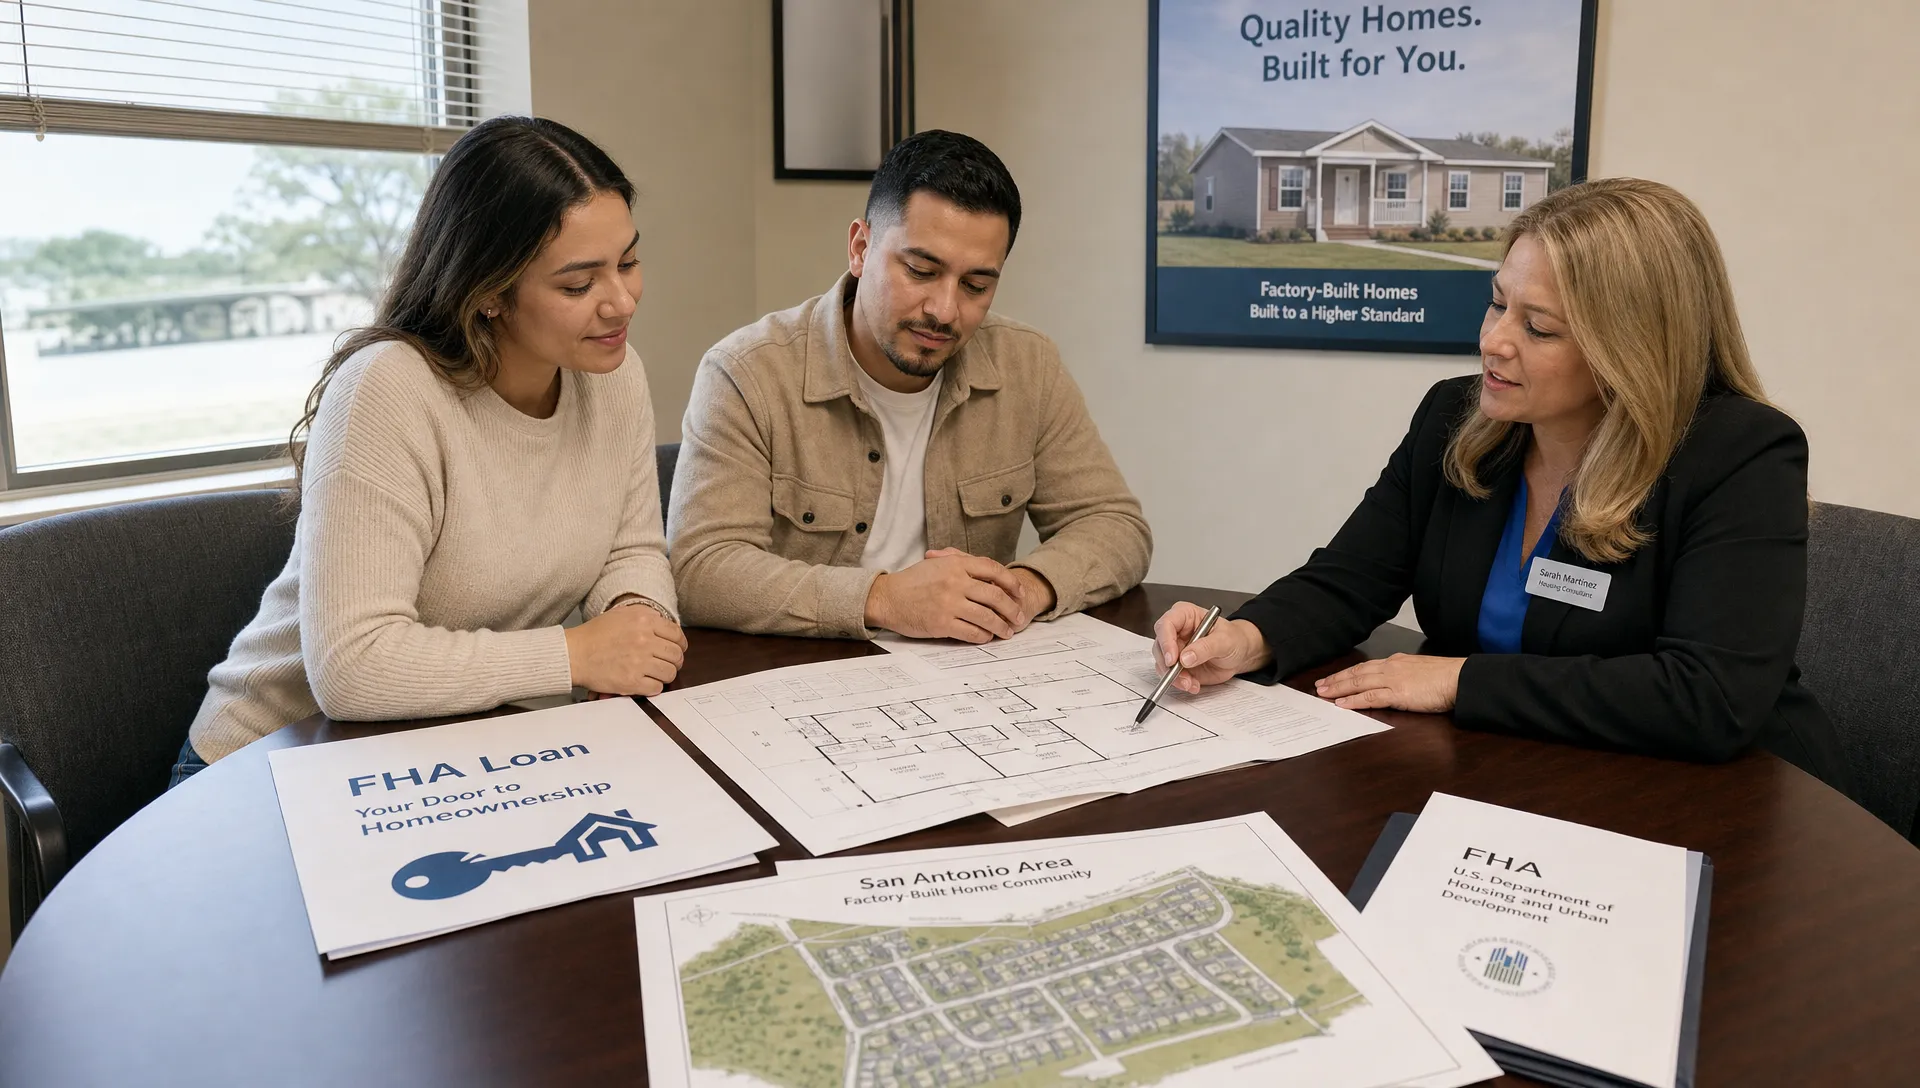
Lo que la tasación del FHA busca
Una tasación del FHA no es solo una opinión de valor. El tasador también verifica si la propiedad cumple con los requisitos mínimos de propiedad del FHA. El objetivo es proteger al comprador, al prestamista, y al fondo de seguros del FHA confirmando que la casa es habitable, comercializable, y libre de problemas de seguridad obvios.
Para casas modulares, el tasador puede considerar ventas comparables de casas similares donde estén disponibles. Dependiendo del mercado, las ventas comparables pueden incluir propiedades modulares, de construcción in situ, u otras propiedades residenciales similares. El prestamista decidirá si el soporte de la tasación es aceptable.
El tasador puede señalar problemas como pasamanos faltantes, techumbre dañada, cableado expuesto, acceso inadecuado, pintura descascarada en casas antiguas, preocupaciones de drenaje, o trabajo incompleto. Cualquier reparación requerida generalmente necesita completarse antes del cierre, a menos que el programa de préstamo permita un depósito en garantía de reparación específico.
Requisitos de terreno para financiamiento de casa modular del FHA
El terreno es una parte importante del panorama de aprobación del FHA. Una casa modular colocada en un terreno que ya posee puede tener necesidades de documentación diferentes que una casa y terreno comprados juntos.
El prestamista típicamente revisará la escritura, descripción legal, impuestos de propiedad, zonificación, acceso, y si el sitio es aceptable para uso residencial. Si hay gravámenes, servidumbres, caminos compartidos, servicios privados, o preocupaciones de límites, esos problemas pueden necesitar resolverse antes del cierre.
Las zonas de inundación son otro factor importante. Si la propiedad está en un área de peligro de inundación designada, el seguro contra inundaciones puede ser requerido. Algunas propiedades también pueden necesitar información de elevación o revisión adicional antes de que el prestamista pueda aprobar el archivo.
Casas modulares y compradores de Texas: qué preguntar temprano
Si está comprando en o alrededor de San Antonio, el mejor momento para hacer preguntas sobre clasificación y financiamiento es antes de enamorarse de un plano de piso o una parcela de terreno. Un poco de claridad por adelantado puede prevenir retrasos después.
Haga estas preguntas temprano en el proceso:
- ¿Es la casa legalmente modular o manufacturada? La respuesta determina la ruta de documentación del FHA.
- ¿Será la casa titulada e impuesta como propiedad inmueble? El financiamiento de hipoteca del FHA generalmente depende del estado de propiedad inmueble.
- ¿Es la cimentación permanente y conforme al código? Los problemas de cimentación pueden retrasar o detener la aprobación.
- ¿Están los servicios, acceso, y permisos ya en su lugar? La preparación del sitio afecta el costo, cronograma, y aprobación del préstamo.
- ¿Tiene el prestamista experiencia con casas construidas en fábrica? Un prestamista experimentado es menos propenso a sorprenderse por los requisitos de documentación.
Aquí es donde también ayuda trabajar con un equipo de vivienda local. Homes2Go San Antonio trabaja con compradores comparando opciones de casas construidas en fábrica, caminos de financiamiento, y comunidades en el área.
Si está comparando opciones modulares y manufacturadas
Algunos compradores comienzan buscando financiamiento de casa modular, luego descubren que una casa manufacturada puede encajar mejor en su presupuesto, cronograma, o comunidad preferida. Eso es perfectamente normal, pero es importante ajustar sus expectativas del FHA.
Las casas manufacturadas pueden calificar para financiamiento del FHA cuando cumplen con el código HUD, cimentación, título, y requisitos de propiedad aplicables. Sin embargo, no se revisan exactamente de la misma manera que las casas modulares verdaderas.
Por ejemplo, un comprador comparando casas manufacturadas de doble ancho más grandes en Homes2Go podría mirar el Cavco Addison, una casa manufacturada de doble ancho de 3 recámaras, 2 baños, 1,717 pies cuadrados, o el Legacy Aubrey, una casa manufacturada de doble ancho de 3 recámaras, 2 baños, 1,372 pies cuadrados. Esas casas pueden valer la pena explorar si está abierto a vivienda manufacturada, pero su prestamista las evaluaría bajo reglas de casa manufacturada en lugar de reglas verdaderas de casa modular.
Si esa es la dirección hacia la que se inclina, esta guía sobre Requisitos de préstamo FHA para casas manufacturadas puede ser más relevante para sus próximos pasos.
Razones comunes por las que los préstamos de casa modular del FHA se retrasan
Muchos retrasos del FHA son evitables. Los problemas más comunes involucran clasificación, documentos de propiedad incompletos, y preguntas relacionadas con el sitio.
Un préstamo puede ralentizarse cuando el comprador llama modular la casa, pero los documentos muestran que es manufacturada. También puede ralentizarse si la cimentación no ha sido inspeccionada, falta el certificado de ocupancia, la tasación identifica reparaciones, o el terreno tiene problemas de acceso o título sin resolver.
Otro problema común es asumir que la aprobación del FHA se trata solo de la puntuación de crédito del comprador. El crédito importa, pero la casa y el terreno también deben calificar. Un prestatario fuerte todavía puede tener problemas si la propiedad no cumple con los estándares del FHA.
Cómo prepararse antes de solicitar
La preparación puede hacer que el proceso del FHA sea mucho más suave. Comience confirmando el tipo de casa, porque cada paso siguiente depende de esa respuesta. Luego reúna los documentos que su prestamista probablemente solicitará.
Los documentos útiles pueden incluir un contrato de compra, plano de piso, información del fabricante, permisos, registros de inspección, detalles del sitio, escritura del terreno si ya posee la propiedad, información fiscal, y cualquier documentación de servicios o sistemas sépticos. Para construcción nueva, espere documentos adicionales del constructor y construcción.
En el lado financiero, revise su crédito, estime su enganche y gastos de cierre, y evite asumir deuda nueva mientras se prepara para solicitar. Un prestamista mirará su panorama financiero completo, no solo el precio de la casa.
Preguntas Frecuentes
¿Puede usar un préstamo del FHA para comprar una casa modular? Sí, una casa modular verdadera a menudo puede financiarse con un préstamo del FHA si cumple con los estándares de propiedad del FHA, es legalmente tratada como propiedad inmueble, está en una cimentación permanente aceptable, y el prestatario califica.
¿Es una casa modular lo mismo que una casa manufacturada para financiamiento FHA? No. Las casas modulares generalmente se construyen según los códigos de construcción estatales y locales, mientras que las casas manufacturadas se construyen según el Código HUD federal. El FHA puede financiar ambas en ciertas situaciones, pero los requisitos y documentación son diferentes.
¿Requiere el FHA una cimentación permanente para una casa modular? Sí, la casa debe estar permanentemente instalada en una cimentación aceptable. La documentación exacta depende de la propiedad, prestamista, requisitos del código local, y si la casa es modular o manufacturada.
¿Puede el FHA financiar el terreno y la casa modular juntos? En muchos casos, sí. El financiamiento del FHA comúnmente incluye la casa y el terreno como propiedad inmueble. El terreno debe cumplir con los requisitos del prestamista y del FHA, incluyendo acceso, zonificación, servicios, y estándares de título.
¿Puedo usar un préstamo de construcción del FHA para una casa modular nueva? Puede ser posible mediante un préstamo de construcción a permanente del FHA si el prestatario, constructor, planos, terreno, y propiedad cumplen con los requisitos del programa. Estos préstamos son más documentados que el financiamiento de una casa ya completa existente.
¿Listo para comparar sus opciones en San Antonio?
Los requisitos de préstamo del FHA para casas modulares son manejables cuando sabe qué buscan los prestamistas: la clasificación de propiedad correcta, estado de propiedad inmueble, una cimentación permanente, una tasación aceptable, y un prestatario calificado.
Si aún está comparando opciones de casas modulares y manufacturadas, Homes2Go San Antonio puede ayudarle a revisar casas disponibles, comprender planos de pisos, y conectar con orientación de financiamiento adecuada a su situación. Cuanto antes confirme el tipo de casa y la ruta de préstamo, más fácil es avanzar hacia una compra confiada.
 ¿Realmente Existen Parques de Casas Móviles Aprobados por FHA?
 Casas Móviles Nuevas en San Antonio: Consejos Inteligentes de Compra







