

Sí, puede usar un préstamo de construcción FHA para una casa modular en muchos casos, pero los detalles importan. La casa debe calificar como propiedad real, cumplir con los estándares de propiedad FHA, ser construida e instalada de acuerdo con códigos aplicables y ser financiada a través de un prestamista que ofrece préstamos de construcción a permanente FHA.
El punto más importante a entender es que las casas modulares y las casas manufacturadas no se tratan de la misma manera. Las casas modulares típicamente se construyen en secciones en una fábrica, se transportan al sitio y se ensamblan en una cimentación permanente. Una vez completadas, generalmente se tratan más como casas construidas en el sitio porque se construyen según códigos de construcción estatales y locales. Las casas manufacturadas, en contraste, se construyen de acuerdo con el Código HUD federal y siguen un conjunto diferente de reglas FHA.
Si está buscando opciones de vivienda asequible alrededor de San Antonio e intentando comparar tipos de vivienda modular, manufacturada y otros prefabricados, esta guía explica cómo funciona el financiamiento de construcción FHA, qué buscan los prestamistas y dónde los compradores a menudo se encuentran con retrasos.
¿Qué es un Préstamo de Construcción FHA?
Un préstamo de construcción FHA comúnmente se estructura como un préstamo de construcción a permanente, a veces llamado préstamo de cierre único. En lugar de obtener un préstamo para construir la casa y otro préstamo después de que la construcción esté completa, un préstamo de construcción a permanente combina ambas fases en un solo proceso de hipoteca.
Durante la fase de construcción, los fondos del préstamo generalmente se liberan en retiros programados a medida que se completa el trabajo. Después de que la casa esté terminada, inspeccionada y aprobada, el préstamo se convierte en una hipoteca FHA permanente. Esto puede reducir la necesidad de un segundo cierre y puede hacer que el financiamiento sea más accesible para compradores que necesitan opciones de pago inicial más bajo de FHA.
Según el Departamento de Vivienda y Desarrollo Urbano de EE.UU., las hipotecas aseguradas por FHA deben cumplir con requisitos de prestatario, propiedad, tasación y documentación. Con préstamos de construcción, los prestamistas también agregan revisión extra porque la propiedad aún no existe en forma final completada.
Esa revisión extra es por qué no cada prestamista aprobado por FHA ofrece préstamos de construcción. Un prestamista puede manejar compras FHA estándar pero evitar construcción nueva, construcciones modulares o estructuras de cierre único porque requieren más coordinación con constructores, tasadores, inspectores, compañías de títulos y oficinas de permisos.
¿Se puede usar un Préstamo de Construcción FHA para una Casa Modular?
Sí, un préstamo de construcción FHA puede usarse para una casa modular si el proyecto cumple con los requisitos de FHA y prestamista. En términos prácticos, el prestamista necesita estar seguro de que la casa completada será una residencia permanente, conforme a códigos, ocupada por el propietario y asegurada por bienes raíces.
Una casa modular generalmente es más probable que se ajuste al financiamiento de construcción FHA estándar de lo que muchos compradores esperan porque no es lo mismo que una casa móvil. Las secciones modulares se construyen en la fábrica, pero la casa terminada se ensambla en el sitio y típicamente debe cumplir con los mismos códigos de construcción residencial estatal o local que se aplican a las casas construidas en el sitio.
En Texas, la vivienda modular puede caer bajo las reglas de vivienda industrializada, mientras que la vivienda manufacturada sigue los requisitos del Código HUD. La etiqueta, planos, aprobaciones de código y tratamiento de título pueden afectar el financiamiento. Si no está seguro en qué categoría cae una casa, vale la pena revisar las diferencias en un contexto FHA a través de esta guía sobre cómo difiere un préstamo FHA para una casa modular de la vivienda manufacturada.
Aquí está la forma simple de pensarlo:
| Tipo de casa | Construida para | Tratamiento FHA típico | Asunto clave para financiamiento de construcción |
|---|---|---|---|
| Casa modular | Código de construcción estatal o local | A menudo se trata de manera similar a la vivienda construida en el sitio después de la finalización | Debe ser instalado permanentemente y clasificado como propiedad real |
| Casa manufacturada | Código HUD Federal | Elegible solo según reglas específicas de vivienda manufacturada FHA | Debe cumplir con requisitos de HUD, cimentación, edad, instalación y título |
| Casa móvil | A menudo se usa casualmente para describir casas antiguas o manufacturadas | Depende de la clasificación real y fecha de construcción | Las casas móviles antiguas pueden no calificar si no cumplen con los estándares FHA |
Esta distinción es importante porque muchas personas usan las palabras modular, manufacturada, móvil y prefabricada indistintamente. Los prestamistas no. La elegibilidad FHA depende de lo que la casa es legalmente y técnicamente, no solo de lo que el vendedor la llama.
Requisitos Principales FHA para Construcción de Casas Modulares
Para usar un préstamo de construcción FHA para una casa modular, varios elementos deben alinearse. Las reglas FHA importan, pero los sobrecostos del prestamista pueden ser igual de importantes. Un sobrecosto del prestamista es un requisito extra que un prestamista agrega además de los estándares mínimos de FHA.
La casa debe ser su residencia principal
El financiamiento FHA está diseñado para propietarios-ocupantes, no para inversionistas que construyen propiedades de alquiler. La casa modular generalmente debe estar destinada como su residencia principal. Si está construyendo una casa de vacaciones, alquiler a corto plazo o propiedad de inversión, el financiamiento de construcción FHA generalmente no es el ajuste correcto.
La casa debe estar permanentemente adherida a terreno
La casa modular completada debe estar sobre una cimentación permanente que cumpla con los requisitos aplicables. FHA quiere que la propiedad sea bienes raíces, lo que significa que la casa y el terreno funcionan juntos como una propiedad asegurada.
Esto es especialmente importante si la casa se coloca en terreno que ya posee. El prestamista necesitará evaluar el terreno, título, acceso, servicios, zonificación y si hay gravámenes o restricciones que puedan interferir con la hipoteca.
El proyecto debe cumplir con las reglas de código y permiso local
Un proyecto de casa modular aún necesita aprobaciones locales. Alrededor de San Antonio, esto puede incluir permisos de construcción, inspecciones, aprobaciones de servicios, consideraciones sépticas o de alcantarillado, acceso a entrada, revisión de zona de inundación y verificaciones de restricciones de escritura o subdivisión.
La construcción en fábrica puede hacer que el proceso de construcción sea más eficiente, pero no elimina la necesidad de cumplimiento del sitio. La cimentación, instalación, conexiones de servicios y aprobación final de ocupación son todas importantes para el prestamista.
El constructor y fabricante deben ser aceptables para el prestamista
Los prestamistas de construcción FHA generalmente requieren documentación detallada del constructor. Esto puede incluir licencia, seguro, experiencia, contratos, planos, especificaciones, desglose de costos, garantías y cronogramas de retiro.
Para casas modulares, el prestamista también puede revisar la documentación del fabricante, proceso de entrega, tripulación de configuración, logística de grúa o transporte y cómo se integrarán las secciones construidas en fábrica con trabajo construido en el sitio. El prestamista necesita confianza en que el proyecto se pueda completar dentro del presupuesto y en cumplimiento con planos aprobados.
La casa debe tasarse basado en valor completado
Porque la casa no está terminada cuando el préstamo se cierra, el tasador típicamente evalúa la propiedad sujeto a finalización. La tasación se basa en planos, especificaciones, información del sitio, ventas comparables y la condición terminada proyectada de la casa.
Si el valor completado es más bajo que lo esperado, el comprador puede necesitar ajustar el presupuesto, traer más fondos al cierre, elegir un plan diferente o renegociar costos. Esta es una razón por la que los planos de piso detallados y las estimaciones de sitio realistas importan temprano en el proceso.
¿Qué puede cubrir el préstamo?
Un préstamo de construcción FHA para una casa modular puede cubrir más que solo las secciones construidas en fábrica. Los costos elegibles exactos dependen del prestamista, estructura del préstamo, contrato, tasación y pautas FHA.
Las categorías de costo comúnmente revisadas incluyen:
| Categoría de costo | ¿Puede ser incluido? | Notas |
|---|---|---|
| Compra de terreno | A menudo, si es parte de la transacción | El valor del terreno y el título deben ser aceptables para el prestamista |
| Secciones de casa modular | Usualmente | Debe coincidir con planos y especificaciones aprobados |
| Trabajo de cimentación | Usualmente | La cimentación permanente es crítica para la elegibilidad FHA |
| Preparación del sitio | A menudo | Nivelación, despeje, acceso y drenaje pueden ser revisados |
| Conexiones de servicios | A menudo | Agua, alcantarillado o séptico, electricidad y trabajo relacionado deben ser documentados |
| Permisos y cuotas | A menudo | Debe estar vinculado al proyecto de construcción aprobado |
| Reservas de contingencia | A veces requerido | Los prestamistas pueden requerir reservas para costos inesperados |
| Electrodomésticos o mejoras | Depende | Debe ser parte del contrato aprobado y apoyo de tasación |
El punto principal es que el prestamista quiere un presupuesto completo y realista. La construcción modular puede reducir algo de incertidumbre, pero el trabajo del sitio aún puede crear sorpresas. Las condiciones del suelo, distancia de servicios, acceso a entrada, preocupaciones de llanura aluvial y cronogramas de permiso local pueden todos afectar el costo total.
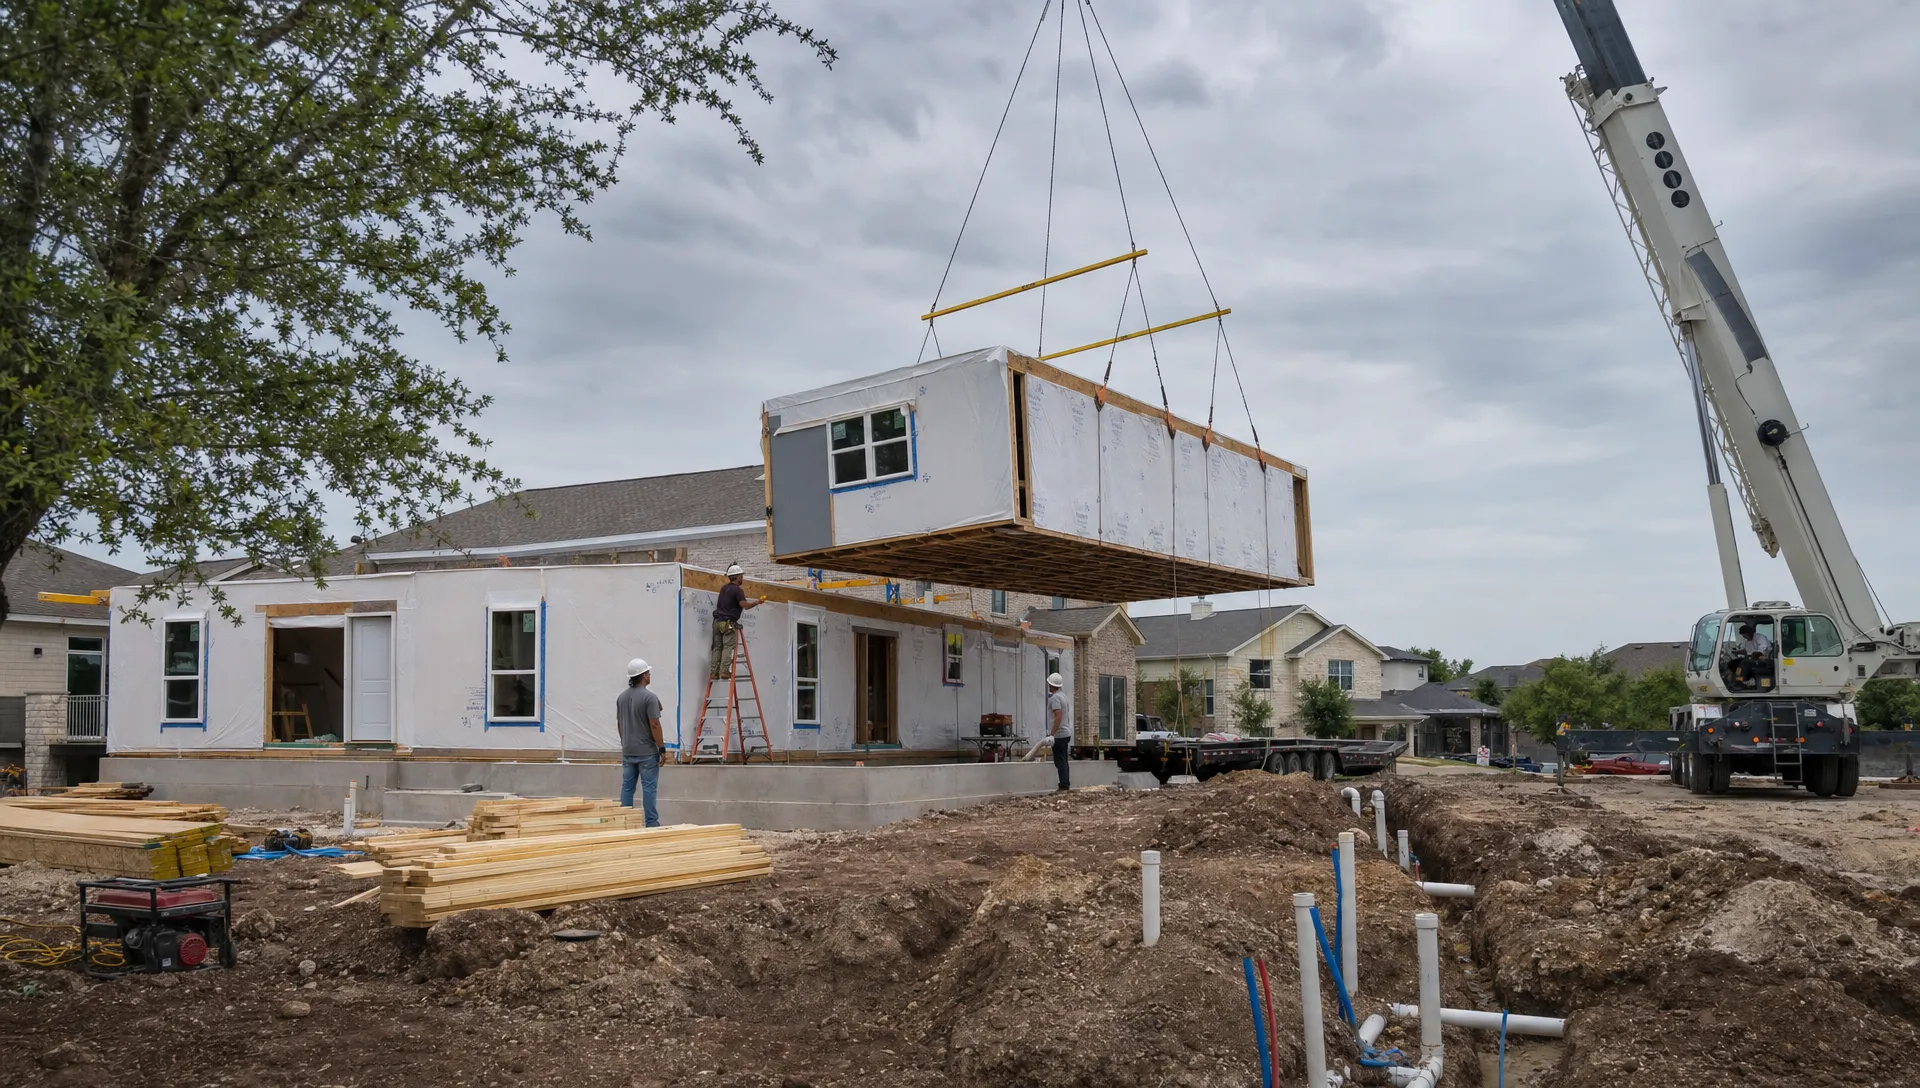
Pasos de Préstamo de Construcción FHA para una Casa Modular
El proceso puede variar según el prestamista, pero la mayoría de los compradores avanzan a través de una secuencia similar. Espere más papeleo que una compra de casa estándar porque el prestamista debe aprobar tanto su solicitud como la construcción.
- Confirme el tipo de casa: Antes de solicitar, verifique si la casa es verdaderamente modular, manufacturada u otro tipo de vivienda prefabricada. Esto determina cuáles reglas FHA se aplican.
- Hable con un prestamista de construcción FHA: Pregunte específicamente si el prestamista ofrece préstamos de construcción a permanente FHA para casas modulares. No asuma que cada prestamista FHA lo hace.
- Revise su presupuesto y perfil de crédito: Los prestatarios FHA pueden calificar con pagos iniciales más bajos que muchos programas convencionales, pero los prestamistas aún revisan crédito, ingresos, relación deuda-ingresos, reservas y riesgo general.
- Elija terreno o confirme que su terreno existente califica: El prestamista revisará título, acceso, zonificación, servicios, gravámenes, restricciones y si el terreno soporta la casa propuesta.
- Reúna planos y especificaciones: El prestamista y tasador necesitan planos detallados, un desglose de costos, contrato del constructor, cronograma e información sobre el fabricante modular.
- Ordene la tasación: El tasador evalúa la propiedad basado en la casa completada, terreno y detalles de proyecto aprobados.
- Cierre el préstamo de construcción a permanente: Si se aprueba, el préstamo se cierra antes de que comience la construcción y los fondos se retienen para desembolsos aprobados.
- Complete la construcción e inspecciones: Los fondos se liberan a medida que avanza el trabajo, sujeto a procedimientos de retiro del prestamista e inspecciones.
- Convierta a la fase de hipoteca permanente: Una vez que la casa esté completa y se cumplan todos los requisitos, el préstamo se convierte en la hipoteca FHA a largo plazo.
El cronograma no siempre es rápido. Incluso si la casa modular misma puede construirse eficientemente, el financiamiento, revisión de terreno, permisos, tasación e inspecciones pueden tomar tiempo. Los compradores que preparan documentación temprano generalmente están en mejor posición para evitar problemas de último minuto.
Consideraciones de Pago Inicial y Crédito FHA
Los préstamos FHA son populares porque pueden ofrecer un camino de pago inicial más bajo que muchos préstamos convencionales. El pago inicial mínimo ampliamente conocido de FHA es 3.5% para prestatarios con puntajes de crédito calificados de 580 o superior, mientras que los prestatarios con puntajes entre 500 y 579 pueden necesitar al menos 10%. Sin embargo, los prestamistas de construcción pueden establecer minimales más estrictos.
Ese último punto importa. Un prestamista puede requerir un puntaje de crédito más alto, reservas de efectivo adicionales o relaciones deuda-ingresos más conservadoras para financiamiento de construcción que para una compra FHA estándar. La construcción agrega riesgo porque la casa tiene que ser completada, inspeccionada y convertida en una hipoteca permanente.
También debe presupuestar para seguro hipotecario FHA, gastos de cierre, inspecciones, honorarios de título, gastos prepagados y reservas potencialmente relacionadas con construcción. Si ya es dueño del terreno, el valor líquido de su terreno puede ayudar en algunas situaciones, pero el prestamista debe verificar su valor y estado de gravamen.
Problemas Comunes Que Pueden Retrasar la Aprobación
Muchos retrasos de construcción modular FHA ocurren porque el comprador comienza con el modelo de casa pero no verifica completamente la estructura de financiamiento. La casa puede ser atractiva y asequible, pero el terreno, documentación del constructor o tasación aún puede crear problemas.
Los obstáculos comunes incluyen:
- Llamar a una casa modular cuando es realmente vivienda manufacturada según código HUD
- Elegir un prestamista que ofrece préstamos FHA pero no préstamos de construcción FHA
- Subestimar los costos de trabajo del sitio, servicios o cimentación
- Comprar terreno con problemas de acceso, zonificación, llanura aluvial o título
- Trabajar con un constructor o instalador que el prestamista no aprobará
- Proporcionar planos, especificaciones, contratos o desglose de costos incompletos
- Esperar que la tasación coincida automáticamente con el costo total del proyecto
La mejor prevención es traer juntos el prestamista, constructor, información de terreno y planos de casa antes de comprometerse demasiado. Una casa modular puede ser un ajuste fuerte para financiamiento de construcción FHA, pero solo cuando todo el paquete apoya el préstamo.
Cómo Difiere Esto del Financiamiento FHA para Casas Manufacturadas
Si la casa que está considerando es manufacturada en lugar de modular, el camino de financiamiento aún puede ser posible, pero las reglas son diferentes. Las casas manufacturadas deben cumplir con requisitos del Código HUD y a menudo enfrentan condiciones FHA más específicas relacionadas con edad, instalación, certificación de cimentación, entrega de título y si la casa se clasifica como propiedad real.
Homes2Go SA trabaja con compradores que están comparando opciones asequibles de casas manufacturadas y móviles en el área de San Antonio, donde la terminología puede volverse confusa rápidamente. Si su objetivo real es una casa construida en fábrica con financiamiento flexible, puede desear comparar financiamiento de construcción modular con Préstamos de construcción FHA para casas manufacturadas para ver qué ruta coincide mejor con el tipo de casa que desea.
También puede obtener una descripción general más amplia de cómo se tratan diferentes categorías prefabricadas en esta guía para cómo funcionan los préstamos FHA para casas prefabricadas.
¿Es un Préstamo de Construcción FHA la Mejor Opción?
Un préstamo de construcción FHA puede ser un buen ajuste si desea construir una casa modular como su residencia principal y necesita una opción de pago inicial más bajo. También puede ser atractivo si prefiere un cierre en lugar de préstamos de construcción y permanentes separados.
Sin embargo, no es la única opción. Algunos compradores comparan financiamiento de construcción FHA con préstamos de construcción a permanente convencionales, préstamos de construcción VA si es elegible, préstamos USDA en áreas rurales elegibles, o comprar una casa manufacturada o modular ya completada con una hipoteca estándar. La opción correcta depende de su perfil de crédito, efectivo disponible, situación de terreno, cronograma y el tipo de casa que está realmente comprando.
Para muchos compradores de San Antonio, el primer paso más inteligente no es elegir el producto de préstamo. Es confirmar el tipo de casa, el plan de terreno y el presupuesto total del proyecto. Una vez que esos estén claros, las opciones de financiamiento se vuelven más fáciles de comparar.
Preguntas Frecuentes
¿Puedo usar un préstamo de construcción FHA para comprar terreno y construir una casa modular? En muchos casos, sí. Un préstamo de construcción a permanente FHA puede incluir compra de terreno y costos de construcción si el terreno, casa, constructor, tasación y prestatario cumplen todos los requisitos de prestamista y FHA.
¿Es una casa modular lo mismo que una casa manufacturada para financiamiento FHA? No. Las casas modulares generalmente se construyen según códigos de construcción estatales o locales, mientras que las casas manufacturadas se construyen según el Código HUD federal. FHA puede financiar ambas en ciertas situaciones, pero los requisitos son diferentes.
¿Todos los prestamistas FHA ofrecen préstamos de construcción para casas modulares? No. Muchos prestamistas aprobados por FHA solo manejan préstamos estándar de compra o refinanciamiento. Necesita preguntar si el prestamista específicamente ofrece financiamiento de construcción a permanente FHA para casas modulares.
¿Puedo usar un préstamo FHA 203(k) en su lugar? Un préstamo FHA 203(k) es principalmente para comprar o refinanciar una casa existente que necesita reparaciones o mejoras. No es el préstamo usual para construir una casa modular nueva desde cero.
¿Necesita la casa modular una cimentación permanente? Sí, la casa completada generalmente necesita estar permanentemente adherida a una cimentación aceptable y ser tratada como propiedad real para propósitos de hipoteca FHA.
¿Puedo usar financiamiento FHA si ya soy dueño del terreno? Posiblemente. El prestamista revisará el valor del terreno, título, gravámenes, acceso, zonificación, servicios y si el terreno es adecuado para la casa modular propuesta. El valor líquido del terreno puede ayudar, pero debe ser documentado y aprobado.
¿Listo para Comparar Sus Opciones de Casas Construidas en Fábrica en San Antonio?
Si está explorando opciones de casas modulares, manufacturadas o móviles, el lenguaje de financiamiento puede parecer abrumador. La clave es combinar el tipo de casa correcto con la ruta de préstamo correcta antes de adentrarse demasiado en contratos, decisiones de terreno o trabajo del sitio.
Homes2Go San Antonio ayuda a los compradores a entender opciones asequibles de casas construidas en fábrica, modelos disponibles, planos de piso, comunidades y posibilidades de financiamiento. Si está intentando decidir si el financiamiento FHA se ajusta a su situación, comience explorando Homes2Go SA y hablando con un equipo local que entiende el mercado de San Antonio.
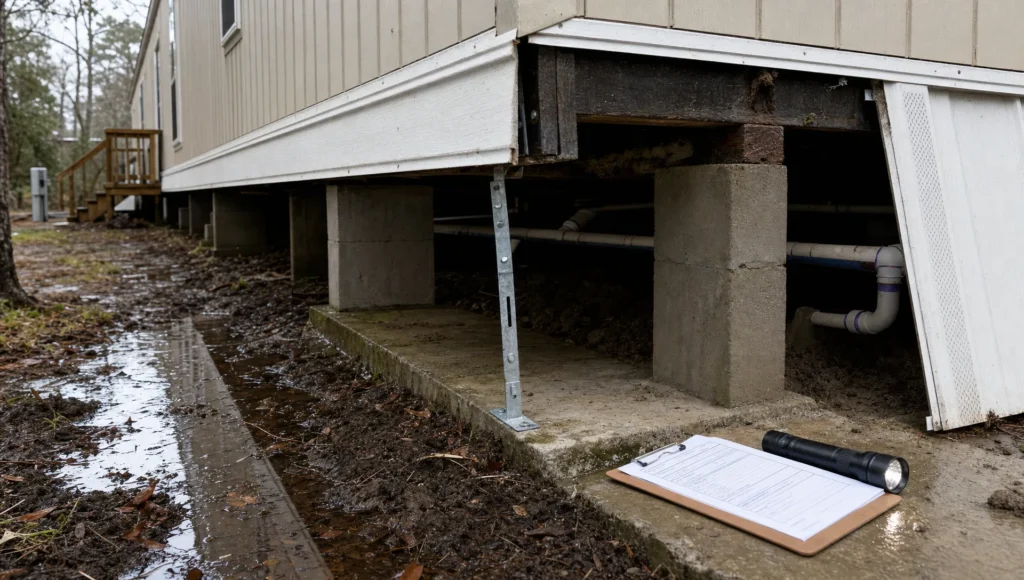 Lista de Verificación de Inspección de Casas Móviles para Compradores de Texas
 Casas Ecológicas en San Antonio: Qué Deben Buscar los Compradores







