

El financiamiento de FHA puede ser un camino práctico hacia la propiedad, especialmente para compradores que desean un enganche más bajo y una estructura de préstamo más accesible. Pero cuando la casa es manufacturada, las reglas pueden ser más difíciles de entender porque FHA está mirando más que solo su puntuación de crédito. El prestamista también debe revisar la casa, la base, la tierra o la configuración del lote, y la documentación que prueba que la casa califica.
La buena noticia es que los requisitos de préstamo de FHA para casas manufacturadas se vuelven mucho más fáciles cuando los divide en cubos simples. Si el prestatario califica, la casa cumple con el código HUD, el sitio cumple con los estándares de FHA, y la documentación del título es clara, ya está mirando en la dirección correcta.
A continuación se presenta una guía en inglés simple para compradores de San Antonio que desean entender qué importa antes de solicitar.
La versión simple: qué está realmente verificando FHA
FHA no presta dinero directamente a compradores. En su lugar, FHA asegura préstamos otorgados por prestamistas aprobados por FHA. Ese seguro ayuda a los prestamistas a ofrecer términos más flexibles que muchos programas hipotecarios convencionales, pero la propiedad aún debe cumplir con las reglas de FHA.
Para una casa manufacturada, el prestamista generalmente revisa cuatro áreas:
| Área de revisión de FHA | Qué significa en inglés simple | Por qué importa |
|---|---|---|
| Elegibilidad del prestatario | Su crédito, ingresos, deudas, enganche y planes de ocupación | FHA está diseñado para casas ocupadas por propietarios, no para propiedades de inversión |
| Elegibilidad de la casa | La casa debe cumplir con los estándares de vivienda manufacturada de HUD | FHA no financiará toda casa móvil o construida en fábrica |
| Sitio y base | La casa debe estar correctamente instalada y soportada | La seguridad, durabilidad y valor a largo plazo dependen de la instalación adecuada |
| Título y documentación | Los registros de propiedad, etiquetas de HUD, placa de datos y registros de tierra deben alinearse | La documentación faltante o inconsistente puede retrasar o detener la aprobación |
Piense en la aprobación de FHA como una coincidencia entre el comprador, la casa y la tierra. Un prestatario sólido aún puede encontrar problemas si a la casa le falta documentación de HUD. Una casa hermosa aún puede ser difícil de financiar si no está conectada a una base aceptable o si los registros del título no son claros.
FHA Título I vs. Título II: sepa qué camino está usando
Una razón por la que el financiamiento de casa manufacturada de FHA se confunde es que hay más de un camino de FHA.
FHA Título II es la opción más tradicional de estilo hipotecario. Generalmente se usa cuando la casa manufacturada se trata como propiedad real, a menudo porque el comprador es propietario de la tierra o está comprando la casa y tierra juntas. Este es el camino en el que piensan muchas personas cuando escuchan "hipoteca de FHA".
FHA Título I es diferente. Según la información de préstamo de casa manufacturada del Título I de HUD, el Título I puede usarse para préstamos de casa manufacturada, préstamos de lote, o una combinación, sujeto a las reglas del programa y prestamista. Puede ser relevante cuando la casa no se está financiando exactamente como una hipoteca de bienes raíces estándar.
Para muchos compradores, la pregunta principal es simple: ¿será la casa financiada como bienes raíces con tierra, o como compra de solo casa? Esa respuesta afecta al prestamista, los documentos, el proceso de tasación, y el tipo de pago mensual que debe esperar.
Si aún está comparando tierra, comunidades y estilos de financiamiento, la guía de Homes2Go SA para paquetes de tierra y casa manufacturada puede ayudarle a entender cómo encajan esas piezas.
Requisitos del prestatario: la parte que la mayoría de compradores espera
Los requisitos del prestatario de FHA no son únicos para casas manufacturadas, pero aún importan. Su prestamista revisará su capacidad y disposición de repagar el préstamo.
En general, los compradores deben estar preparados para:
- Una revisión de crédito, incluyendo puntuación, historial de pagos y deudas recientes
- Verificación de ingresos, como talones de pago, W-2s, declaraciones de impuestos, u otros documentos dependiendo de su situación
- Revisión de deuda a ingresos, que compara sus deudas mensuales con sus ingresos calificables
- Fondos de enganche, que pueden venir de sus propios ahorros o fuentes de regalos aprobadas
- Seguro hipotecario, que es parte de la mayoría de los pagos hipotecarios de FHA
- Ocupación del propietario, porque los préstamos de FHA son principalmente para residencias principales
El enganche de referencia de FHA puede ser tan bajo como 3.5% para prestatarios que cumplen con el umbral de crédito requerido, pero los prestamistas pueden establecer sus propios estándares. Algunos compradores pueden ser solicitados para una puntuación más alta, más reservas, o documentación adicional dependiendo del archivo de préstamo.
Por eso la precalificación es tan útil. Le ayuda a entender su presupuesto probable antes de enamorarse de un plano, comunidad, o terreno.
Requisitos de casa manufacturada: la casa también debe calificar
Aquí es donde las casas manufacturadas son diferentes de las casas construidas en sitio. FHA tiene que confirmar que la casa en sí misma es elegible.
Una casa manufacturada generalmente necesita cumplir con estos conceptos básicos:
- Debe estar construida el 15 de junio de 1976 o después, cuando el Código HUD federal entró en vigencia
- Debe estar construida según los Estándares Federales de Construcción y Seguridad de Casa Manufacturada, comúnmente llamados el Código HUD
- Debe tener etiquetas de certificación de HUD requeridas, a menudo llamadas etiquetas de HUD
- Debe tener una placa de datos o verificación aceptable de detalles clave de fabricación
- Debe estar diseñada como una residencia unifamiliar
- Debe cumplir con los tamaños mínimos de FHA y estándares de propiedad
- Debe estar en condición aceptable, especialmente si es de segunda mano
HUD explica que las casas manufacturadas se construyen según un estándar federal de construcción y seguridad en lugar de códigos de construcción locales utilizados para casas construidas en sitio. Puede aprender más de la información del programa de vivienda manufacturada de HUD.
La etiqueta de HUD y la placa de datos son especialmente importantes. La etiqueta de HUD es usualmente una placa de metal adherida al exterior de cada sección de la casa. La placa de datos se encuentra a menudo dentro de la casa, como en un gabinete, armario, área del panel eléctrico o espacio de servicios. Si alguna falta, su prestamista puede solicitar verificación, que puede agregar tiempo.
Para una casa manufacturada nueva, la documentación es generalmente más fácil de reunir. Para una casa de segunda mano, el prestamista puede mirar más de cerca la condición, instalación, movimiento anterior, base y registros de título.
Base e instalación: dónde ocurren muchos retrasos de FHA
La base no es solo un detalle técnico. Para financiamiento de FHA, especialmente un préstamo de casa manufacturada de estilo hipotecario, la base puede hacer o deshacer el trato.
La casa debe estar correctamente instalada y soportada. Para muchos préstamos de Título II de FHA, la casa manufacturada debe estar conectada a una base permanente que cumpla con los requisitos de FHA y prestamista. Los prestamistas a menudo requieren una certificación de base de ingeniero, especialmente para una casa manufacturada existente.
Una base que califica no es solo tener bloques, pilares, faldón o anclajes. El prestamista quiere saber que la casa está estructuralmente soportada, seguramente anclada e instalada de una manera que proteja la casa a lo largo del tiempo. El drenaje, acceso de espacio de rastreo, nivelación y conexiones de servicios también pueden ser revisados.
Esto importa en San Antonio y el Sur de Texas porque el movimiento del suelo, lluvia fuerte, calor y condiciones de drenaje pueden afectar el desempeño a largo plazo. Una casa que se ve bien por fuera aún puede necesitar correcciones de base o sitio antes de que un prestamista esté cómodo.
Si está comprando una casa para colocar en terreno privado, hable con su prestamista, minorista, instalador y funcionarios locales temprano. La preparación del sitio, permisos, servicios, acceso de entrada, disponibilidad de fosa séptica o alcantarillado y servicio eléctrico pueden afectar su cronograma y presupuesto.
Documentación de título y propiedad real de Texas
En Texas, la propiedad de casa manufacturada se sigue diferente que una casa típicamente construida en sitio. El Departamento de Vivienda y Asuntos Comunitarios de Texas usa una Declaración de Propiedad para casas manufacturadas. Si la casa se está financiando como propiedad real, el prestamista y compañía de título querrán que los registros de casa, registros de tierra, nombres de propiedad, información de gravamen y ubicación física coincidan correctamente.
Esta es una de las áreas más comunes donde los compradores subestiman el proceso. La casa puede estar físicamente lista, el comprador puede estar aprobado, y el vendedor puede estar cooperando, pero la transacción aún puede ralentizarse si la documentación no apoya el tipo de préstamo.
Para financiamiento de estilo hipotecario de FHA, el prestamista puede necesitar confirmar que:
- La estructura de propiedad de casa y tierra es aceptable
- Los registros de casa manufacturada son actuales y precisos
- Cualquier gravamen existente puede ser aclarado antes o en el cierre
- La casa está correctamente clasificada para el programa de préstamo siendo usado
- La descripción legal, dirección y detalles de identificación de casa son consistentes
Si está comprando una casa en una comunidad de casa manufacturada donde arrenda el lote, el camino de financiamiento puede ser diferente de comprar una casa con tierra. Eso no significa automáticamente que FHA sea imposible, pero significa que debe preguntar al prestamista qué opción de FHA se aplica y qué documentos de contrato o comunidad se requieren.
Problemas comunes que pueden retrasar la aprobación de FHA
El financiamiento de casa manufacturada de FHA no es necesariamente difícil, pero es sensible a los detalles. Pequeños problemas de documentación pueden crear grandes retrasos.
| Problema potencial | Por qué importa | Qué hacer temprano |
|---|---|---|
| Falta etiqueta de HUD o placa de datos | El prestamista debe verificar que la casa fue construida según los estándares de HUD | Solicite fotos y documentos antes de solicitar |
| Casa construida antes del 15 de junio de 1976 | Las casas móviles pre-Código de HUD generalmente no califican como casas manufacturadas de FHA | Confirme el año y estado de HUD antes de gastar dinero en inspecciones |
| Declaración de Propiedad de Texas poco clara | Los problemas de propiedad o gravamen pueden bloquear el cierre | Revise los registros de título con el prestamista o compañía de título |
| Fundación no certificada | FHA puede requerir prueba de que la base cumple con los estándares | Pregunte si se necesitará una certificación de ingeniero |
| La casa fue movida de un sitio instalado anteriormente | La reubicación anterior puede crear preocupaciones de elegibilidad de FHA | Dígale al prestamista el historial de ubicación completo de la casa por adelantado |
| Tierra o lote no listo | Los servicios, permisos, acceso y drenaje afectan la aprobación y la mudanza | Verifique los requisitos del sitio antes de finalizar la elección de la casa |
| Reparaciones de tasación | Los tasadores de FHA buscan problemas de seguridad, solidez y seguridad | Presupueste tiempo para reparaciones o correcciones requeridas |
El error más grande es esperar hasta tarde en el proceso para hacer preguntas específicas de FHA. Es mucho más fácil resolver problemas de documentación, base o sitio antes de que el prestamista intente aclarar el archivo para el cierre.
Una lista de verificación de preparación de FHA simple
Antes de ir demasiado lejos en la compra, reúna los conceptos básicos. No necesita cada documento final el día uno, pero cuanta más información tenga, más suave será la conversación con su prestamista.
Comience con los detalles de la casa. Solicite el año de construcción, fabricante, modelo, tamaño, número de serie, información de etiqueta de HUD y placa de datos si está disponible. Si está considerando una casa de segunda mano, pregunte si ha sido movida de otra ubicación instalada.
A continuación, aclare la configuración de tierra o lote. ¿Está comprando tierra con la casa? ¿Colocando la casa en tierra que ya posee? ¿Mudarse a una comunidad con renta de lote? Cada configuración puede llevar a una conversación de financiamiento diferente.
Luego mire el pago mensual en su totalidad. Los compradores de FHA a menudo se enfocan en el enganche, pero el pago completo puede incluir principal, interés, seguro hipotecario, impuestos a la propiedad, seguro de propietario, posible seguro de inundación, servicios y renta de lote si aplica. Para una mirada más profunda a los factores de pago, lea la guía de Homes2Go SA para tasas de préstamo de casa móvil de FHA.
Finalmente, pregunte a su prestamista qué requieren específicamente para vivienda manufacturada. No todo prestamista maneja casas manufacturadas de la misma manera, y algunos pueden tener overlays más allá de las reglas mínimas de FHA.
Consejos para compradores de San Antonio
Las casas manufacturadas pueden ser un buen ajuste para compradores de San Antonio que desean más espacio, diseños modernos y un camino más alcanzable hacia la propiedad. Pero los detalles locales importan.
En el condado de Bexar y áreas circundantes, los compradores deben prestar atención a zonas de inundación, drenaje, acceso a servicios, límites de distrito escolar, tiempos de desplazamiento, reglas de comunidad, y si la casa será colocada dentro o fuera de los límites de la ciudad. Un precio de casa más bajo no siempre significa un costo total más bajo si la tierra necesita trabajo de sitio importante o si las conexiones de servicios son caras.
Si está comprando en una comunidad, pregunte sobre la renta del lote, requisitos de solicitud, reglas de mascotas, estacionamiento, restricciones de edad de casa, y si el modelo específico que desea es aceptado. Si está comprando tierra privada, pregunte sobre zonificación, permisos, fosa séptica o alcantarillado, acceso a agua, servicio eléctrico, requisitos de entrada y acceso de instalación.
También puede comparar el proceso de compra más amplio en Homes2Go SA guía del comprador de casas móviles San Antonio, especialmente si aún está decidiendo entre una comunidad, tierra privada o un paquete de tierra-casa.
Cómo Homes2Go SA ayuda a hacer el proceso más fácil
El financiamiento de FHA es más fácil de entender cuando está mirando casas, planos, comunidades y opciones de pago juntos en lugar de tratarlos como decisiones separadas.
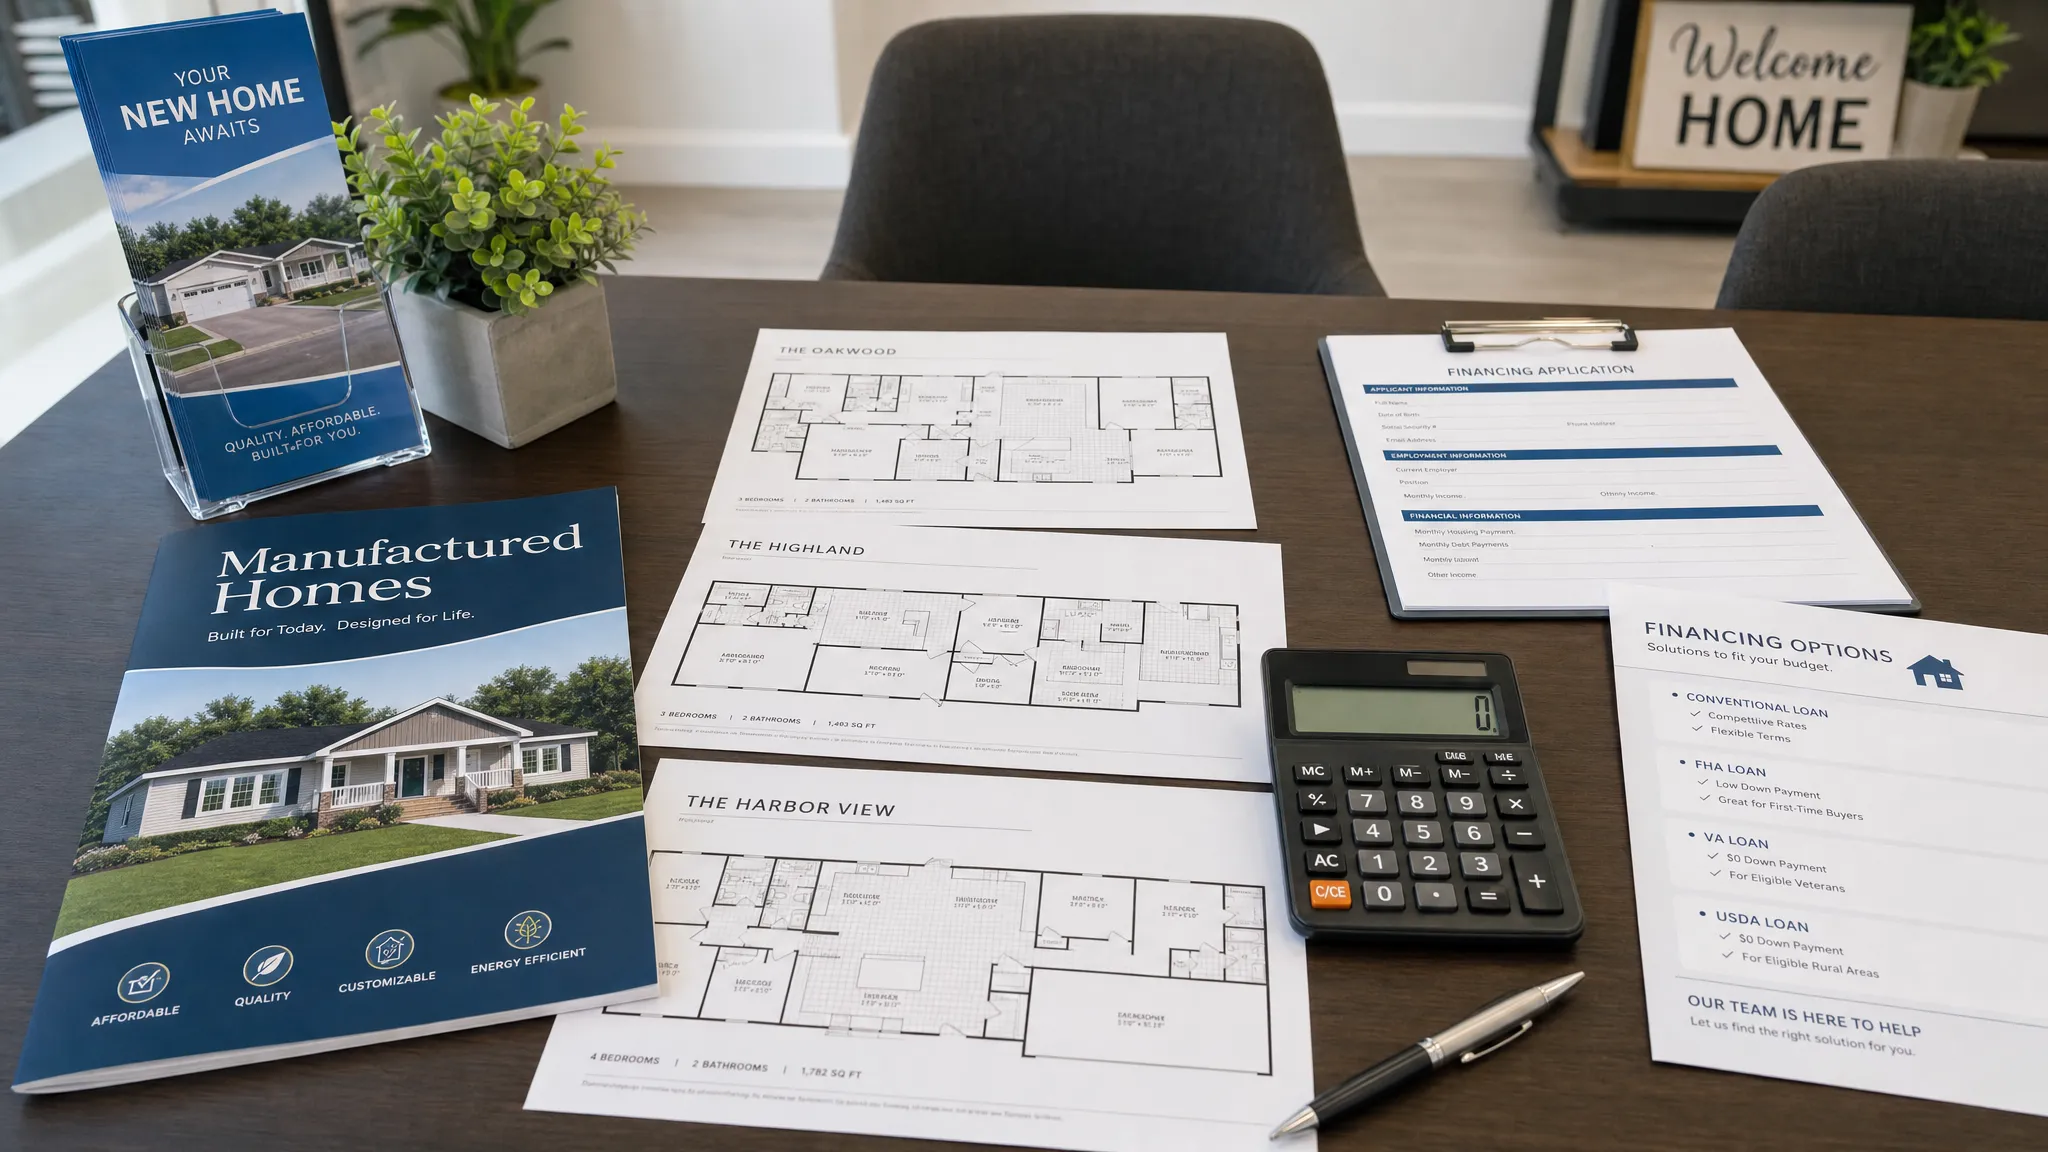
Homes2Go San Antonio ayuda a los compradores a explorar una amplia selección de modelos de casas manufacturadas, revisar planos detallados, comparar interiores modernos y diseños eficientes en energía, y entender qué opciones pueden encajar en su presupuesto. El equipo también puede proporcionar orientación durante el proceso de compra, incluyendo conversaciones sobre opciones de financiamiento flexible y conexiones con prestamistas locales de confianza.
Ese apoyo es especialmente valioso para compradores por primera vez. Un comprador puede saber qué pago mensual se siente cómodo, pero aún necesita ayuda para entender cómo el tamaño de la casa, configuración de tierra, elección de comunidad, impuestos, seguro y financiamiento funcionan juntos.
Preguntas Frecuentes
¿Cuáles son los requisitos básicos de préstamo de FHA para casas manufacturadas? El comprador debe cumplir con los estándares de prestatario de FHA, y la casa debe cumplir con las reglas de elegibilidad de vivienda manufacturada. Eso generalmente incluye construcción del Código HUD, etiquetas y documentación requeridas, condición aceptable, instalación adecuada y una base o estructura de préstamo que califica.
¿Puedo comprar una casa manufacturada de un solo ancho con un préstamo de FHA? Sí, un solo ancho puede calificar si cumple con las reglas de FHA para casas manufacturadas, incluyendo estado del Código HUD, tamaño, condición, base, título y requisitos del prestamista. El tipo de préstamo y configuración del sitio importan.
¿Necesito poseer tierra para usar el financiamiento de FHA? No siempre, pero poseer la tierra o comprar un paquete de tierra-casa a menudo encaja con el financiamiento hipotecario de Título II de FHA más limpiamente. Si la casa estará en un lote arrendado, pregunte al prestamista si el Título I de FHA u otra opción de financiamiento es más apropiada.
¿Puede una casa manufacturada usada calificar para FHA? Puede, pero el prestamista revisará la condición, documentación de HUD, base, registros de título e historial de ubicación. Una casa usada que ha sido movida de un sitio instalado anteriormente puede crear problemas de elegibilidad para algunos tipos de préstamos de FHA.
qué credit score hacer I necesita para un FHA casa manufacturada loan? FHA tiene directrices de crédito de referencia, incluyendo opciones de enganche bajo para prestatarios que cumplen con el umbral de puntuación requerido, pero los prestamistas pueden establecer estándares más altos. Sus ingresos, deudas, historial de pagos y archivo general también importan.
¿FHA requiere una base permanente? Para muchos préstamos de casa manufacturada de estilo hipotecario de FHA, sí. El prestamista puede requerir prueba de que la casa está conectada a una base permanente aceptable, a menudo a través de una certificación de ingeniero.
¿Listo para hacer el financiamiento de FHA más simple?
Si está tratando de entender qué casas manufacturadas pueden encajar en su financiamiento, presupuesto y estilo de vida, Homes2Go San Antonio puede ayudarle a dar el siguiente paso con más confianza. Explore modelos disponibles, compare planos y hable sobre opciones de financiamiento con un equipo local que entiende compradores de casas manufacturadas en el área de San Antonio.
Visite Homes2Go SA para comenzar su búsqueda de casa y conectar con un equipo que puede ayudar a hacer el camino hacia la propiedad más claro.
 Casas Móviles para Alquilar de Todas las Edades: Reglas, Cuotas y Ajuste
 Casas Móviles en Renta Todas las Edades: Consejos de Recorrido para Familias







