

Si está investigando una préstamo FHA para una casa modular, lo más importante a entender es esto: FHA generalmente trata una casa modular mucho más como una casa tradicional construida en el sitio, mientras que FHA tiene reglas adicionales y muy específicas para casas manufacturadas (a menudo abreviadas como MH). Esas diferencias afectan qué programa de préstamo usa, qué busca el tasador y qué tiene que suceder con la base, título y terreno.
Esta guía desglosa las diferencias prácticas para que pueda elegir el camino correcto, especialmente si está comprando una casa asequible alrededor de San Antonio.
Modular vs. manufacturada (MH): la diferencia que le importa a FHA
Estos dos tipos de casa pueden parecer similares en fotos, pero se construyen bajo diferentes estándares.
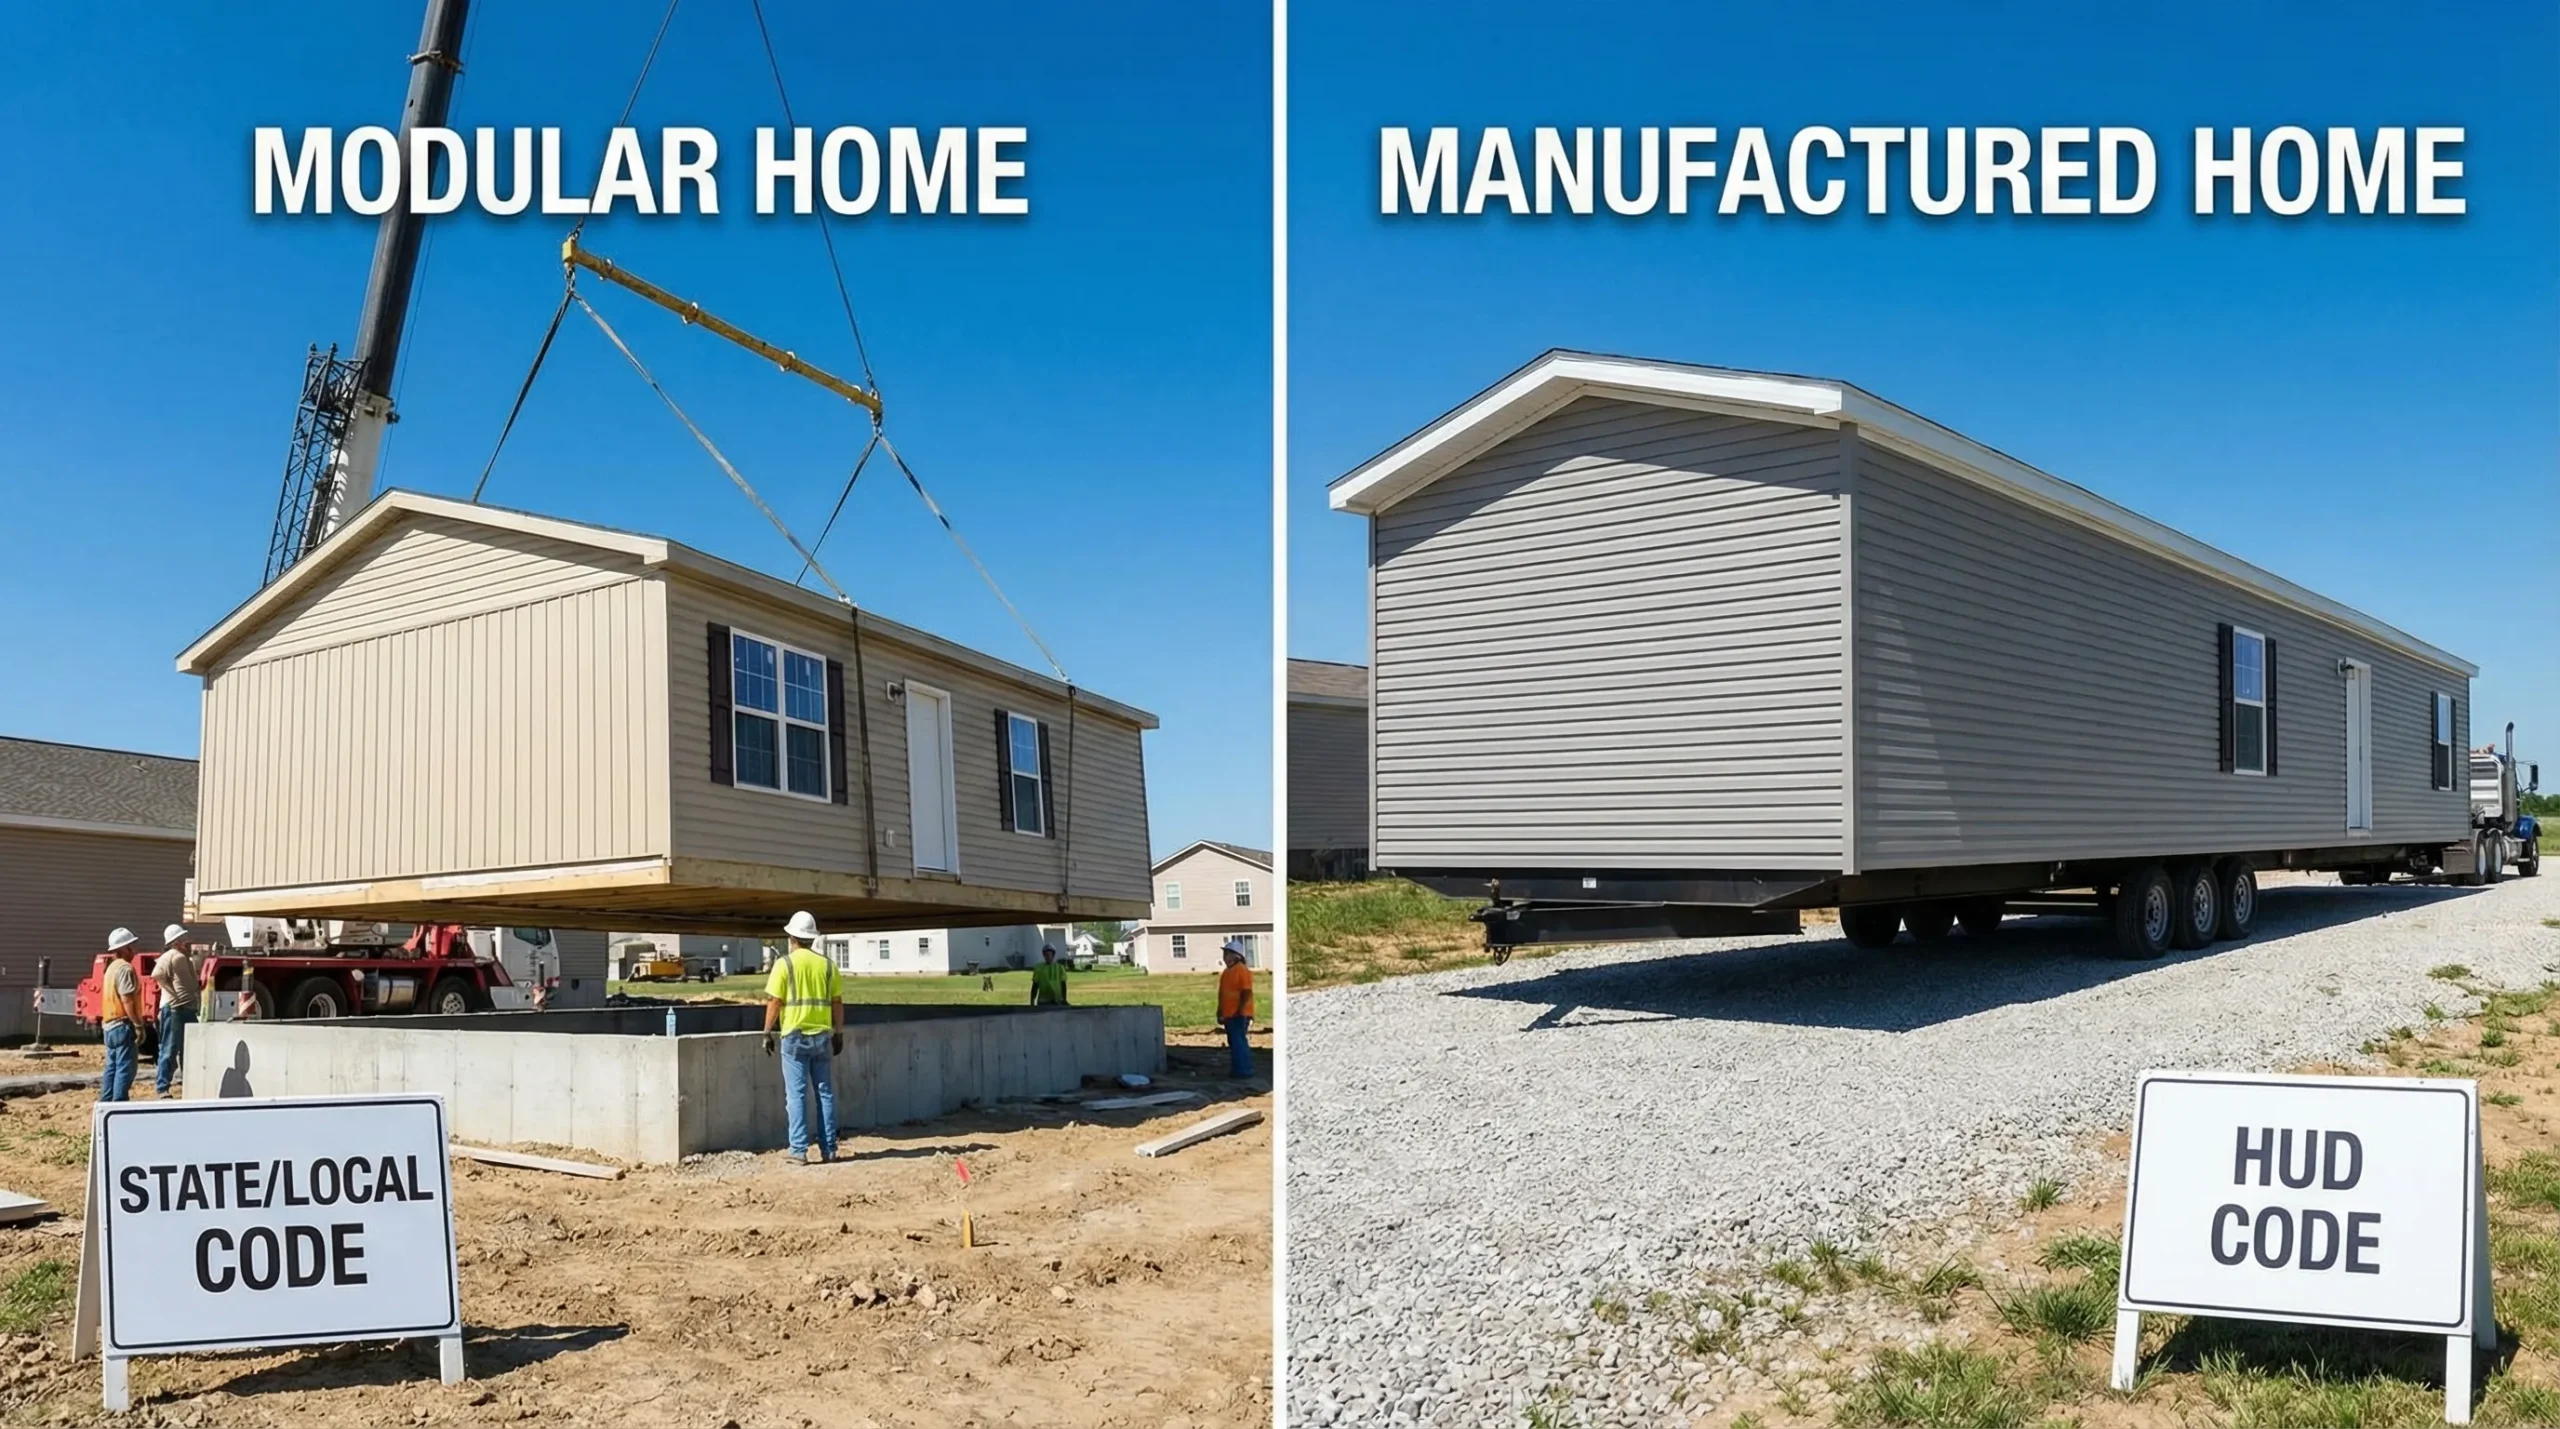
- Casas modulares se construyen en secciones en una fábrica, luego se ensamblan en el sitio y generalmente deben cumplir códigos de construcción estatales y locales (a menudo el IRC o equivalentes locales).
- Casas manufacturadas (MH) se construyen de acuerdo con el federal Código HUD (casas construidas después del 15 de junio de 1976). Típicamente verá etiquetas HUD y una placa de datos adentro.
Por qué importa: los programas de préstamo de vivienda "predeterminados" de FHA fueron diseñados para vivienda de bienes raíces (como construida en el sitio). Modular generalmente se ajusta a ese modelo sin problemas. Manufacturada también puede calificar, pero FHA añade requisitos alrededor de bases permanentes, clasificación de propiedad y, en muchos casos, propiedad de terreno.
Para la descripción general de HUD sobre vivienda manufacturada y el Código HUD, consulte la información de vivienda manufacturada de HUD.
¿Qué préstamo FHA se usa para una casa modular?
En la mayoría de los casos, una préstamo FHA para una casa modular es simplemente una hipoteca estándar asegurada por FHA, similar a la que un comprador usaría para una casa construida en el sitio.
Eso generalmente significa un préstamo bajo los programas de unifamiliares de FHA (a menudo referidos en el mercado como préstamos de compra de "FHA estándar"). Los prestamistas aún suscriben sus ingresos, deudas y crédito, y la propiedad aún debe cumplir con los estándares mínimos de propiedad de FHA.
Punto clave: Las casas modulares se financian comúnmente como casas construidas en el sitio con FHA, siempre que estén permanentemente fijadas a una base y cumplan con todos los requisitos de código local y tasación.
Para antecedentes sobre préstamos de vivienda asegurados por FHA, puede consultar la página de préstamos de vivienda FHA de HUD.
¿Qué préstamo FHA se usa para una casa manufacturada (MH)?
El financiamiento FHA para casas manufacturadas comúnmente se divide en dos categorías:
FHA Título II (hipoteca en terreno + casa)
FHA Título II es generalmente el camino más conocido cuando la casa manufacturada se trata como bienes raíces y se financia de manera similar a una hipoteca tradicional.
En la práctica, los escenarios del Título II a menudo requieren:
- La casa es una Código HUD casa manufacturada.
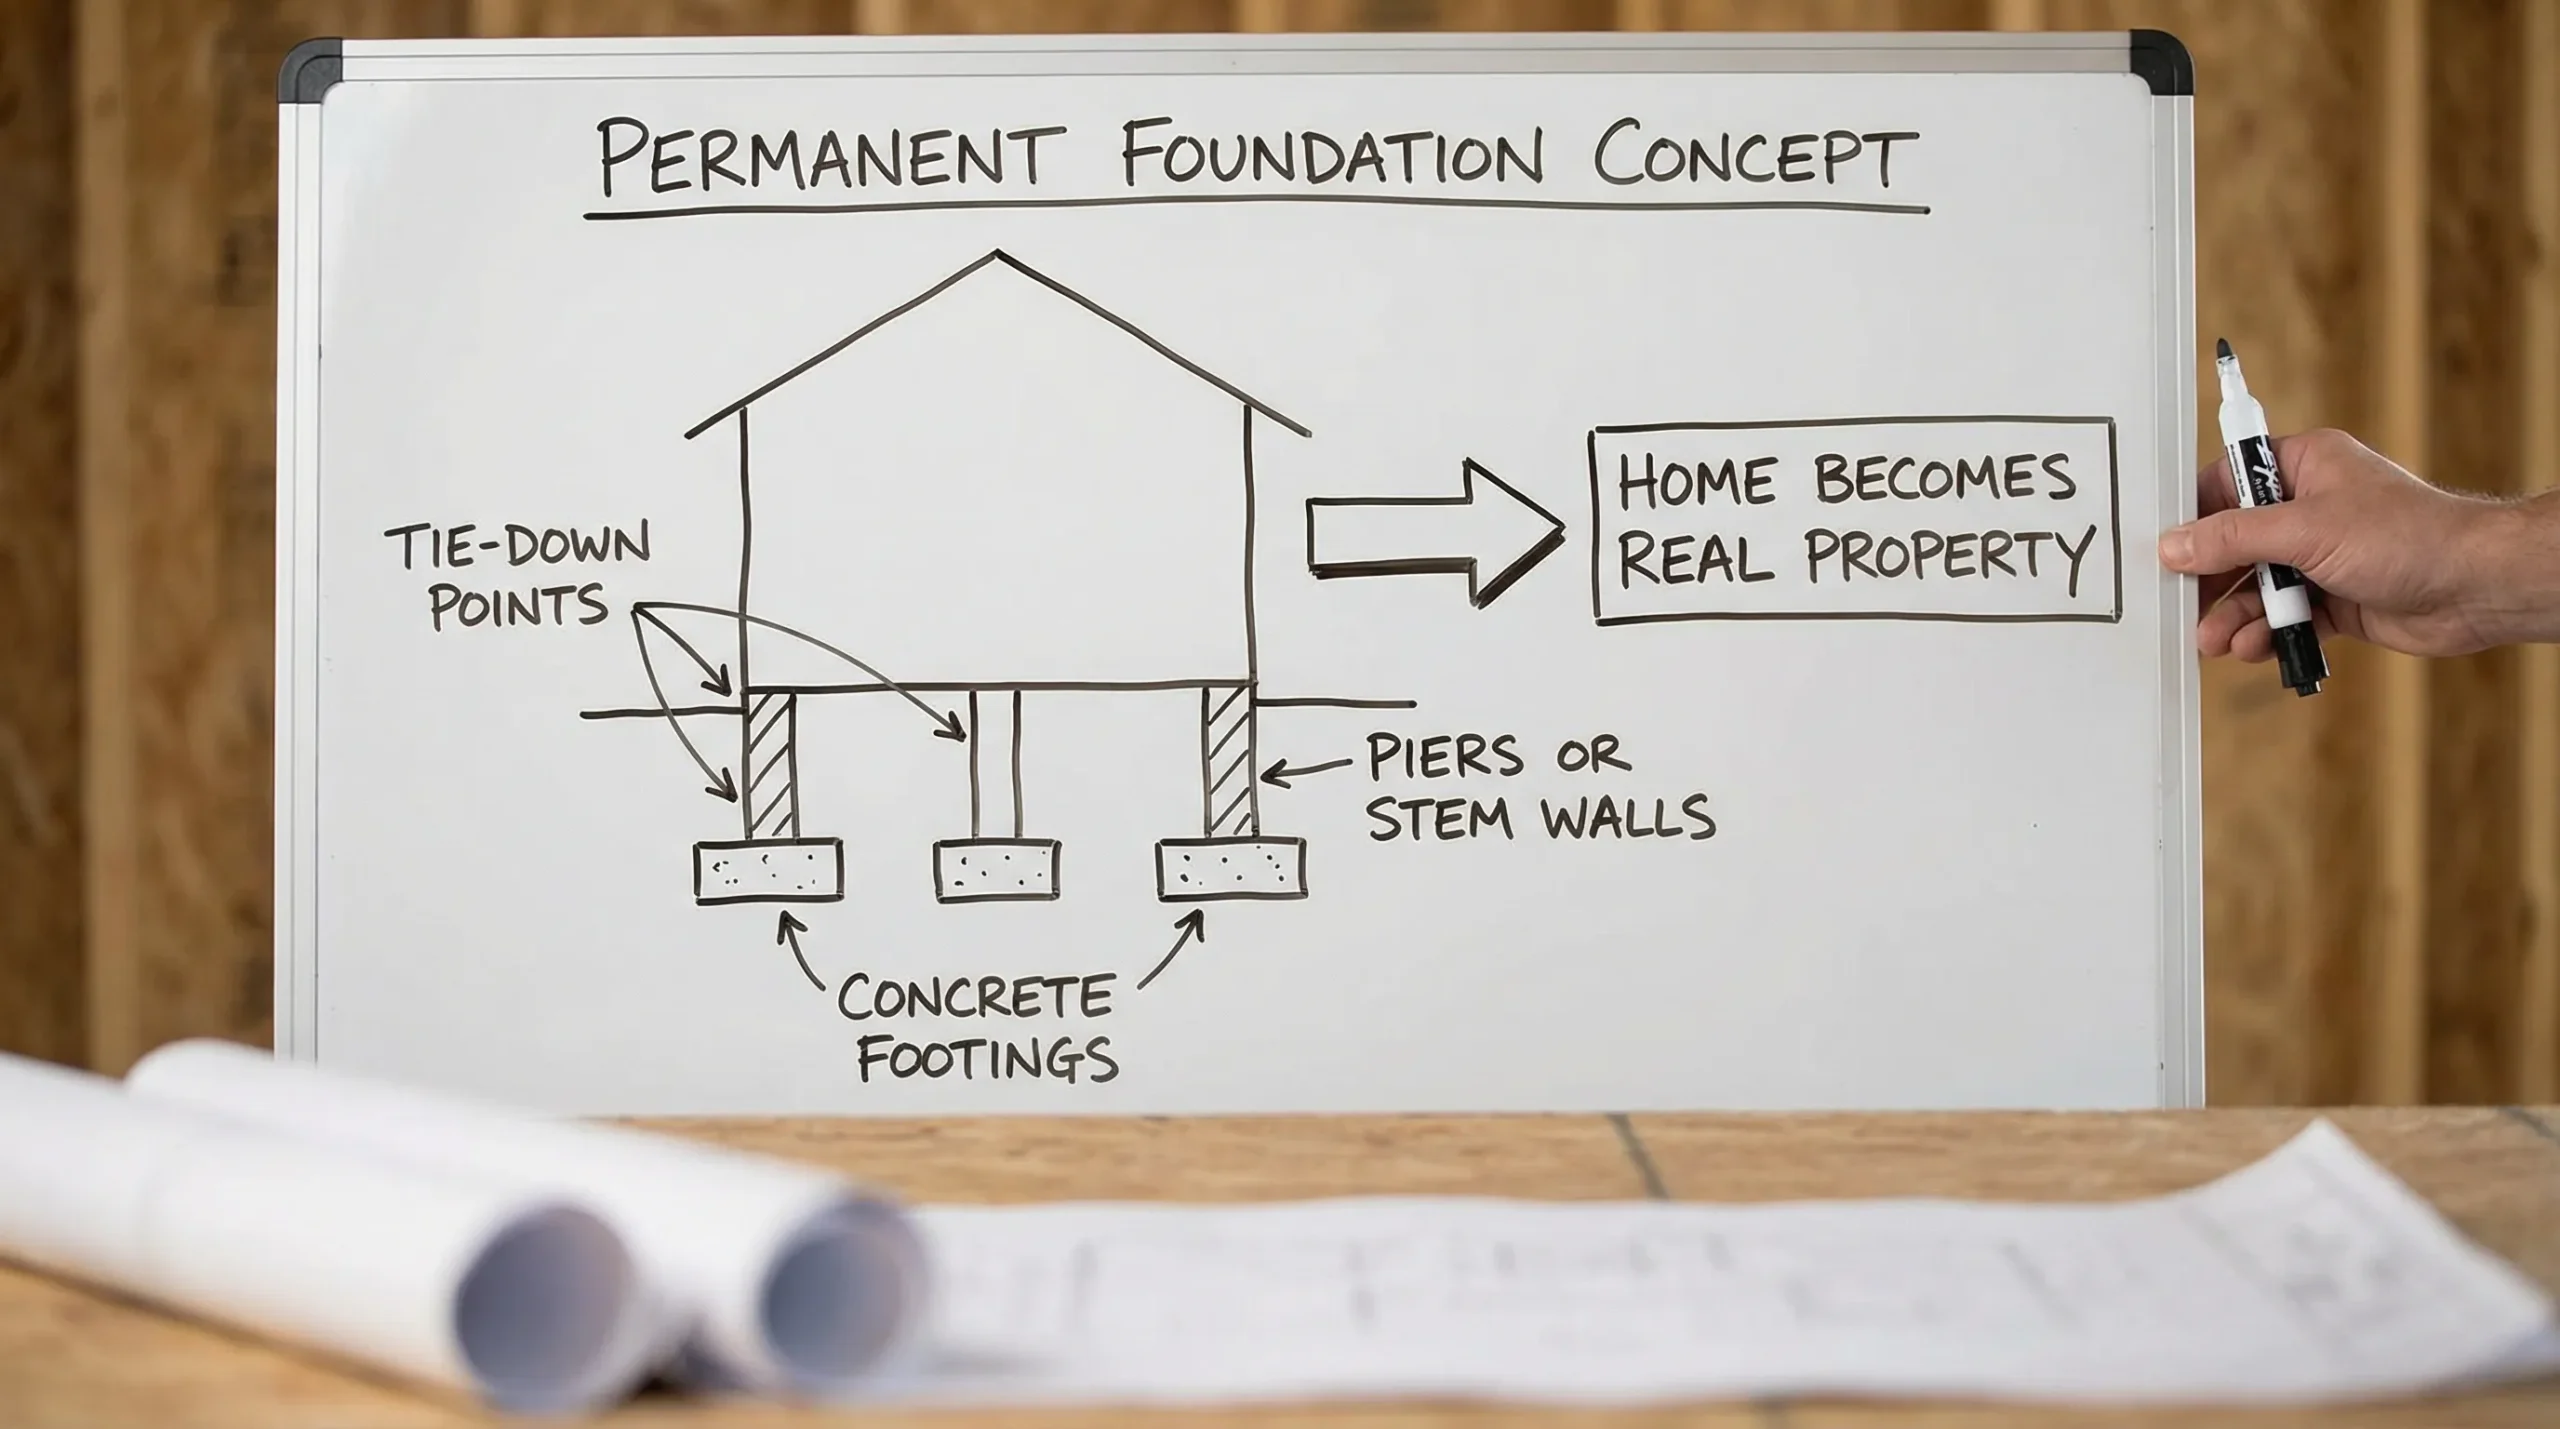
- La casa está en una permanent foundation que cumple con los requisitos de FHA/HUD.
- El prestatario generalmente posee el terreno (o está comprando el terreno con la casa), dependiendo de los requisitos del prestamista.
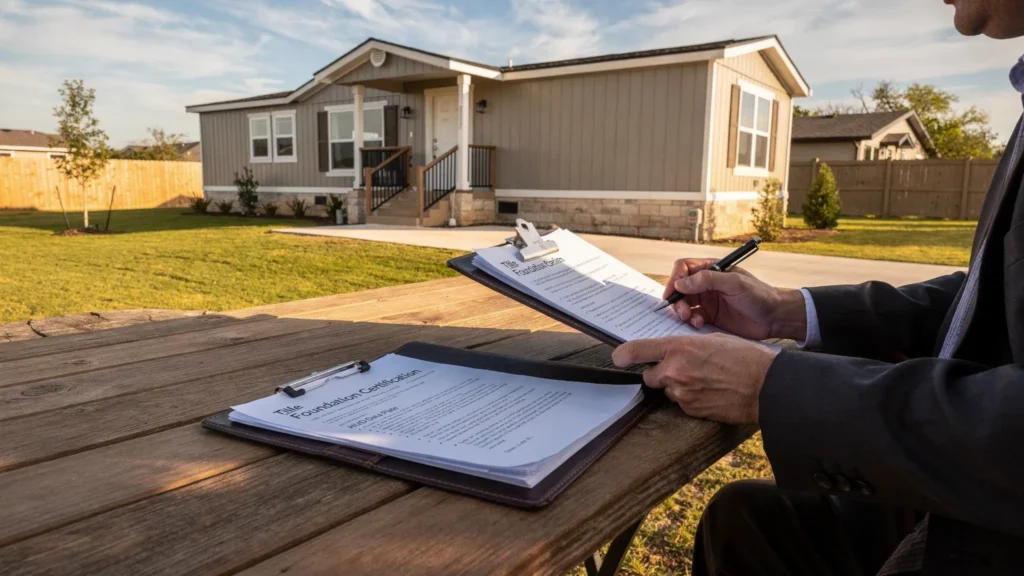
- La casa está clasificada como propiedad real (no propiedad personal), lo que puede requerir pasos estatales específicos.
FHA Título I (solo casa, o casa en una comunidad)
FHA Título I está diseñado para financiar vivienda manufacturada de formas que pueden ser más cercanas al financiamiento de "solo casa".
El Título I se usa a veces cuando:
- Está financiando la casa sin terreno, o
- La casa se colocará en una comunidad de casas manufacturadas (arrendamiento de terreno), y el préstamo se estructura como un préstamo de estilo de propiedad personal.
No todos los prestamistas ofrecen Título I, y los términos/límites pueden diferir del Título II. Homes2Go San Antonio resume estas opciones en su página de financiamiento.
Préstamo FHA para casa modular vs. FHA para MH: las diferencias del mundo real
Aquí está la forma más simple de pensarlo:
- Modular + FHA: generalmente sigue la lógica de "hipoteca normal".
- Manufacturada (MH) + FHA: puede seguir la lógica de hipoteca (Título II) pero añade reglas de propiedad adicionales y documentación. O puede usar Título I, que puede parecer más cercano al financiamiento de "solo casa".
Tabla de comparación rápida
| Tema | Préstamo FHA para casa modular (típico) | FHA para casa manufacturada (MH) Título II (típico) | FHA para casa manufacturada (MH) Título I (típico) |
|---|---|---|---|
| Estándar de construcción | Código de construcción estatal/local | Código HUD Federal | Código HUD Federal |
| Cómo se suscribe comúnmente | Como construida en el sitio | Similar a una hipoteca (con verificaciones específicas para casas manufacturadas) | A menudo similar al financiamiento solo de vivienda (depende del programa) |
| Expectativas de cimentación | Se requiere cimentación permanente para financiamiento hipotecario | Se requiere cimentación permanente (debe cumplir con la guía FHA/HUD) | Puede variar según el prestamista/programa, a menudo no es lo mismo que Título II |
| Terreno | Generalmente incluido (propiedad real) | Generalmente incluido (expectativas de propiedad real) | Puede ser solo vivienda o situaciones de arrendamiento de terreno |
| Titulación/clasificación | Generalmente propiedad real | Debe cumplir con las reglas estatales para ser tratado como propiedad real | A menudo tratado como propiedad personal |
| Enfoque de tasación | A menudo utiliza comparables de construcción en sitio si es apropiado | Utiliza comparables de casas manufacturadas e identificadores HUD | Puede no seguir un flujo de tasación hipotecaria estándar |
Esta es una comparación general, no una cotización de prestamista. Los requisitos exactos pueden variar según los criterios del prestamista y las reglas estatales/locales.
Clasificación de propiedad: «propiedad real» es el punto de pivote
Una razón importante por la que FHA para casas manufacturadas puede parecer más complicado que FHA para modulares es la pregunta: ¿Es la vivienda legalmente propiedad real o propiedad personal?
- Las casas modulares generalmente se configuran para ser propiedad real una vez instaladas.
- Las casas manufacturadas pueden comenzar con un título similar al de un vehículo, y luego convertirse a propiedad real dependiendo del estado.
En Texas, los pasos de clasificación y documentación pueden importar mucho para financiamiento, impuestos y cierre. Si está buscando en San Antonio y considerando una compra de terreno, puede que quiera leer la guía de Homes2Go sobre paquetes de terreno y casa en San Antonio, porque combinar terreno + vivienda puede simplificar la ruta de «propiedad real» para muchos compradores.
Cimentación e instalación: por qué FHA examina más las casas manufacturadas
Los préstamos FHA dependen de que la vivienda sea segura, sólida y confiable, pero las casas manufacturadas reciben atención adicional por la forma en que se construyen y transportan.
Los puntos de verificación comunes del Título II para casas manufacturadas incluyen:
- Cumplimiento de cimentación permanente (FHA hace referencia a la guía de cimentación HUD para vivienda manufacturada).
- Elementos de verificación como etiquetas/marcas HUD y la placa de datos.
- Consistencia de instalación con requisitos estatales e ingeniería, cuando aplique.
Para casas modulares, el prestamista aún se preocupa por la cimentación y la calidad de construcción, pero el flujo de trabajo es más cercano a lo que los prestamistas hacen todos los días para casas construidas en sitio.
Diferencias de tasación: los comparables y la documentación pueden cambiar
Incluso cuando el mismo prestamista FHA ofrece ambas opciones, el proceso de tasación puede diferir.
Tasaciones de casas modulares
Una tasación de casa modular a menudo se parece a una tasación de casa construida en sitio:
- Las ventas comparables pueden incluir casas construidas en sitio (si el mercado lo respalda).
- El tasador se enfoca en elementos típicos de propiedad real como condición, GLA, características, ubicación y reacción del mercado.
Tasaciones de casas manufacturadas (MH)
Las tasaciones de casas manufacturadas a menudo requieren:
- Ventas comparables que también sean casas manufacturadas (cuando estén disponibles).
- Verificación de identificadores HUD.
- Atención más cercana a la cimentación y si la vivienda se trata como propiedad real.
En algunos mercados, encontrar comparables sólidos de casas manufacturadas puede ser más difícil, lo que puede afectar los cronogramas y resultados. Esta es una razón por la que muchos compradores comienzan hablando con un distribuidor y prestamista temprano, antes de enamorarse de una vivienda específica.
Enganche y seguro hipotecario: números similares en titulares, puntos de fricción diferentes
Los consumidores a menudo escuchan sobre FHA porque está asociado con enganches más bajos en comparación con algunos escenarios convencionales. Sin embargo, con las casas manufacturadas, la «fricción» tiene menos que ver con el enganche y más con el cumplimiento de requisitos de propiedad.
Para casas modulares financiadas con una hipoteca FHA estándar, las reglas generalmente son más directas. Para casas manufacturadas, incluso si el prestatario está bien calificado, el trato puede estancarse si la vivienda no puede cumplir con los requisitos de propiedad del Título II.
Para una explicación amigable al consumidor sobre seguros hipotecarios y conceptos básicos de FHA, el los recursos hipotecarios del CFPB son un punto de partida útil.
Qué preguntarle a los prestamistas al comparar FHA modular versus FHA para casas manufacturadas
Antes de solicitar, obtenga respuestas claras a algunas preguntas. Esto puede ahorrar días (o semanas) después.
- ¿Financian casas modulares con una hipoteca FHA estándar? Si es sí, pregunte qué documentación requieren del constructor/instalador.
- ¿Ofrecen FHA Título I o Título II para casas manufacturadas? Muchos prestamistas solo ofrecen uno.
- ¿Qué estándar de cimentación requieren para el Título II de casas manufacturadas? Pregunte cómo documentan el cumplimiento.
- ¿Requieren que el terreno esté incluido? Algunos prestamistas requieren propiedad del terreno para ciertos caminos de préstamo de casas manufacturadas.
- ¿Cómo manejan la titulación y conversión a propiedad real en Texas? El proceso de cierre puede depender de ello.
Homes2Go San Antonio trabaja con prestamistas locales de confianza y proporciona orientación a través del proceso, lo que puede ser especialmente útil si esta es su primera compra. Puede comenzar con su descripción general de opciones de financiamiento de casas manufacturadas.
consejos prácticos específicos de San Antonio (sin la jerga legal)
Los factores locales pueden determinar cuál camino es más fácil.
- Si desea colocar una vivienda en terreno privado, su cronograma puede depender de servicios, acceso, fosa séptica (si es necesario) y permisos locales. Homes2Go cubre estos pasos en su guía de paquetes de terreno y casa.
- Si está considerando una comunidad, confirme sus reglas desde el principio (restricciones de edad, tamaño de la casa, requisitos de faldón, normas exteriores, etc.). Homes2Go ofrece: guía de comprador de casas móviles para San Antonio explica las compensaciones entre comunidad y terreno privado.
Ninguno de estos puntos es único de FHA, pero influyen en si un trato se mantiene en el camino correcto.
¿Entonces cuál es «mejor» para FHA: modular o manufacturada?
Si su objetivo es el camino hipotecario FHA más suave, modular a menudo se comporta más como una compra de vivienda normal, porque:
- La alineación del código de construcción es más familiar para los prestamistas y tasadores.
- Los problemas de título generalmente son más simples.
- Las tasaciones pueden ser más flexibles en algunos vecindarios.
Dicho esto, las casas manufacturadas aún pueden ser un excelente valor, especialmente para compradores que desean opciones listas para mudarse e interiores modernos a un precio más bajo. FHA también puede ser una opción para casas manufacturadas, pero debe esperar requisitos más específicos de propiedad, particularmente con Título II.
Si no está seguro de cuál tipo de vivienda se ajusta a su presupuesto y cronograma, puede ayudar a comparar planos de piso y requisitos de sitio con un especialista antes de asegurar el financiamiento.
Preguntas Frecuentes
¿Puede obtener un préstamo FHA para una casa modular? Sí. En muchos casos, una casa modular puede financiarse con una hipoteca asegurada por FHA estándar, similar a una casa construida en sitio, siempre que cumpla con el código local y los requisitos de propiedad del prestamista.
¿En qué se diferencia un préstamo FHA para una casa modular de FHA para una casa manufacturada (MH)? Las casas modulares generalmente se tratan más como vivienda construida en sitio para suscripción y tasación. Las casas manufacturadas también pueden calificar para FHA, pero a menudo requieren documentación específica del Código HUD, cumplimiento de cimentación permanente y la clasificación de propiedad correcta (especialmente para Título II).
¿Es mejor FHA Título I o Título II para casas manufacturadas? Depende de si está financiando terreno con la vivienda y si la vivienda puede cumplir con los requisitos de propiedad del Título II. Título II es más cercano a una hipoteca tradicional. Título I puede usarse para ciertas situaciones solo de vivienda o de comunidad, dependiendo de la disponibilidad del prestamista.
¿Necesita poseer terreno para usar FHA para una casa manufacturada? A menudo sí para escenarios de Título II, pero los requisitos varían según el prestamista y los detalles del programa. Si está en una comunidad de arrendamiento de terreno, Título I puede ser la dirección FHA más común, si está disponible.
¿Qué puede retrasar el financiamiento FHA en una casa manufacturada? Los problemas comunes incluyen documentación de cimentación, información de etiquetas/placas de datos HUD faltantes, desafíos con ventas comparables para tasación, y pasos de titulación o conversión de propiedad real sin resolver.
Hable con Homes2Go San Antonio sobre opciones amigables con FHA
Si está considerando un préstamo FHA para una casa modular versus financiamiento FHA para una casa manufacturada (MH), la forma más rápida de obtener claridad es hacer coincidir el tipo de vivienda con su plan de terreno, necesidades de cimentación y requisitos del prestamista.
Homes2Go San Antonio puede ayudarle a comparar modelos, revisar planos de piso y conectarse con prestamistas locales de confianza que entiendan vivienda manufacturada. Comience aquí:
- Explore opciones de financiamiento en el página de financiamiento de Homes2Go SA
- Si está considerando terreno, use el guía de paquetes de terreno y casa
- Para consejos generales de compra, lea el guía de comprador de casas móviles de San Antonio
Cuando esté listo, comuníquese a través del sitio para discutir su presupuesto y cuál ruta FHA es más realista para su cronograma.
 FHA hipoteca para casa manufacturada: Title y Foundation
 Renta de Lote para Casa Móvil: Lo Que Incluye en Texas







