

El financiamiento FHA puede ser una opción fuerte para compradores que quieren una casa manufacturada doble ancho, especialmente si planean colocarla en terreno y usar la casa como su residencia principal. Pero la aprobación FHA no se basa solo en el plano. La casa, cimentación, terreno, registros de título, tasación, y prestatario todos deben cumplir con requisitos específicos.
La buena noticia es que las casas doble ancho frecuentemente se ajustan bien a las expectativas de tamaño y habitabilidad FHA. Usualmente ofrecen más pies cuadrados, planos más convencionales, y más espacio para familias que casas más pequeñas de una sección. El desafío es que un doble ancho se hace de dos secciones transportables, lo que significa que el prestamista puede revisar de cerca las etiquetas HUD, instalación, la línea de unión entre las secciones, y la cimentación permanente.
A continuación hay una explicación práctica de las reglas FHA para casas móviles doble ancho, escrita para compradores que quieren entender qué debe ser verdad antes de que soliciten.
Primero, FHA usualmente significa casa manufacturada, no casa móvil antigua
Muchos compradores dicen casa móvil cuando están comprando un doble ancho. En lenguaje FHA, el término importante es usualmente casa manufacturada. Una casa manufacturada se construye según el Código HUD federal, que aplica a casas construidas en o después del 15 de junio de 1976. HUD explica que las casas manufacturadas se construyen según estándares federales de construcción y seguridad a través de su Programa de Casas Manufacturadas.
Esa fecha importa. Una casa móvil anterior a 1976 generalmente no calificará para financiamiento de casa manufacturada FHA porque no fue construida bajo el Código HUD. Un doble ancho más nuevo puede ser elegible, pero solo si la casa y sitio cumplen con los requisitos FHA.
FHA no tiene un programa de préstamo solo para doble ancho. En su lugar, un doble ancho se trata como una casa manufacturada de múltiples secciones. Las mismas amplias reglas FHA de casas manufacturadas aplican, con atención extra al hecho de que la casa tiene dos secciones que deben ser adecuadamente unidas, soportadas, y documentadas.
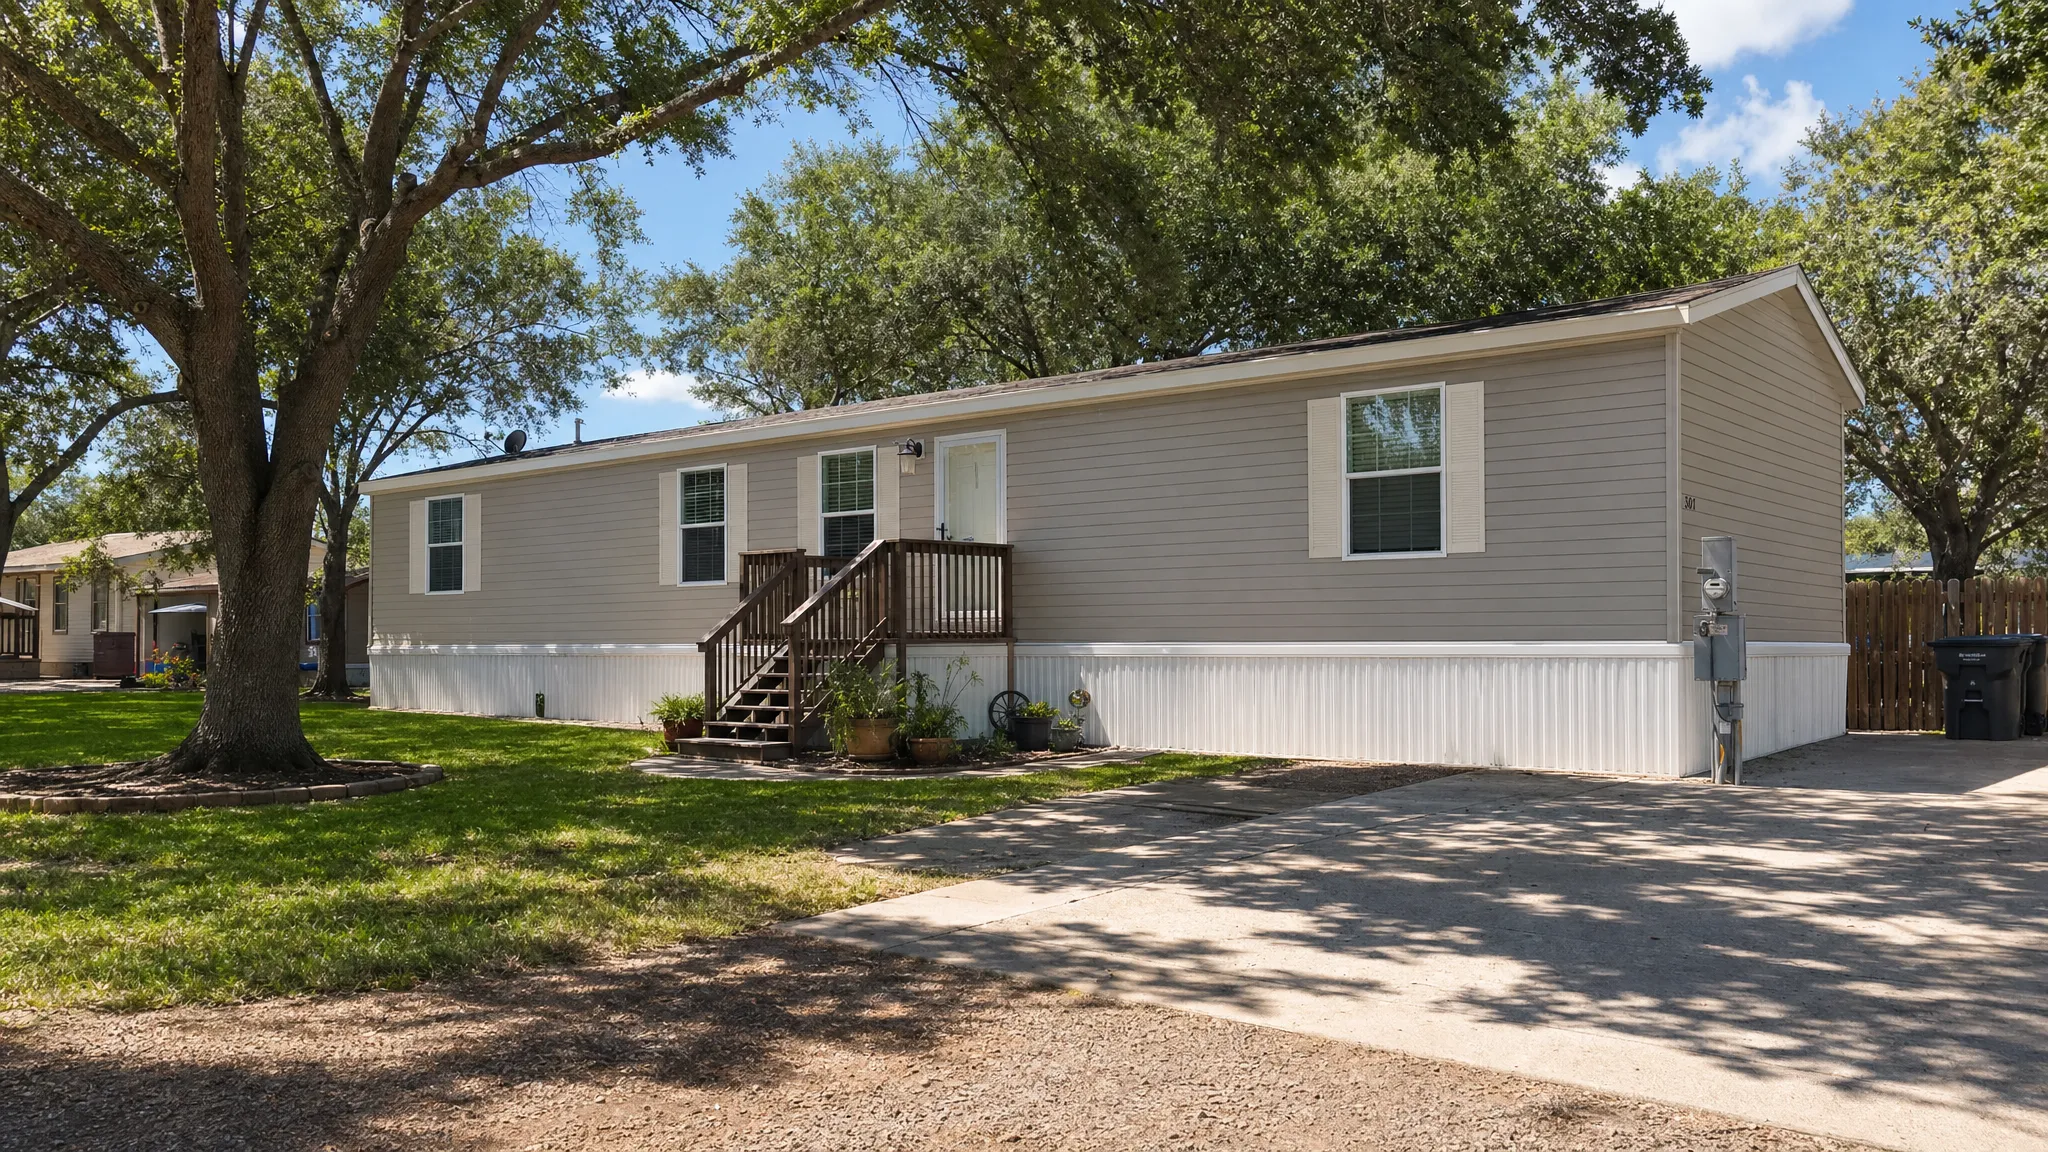
Lista de verificación de elegibilidad FHA para una casa móvil doble ancho
La decisión exacta de suscripción pertenece al prestamista, y los prestamistas pueden tener reglas adicionales. Aun así, la mayoría de aprobaciones FHA doble ancho comienzan con la misma lista básica.
| Regla FHA o elemento de revisión | Qué el prestamista usualmente necesita confirmar | Por qué importa para un doble ancho |
|---|---|---|
| Construcción con código HUD | La casa fue construida en o después del 15 de junio de 1976 y tiene etiquetas de certificación HUD | La elegibilidad de vivienda manufacturada FHA comienza con cumplimiento del Código HUD |
| Tamaño mínimo | La casa tiene al menos 400 pies cuadrados de área de vida | La mayoría de dobles anchos cumplen esto, pero el prestamista aún lo verifica |
| Primary residence | El comprador vivirá en la casa como residencia principal | El financiamiento FHA es generalmente para vivienda ocupada por propietario |
| Etiquetas HUD | Cada sección transportable tiene su propia etiqueta de certificación HUD exterior | Un doble ancho típicamente tiene dos secciones, así que etiquetas faltantes pueden retrasar la aprobación |
| Placa de datos | La casa tiene una placa de datos o verificación aceptable mostrando modelo, número de serie, zona de viento, y otros detalles | La placa de datos ayuda a confirmar que la casa fue construida para las condiciones correctas |
| Cimentación permanente | La casa está instalada en una cimentación permanente aceptable para FHA | El financiamiento hipotecario FHA Título II usualmente requiere fijación permanente a la tierra |
| Estatus de propiedad real | La casa y terreno se tratan como bienes raíces para financiamiento FHA estilo hipoteca | Los problemas de título son una razón común para que los préstamos de casas manufacturadas se estanquen |
| Tasación FHA | La propiedad cumple con estándares FHA de salud, seguridad, seguridad, y comerciabilidad | El tasador revisa condición, valor, y aceptabilidad de propiedad |
| Cumplimiento local | El sitio cumple con requisitos de zonificación, permisos, servicios, inundación, y acceso | Los problemas locales pueden afectar tanto la aprobación como el cronograma de mudanza |
Para la fuente oficial detrás de los requisitos de familia única de FHA, los compradores y prestamistas confían en HUD Single Family Housing Policy Handbook 4000.1. Porque las reglas FHA y superposiciones de prestamista pueden cambiar, siempre confirme detalles con un prestamista aprobado por FHA antes de hacer una oferta final.
FHA Título I versus FHA Título II para casas doble ancho
Uno de los puntos de confusión más grandes es si un comprador necesita financiamiento FHA Título I o FHA Título II. Ambos pueden involucrar casas manufacturadas, pero no son lo mismo.
FHA Título II es la opción estilo hipoteca que la mayoría de compradores piensan cuando escuchan préstamo FHA. Se usa comúnmente cuando la casa manufacturada y terreno se financian juntos como propiedad real. Si está comprando un doble ancho en terreno, o comprando un paquete de tierra-y-casa, esta puede ser la ruta que su prestamista evalúa.
FHA Título I está diseñado para préstamos de casas manufacturadas que pueden involucrar solo la casa, solo un lote, o la casa y lote. HUD proporciona información sobre el Programa de Préstamo de Casas Manufacturadas Título I, pero no todos los prestamistas lo ofrecen. Si planea colocar un doble ancho en una comunidad de lote arrendado, Título I u otra opción de financiamiento solo de casa puede ser más realista que una hipoteca FHA estándar.
| Ruta de financiamiento | Frecuentemente se ajusta | Problema clave a revisar |
|---|---|---|
| FHA Título II | Doble ancho más terreno, clasificado como propiedad real | Cimentación, entrega de título, tasación, y elegibilidad de terreno deben alinearse |
| FHA Título I | Financiamiento de casa manufacturada que puede no incluir propiedad de terreno tradicional | Disponibilidad de prestamista, límites de programa, reglas de arrendamiento de lote, y requisitos de instalación de casa |
| Préstamo chattel u otro préstamo solo de casa | Doble ancho en una comunidad de casas manufacturadas o en terreno arrendado | Usualmente no es lo mismo que financiamiento hipotecario FHA, así que compare pago, término, y costo total |
Para una vista más amplia de opciones de préstamo, Homes2Go San Antonio página de financiamiento de hogar manufacturado explica rutas comunes tales como préstamos FHA, VA, USDA, convencionales, y chattel.
Las reglas de cimentación son una parte importante de la aprobación FHA
Para financiamiento FHA Título II, el doble ancho debe estar permanentemente fijado a una cimentación aceptable. Esto no es solo sobre añadir falda o poner la casa en bloques. FHA busca un sistema de cimentación que soporte la casa, resista movimiento, y sea apropiado para el sitio.
Una cimentación permanente puede involucrar zapatas, pilares, anclajes, amarres, elementos perimetrales, y conexiones de servicios apropiadas. Las ruedas, ejes, y componentes de remolque típicamente se remueven. La casa debe instalarse según estándares aplicables, requisitos locales, e instrucciones del fabricante.
Para casas doble ancho, la línea de unión es especialmente importante. Esto es donde las dos secciones se encuentran. Si la casa no está adecuadamente unida, sellada, nivelada, y soportada, puede crear preocupaciones estructurales, infiltración de agua, piso, techo, o tasación. Los prestamistas pueden requerir una certificación de cimentación de ingeniero confirmando que la cimentación cumple con las expectativas FHA.
Algunos problemas relacionados con la cimentación pueden convertirse en rompedores de trato:
- La casa está sentada en una configuración temporal en lugar de una cimentación permanente.
- Las secciones no están adecuadamente alineadas, conectadas, o selladas.
- La casa tiene adiciones que pueden afectar la integridad estructural.
- La cimentación no puede ser certificada por un profesional calificado.
- La casa fue movida después de haber sido previamente instalada en otro sitio, lo que frecuentemente es un problema para financiamiento FHA Título II.
Si está considerando un doble ancho usado, pregunte temprano si alguna vez ha sido reubicado después de su instalación original. Ese detalle puede cambiar sus opciones de financiamiento.
Las etiquetas HUD y placas de datos importan más en un doble ancho
Un doble ancho usualmente tiene dos etiquetas de certificación HUD, una en cada sección transportable. Estas son las etiquetas de metal rojo fijadas al exterior de la casa. Muestran que cada sección fue construida según estándares de Código HUD.
La placa de datos también es importante. Se encuentra comúnmente dentro de la casa, tal como en un gabinete de cocina, closet de recámara, área de servicios, o área del panel eléctrico. La placa de datos incluye información tal como el fabricante, número de serie, modelo, carga del techo, zona de viento, zona térmica, y otros detalles de construcción.
Si faltan etiquetas o placas de datos, el trato no siempre está muerto, pero el prestamista puede requerir verificación de terceros. Eso puede añadir tiempo y costo. Para un doble ancho, es sabio verificar ambas secciones antes de gastar dinero en inspecciones, tasaciones, o planes de mudanza.
Estado de propiedad real y registros de título de Texas
Para financiamiento hipotecario FHA Título II, la casa generalmente necesita ser parte de los bienes raíces. En términos prácticos, el doble ancho y el terreno se tratan juntos en lugar de que la casa se trate solo como propiedad personal.
En Texas, los registros de propiedad de vivienda manufacturada se manejan a través de la Texas Department of Housing and Community Affairs Manufactured Housing Division. El estado usa un proceso de Declaración de Propiedad, y los compradores pueden aprender más a través de la TDHCA Manufactured Housing Division. Si la casa está siendo convertida a propiedad real, los registros de título y propiedad deben manejarse correctamente.
Esta es una razón por la que los compradores deben involucrar al prestamista, minorista, compañía de títulos, y funcionarios locales temprano. Un doble ancho puede ser hermoso, asequible, y estructuralmente sólido, pero si la documentación no coincide con el tipo de préstamo, el cierre puede ser retrasado.
Para compradores del área de San Antonio, este problema frecuentemente surge en tres situaciones. Primero, el comprador es propietario de terreno y quiere colocar un nuevo doble ancho en él. Segundo, el comprador está comprando terreno y casa juntos. Tercero, el comprador quiere un doble ancho en una comunidad donde el terreno está arrendado. Cada situación puede pedir una estrategia de financiamiento diferente.
Qué busca el tasador FHA
Una tasación FHA no es una inspección completa de la casa, pero es más que una simple estimación de valor. El tasador revisa si la propiedad parece cumplir con los estándares de propiedad mínimos de FHA y si respalda el monto del préstamo.
Para una casa manufacturada de doble ancho, el tasador puede revisar la condición de la casa, las etiquetas HUD, los cimientos, los servicios, el acceso, el drenaje del sitio, los artículos de seguridad y las ventas comparables. La propiedad debe tener acceso seguro, servicios funcionales, sistemas aceptables de agua y aguas residuales, y ninguna condición evidente que amenace la salud o la seguridad.
Los problemas comunes relacionados con la tasación incluyen revestimiento dañado, problemas de techo, escalones o pasamanos faltantes, cableado expuesto, problemas de plomería, daño por humedad, ventanas rotas o trabajo de instalación incompleto. Estos artículos pueden necesitar ser reparados antes del cierre.
Aquí es donde las casas listas para habitar pueden hacer el proceso más suave. Una casa que ya está correctamente instalada, documentada y lista para ocupación es a menudo más fácil de financiar que una casa con trabajo de sitio incompleto o registros poco claros.
Consideraciones de San Antonio para compradores de casas de doble ancho FHA
San Antonio y las comunidades circundantes ofrecen varios caminos hacia la propiedad de casas manufacturadas, incluyendo terreno privado, paquetes de terreno y casa, y comunidades de casas manufacturadas. Cada camino puede funcionar, pero cada uno tiene consideraciones de FHA diferentes.
Si está comprando terreno, mire más allá del precio de compra. El prestamista puede preocuparse por el acceso, los servicios, el estado de la llanura de inundación, la zonificación, la viabilidad séptica y si el sitio está listo para una casa manufacturada. En South Texas, el drenaje, las condiciones del suelo, la exposición al calor y la instalación de servicios también pueden afectar la comodidad y el costo a largo plazo.
Si está eligiendo una comunidad, asegúrese de que la comunidad acepte el tamaño, la edad y el tipo de doble ancho que desea. También pregunte si los términos del arrendamiento del lote son compatibles con su financiamiento. Muchos arrendamientos ordinarios de lotes no funcionan como la propiedad de terrenos, por lo que la ruta de financiamiento puede ser diferente.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas, revisar planos detallados, explorar opciones de financiamiento flexible y conectar con prestamistas locales de confianza. Si está intentando emparejar un doble ancho con terreno, también puede encontrar útil esta guía para paquetes de terreno y casa en San Antonio útil.
Razones comunes por las que los tratos de casas de doble ancho FHA se retrasan
La mayoría de los retrasos de FHA no son causados por el hecho de que la casa sea de doble ancho. Son causados por documentos faltantes, problemas de título, problemas de sitio o preocupaciones de instalación.
| Riesgo de retraso o rechazo | Por qué sucede | Cómo reducir el riesgo |
|---|---|---|
| Etiqueta HUD faltante | Una o ambas etiquetas de sección se han ido o no se pueden leer | Verifique las etiquetas antes de solicitar y pregunte sobre opciones de verificación temprano |
| Sin placa de datos | El prestamista no puede verificar fácilmente las especificaciones de la casa | Busque dentro de armarios, closets, áreas de servicios y áreas del panel eléctrico |
| Preocupaciones de cimientos | La casa no está en una base permanente aceptable por FHA | Obtenga una revisión de los requisitos de cimientos antes de ordenar la tasación |
| Estado de propiedad personal | La casa no ha sido debidamente convertida para financiamiento Título II | Coordine los requisitos de título, terreno y prestamista temprano |
| Reubicación previa | La casa usada puede haber sido movida después de la instalación inicial | Pregunte por el historial de la casa antes de hacer un compromiso |
| Problemas de sitio | Los problemas de servicios, acceso, séptico, zonificación o llanura de inundación no se resuelven | Verifique la preparación del terreno antes de finalizar la casa y el plan de préstamo |
| Superposiciones de prestamista | El prestamista tiene reglas más allá de los mínimos de FHA | Trabaje con prestamistas con experiencia en casas manufacturadas |
Si desea una descripción más general de los requisitos de vivienda manufacturada FHA, Homes2Go también tiene una lista de verificación de requisitos de casas manufacturadas FHA.
Un plan simple de preaprobación antes de comprar
Antes de enamorarse de un plano, ayuda saber qué requerirá su prestamista. Un doble ancho puede calificar, pero la mejor experiencia proviene de verificar la casa, el terreno y el financiamiento juntos.
- Elija la ruta de financiamiento probable primero: Pregunte si su situación se ajusta a FHA Título II, FHA Título I, financiamiento chattel, VA, USDA u otra opción.
- Verifique el estado del Código HUD de la casa: Confirme la fecha de construcción, las etiquetas HUD, la placa de datos, los números de serie y si la casa es nueva o usada.
- Confirme la configuración del terreno o comunidad: Determine si será propietario del terreno, arrendará un lote o comprará un paquete de terreno y casa.
- Revise los requisitos de cimientos temprano: No asuma que una instalación está lista para FHA solo porque la casa está nivelada y con faldón.
- Presupueste más allá del precio de la casa: Incluya terreno, entrega, instalación, servicios, impuestos, seguros, seguro de hipoteca, renta del lote si aplica y gastos de cierre.
- Trabaje con profesionales de casas manufacturadas: Elija un minorista y prestamista familiarizado con las reglas de FHA para vivienda manufacturada.
Este enfoque paso a paso puede ahorrar semanas de frustración. También puede ayudarle a comparar casas por costo mensual verdadero en lugar de solo el precio etiqueta.
Preguntas Frecuentes
¿Puede comprar una casa móvil de doble ancho con un préstamo FHA? Sí, si la casa es una casa manufacturada de Código HUD, cumple con los requisitos de propiedad de FHA, está correctamente instalada y el prestatario califica. Para FHA Título II, la casa y el terreno generalmente necesitan ser tratados como propiedad real.
¿Requiere FHA una base permanente para un doble ancho? Para financiamiento de hipoteca FHA Título II, sí. La casa generalmente debe estar permanentemente adherida a una base aceptable, y el prestamista puede requerir una certificación de ingeniero.
¿Cuántas etiquetas HUD debe tener un doble ancho? Un doble ancho típicamente tiene una etiqueta de certificación HUD en cada sección transportable, por lo que los compradores deben esperar dos etiquetas HUD exteriores. Las etiquetas faltantes pueden requerir verificación adicional.
¿Puede un doble ancho usado calificar para financiamiento FHA? Puede ser, pero la casa debe cumplir con los requisitos de FHA. La edad, la condición, el estado del título, los cimientos, las etiquetas HUD y el historial de reubicación son importantes. Una casa usada que fue movida después de instalación previa puede ser difícil o imposible de financiar con FHA Título II.
¿Puedo usar FHA para un doble ancho en un parque de casas móviles? Depende del tipo de préstamo y del arreglo del terreno. FHA Título II es generalmente más fácil cuando la casa y el terreno se financian juntos como propiedad real. Una comunidad de lote arrendado puede requerir FHA Título I u otra opción de financiamiento solo para la casa.
¿Qué enganche se necesita para un préstamo FHA de doble ancho? Los préstamos FHA Título II pueden permitir un enganche tan bajo como 3.5% para prestatarios calificados, pero el crédito, los ingresos, la relación deuda-ingreso, la elegibilidad de la propiedad y las superposiciones de prestamista afectan la aprobación.
Obtenga ayuda para encontrar un doble ancho amigable con FHA en San Antonio
Las reglas de FHA pueden parecer complicadas, pero no tiene que clasificarlas solo. La clave es hacer coincidir la casa de doble ancho correcta con el terreno correcto, plan de cimientos, documentación y prestamista desde el principio.
Homes2Go San Antonio ofrece una amplia selección de modelos de casas manufacturadas, interiores modernos, diseños eficientes en energía, planos detallados, orientación experta y acceso a opciones de financiamiento a través de prestamistas locales de confianza. Ya sea un comprador por primera vez o comparando posibilidades de terreno y casa, el equipo puede ayudarle a comprender qué casas y configuraciones es más probable que se ajusten a sus objetivos de financiamiento.
¿Listo para explorar casas manufacturadas de doble ancho en el área de San Antonio? Visite Homes2Go San Antonio para comenzar a comparar casas y opciones de financiamiento.
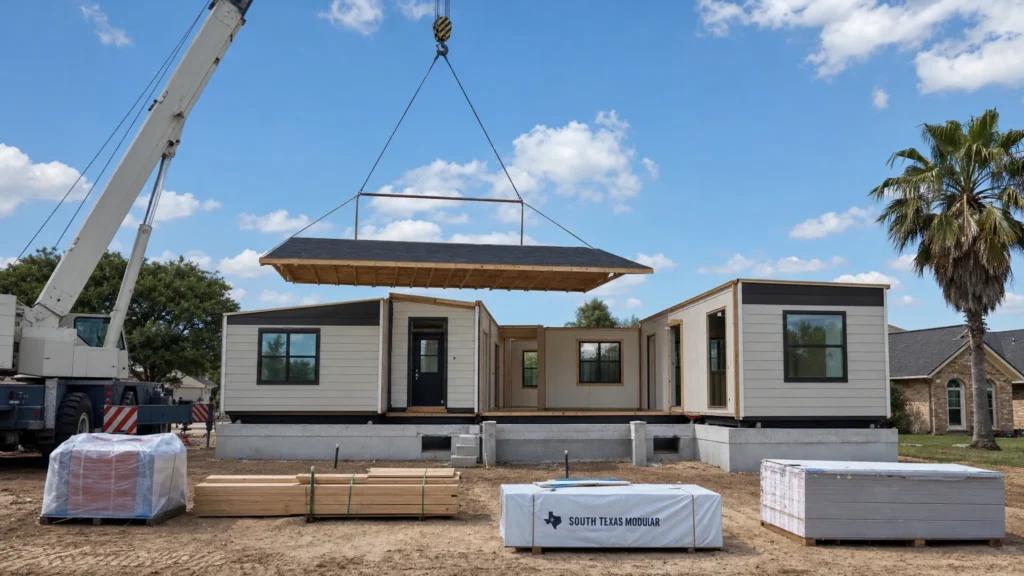 Cómo funcionan los préstamos FHA para casas prefabricadas
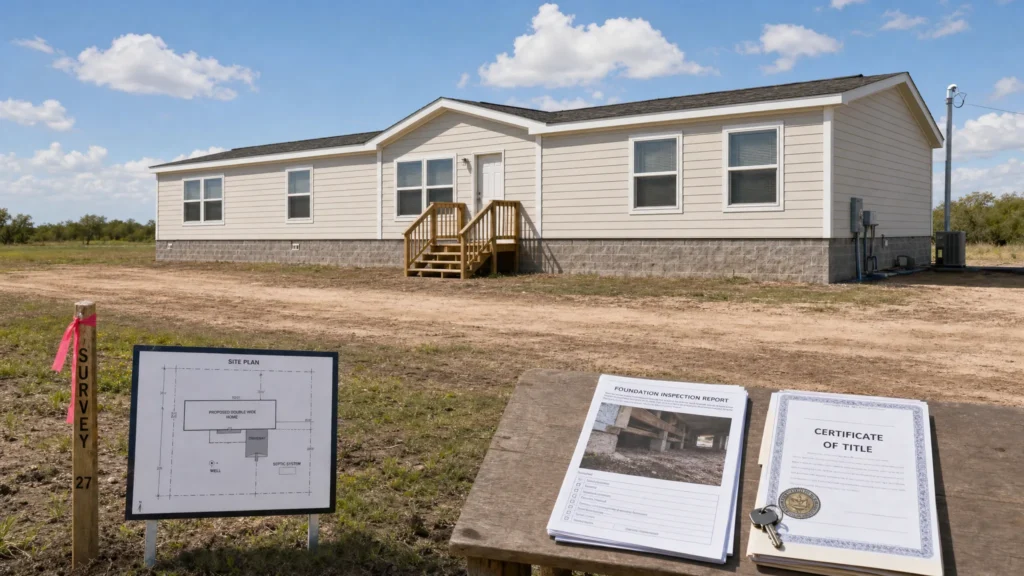 FHA para Casas de Doble Ancho: Pasos Clave para la Aprobación







