

Comprar una casa manufacturada con un préstamo FHA puede ser un excelente camino hacia la propiedad de la vivienda, pero solo si la casa, el terreno, y la documentación se alinean con las reglas FHA. En 2026, la mayoría de sorpresas de "último minuto" siguen dependiendo de los mismos pocos problemas: etiquetas HUD faltantes, la casa no está vinculada al terreno como propiedad real, o detalles de cimentación y título que no cumplen con los requisitos del prestamista.
Esta guía desglosa Requisitos FHA para casas manufacturadas en una lista de verificación práctica de 2026 que puede usar antes de solicitar.
Primero, confirme que está comprando una "casa manufacturada" (no solo "móvil")
Las reglas de financiamiento FHA se escriben alrededor de casas manufacturadas de Código HUD, lo que significa que la casa fue construida con estándares de construcción federal y debe tener:
- A Etiqueta de Certificación HUD (a menudo llamada la etiqueta HUD) en el exterior de cada sección
- A placa de datos (generalmente dentro de la casa) con detalles clave como fabricante, número de serie, zona de viento, carga del techo, y zona térmica
En la mayoría de casos, FHA requiere que la casa sea construida en o después del 15 de junio de 1976 (el inicio del estándar de Código HUD).
Si no está seguro de lo que está viendo, pida al vendedor o distribuidor que le ayude a ubicar la(s) etiqueta(s) HUD y la placa de datos temprano. Ahorra tiempo y previene retrasos en tasación y suscripción.
Opciones de préstamos FHA para casas manufacturadas en 2026 (Título I vs Título II)
Hay dos caminos FHA comunes. El correcto depende de si está comprando solo la casa o la casa y el terreno juntos.
| Opción FHA | Qué puede financiar | Caso de uso común | Gran requisito a planificar |
|---|---|---|---|
| FHA Título I (Préstamo de Casa Manufacturada) | Solo casa, o casa más lote (varía por prestamista) | Comunidad de renta de lote o cuando usted no es dueño del terreno | No todos los prestamistas lo ofrecen, y los términos pueden variar por prestamista |
| FHA Título II (Hipoteca asegurada por FHA) | Típicamente casa + terreno como propiedad real | Usted es dueño (o está comprando) del terreno con la casa | Cimentación permanente y la casa generalmente debe estar titulada como propiedad real |
Para contexto oficial del programa, vea el resumen de HUD de los programas FHA en el Sitio del Departamento de Vivienda y Desarrollo Urbano de EE.UU. (HUD).
Lista de verificación 2026: Requisitos FHA para casas manufacturadas
Use esta sección como lista de verificación previa a la solicitud. No todos los detalles aplican a cada tipo de préstamo, y los prestamistas pueden agregar restricciones, pero estos son los requisitos más comúnmente impulsados por FHA.
1) Elegibilidad del hogar (Código HUD, tamaño, y condición)
En general, la casa manufacturada debe:
- Be Cumplir con Código HUD (construida el 15 de junio de 1976 o después)
- Tener identificadores de documentación HUD (etiqueta(s) HUD y placa de datos)
- Be un de una unidad vivienda (configuración típica unifamiliar)
- Sea adecuada para vivir todo el año y cumpla con estándares básicos de propiedad requeridos por tasación FHA
El estado importa. Los préstamos FHA dependen de una tasación FHA que evalúa seguridad, solidez, y protección. Si la casa tiene peligros mayores (falla de techo, problemas eléctricos, barandillas faltantes en entradas elevadas, etc.), las reparaciones pueden ser requeridas antes del cierre.
Dónde la gente se queda atrapada:
- Las etiquetas HUD fueron removidas durante trabajo de remodelación y no pueden ser verificadas
- La placa de datos falta y el tasador no puede confirmar detalles
- La casa tiene adiciones sin permiso que crean preocupaciones de seguridad o estructurales
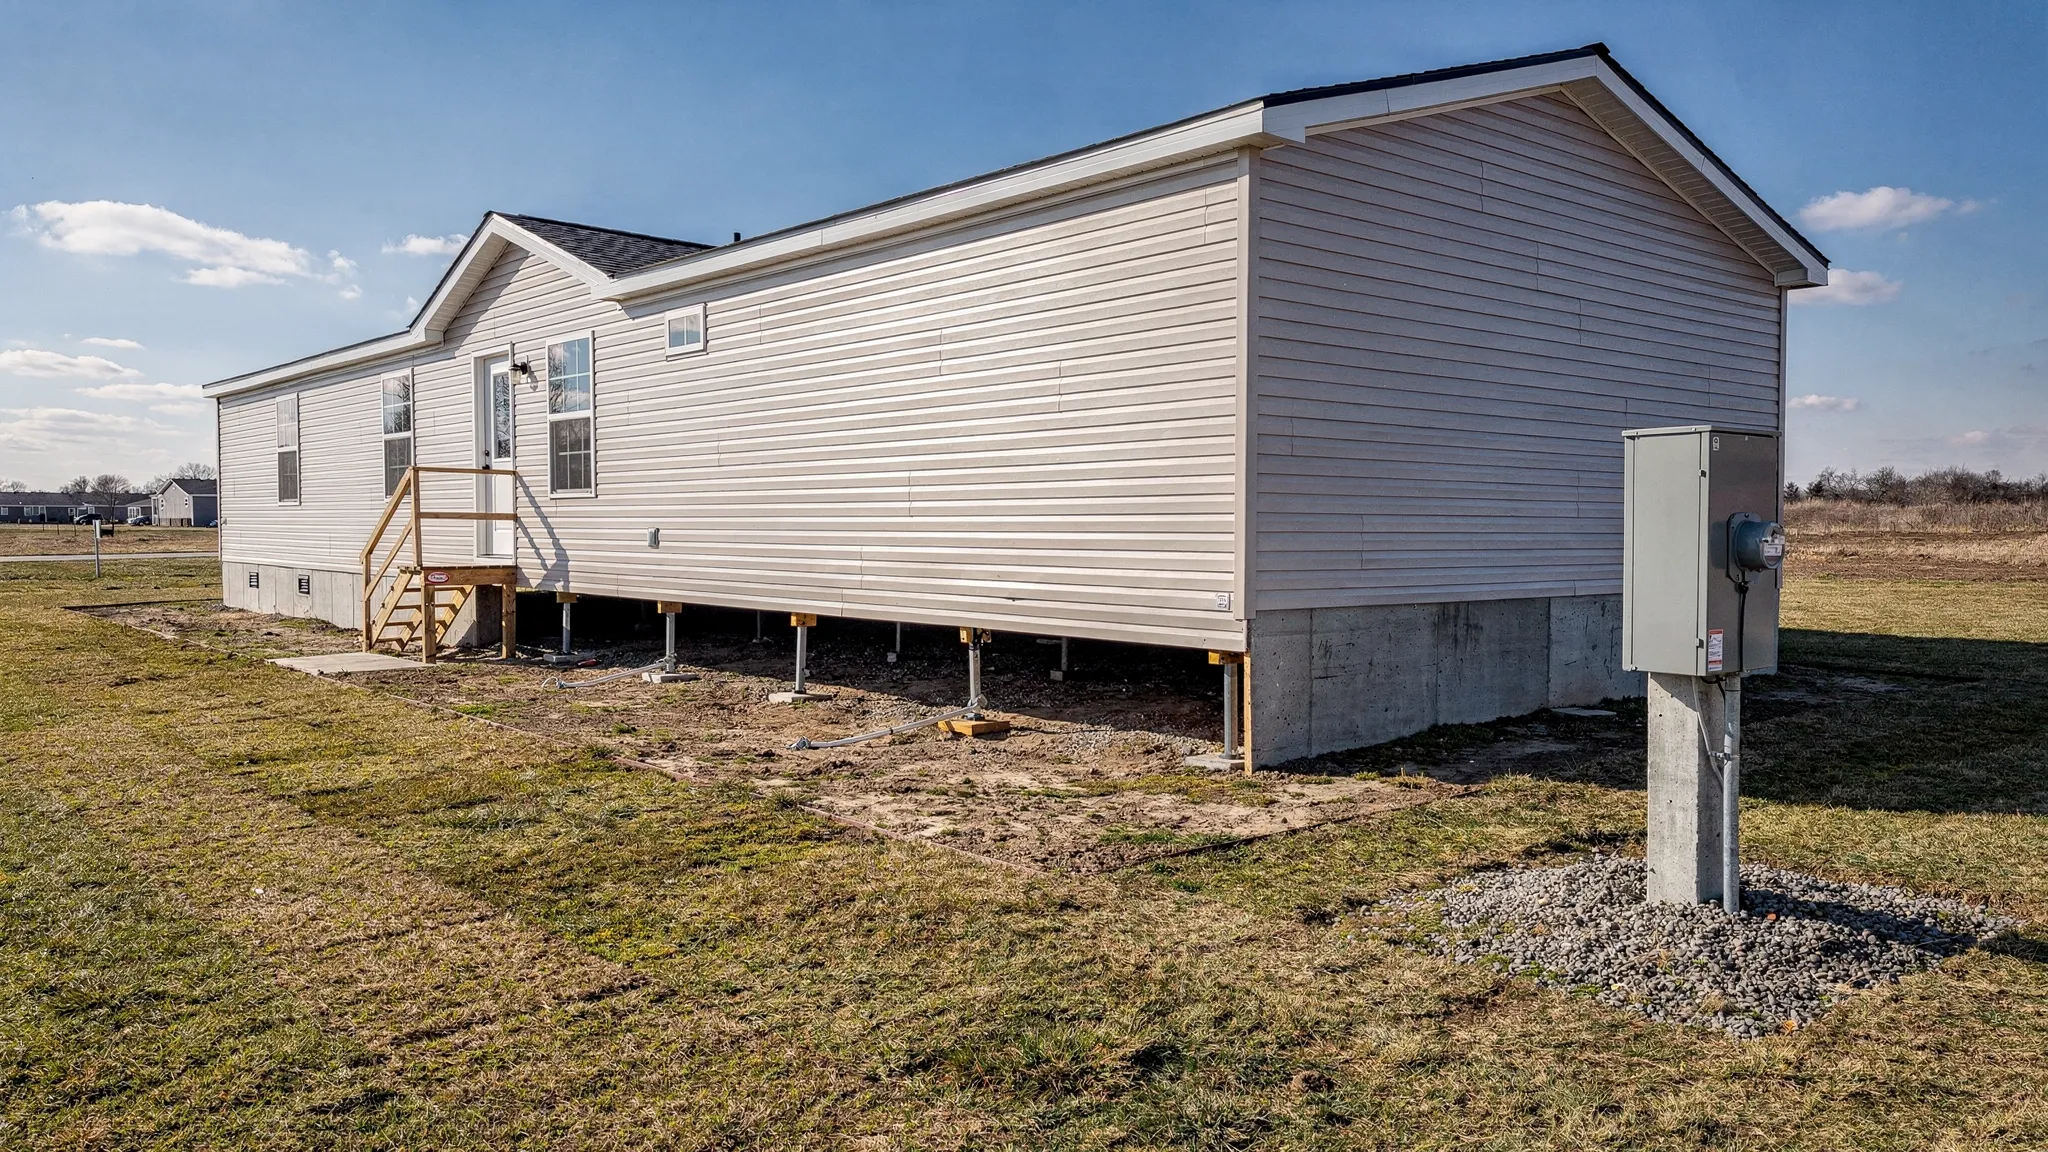
2) Requisitos de cimentación e instalación (crítico para Título II)
Para la mayoría de hipotecas FHA Título II, la casa generalmente debe ser:
- Permanently affixed una cimentación conforme
- Instalada de acuerdo con requisitos estatales y locales
- Respaldada por documentación que los prestamistas reconocen (a menudo una certificación de ingeniero o cimentación basada en orientación HUD)
HUD tiene estándares duraderos para cimentaciones permanentes para vivienda manufacturada. Muchos prestamistas e ingenieros hacen referencia a la orientación de cimentación de HUD (comúnmente asociada con la "Guía de Cimentaciones Permanentes para Vivienda Manufacturada"). Si está intentando financiar con Título II, asuma que necesitará documentación de cimentación clara y plánela temprano.
Consejo práctico: Si está comprando casas ya instaladas (especialmente las más antiguas), pida cualquier registro de cimentación o instalación existente antes de pagar por inspecciones y tasación.
3) Terreno y tipo de propiedad: propiedad simple, arrendamiento, y comunidades de renta de lote
Aquí es donde FHA Título I y Título II divergen.
- Título II se usa más comúnmente cuando la casa se trata como una casa tradicional: usted es dueño de la casa y del terreno, y la casa está adjunta al terreno.
- Título I puede usarse en escenarios donde la casa se financia más como propiedad personal, lo que puede ser relevante en algunas situaciones de comunidad o solo casa (disponibilidad varía por prestamista).
Si la casa está en una comunidad de renta de tierra, el financiamiento depende del programa y reglas del prestamista. Algunos escenarios FHA requieren términos de arrendamiento específicos y protecciones. Un concepto común de FHA para arrendamientos es que el plazo del arrendamiento debe extenderse más allá del plazo del préstamo (a menudo al menos unos años después del vencimiento). Su prestamista confirmará el requisito exacto para su caso.
4) Título, clasificación de "propiedad real", y gravámenes
Para Título II en particular, uno de los requisitos más importantes es que la casa sea tratada como real estate (no solo un título como vehículo).
Eso usualmente significa:
- el casa es adjunta al terreno
- El título de la casa es retirado, cancelado, o convertido según el proceso estatal (la terminología varía)
- Todos los gravámenes anteriores se liberan correctamente
En Texas, los registros de título y propiedad de vivienda manufacturada se manejan a través de los sistemas de vivienda manufacturada del estado, y los pasos pueden variar según si la casa está siendo convertida a propiedad real. Si quiere revisar la autoridad estatal, comience con la información de vivienda manufacturada del Departamento de Vivienda y Asuntos de Comunidades de Texas a través de TDHCA.
5) Requisitos de tasación y documentación que el tasador pedirá
Espere que el tasador (y el suscriptor) busque:
- Números de etiqueta HUD e información de placa de datos
- Evidencia de que la casa está adjunta y la cimentación parece conforme
- Ventas de casas manufacturadas comparables (cuando estén disponibles)
- Cualquier problema de salud y seguridad que requiera reparación
Si el tasador no puede verificar los identificadores HUD, el préstamo puede ser retrasado o denegado aunque todo lo demás se vea bien. Por eso confirmar etiquetas temprano es tan valioso.
6) Requisitos del prestatario (los conceptos básicos estándar de FHA aún aplican)
Los requisitos del prestatario de FHA no son únicos para casas manufacturadas, pero aún impulsan aprobaciones.
Los factores comunes incluyen:
- Ingresos y empleo verificables
- Historial crediticio aceptable (los mínimos varían por prestamista y escenario)
- Ratios de deuda a ingreso dentro de la tolerancia del prestamista y FHA
- Fondos para cerrar (enganche y gastos de cierre) que cumplan con reglas de origen
Para la orientación más actual del prestatario de FHA, la Oficina de Protección del Consumidor Financiero (CFPB) es un recurso educativo sólido.
7) Enganche y seguro hipotecario (planifique su pago mensual correctamente)
Los préstamos FHA típicamente incluyen hipoteca insurance (un componente inicial y un componente mensual). Esto afecta la asequibilidad, por lo que vale la pena pedir a un prestamista un desglose de pago completo temprano.
Debido a que las reglas y costos pueden cambiar y dependen de su archivo exacto, evite confiar en estimaciones de redes sociales. Pida una estimación de préstamo escrita una vez que tenga un escenario específico de casa y propiedad.
Rompedores de trato rápidos que a menudo descarrilan préstamos FHA para casas manufacturadas
Si quiere una verificación rápida de instinto antes de gastar dinero en tasación e inspecciones, busque estas señales de alerta:
- Casa construida antes del 15 de junio de 1976 (a menudo no elegibles para FHA)
- Etiquetas HUD o placa de datos faltante y no pueden ser verificadas
- La casa no es (y no puede ser razonablemente) convertida a propiedad real cuando se necesita Título II
- Problemas de cimentación sin camino a documentación o corrección
- Problemas de título no resueltos o gravámenes pendientes
- Problemas de condición de propiedad que son costosos de reparar (techo, eléctrico, preocupaciones estructurales)
Ninguno de estos automáticamente significa "no" en cada situación, pero son las razones más comunes para que los compradores cambien a una casa diferente, un tipo de préstamo diferente, o una configuración de propiedad diferente.
Qué reunir antes de aplicar (ahorra semanas)
Tener estos elementos listos puede acelerar la revisión del prestamista y reducir idas y vueltas de tasación:
- Números de etiqueta HUD y una foto si está disponible
- Foto de placa de datos
- Información del vendedor y documentos de propiedad
- Si la casa ya está instalada, cualquier documento de cimentación o instalación disponible
- Si también compra terreno, la dirección, descripción legal, y cualquier documento de HOA o comunidad
- Sus últimos dos años de W-2s (o declaraciones de impuestos si trabaja por cuenta propia), recibos de pago recientes, y estados de cuenta bancarios recientes (los prestamistas pueden pedir períodos diferentes)
Nota del área de San Antonio: el terreno, servicios, y permisos pueden afectar los plazos
En la región de San Antonio, la casa en sí puede cumplir con requisitos FHA, pero el plazo del trato aún puede depender de realidades del sitio como:
- Acceso a servicios (agua, alcantarillado o séptico, eléctrico)
- Consideraciones de zona de inundación
- Direccionamiento claro y descripción legal para parcelas rurales
- Programación de permisos e inspecciones dependiendo de la jurisdicción
Si está comprando una paquete de terreno y casa, alinee su prestamista, instalador, y plan de preparación del sitio temprano para que la documentación de cimentación e inspecciones no se conviertan en el cuello de botella.
Preguntas Frecuentes
¿Son diferentes los requisitos FHA para casas manufacturadas de casas construidas en el sitio? Sí. FHA usa muchos de los mismos estándares de prestatario, pero las casas manufacturadas agregan requisitos alrededor del cumplimiento del Código HUD, etiquetas HUD y placa de datos, y (para muchas hipotecas) cimentación permanente y titulación de propiedad real.
¿Puedo obtener un préstamo FHA en una casa manufacturada en un parque de casas móviles? A veces, pero depende del tipo de préstamo y participación del prestamista. FHA Título I puede ser una opción en algunos escenarios solo de casa o comunidad, y los términos de arrendamiento y documentación pueden importar. Pregunte a un prestamista con experiencia en vivienda manufacturada.
¿Necesito la etiqueta HUD y placa de datos para financiamiento FHA? En la mayoría de los casos, sí. Si faltan, el tasador y suscriptor pueden no poder validar elegibilidad, lo que puede detener el préstamo.
¿FHA requiere que la casa esté en una cimentación permanente? Para muchas hipotecas FHA Título II en casas manufacturadas, generalmente se requiere una cimentación permanente, junto con documentación aceptable para el prestamista.
¿Puedo financiar una casa manufacturada más antigua con FHA? Muchos escenarios FHA requieren que la casa se construya el 15 de junio de 1976 o después (Código HUD). Las "casas móviles" más antiguas comúnmente no son elegibles para financiamiento asegurado por FHA.
¿Cuál es el mayor error que cometen los compradores con préstamos FHA para casas manufacturadas? Elegir una casa primero y verificar elegibilidad después. Verifique etiquetas HUD, estado del título, y documentación de cimentación temprano, antes de pagar por tasación, inspecciones, o depósitos no reembolsables.
Siguiente paso: obtenga una casa que se ajuste a la ruta de financiamiento correcta
Si está comprando en el área de San Antonio y quiere ayuda para alinear una casa que pueda cumplir realísticamente con requisitos FHA, Homes2Go San Antonio puede ayudarle a comparar modelos y conectar con opciones de financiamiento que se ajusten a su situación.
- Explore opciones de financiamiento en el página de financiamiento de Homes2Go SA
- O póngase en contacto con el equipo a través del Sitio web de Homes2Go San Antonio para discutir su presupuesto, si está comprando terreno, y qué ruta FHA es más realista para su plazo
 Parques de Casas Móviles para Personas Mayores Cerca de Mí: Qué Preguntar en la Gira
 Casas Móviles Manufacturadas: Diferencias Clave y Consejos de Compra







