

Obtener un préstamo FHA para una casa de doble ancho es posible, pero la aprobación depende de más que una puntuación de crédito. El prestamista tiene que aprobarle como prestatario y aprobar la casa, terreno, cimientos, estado del título y tasación como garantía elegible.
Ahí es donde muchos compradores se sorprenden. Un doble ancho puede parecer listo para habitar, tener un gran plano y ajustarse al presupuesto mensual, pero un archivo de FHA aún puede estancarse si faltan las etiquetas HUD, los cimientos no están documentados o la casa no se trata correctamente para el tipo de préstamo que se está utilizando.
Si está comprando en San Antonio o en el área circundante de South Texas, el mejor enfoque es trabajar hacia atrás desde la aprobación de FHA antes de comprometerse con una casa, un lote o un paquete de terreno. Aquí está el camino paso a paso para mejorar sus posibilidades de ser aprobado para una casa de doble ancho FHA.
Primero, entienda qué es lo que FHA realmente está aprobando
FHA no presta dinero directamente a la mayoría de los compradores de viviendas. En cambio, la Administración Federal de Vivienda asegura préstamos hechos por prestamistas aprobados por FHA. Ese seguro ayuda a hacer que el financiamiento sea más accesible, especialmente para compradores que necesitan un enganche más bajo o pautas de crédito más flexibles que lo que algunos préstamos convencionales permiten.
Para casas manufacturadas, FHA no está simplemente preguntando si la casa es atractiva o asequible. La casa debe ajustarse a estándares específicos de elegibilidad. Un doble ancho es generalmente una casa manufacturada multisección, lo que significa que fue construida en dos secciones en una fábrica, transportada al sitio e instalada juntas como una sola vivienda.
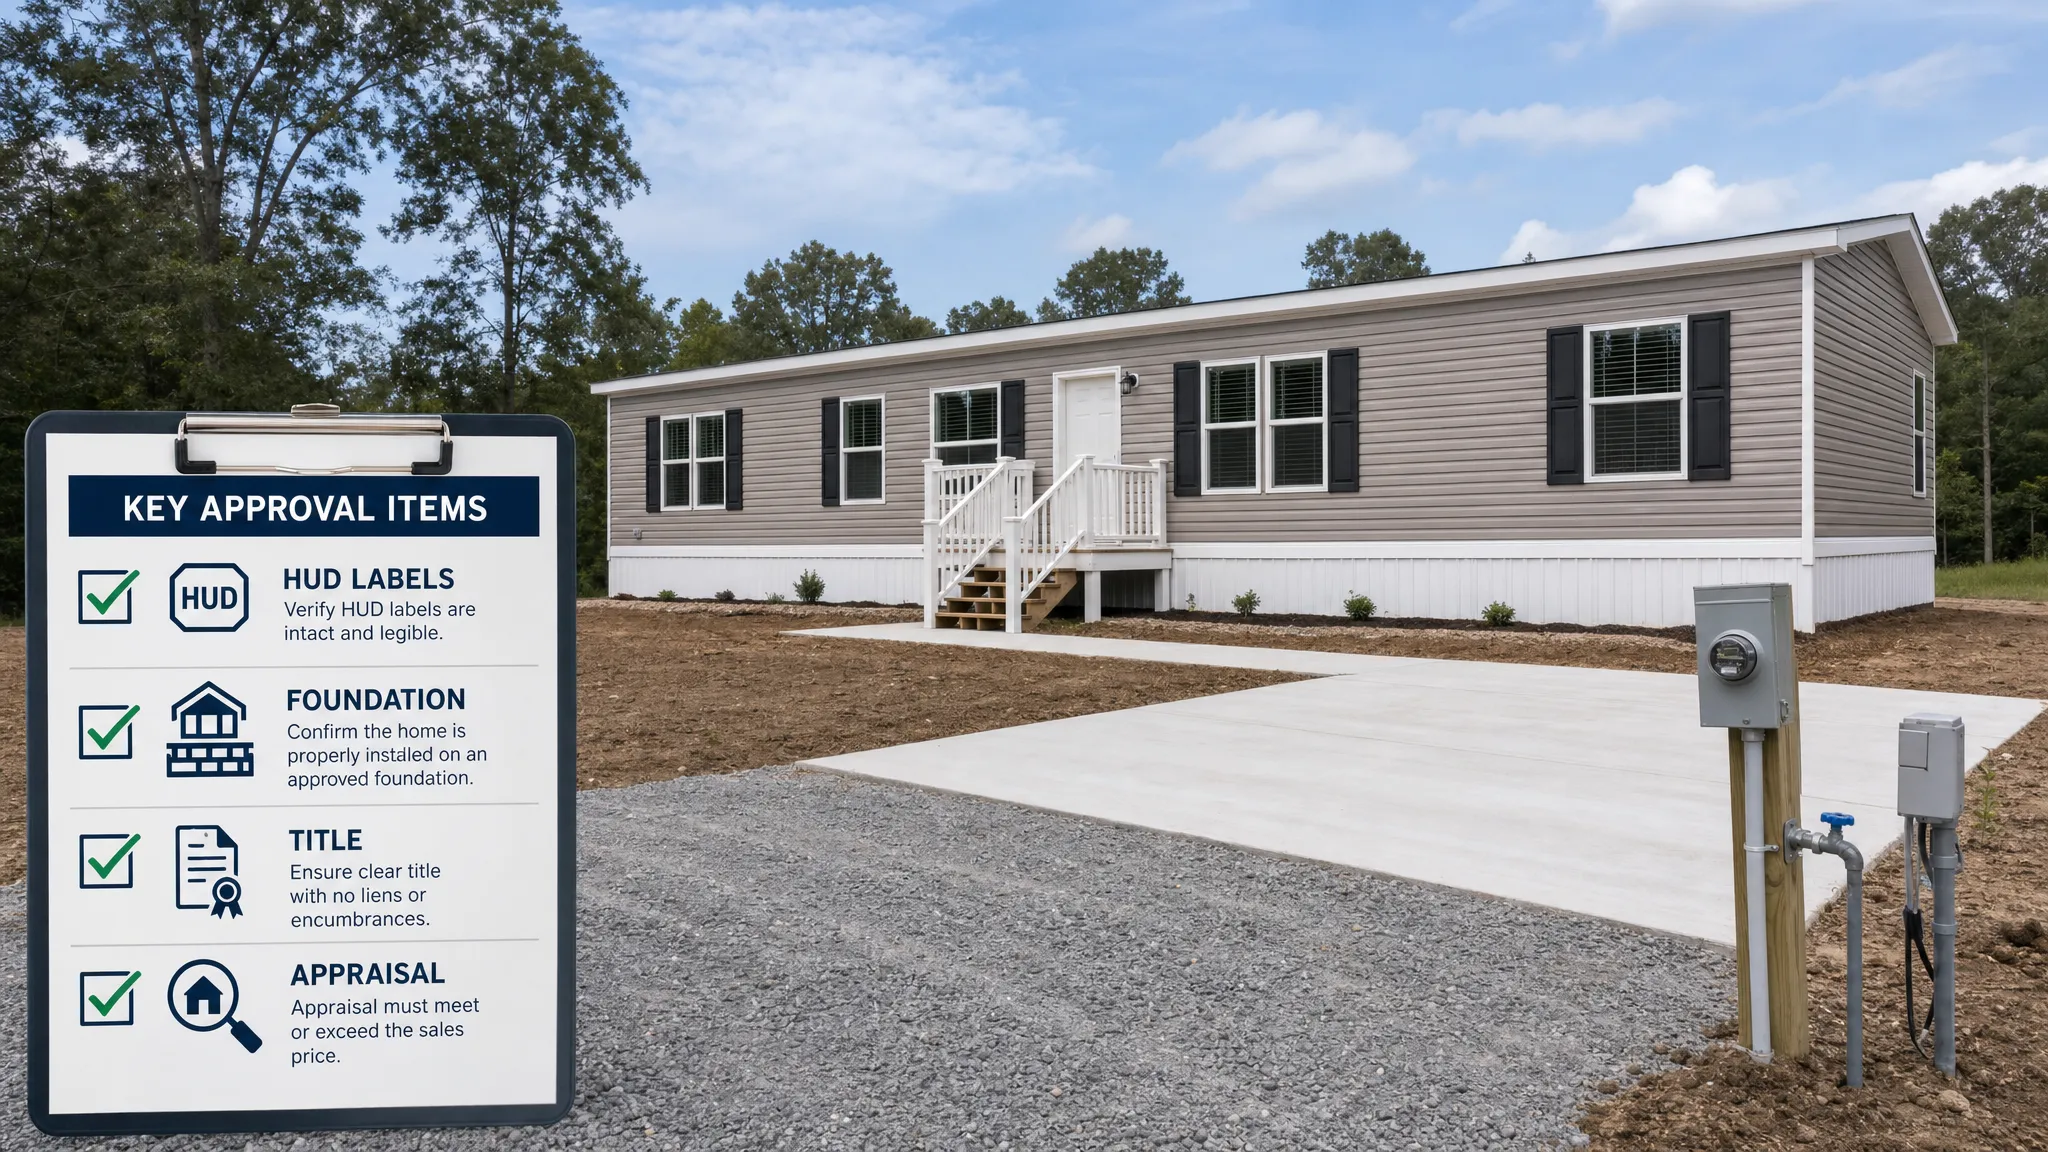
El punto clave: La aprobación de FHA está vinculada al hecho de que la casa sea una casa manufacturada de Código HUD, no solo una estructura que la gente casualmente llama una casa móvil. Las casas manufacturadas de Código HUD se construyen bajo estándares federales de construcción y seguridad que se aplican a casas producidas después del 15 de junio de 1976. HUD explica estos estándares nacionales a través de su programa de Vivienda Manufacturada y Estándares.
Para un doble ancho, cada sección importa. Si la casa tiene dos secciones, el prestamista generalmente esperará documentación para ambas secciones, incluyendo información de certificación HUD y detalles de número de serie o VIN.
Paso 1: Elija la ruta correcta de préstamo FHA antes de comprar demasiado lejos
El primer paso de aprobación es elegir la estructura de financiamiento correcta. Muchos compradores dicen que quieren FHA para una casa de doble ancho, pero hay diferentes caminos dependiendo de si la casa se está financiando con terreno, colocada en terreno propio o colocada en una comunidad.
Las dos rutas de FHA que la mayoría de los compradores escuchan son FHA Título II y FHA Título I. No son intercambiables.
| Opción FHA | Uso común | Lo que más importa para la aprobación |
|---|---|---|
| FHA Título II | Una casa manufacturada y terreno financiados como bienes raíces | Cimientos permanentes, estado de propiedad real, elegibilidad de terreno, tasación FHA |
| FHA Título I | Casa manufacturada, lote o financiamiento de casa y lote en ciertos casos | Uso de residencia principal, participación del prestamista, límites del programa, derechos del sitio |
| Otros préstamos de casas manufacturadas | Préstamos chattel, convencionales, VA, USDA o préstamos de cartera | Depende del prestamista, estado del terreno, perfil del prestatario y tipo de casa |
Si está comprando un doble ancho y el terreno juntos, FHA Título II es a menudo el tipo de préstamo que la gente significa cuando habla de una hipoteca FHA. En ese caso, la casa y el terreno generalmente necesitan funcionar como garantía de bienes raíces, con la casa permanentemente instalada.
Si la casa será colocada en una comunidad de lote arrendado, pregunte a su prestamista temprano si FHA es realista para esa configuración exacta. Algunos compradores pueden necesitar un préstamo de casas manufacturadas solo para la casa u otra opción de financiamiento. Homes2Go San Antonio trabaja con compradores que están comparando rutas de financiamiento, incluyendo FHA, préstamos chattel, opciones convencionales, préstamos VA y préstamos USDA. Puede comenzar con la descripción general de financiamiento de Homes2Go para entender las opciones principales.
Paso 2: Obtenga preaprobación con un prestamista que entienda las casas manufacturadas
La aprobación de casas manufacturadas FHA es más fácil cuando el prestamista entiende este tipo de propiedad. No todo prestamista está igualmente cómodo con dobles anchos, certificaciones de cimientos, registros de título de Texas o paquetes de terreno y casa.
Una preaprobación sólida debe considerar su crédito, ingresos, deudas, efectivo necesario para cerrar y el tipo de propiedad que desea comprar. Las reglas del programa FHA pueden permitir enganches más bajos para prestatarios elegibles, pero los prestamistas pueden tener sus propias superposiciones. Eso significa que un prestamista puede pedir una puntuación de crédito más alta, más reservas o documentación adicional que otro.
Antes de elegir una casa, haga estas preguntas al prestamista:
- ¿Financia usted casas manufacturadas de doble ancho con FHA?
- ¿Ofrece usted FHA Título II, FHA Título I o ambos?
- ¿Funcionará esto si la casa está en terreno privado, en una comunidad o parte de un paquete de terreno y casa?
- ¿Qué certificación de cimientos requiere usted?
- ¿Qué documentos necesita para etiquetas HUD, placas de datos, título y tasación?
Un prestamista que da respuestas claras por adelantado puede ahorrarle semanas de frustración después.
Paso 3: Verifique que el doble ancho cumple con los fundamentos de propiedad FHA
Una vez que tiene una dirección de financiamiento, la casa misma necesita pasar verificaciones de elegibilidad de FHA. Aquí es donde muchos tratos se ralentizan, especialmente con casas antiguas o usadas.
Para aprobación de FHA, una casa manufacturada de doble ancho generalmente necesitará cumplir con estas condiciones básicas:
- Fue construida después del 15 de junio de 1976 bajo el Código HUD.
- Tiene Etiquetas de Certificación HUD, a menudo llamadas etiquetas HUD, para cada sección transportable.
- Tiene una placa de datos o verificación aceptable mostrando detalles clave de fabricación.
- Está diseñada como una vivienda unifamiliar y usada como su residencia principal.
- Permanece en un chasis permanente, como las casas manufacturadas están construidas de esa manera.
- Cumple con requisitos de tamaño, seguridad, acceso, servicios y condición de propiedad de FHA.
La Etiqueta de Certificación HUD es generalmente una pequeña placa de metal adherida al exterior de cada sección. En un doble ancho, típicamente debe haber una etiqueta por sección. La placa de datos a menudo se encuentra dentro de la casa, como en un gabinete de cocina, área de servicios, panel eléctrico, closet de recámara o ubicación similar. Enumera información como el fabricante, número de serie, zona de viento, zona de carga de techo y zona térmica.
Si falta una etiqueta o placa de datos, no asuma que el trato está muerto, pero tampoco lo ignore. Algunas informaciones pueden ser verificables a través del fabricante o del Instituto para la Tecnología y Seguridad de Construcción, comúnmente conocido como IBTS. Sin embargo, la aceptación del prestamista puede variar, por lo que esto necesita ser abordado antes de que gaste dinero en inspecciones, tasaciones o depósitos.
Paso 4: Confirme que el terreno, lote o comunidad es elegible
La aprobación de FHA para un doble ancho no es solo sobre la casa. El sitio importa. En el área de San Antonio, los compradores pueden colocar casas manufacturadas en terreno privado, comprar un paquete de terreno y casa o elegir una comunidad de casas manufacturadas. Cada opción tiene diferentes preguntas de aprobación.
Para terreno privado o un paquete de terreno y casa, el prestamista puede revisar zonificación, restricciones de acta, acceso, servicios, estado de zona de inundación, detalles de levantamiento y si el sitio está listo para una casa manufacturada. En y alrededor del Condado Bexar, los compradores también deben pensar en los límites de la ciudad, reglas de jurisdicción extraterritorial, requisitos sépticos, acceso de entrada, drenaje y disponibilidad de servicios.
Para una comunidad, el prestamista puede necesitar entender el arreglo del lote, términos de arrendamiento, proceso de aprobación comunitaria y si la opción de financiamiento se adapta a una configuración de lote arrendado. Incluso si una comunidad permite dobles anchos, eso no significa automáticamente que cada estructura de préstamo FHA funcionará allí.
Antes de avanzar, verifique estos detalles del sitio:
- El tipo y tamaño de la casa están permitidos en el lote.
- El lote tiene o puede recibir conexiones de servicios adecuadas.
- Los retiros, servidumbres y requisitos de acceso pueden ser cumplidos.
- Los problemas de llanura de inundación y drenaje han sido verificados.
- Las restricciones de acta o reglas comunitarias no bloquean casas manufacturadas.
- El sitio puede soportar la base requerida e instalación.
Esta es una razón por la que muchos compradores de San Antonio prefieren coordinar las conversaciones de casa, terreno, financiamiento e instalación juntos en lugar de tratarlas como decisiones separadas.
Paso 5: Planifique los cimientos temprano
Los cimientos son uno de los elementos más importantes de aprobación de FHA para un doble ancho. Para muchos escenarios de hipoteca FHA, la casa debe estar permanentemente adherida a una base que cumpla con los estándares aplicables. Los prestamistas a menudo requieren una inspección de cimientos o certificación de un ingeniero profesional licenciado.
Una base conforme no es solo sobre concreto. La revisión puede involucrar pilares, zapatas, anclaje, apoyo de línea de matrimonio, drenaje, faldón o cierre y conexiones de servicios, y si la casa ha sido instalada según requisitos aprobados. El gancho de remolque, ruedas y ejes típicamente se extraen como parte de la instalación permanente.
Para un doble ancho nuevo, hable sobre los cimientos antes de que la casa sea entregada. El instalador, minorista, prestamista y contratista del sitio deben entender lo que el préstamo requiere. Para un doble ancho existente, espere que el prestamista pida una certificación de cimientos. Si la casa no fue originalmente instalada según las expectativas de FHA, reparaciones o modificaciones pueden ser requeridas antes del cierre.
Una casa previamente movida puede ser un desafío serio de FHA. Si un doble ancho usado ha sido reubicado de un sitio a otro, pregunte al prestamista sobre elegibilidad antes de hacer una oferta. Algunos programas de préstamo son estrictos sobre el historial de instalación previa.
Paso 6: Obtenga el título correcto y el estado de propiedad real
El estado del título es otro problema común de aprobación. Las casas manufacturadas pueden ser tratadas como propiedad personal o propiedad real, dependiendo del tipo de préstamo, propiedad del terreno y proceso estatal. Para financiamiento de hipoteca FHA Título II, la casa a menudo necesita ser clasificada y documentada como propiedad real con el terreno.
En Texas, los registros de propiedad de casas manufacturadas se manejan a través del Departamento de Vivienda y Asuntos Comunitarios de Texas. TDHCA usa un sistema de Declaración de Propiedad para casas manufacturadas. Si la casa está siendo convertida a propiedad real, la compañía de títulos, prestamista y oficinas estatales y del condado apropiadas pueden necesitar coordinar documentación. Puede aprender más a través de la TDHCA Manufactured Housing Division.
No deje preguntas de título hasta la semana antes del cierre. Un doble ancho puede tener múltiples números de serie, gravámenes, registros de propiedad o detalles de sección que deben coincidir con el archivo del prestamista. Si la casa y el terreno no están documentados correctamente, la aprobación final puede ser retrasada incluso cuando el prestatario está completamente calificado.
Paso 7: Construya un archivo de documentos limpio
Un archivo limpio ayuda al prestamista, suscriptor, tasador, compañía de títulos y minorista a moverse más rápido. Los documentos faltantes no siempre causan rechazo, pero crean condiciones. Demasiadas condiciones sin resolver pueden aplazar el cierre.
Aquí hay una lista de verificación práctica de documentos para la aprobación de doble ancho FHA.
| Documento o artículo | Por qué importa |
|---|---|
| Documentos de ingresos y activos del prestatario | Respalda aprobación de crédito, enganche y revisión de costos de cierre |
| Acuerdo de compra para la casa | Muestra precio, modelo, vendedor y términos de transacción |
| Contrato de terreno o información de escritura | Confirma propiedad del terreno, términos de compra o derechos del sitio |
| Números de etiqueta HUD para cada sección | Prueba construcción de Código HUD para el doble ancho |
| Placa de datos o verificación | Confirma fabricante, números de serie y zonas de diseño |
| Plan de cimientos o certificación de ingeniero | Respalda requisitos de instalación permanente |
| Documentos de instalador e instalación | Ayuda a verificar detalles correctos de instalación y conexión de servicios |
| Levantamiento, plan del sitio o plano de parcela | Muestra colocación, acceso, retiros y distribución del sitio |
| Registros de Título o Declaración de Propiedad | Confirma propiedad y estado del gravamen |
| Aprobación comunitaria, si aplica | Muestra que la casa puede ser colocada en la comunidad seleccionada |
La lista exacta variará según el prestamista y el tipo de transacción. Aún así, reunir estos artículos temprano le da una ventaja importante.
Paso 8: Prepárese para la tasación FHA
La tasación FHA es un punto de control importante. El tasador no está solo estimando valor. La tasación también ayuda a confirmar que la propiedad cumple con los estándares de propiedad mínimos de FHA y es garantía aceptable para el préstamo.
Para un doble ancho, el tasador puede mirar la condición de la casa, sitio, servicios, acceso, artículos de seguridad y ventas comparables. En algunas áreas, encontrar buenas ventas comparables de casas manufacturadas puede requerir esfuerzo adicional, especialmente si la propiedad es rural o la casa tiene características inusuales. Esto puede afectar el tiempo y a veces el valor.
La tasación no es lo mismo que una inspección de la casa. Una inspección de casa separada aún es un movimiento inteligente, especialmente para casas usadas. Un inspector puede identificar problemas de techo, preocupaciones de plomería, desempeño de HVAC, problemas de humedad o preocupaciones de instalación que no están completamente cubiertas por la tasación.
Si el tasador pide reparaciones, el prestamista generalmente necesitará esas reparaciones completadas y verificadas antes del cierre. Para un doble ancho recién instalado, inspecciones finales o confirmaciones de finalización pueden ser necesarias una vez que la casa está establecida, conectada y lista.
Paso 9: Evite los obstáculos de aprobación más comunes
La mayoría de los retrasos de doble ancho FHA son predecibles. Cuanto antes los identifique, más fácil son de resolver.
| Obstáculo de aprobación | Por qué causa problemas | Mejor próximo paso |
|---|---|---|
| Información de etiqueta HUD faltante | El prestamista no puede verificar fácilmente la elegibilidad de código HUD | Solicite verificación temprano y pregúntele al prestamista qué aceptan |
| Sin placa de datos | Los detalles clave del fabricante y diseño pueden ser poco claros | Verifique las ubicaciones interiores, luego explore opciones del fabricante o IBTS |
| La cimentación no está certificada | La FHA puede requerir prueba de instalación permanente | Ordene una inspección de ingeniero o planifique las correcciones necesarias |
| La casa aún es propiedad personal | Puede que no cumpla con los requisitos de hipoteca FHA | Coordine la conversión de título con el prestamista y la compañía de títulos |
| El sitio tiene restricciones de escritura | Las casas manufacturadas pueden estar prohibidas | Revise las restricciones antes de comprar terreno |
| Problemas de drenaje o preocupaciones de inundación | La propiedad puede no cumplir con las expectativas del prestamista o asegurador | Verifique mapas de inundación, elevación, drenaje y seguro temprano |
| El valor de avalúo resulta bajo | El monto del préstamo puede que ya no funcione | Reconsidere el precio, alcance, enganche o selección de casa |
| La razón deuda-a-ingresos es demasiado alta | El solicitante puede no calificar para el pago | Ajuste el presupuesto, reduzca deudas o compare opciones de préstamo elegibles |
El error más grande es enamorarse de una casa y lote específicos antes de verificar si el paquete completo puede financiarse. Con FHA, la casa, el terreno, la cimentación, el título, el avalúo y el expediente del solicitante deben contar la misma historia.
Paso 10: Mantenga su compra alineada a través de la suscripción final
La aprobación final ocurre cuando la suscripción resuelve todas las condiciones del solicitante y la propiedad. Este es el momento en que el prestamista puede solicitar talones de pago actualizados, estados de cuenta bancarios, explicaciones, actualizaciones de título, documentos de seguros, confirmaciones de reparaciones o informes finales de inspección.
Durante este período, evite adquirir nueva deuda, abrir nuevas cuentas de crédito, cambiar de trabajo sin hablar con su prestamista o mover dinero entre cuentas sin documentación. Incluso pequeños cambios financieros pueden crear nuevas preguntas de suscripción.
Para casas manufacturadas, también mantenga contacto cercano con el distribuidor, instalador, prestamista y compañía de títulos. Una compra de doble ancho tiene más piezas móviles que una casa de construcción de sitio típica. Las fechas de entrega, el trabajo del sitio, las conexiones de servicios, la certificación de cimentación, los documentos de título y las condiciones de avalúo deben alinearse.
Doble ancho nuevo vs. doble ancho de segunda mano: ¿cuál es más fácil para FHA?
Tanto los dobles anchos nuevos como los de segunda mano pueden ser posibles, pero la experiencia de aprobación puede ser diferente.
| Tipo de casa | Ventajas de aprobación FHA | Qué debe vigilar de cerca |
|---|---|---|
| Doble ancho nuevo | Acceso más fácil a especificaciones del fabricante, etiquetas, planos de piso y planificación de instalación | Preparación del sitio, requisitos de cimentación, cronograma de entrega, inspecciones finales |
| Doble ancho de segunda mano en su sitio original | Puede que ya tenga servicios, faldón, acceso y valor de terreno establecido | Certificación de cimentación, reparaciones, etiquetas faltantes, registros de título, valor de avalúo |
| Doble ancho de segunda mano para ser movido | Puede verse asequible inicialmente | La reubicación anterior e instalación nueva pueden crear problemas importantes de elegibilidad FHA |
Si su objetivo es una aprobación FHA sin problemas, un doble ancho nuevo colocado en terreno elegible con el plan de cimentación correcto puede ser más simple de documentar. Una casa de segunda mano puede que aún funcione, pero requiere revisión cuidadosa antes de que gaste dinero.
Cómo Homes2Go San Antonio puede ayudar a los compradores a prepararse
La aprobación FHA es más fácil cuando compara casas y financiamiento con los requisitos de aprobación en mente. Homes2Go San Antonio ayuda a los compradores a explorar opciones de casas manufacturadas y móviles, revisar planos de piso disponibles, entender las rutas de financiamiento y conectar con orientación durante todo el proceso.
Para compradores que desean un doble ancho, ese apoyo puede ser especialmente valioso. El equipo correcto puede ayudarlo a reflexionar sobre la selección de modelo, el ajuste del terreno o comunidad, opciones de diseño eficiente en energía, conversaciones con prestamistas y preparación para mudarse. Si también está considerando una configuración de tierra-casa, la guía de Homes2Go para paquetes de terreno y casa en San Antonio es una lectura útil siguiente.
Preguntas Frecuentes
¿Puedo comprar un doble ancho con un préstamo FHA? Sí, muchos compradores pueden usar financiamiento FHA para una casa manufacturada de doble ancho si el solicitante, la casa, el sitio, la cimentación, el estado del título y el avalúo cumplen con los requisitos de FHA y prestamista.
¿Requiere FHA que un doble ancho esté en una cimentación permanente? Para muchas transacciones hipotecarias FHA, sí. La casa típicamente necesita ser instalada permanentemente, y los prestamistas frecuentemente requieren certificación de cimentación de un ingeniero licenciado.
¿Necesitan ambas secciones de un doble ancho etiquetas HUD? Usualmente, sí. Un doble ancho es una casa manufacturada de múltiples secciones, así que cada sección transportable debe tener su propia Etiqueta de Certificación HUD o verificación aceptable.
¿Puede FHA financiar un doble ancho en un parque de casas móviles? Depende del tipo de préstamo, prestamista, arreglo de arrendamiento y estructura de propiedad. Si la casa estará en un lote arrendado, pregúntele al prestamista de frente si FHA está disponible o si otro préstamo de casa manufacturada se ajusta mejor.
¿Cuál es la razón más grande por la que se retrasan las aprobaciones de doble ancho FHA? La documentación faltante es una de las razones más comunes. Los problemas de etiqueta HUD, placas de datos faltantes, registros de título poco claros, problemas de certificación de cimentación y preocupaciones del sitio pueden retrasar la aprobación.
¿Es una tasación FHA lo mismo que una inspección de casa? No. El avalúo FHA ayuda al prestamista a evaluar el valor y los estándares mínimos de propiedad, pero no es una inspección completa de la casa. Se sigue recomendando una inspección separada, especialmente para casas de segunda mano.
¿Listo para explorar casas de doble ancho amigables con FHA en San Antonio?
Si planea comprar una casa manufacturada de doble ancho, comience con los pasos de aprobación antes de comprometerse con un modelo o lote. La casa correcta, el sitio, el plan de cimentación y prestamista pueden hacer el proceso mucho más suave.
Homes2Go San Antonio puede ayudarlo a comparar modelos de doble ancho, revisar opciones de financiamiento y entender lo que los prestamistas pueden necesitar para su situación. Visite Homes2Go San Antonio o explore el página de financiamiento para dar el siguiente paso hacia la propiedad de vivienda asequible.
 Reglas FHA para Casas Móviles Doble Ancho Explicadas
 Cómo las Casas Manufacturadas Ayudan la Crisis de Asequibilidad de Vivienda







