

Las casas prefabricadas pueden ser un camino asequible hacia la propiedad de una casa en San Antonio, especialmente cuando se comparan con muchas casas construidas en el sitio. Pero cuando los compradores preguntan si pueden usar un préstamo FHA para una casa prefabricada, la respuesta más honesta es: sí, a veces, y los detalles importan.
El financiamiento FHA no se basa solo en la palabra "prefab". Depende de qué tipo de casa construida en fábrica está comprando, si la casa será tratada como bienes raíces o propiedad personal, cómo se instala y si el prestamista puede documentar que la casa y sitio cumplen con los requisitos de FHA.
Para compradores que comparan casas manufacturadas, casas modulares, paquetes de terreno-casa y colocación comunitaria, esta guía explica cómo funcionan los préstamos FHA, qué preguntar antes de solicitar y dónde los tratos comúnmente se retrasan.
Lo que "casa prefabricada" significa en el financiamiento FHA
"Prefab" es un término amplio del consumidor. Generalmente significa que parte o toda la casa se construye en una fábrica, luego se entrega al sitio de la casa. Los prestamistas FHA, sin embargo, necesitan una categoría más específica porque cada tipo de casa se revisa de manera diferente.
| Tipo de casa prefabricada | Cómo se define generalmente | Cómo FHA puede verla |
|---|---|---|
| Casa manufacturada | Construida según el Código HUD federal, transportada en una o más secciones e instalada en un sitio | Elegible si cumple con las reglas de FHA para vivienda manufacturada, incluyendo construcción, tamaño, instalación y requisitos de propiedad |
| Casa modular | Construida en secciones de fábrica según códigos de construcción estatales o locales, luego ensamblada en una cimentación permanente | A menudo tratada más como una casa construida en el sitio una vez completada e instalada permanentemente |
| Casa panelizada o kit | Los paneles de pared o componentes se construyen en fábrica, luego se ensamblan en el sitio | Puede ser manejada como construcción nueva si cumple con el código local y normas de propiedad FHA |
| Modelo de parque o unidad estilo vehículo recreativo | Unidad más pequeña a menudo diseñada para uso recreativo o estacional | Generalmente no es adecuada para financiamiento hipotecario FHA, especialmente si no es una residencia principal permanente |
Esta distinción es importante porque muchas personas usan "casa móvil," "casa manufacturada," "casa modular" y "casa prefabricada" intercambiablemente. FHA no. Una casa manufacturada tiene etiquetas HUD federales y una placa de datos. Una casa modular generalmente se construye según código de construcción local o estatal y generalmente no tiene etiquetas de vivienda manufacturada HUD.
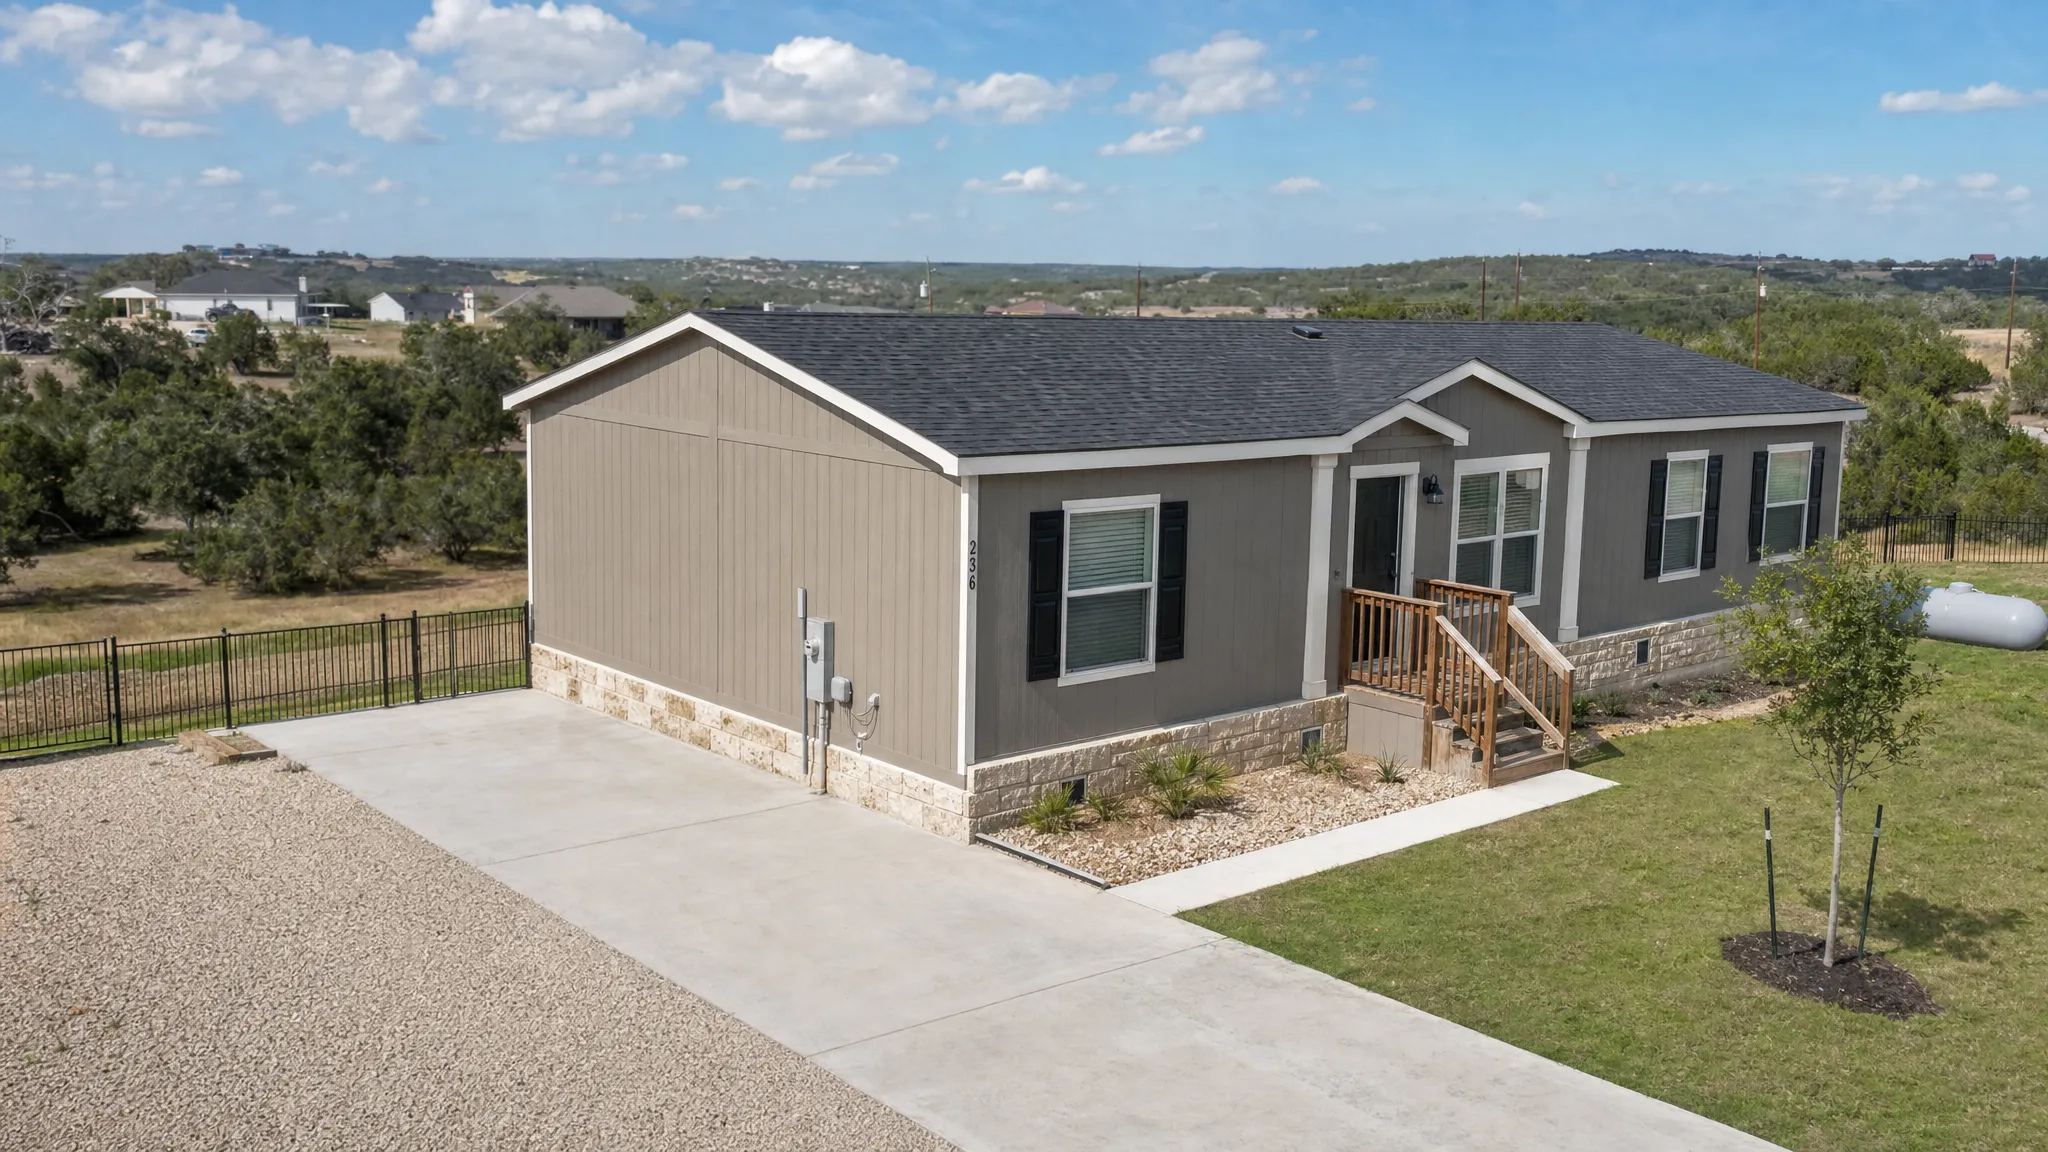
FHA no presta el dinero directamente
Un préstamo FHA es hecho por un prestamista aprobado por FHA. La Administración Federal de Vivienda asegura el préstamo, lo que ayuda a reducir el riesgo del prestamista y puede hacer el financiamiento más accesible para compradores calificados.
Este seguro es por qué los préstamos FHA son conocidos por directrices de crédito flexibles y opciones de enganche más bajo en comparación con muchos programas de hipoteca convencional. Para muchos préstamos de compra FHA, prestatarios calificados pueden poner tan poco como 3.5% de enganche si cumplen con el umbral de puntuación de crédito requerido. Los prestamistas también pueden tener requisitos adicionales, a menudo llamados overlays, especialmente para casas manufacturadas o prefabricadas.
En términos prácticos, trabajará con un prestamista, no directamente con FHA. El prestamista revisa su ingresos, crédito, deudas, fondos de enganche, elección de casa, arreglo de terreno o comunidad, avalúo, título y documentos de instalación.
HUD proporciona información sobre seguro de préstamo de casa manufacturada a través de su programa de Seguro de Préstamo de Casa Manufacturada, y los estándares más amplios de vivienda manufacturada son supervisados a través de HUD Programa de Casas Manufacturadas.
Los principales caminos de préstamo FHA para casas prefabricadas
Hay dos caminos de FHA que surgen con mayor frecuencia para vivienda construida en fábrica: una hipoteca FHA estándar bajo Título II y un préstamo de casa manufacturada FHA Título I. Las casas modulares también pueden ser financiadas a través de una hipoteca FHA estándar cuando se tratan como bienes raíces y cumplen con los requisitos de propiedad FHA.
| Característica | Hipoteca FHA Título II | Préstamo de casa manufacturada FHA Título I |
|---|---|---|
| Uso común | Casa manufacturada y terreno como bienes raíces, o casa modular tratada como vivienda construida en el sitio | Financiamiento de casa manufacturada únicamente, lote únicamente o casa-y-lote en ciertos casos |
| Estado de propiedad | Generalmente propiedad real | Puede incluir escenarios de propiedad personal |
| Requisito de terreno | El prestatario típicamente es propietario o está comprando el terreno con la casa | Puede funcionar con un lote arrendado elegible, dependiendo del prestamista y reglas del programa |
| Fundación | Generalmente se requiere cimentación permanente para casas manufacturadas | Los requisitos adecuados de instalación y sitio todavía importan |
| Mejor opción | Paquetes de terreno-casa, terreno privado y casas modulares calificadas | Algunas compras comunitarias o de casa manufacturada únicamente |
| Disponibilidad de prestamista | La disponibilidad varía, pero muchos prestamistas de hipotecas entienden Título II | La disponibilidad puede ser más limitada, así que pregunte temprano |
Para muchos compradores de San Antonio, la pregunta más grande es si la casa será colocada en terreno propio, comprada junto con terreno o colocada en una comunidad de casas manufacturadas. Esa decisión puede afectar no solo el estilo de vida y costo mensual, sino también el tipo de financiamiento FHA disponible.
Si aún está comparando tipos de préstamo, Homes2Go San Antonio ofrece: descripción general del financiamiento es un paso siguiente útil porque explica opciones de FHA, chattel, convencionales, VA y USDA para compradores de casas manufacturadas.
Préstamos FHA para casas prefabricadas manufacturadas
Las casas manufacturadas son una de las opciones más comunes de vivienda prefabricada en el área de San Antonio. Pueden ofrecer interiores modernos, distribuciones eficientes y precios de compra más bajos que muchas casas tradicionales. El financiamiento FHA puede funcionar, pero la casa y sitio deben cumplir con estándares específicos.
Para que una casa manufacturada sea considerada para financiamiento FHA, los prestamistas comúnmente buscan requisitos tales como:
- La casa fue construida después del 15 de junio de 1976, cuando el Código HUD tomó efecto.
- La casa tiene las etiquetas de certificación HUD requeridas y una placa de datos.
- La casa está diseñada como vivienda unifamiliar y será usada como residencia principal del prestatario.
- La casa cumple con requisitos mínimos de tamaño y construcción.
- La casa está correctamente instalada según estándares aplicables.
- Para una hipoteca Título II, la casa está en una cimentación permanente y clasificada como bienes raíces.
- El sitio tiene acceso legal, servicios y estado de zonificación o uso de terreno aceptable.
Un error común es asumir que cualquier casa manufacturada puede ser financiada con FHA mientras el comprador califiqu. En realidad, la casa misma también debe calificar. Las casas antiguas, etiquetas HUD faltantes, problemas de título, problemas de cimentación o conflictos de uso de terreno pueden detener un préstamo incluso cuando el prestatario tiene ingresos y crédito fuertes.
Préstamos FHA para casas prefabricadas modulares
Las casas modulares pueden ser más fáciles de entender si las piensa como casas construidas en el sitio con secciones construidas en fábrica. Una vez que la casa se ensambla en una cimentación permanente y pasa las inspecciones requeridas, muchos prestamistas la tratan similar a una casa tradicional.
Con casas modulares, los prestamistas FHA generalmente se enfocan en los mismos problemas amplios que revisarían para otros bienes raíces:
- La casa debe cumplir con requisitos de código de construcción local.
- La casa debe estar permanentemente adherida al terreno.
- La propiedad debe ser avaluada y cumplir con estándares mínimos de propiedad FHA.
- El prestatario debe calificar basado en ingresos, crédito, deuda y ocupación.
- El título, permisos y certificado de ocupación deben apoyar la casa completada.
La estructura de financiamiento puede variar. Algunos compradores necesitan una configuración de construcción-a-permanente si la casa modular aún no está instalada. Otros pueden estar comprando una casa modular completada que puede ser financiada como una propiedad de reventa estándar. Por eso es útil involucrar al prestamista antes de comprometerse con una distribución, constructor, contrato de terreno o cronograma de instalación.
Lo que los prestamistas revisan antes de aprobar un préstamo de casa prefabricada FHA
Un préstamo FHA para una casa prefabricada tiene dos lados: el prestatario y la propiedad. Ambos deben funcionar.
En el lado del prestatario, el prestamista revisa su historial de crédito, ingresos calificantes, estabilidad del empleo, relación deuda-a-ingresos, fondos de enganche y capacidad para permitirse el pago mensual completo. El pago completo puede incluir principal, interés, seguro hipotecario FHA, impuestos de propiedad, seguros de propietario, seguro de inundación si se requiere, cuotas de HOA, cuotas comunitarias o renta del lote dependiendo de la estructura del trato.
Del lado del inmueble, el prestamista revisa el tipo de casa, tasación, título de propiedad, cimentación, instalación, servicios, acceso, permisos, zona de inundación, y si la propiedad es legalmente aceptable para uso residencial. Para casas manufacturadas en Texas, los registros de título y propiedad pueden ser especialmente importantes. El Texas Department of Housing and Community Affairs tiene una Manufactured Housing Division que se encarga de los registros clave de casas manufacturadas e información del consumidor.
Los compradores más exitosos comienzan con ambos aspectos al mismo tiempo. Obtener precalificación es útil, pero no garantiza que cada casa, lote, o comunidad califique. Quiere una casa y sitio que se adapten al financiamiento desde el inicio.
Cómo funciona generalmente el proceso de casa prefabricada FHA
El proceso exacto depende de si está comprando una casa manufacturada, casa modular, casa lista para ocupar, o paquete de tierra-casa. Aun así, la mayoría de las compras de casas prefabricadas FHA siguen una ruta similar.
- Confirme el tipo de casa: Antes de preguntar si FHA funcionará, aclare si la casa es manufacturada, modular, panelizada, u otro producto fabricado en fábrica. Solicite los documentos que prueben la clasificación.
- Hable con un prestamista experimentado en FHA: No todos los prestamistas se sienten cómodos con casas manufacturadas o prefabricadas. Pregunte específicamente si financian su tipo de casa, configuración de terreno, y ubicación.
- Obtenga precalificación según su presupuesto: El prestamista revisa sus ingresos, crédito, deudas, y fondos disponibles. Esto le ayuda a comprar dentro de un pago mensual realista.
- Elija la casa y el sitio juntos: Un plano que funciona en terreno privado puede no ajustarse a un lote comunitario específico. Un lote comunitario puede tener reglas sobre edad de la casa, tamaño, inclinación del techo, falda, estacionamiento, o características exteriores.
- Verifique terreno, servicios, y acceso: Los prestamistas FHA se preocupan por acceso legal, agua, alcantarillado o fosa séptica, servicio eléctrico, drenaje, riesgo de inundación, y si la casa puede ser colocada legalmente allí.
- Ordene tasación y revisión de propiedad: La tasación FHA ayuda a confirmar valor y estándares mínimos de propiedad. Para casas manufacturadas, las certificaciones de cimentación o instalación también pueden ser requeridas.
- Despeje el título y condiciones de documentos: El prestamista puede solicitar registros de título, contratos de venta, documentos del fabricante, certificaciones de ingeniería, cotizaciones de seguros, información fiscal, y prueba de planes de ocupación.
- Cierre, instale, y finalice: Dependiendo de la transacción, el cierre puede ocurrir antes de la configuración final o después de que se completen todas las condiciones de instalación. El prestamista explicará la secuencia requerida.
Aquí es donde la orientación local importa. Un comprador de San Antonio puede estar comparando Bexar County, Elmendorf, terreno rural privado, y comunidades de casas manufacturadas todo a la vez. Cada opción puede tener diferentes consideraciones de servicios, permisos, traslado, escuelas, y financiamiento.
Qué puede retrasar o descarrilar el financiamiento FHA
El financiamiento FHA puede ser una opción fuerte, pero las casas prefabricadas añaden pasos de documentación. Muchos problemas son prevenibles cuando sabe qué revisar temprano.
| Problema potencial | Por qué importa | Qué hacer temprano |
|---|---|---|
| El tipo de casa no es claro | Las reglas FHA difieren para casas manufacturadas y modulares | Solicite documentos del fabricante, etiquetas HUD si es manufacturada, y documentación de código de construcción si es modular |
| La casa es demasiado antigua o carece de etiquetas HUD | Las casas manufacturadas deben cumplir con los requisitos de documentación del Código HUD | Verifique etiquetas y placa de datos antes de pagar por inspecciones o tasaciones |
| La cimentación no es aceptable | Los préstamos de casas manufacturadas Título II generalmente requieren una cimentación permanente | Pregunte al prestamista qué certificación de cimentación o reporte de ingeniería se necesita |
| El terreno no está listo | La falta de servicios, entrada, fosa séptica, o trabajo de base puede afectar la aprobación y cronograma | Confirme los costos de preparación del sitio y responsabilidades por escrito |
| El título no es limpio | Propiedad, gravámenes, o registros de propiedad personal pueden retrasar el cierre | Revise el estado del título antes de comprometerse con la casa |
| Las reglas de la comunidad entran en conflicto con el financiamiento | Algunas comunidades tienen requisitos de arrendamiento, aprobación, edad, o instalación | Obtenga los requisitos de aprobación de la comunidad antes de elegir una casa |
| Preocupaciones de zona de inundación o drenaje | El seguro de inundación o condiciones del sitio pueden cambiar la asequibilidad | Verifique mapas de inundación, necesidades de elevación, y cotizaciones de seguros temprano |
La lección más importante es simple: no compre la casa, terreno, y préstamo en silos separados. Necesitan encajar juntos.
Cómo FHA afecta su pago mensual
FHA es frecuentemente atractivo debido a su flexibilidad de enganche, pero su pago se trata de más que la tasa de interés. Un presupuesto realista de casa prefabricada debe incluir todos los costos mensuales de vivienda.
Para una hipoteca FHA de tierra-casa, el pago puede incluir principal del préstamo, interés, impuestos a la propiedad, seguros de propietario, y seguro hipotecario FHA. Si la propiedad está en una zona de inundación, el seguro de inundación también puede ser requerido. Si hay una HOA o cuota comunitaria, eso también puede ser parte de su revisión de presupuesto.
Para una casa manufacturada en una comunidad, su costo mensual puede incluir el pago de la casa más renta del lote, servicios, seguros, y cuotas comunitarias. Dependiendo del tipo de préstamo, la renta del lote puede no ser parte del pago hipotecario, pero aún afecta lo que puede cómodamente permitirse.
La eficiencia energética también importa en el Sur de Texas. Un pago de casa ligeramente más alto por una casa bien aislada con ventanas eficientes, ductos sellados, y HVAC de tamaño apropiado puede ser más fácil de vivir que una casa más barata que cuesta más enfriar cada verano. Al comparar planos, pregunte sobre aislamiento, especificaciones de HVAC, desempeño de ventanas, y necesidades de servicios esperadas.
FHA versus otras opciones de financiamiento de casa prefabricada
FHA no es la única manera de financiar una casa prefabricada o manufacturada. Es una opción para comparar contra su tipo de casa, plan de terreno, estado militar, elegibilidad rural, perfil de crédito, y cronograma.
| Opción de préstamo | Cuándo puede ser viable | Qué observar |
|---|---|---|
| FHA | Compradores que quieren opciones de crédito flexible y enganche para casas calificantes | Reglas de propiedad, seguro hipotecario, y requisitos de documentación |
| Hipoteca convencional | Compradores con crédito más fuerte o enganches más grandes, especialmente para transacciones de propiedad real | Los requisitos de casa manufacturada pueden variar según el prestamista e inversionista |
| Préstamo chattel | Compras solo de casa manufacturada, a menudo en comunidades o sin propiedad de terreno | Las tasas y términos pueden diferir de hipotecas tradicionales, y el capital del terreno no está incluido |
| Préstamo de la VA | Veteranos elegibles, miembros de servicio activo, y cónyuges calificantes | La elegibilidad VA, participación del prestamista, y requisitos de propiedad aún aplican |
| Préstamo de la USDA | Propiedades rurales elegibles y prestatarios calificantes | Ubicación, límites de ingresos, y elegibilidad de propiedad son clave |
El préstamo correcto no siempre es el que tiene la tasa más baja anunciada. Es el que se ajusta a la casa, terreno, cronograma de aprobación, y costo mensual total.
Consejos de San Antonio para usar FHA en una casa prefabricada
Los compradores del área de San Antonio tienen un amplio rango de opciones, desde comunidades de casas manufacturadas hasta lotes privados fuera de la ciudad, hasta paquetes de tierra-casa cerca de corredores en crecimiento. Esa variedad es útil, pero también significa que debe confirmar detalles locales antes de enamorarse de una casa.
Comience por decidir dónde desea que se coloque la casa. Si quiere una comunidad, pregunte sobre renta del lote, términos de arrendamiento, requisitos de aprobación, reglas de mascotas, estacionamiento, restricciones de edad de la casa, y facturación de servicios. Si quiere terreno privado, revise reglas de zonificación o uso de tierra, estado de llanura de inundación, requisitos de fosa séptica, acceso a entrada, disponibilidad eléctrica, y costos de preparación del sitio.
Luego, adapte la casa al financiamiento. Una casa manufacturada lista para ocupar en una ubicación establecida puede tener una ruta FHA diferente que una casa manufacturada nueva que se está instalando en terreno. Una casa modular puede ser revisada diferentemente de una casa manufacturada de código HUD. Un prestamista que entienda estas diferencias puede ahorrarle tiempo.
Homes2Go San Antonio ayuda a compradores a comparar modelos de casas manufacturadas, planos, comunidades, y rutas de financiamiento. Si aún está al inicio del proceso, puede explorar oportunidades locales tales como opciones de propiedad disponibles y hable con el equipo sobre qué tipo de financiamiento puede ajustarse a su situación.
Documentos a reunir antes de solicitar
Tener documentos listos puede hacer el proceso FHA más suave. Su prestamista puede solicitar diferentes artículos dependiendo del préstamo y tipo de casa, pero es inteligente prepararse temprano.
Los documentos comunes del prestatario incluyen talones de pago recientes, W-2s o declaraciones de impuestos, extractos bancarios, identificación con foto, historial de alquiler, y explicaciones para cualquier problema de crédito importante. Los compradores autoempleados pueden necesitar registros fiscales y de negocios adicionales.
Los documentos comunes de propiedad pueden incluir el acuerdo de compra, factura de casa o contrato de venta, información del fabricante, detalles de etiqueta HUD y placa de datos para casas manufacturadas, plano, plano del sitio, contrato de tierra o arrendamiento, registros de título, documentación de cimentación, información de servicios, cotización de seguros, y aprobación comunitaria si aplica.
No se preocupe si aún no sabe qué documentos aplican. Un consultor de ventas y prestamista conocedores pueden ayudarle a identificar la lista correcta basada en la casa que elige.
Preguntas Frecuentes
¿Puede usar un préstamo FHA para una casa prefabricada? Sí, el financiamiento FHA puede estar disponible para casas prefabricadas, pero la casa debe ajustarse a la categoría correcta y cumplir con los requisitos FHA. Las casas manufacturadas, casas modulares, y otras estructuras prefabricadas se revisan diferentemente.
¿Es una casa manufacturada igual que una casa modular para FHA? No. Una casa manufacturada se construye según el Código HUD federal y tiene etiquetas HUD. Una casa modular usualmente se construye según códigos de construcción estatales o locales. Los prestamistas FHA las documentan y suscriben diferentemente.
¿Puedo usar FHA si la casa manufacturada está en una comunidad? Puede ser posible a través de ciertas rutas de financiamiento, especialmente si el programa de préstamo y prestamista permiten la estructura de tierra o arrendamiento. Pregunte al prestamista temprano porque la colocación comunitaria puede afectar las opciones de préstamo.
¿Requiere FHA una cimentación permanente para una casa prefabricada? Para casas manufacturadas financiadas como propiedad real bajo una hipoteca FHA Título II, generalmente se requiere una cimentación permanente. Las casas modulares también usualmente necesitan estar permanentemente instaladas para ser financiadas como bienes raíces.
¿Pueden los compradores por primera vez usar FHA para casas prefabricadas? Sí. Los préstamos FHA frecuentemente son usados por compradores por primera vez, pero no tiene que ser un comprador por primera vez para calificar. El prestatario, casa, y propiedad todos necesitan cumplir con los requisitos del prestamista y FHA.
¿Cuál es el error más grande que cometen los compradores con financiamiento FHA prefabricado? El error más grande es elegir una casa o lote antes de confirmar que el préstamo, tipo de casa, estado del título, cimentación, servicios, y ubicación todos funcionan juntos.
¿Listo para explorar opciones de casas prefabricadas amigables con FHA?
Si está considerando un préstamo FHA para una casa prefabricada en el área de San Antonio, comience con el tipo de casa, el sitio, y el financiamiento juntos. Eso le da un presupuesto más claro y le ayuda a evitar sorpresas después.
Homes2Go San Antonio ofrece una amplia selección de casas manufacturadas, planos detallados, orientación para compradores por primera vez, opciones de financiamiento flexible, y acceso a prestamistas locales confiables. Visite Homes2Go San Antonio para comparar opciones o conectarse con el equipo sobre su próximo paso hacia la propiedad de vivienda asequible.
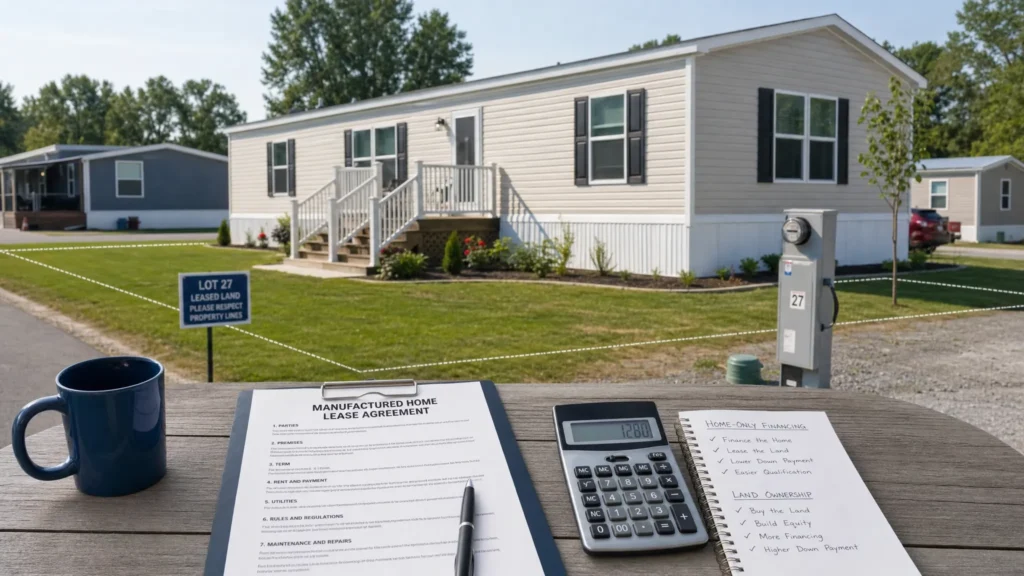 Préstamos Chattel de Vivienda Manufacturada: Ventajas, Desventajas y Viabilidad
 Reglas FHA para Casas Móviles Doble Ancho Explicadas







