

Los préstamos de casas modulares y manufacturadas de FHA pueden parecer casi idénticos cuando está comparando pagos mensuales, opciones de enganche y planos. La diferencia se vuelve mucho más clara una vez que el prestamista comienza a preguntar cómo se construyó la casa, cómo está titulada, qué cimiento tiene y si el terreno es parte del préstamo.
Para los compradores de San Antonio, esa distinción importa. Una casa modular y una casa manufacturada pueden ser ambas construidas en fábrica, pero FHA no las evalúa exactamente de la misma manera. Entender la diferencia antes de elegir una casa puede ayudarle a evitar demoras, elegir el prestamista correcto y hacer mejores preguntas durante su búsqueda de casa.
La respuesta corta: FHA puede financiar ambas, pero las reglas son diferentes
El financiamiento FHA puede estar disponible para casas modulares y manufacturadas, pero generalmente siguen caminos de propiedad diferentes.
A casa modular se construye en secciones en una fábrica, luego se ensambla en una cimentación permanente. Una vez completada, generalmente se trata mucho como una casa construida en el sitio porque se construye según los códigos residenciales estatales y locales.
A casa manufacturada se construye según el Código HUD federal. De acuerdo con Programa de Vivienda Manufacturada de HUD, las casas manufacturadas deben cumplir con los estándares federales de construcción y seguridad administrados por HUD. Para el financiamiento FHA, el prestamista observará de cerca las etiquetas HUD, la placa de datos, el estado del título, la instalación, la cimentación y si la casa se clasifica como propiedad real.
La pregunta correcta no es simplemente si FHA permite la casa. La pregunta mejor es si la casa específica, la configuración del terreno, los trámites de título y el programa del prestamista se ajustan a los requisitos de FHA.
Los conceptos básicos del prestatario de FHA son similares para ambos tipos de casas
Antes de que los detalles de la propiedad entren en juego, los requisitos del prestatario de FHA son ampliamente similares. FHA no presta dinero directamente. En cambio, un prestamista aprobado por FHA hace el préstamo, y FHA proporciona seguro de hipoteca para préstamos elegibles.
HUD explica que los préstamos FHA están diseñados para ayudar a los compradores con opciones de crédito y enganche más flexibles que muchos préstamos convencionales. Los mínimos de FHA comúnmente permiten un enganche del 3.5 por ciento para prestatarios con una puntuación de crédito de 580 o superior, mientras que los prestatarios con puntuaciones de 500 a 579 pueden necesitar un 10 por ciento de enganche, según la orientación general de HUD para compradores de vivienda con FHA. Los prestamistas individuales pueden establecer estándares más estrictos, frecuentemente llamados superposiciones.
Los prestatarios también deben esperar que los prestamistas revisen ingresos, deudas, historial de empleo, activos para el cierre, ocupación por el propietario, y la capacidad de pagar seguro hipotecario. Esas reglas del lado del prestatario importan para casas modulares y casas manufacturadas. Las diferencias más grandes se muestran en el lado de la propiedad.
Cómo ve FHA las casas modulares
Con casas modulares, FHA principalmente está preocupado de que la casa terminada sea propiedad real legal y físicamente. Como la construcción modular sigue los mismos códigos de construcción estatales o locales usados para casas construidas en el sitio, el aspecto de fabricación generalmente no es el principal obstáculo.
Una casa modular generalmente necesita ser instalada en una cimentación permanente, permitida correctamente, y completada de acuerdo con los requisitos de construcción local. El tasador y prestamista pueden revisar planos, inspecciones, documentos de completitud, y ventas comparables. Una vez terminada, la casa frecuentemente es tasada y suscrita de forma similar a una propiedad tradicional construida en el sitio.
Esto puede hacer que el financiamiento modular se sienta más familiar para prestamistas que regularmente manejan préstamos FHA de compra estándar. Aún así, el tiempo puede importar. Si la casa aún no está completa, puede necesitar una estructura de construcción a permanente o otro proceso aprobado por el prestamista. Si la casa ya está completa y adecuadamente documentada, el camino puede ser más directo.
Para un análisis más profundo de los estándares de propiedad, calificaciones de prestatarios, y asuntos de tasación, Homes2Go tiene una guía separada sobre Requisitos de préstamo FHA para casas modulares.
Cómo ve FHA las casas manufacturadas
Las casas manufacturadas tienen su propio conjunto de consideraciones de FHA porque están construidas al Código HUD en lugar de códigos de sitio construido local. Las casas manufacturadas elegibles de FHA generalmente deben haber sido construidas después del 15 de junio de 1976, cuando el Código HUD entró en vigencia. Las casas construidas antes de esa fecha frecuentemente se llaman casas móviles y típicamente no califican bajo reglas modernas de FHA para casas manufacturadas.
Para una casa manufacturada, el prestamista querrá documentación que demuestre que la casa cumple con el Código HUD. Esto frecuentemente incluye etiquetas de certificación HUD, a veces llamadas etiquetas HUD, y la placa de datos HUD. Una casa de doble ancho normalmente tiene más de una sección transportable, así que documentación para cada sección puede volverse importante.
El prestamista también revisará cómo está titulada la casa. En Texas, las casas manufacturadas están documentadas a través del Departamento de Vivienda y Asuntos Comunitarios de Texas usando una Declaración de Propiedad. Si el comprador está usando una hipoteca FHA que trata la casa como propiedad real, el título y registros de tierra necesitan alinearse con los requisitos del prestamista.
Los estándares de cimentación también son críticos. Para muchos escenarios de hipoteca de casa manufacturada FHA, la casa debe ser instalada en una cimentación permanente que cumpla con las directrices de FHA y prestamista aplicables. Si la cimentación no es aceptable, el expediente de financiamiento puede estancarse incluso cuando el prestatario califique financieramente.
Si desea la versión de casa manufacturada de la lista de verificación, revise la guía en lenguaje simple de Homes2Go sobre Requisitos de préstamo FHA para casas manufacturadas.
Hipotecas FHA para casas modulares vs manufacturadas de un vistazo
| Punto de comparación | Casa modular con FHA | Casa manufacturada con FHA |
|---|---|---|
| Estándar de construcción | Código de construcción residencial estatal o local | Código HUD Federal |
| Tratamiento común de FHA | Frecuentemente tratada como una casa construida en sitio una vez completa | Revisada bajo reglas de casa manufacturada FHA |
| Identificación clave | Permisos de construcción, inspecciones, planos, certificado de completitud u ocupación | Etiquetas de certificación HUD, placa de datos HUD, detalles del fabricante, números de serie |
| Fundación | Se espera cimentación permanente para financiamiento de propiedad real | La cimentación permanente a menudo es requerida para financiamiento de propiedad real de FHA Título II |
| Estado del título | Usualmente propiedad real después de la instalación | Puede comenzar como propiedad personal y puede necesitar conversión a propiedad real dependiendo del tipo de préstamo |
| Enfoque de tasación | Frecuentemente comparada con propiedades construidas en sitio o modulares similares | Usualmente requiere comparables de casas manufacturadas cuando está disponible |
| Relación con el terreno | El terreno típicamente es parte de la garantía de bienes raíces | La propiedad del terreno, términos de arrendamiento, o configuración comunitaria pueden afectar opciones de préstamo |
| Punto de fricción común | Tiempo de construcción, permisos, documentación de completitud | Documentación de título, etiquetas HUD, certificación de cimentación, registros de instalación |
Título I vs Título II es principalmente un asunto de casa manufacturada
Cuando los compradores comparan hipotecas de casa modular FHA y manufacturada, Título I y Título II frecuentemente causan confusión.
Para casas modulares, el camino de FHA típicamente está más cerca de una hipoteca FHA estándar en bienes raíces. La casa está construida fuera del sitio, pero una vez que está ensamblada y permanentemente adjunta, los prestamistas frecuentemente la evalúan como otra propiedad real.
Las casas manufacturadas pueden implicar Título I o Título II de FHA, dependiendo de la propiedad y prestamista. Título II es el programa de hipoteca FHA que muchos compradores piensan primero. Generalmente aplica cuando la casa manufacturada es tratada como bienes raíces, frecuentemente con el terreno incluido u de otra forma aceptable para el prestamista.
Título I es diferente. Puede usarse para ciertos préstamos de casa manufacturada, incluyendo situaciones que involucran una casa manufacturada, un lote, o ambos. Puede ser relevante cuando la casa no está siendo financiada de la misma forma que bienes raíces tradicionales. La disponibilidad, términos, y participación del prestamista pueden variar, así que los compradores deben preguntar a los prestamistas temprano cuáles programas de casa manufacturada FHA realmente ofrecen.
Es por eso que comprar un prestamista no es solo sobre la tasa de interés. La experiencia con documentación de casas manufacturadas puede ahorrar tiempo. La guía de Homes2Go sobre comparar prestamistas de hipotecas de casa manufacturada FHA explica las preguntas que vale la pena hacer antes de que se comprometa.
El papeleo que puede hacer o deshacer la aprobación
Para casas modulares, la documentación usualmente se centra en la calidad de construcción y completitud. Los prestamistas pueden pedir permisos, planos, registros de inspección, información de cimentación, y evidencia de que la casa completada cumple con el código local.
Para casas manufacturadas, la documentación es más especializada. El prestamista puede necesitar etiquetas HUD, la placa de datos, números de serie, registros de título, documentación de cimentación, registros de instalación, y prueba de que la casa está legalmente vinculada al terreno si el préstamo requiere tratamiento de propiedad real.
Eso no significa que las casas manufacturadas sean más difíciles en cada caso. Significa que el expediente necesita los documentos correctos desde el principio. Un comprador que elige una casa, verifica la configuración de terreno o comunidad, y trabaja con un prestamista familiarizado con vivienda manufacturada puede tener un proceso más suave que un comprador que comienza con el tipo de préstamo incorrecto.
Cómo esto afecta su búsqueda de casa en San Antonio
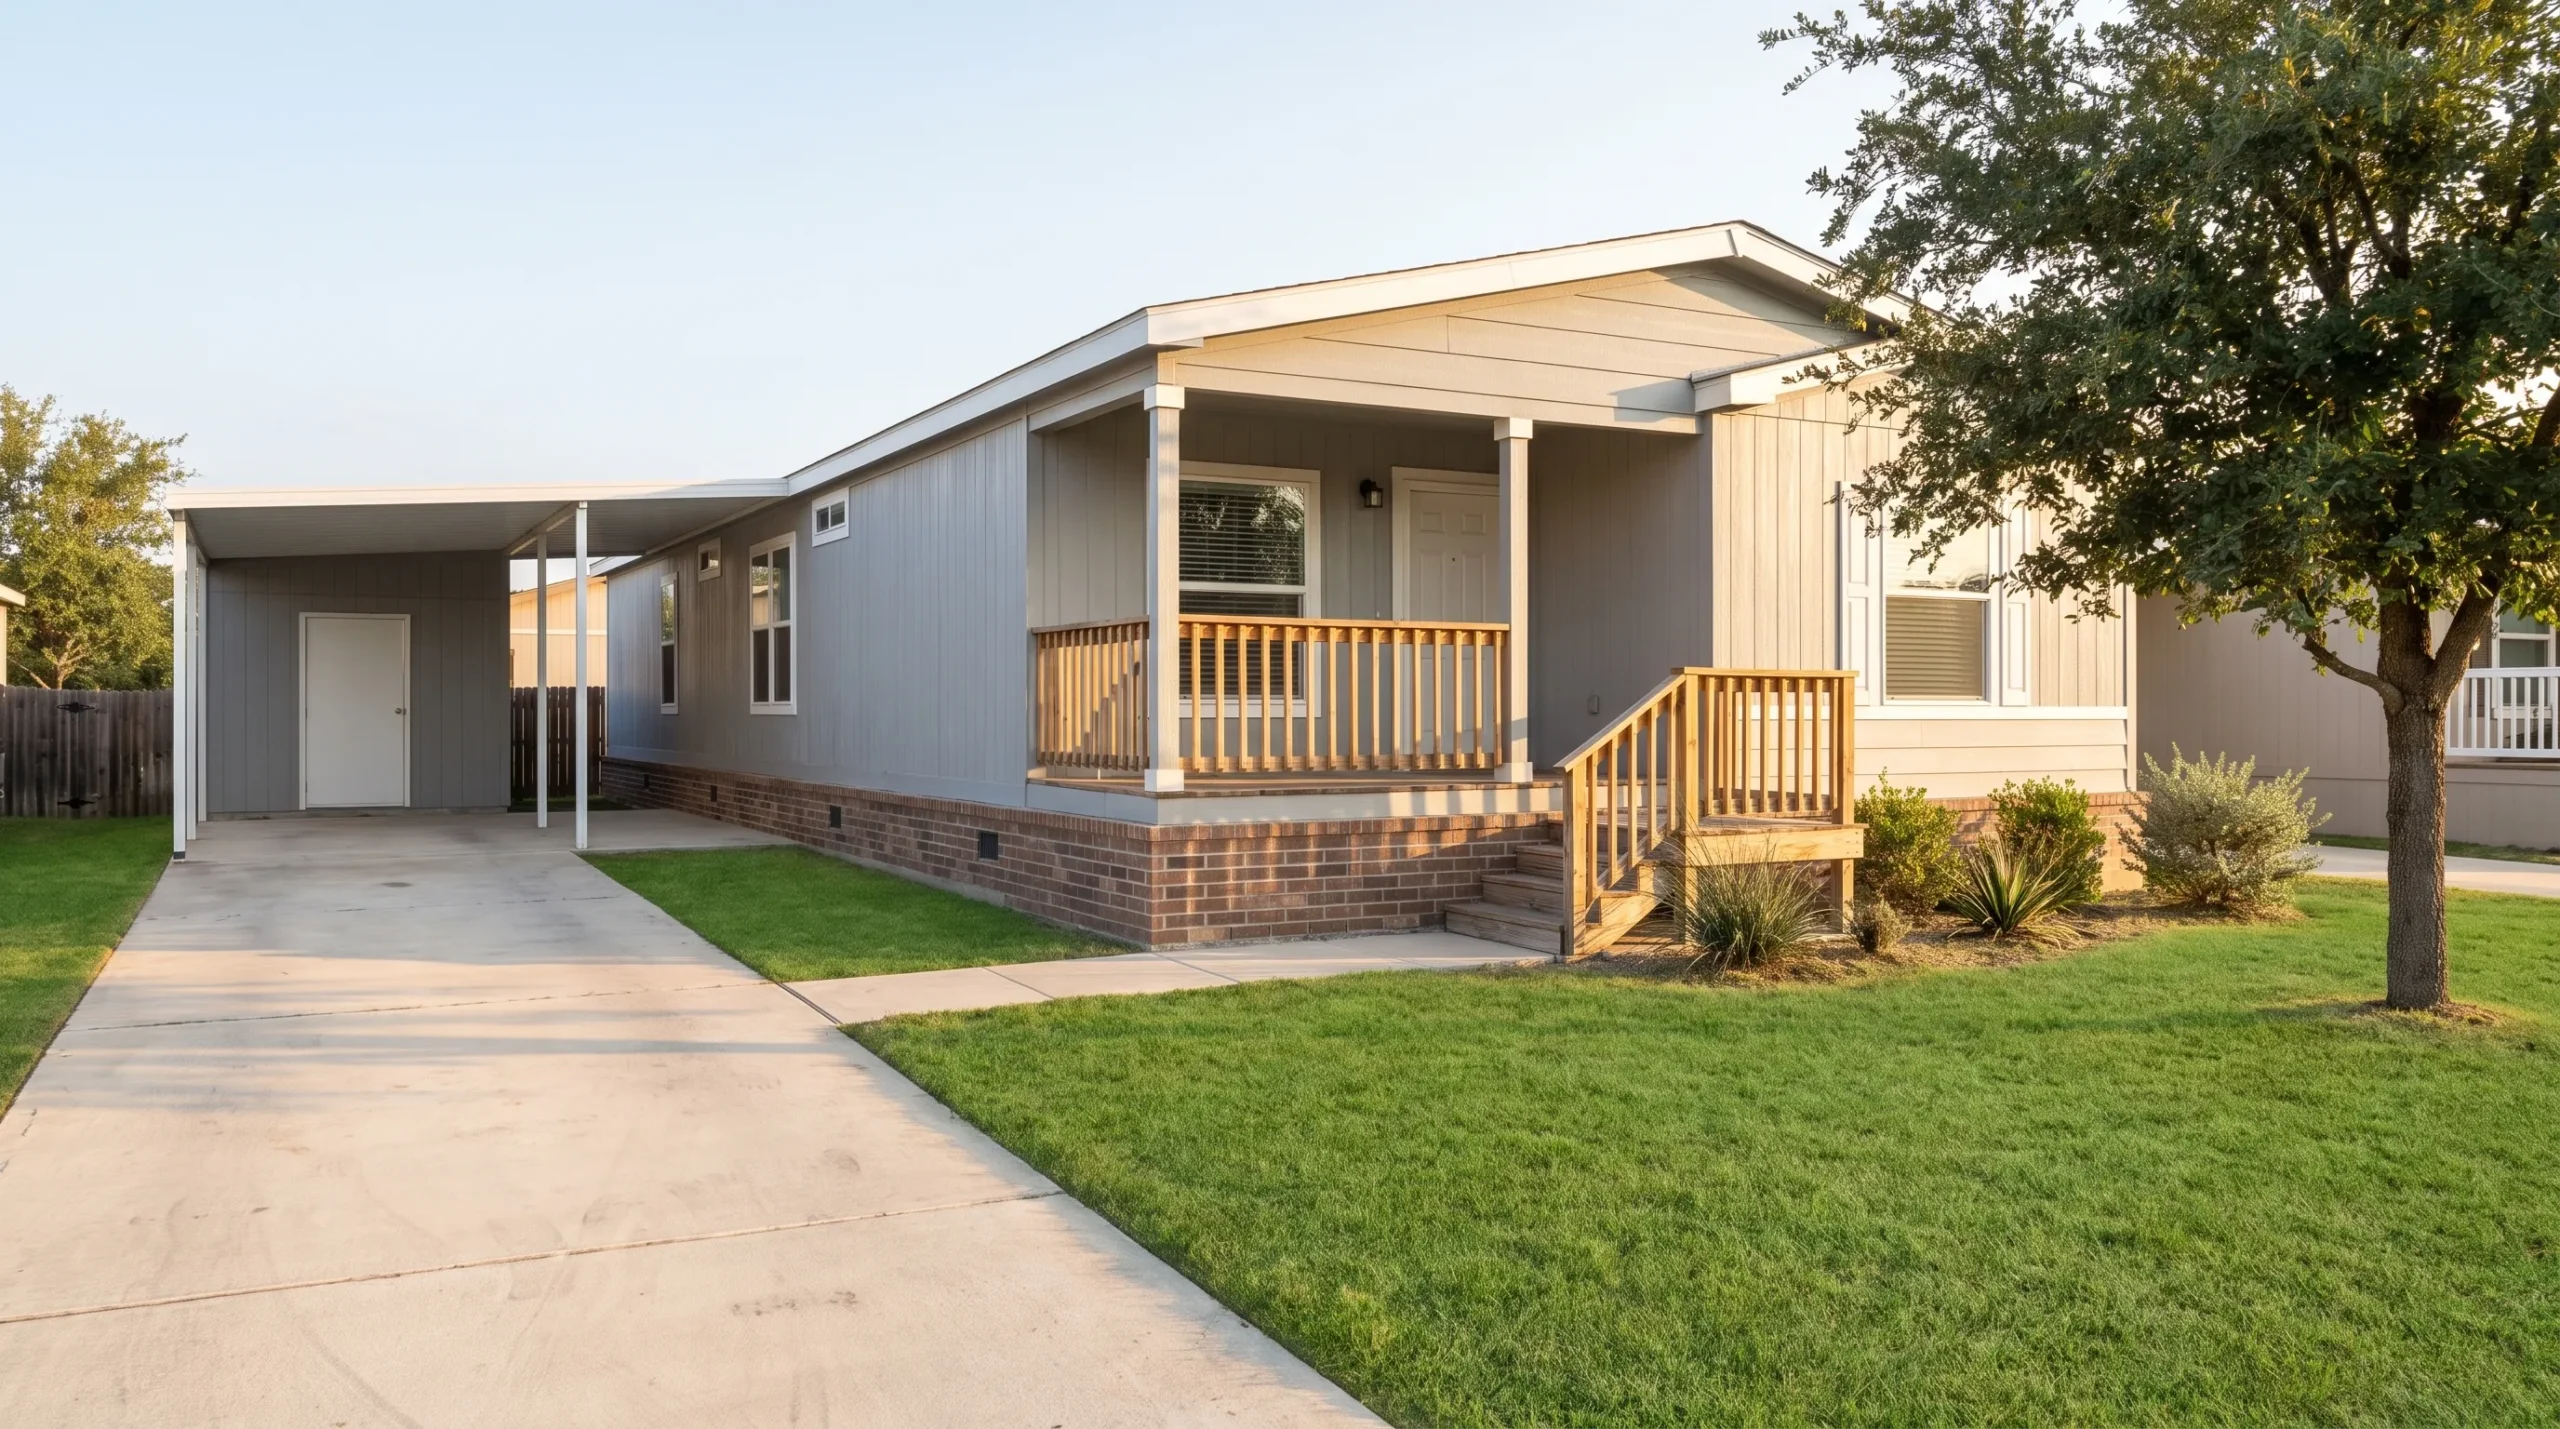
En San Antonio, la conversación de financiamiento debe suceder junto con la búsqueda de casa, no después. El modelo de casa, terreno, comunidad, plan de cimentación, y prestamista todos necesitan trabajar juntos.
Si está comparando casas manufacturadas, comience con planos de piso que se ajusten a su presupuesto y necesidades del hogar, luego pregunte cómo cada opción puede encajar con requisitos de FHA. Por ejemplo, el Cavco Addison es una casa manufacturada de doble ancho de 3 recámaras, 2 baños, 1,717 pies² basada en el plano de piso Cavco Homes Valu Premier 3256 3G. Una casa de doble ancho más grande como esta puede atraer a compradores que necesitan más espacio de vida mientras aún exploran opciones de financiamiento de casa manufacturada.
Otro ejemplo es el Legacy Aubrey, una casa manufacturada de doble ancho de 3 recámaras, 2 baños, 1,372 pies² con dimensiones de 32' x 48'. Está basada en el plano de piso Legacy Housing C-32×48-32B y es el plano de doble ancho más vendido de Legacy. Ver modelos reales como estos ayuda a que tenga una conversación de financiamiento más práctica porque el prestamista puede evaluar una casa actual, no solo un rango de precio general.
El punto importante es que elegir un modelo es solo una parte de la preparación de FHA. La casa también necesita el sitio correcto, plan de instalación, enfoque de cimentación, y papeleo.
¿Cuál opción puede encajar mejor con sus metas?
Ni modular ni manufacturada es automáticamente mejor. La opción correcta depende de su presupuesto, planes de terreno, cronograma, y comodidad con el proceso de financiamiento.
Una casa modular puede ser un encaje fuerte si desea una casa de fabricación que generalmente es tratada como bienes raíces construidos en sitio después de la completitud. Puede ser especialmente atractiva si ya tiene terreno, quiere construcción de código local, y está preparado para el proceso de permisos y completitud.
Una casa manufacturada puede ser un encaje fuerte si asequibilidad, variedad de plano de piso, y acceso a comunidades de casas son prioridades. Las casas manufacturadas pueden ofrecer interiores modernos, diseños eficientes en energía, y opciones listas para mudarse, pero el financiamiento FHA requiere atención cercana a documentación de código HUD, requisitos de cimentación, y estado de título.
| Prioridad del comprador | Opción que puede encajar bien | Por qué |
|---|---|---|
| Tratamiento de bienes raíces estándar | Casa modular | Frecuentemente suscrita más como una casa construida en sitio después de la completitud |
| Selección amplia de plano de piso | Casa manufacturada | Muchos diseños de doble ancho y secciones simples pueden estar disponibles |
| Preguntas de vida en casa u comunidad | Casa manufacturada | Título I de FHA u otras rutas de financiamiento pueden ser discutidas con prestamistas calificados |
| Terreno y cimentación permanente listos | Uno u otro | Un sitio preparado puede simplificar la revisión del prestamista |
| Menos sorpresas de papeleo | Depende de la experiencia del prestamista | El prestamista correcto y apoyo del distribuidor importan tanto como el tipo de casa |
Errores comunes a evitar
El financiamiento FHA puede ser manejable, pero los compradores frecuentemente tienen problemas cuando asumen que todas las casas de fabricación son tratadas igual.
Evite estos errores comunes:
- Llamar a cada casa de fabricación una casa móvil sin confirmar si es modular o manufacturada de código HUD.
- Comprar una casa antes de preguntarle al prestamista si financian esa tipo de propiedad específico.
- Ignorar requisitos de cimentación hasta tarde en el proceso.
- Asumir que un problema de título de casa manufacturada puede ser arreglado instantáneamente.
- Comparar tasas sin comparar experiencia del prestamista, requisitos de documentación, y cronogramas de cierre.
Mientras más temprano aclare el tipo de casa, más fácil es elegir el camino de FHA correcto.
Preguntas Frecuentes
¿Son las casas modulares y manufacturadas lo mismo para hipotecas FHA? No. Las casas modulares usualmente están construidas a códigos de construcción estatales o locales y frecuentemente son tratadas como casas construidas en sitio después de la completitud. Las casas manufacturadas están construidas al Código HUD federal y tienen consideraciones separadas de documentación, título, y cimentación de FHA.
¿Puedo usar financiamiento FHA para una casa manufacturada de doble ancho en San Antonio? Puede ser posible si el prestatario, casa, cimentación, estado de título, y arreglo de terreno o sitio cumplen con los requisitos de FHA y prestamista. Una casa de doble ancho usualmente necesitará documentación correcta de código HUD para cada sección.
¿Necesito ser propietario del terreno para un préstamo de casa manufacturada FHA? Depende del programa FHA y prestamista. Título II de FHA usualmente se enfoca en tratamiento de propiedad real, mientras que Título I puede aplicar a ciertas situaciones de casa manufacturada, lote, o combinadas. Pregunte a los prestamistas cuáles programas realmente ofrecen antes de elegir una casa.
¿Es una casa modular más fácil de financiar que una casa manufacturada? A veces, pero no siempre. Las casas modulares pueden encajar más fácilmente en suscripción de bienes raíces estándar una vez completas. Las casas manufacturadas también pueden ser financiadas exitosamente cuando el título, etiquetas HUD, cimentación, y detalles de sitio están en orden.
¿Qué documentos debo preguntar antes de solicitar? Para casas modulares, pregunte sobre permisos, planos, inspecciones, y documentos de completitud. Para casas manufacturadas, pregunte sobre etiquetas HUD, la placa de datos, números de serie, Declaración de Propiedad, registros de instalación, y documentación de cimentación.
¿Debo hablar con un prestamista antes de elegir un modelo de casa? Sí. Un prestamista familiarizado con hipotecas de casa modular y manufacturada FHA puede ayudarle a entender cuáles casas, sitios, y configuraciones de título probable encajarán con sus requisitos de programa.
Dé el siguiente paso con orientación local
Las hipotecas de casa modular y manufacturada FHA pueden ambas ayudar a los compradores a avanzar hacia la propiedad de vivienda, pero no son intercambiables. El mejor camino depende del tipo de casa, configuración de terreno, cimentación, papeleo de título, y experiencia del prestamista.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas, revisar planos de piso, explorar opciones de financiamiento flexible, y conectarse con orientación a lo largo del proceso. Si está considerando una casa manufacturada en el área de San Antonio, comience explorando opciones disponibles con Homes2Go San Antonio y pregunte temprano cuál camino de financiamiento encaja su situación.
 Cómo Las Casas Manufacturadas Pueden Reducir Las Facturas de Servicios
 Casas Móviles de Un Solo Ancho en San Antonio: Guía del Comprador







