

Elegir entre prestamistas de préstamos FHA para casas manufacturadas no es solo encontrar la tasa anunciada más baja. El prestamista que elija puede afectar si su casa califica, qué tan fluida se mueve su documentación, lo que paga al cierre y qué tan seguro se siente desde la solicitud hasta la mudanza.
Eso importa aún más con casas manufacturadas porque el financiamiento FHA puede implicar detalles adicionales, incluyendo etiquetas HUD, requisitos de cimentación, arreglos de terreno o lote, documentación de título y reglas específicas del prestamista. Un prestamista puede estar aprobado por FHA, pero eso no significa automáticamente que sea experimentado en transacciones de casas manufacturadas.
Esta guía le brinda una forma práctica de comparar prestamistas lado a lado, especialmente si está comprando en San Antonio o en otro lugar de Texas.
Comience comparando el tipo de préstamo FHA que realmente necesita
Antes de comparar prestamistas, aclare qué estructura de préstamo FHA para casas manufacturadas se adapta a su situación. Muchos compradores usan los términos casa móvil y casa manufacturada indistintamente, pero FHA y HUD generalmente se refieren a casas con código HUD construidas después del 15 de junio de 1976, como casas manufacturadas.
Las dos rutas FHA que la mayoría de los compradores escuchan son Título I y Título II. No son intercambiables y no todos los prestamistas ofrecen ambas.
| Ruta de préstamo FHA | Caso de uso común | Punto clave de comparación de prestamista |
|---|---|---|
| FHA Título I | Casa manufacturada solamente, lote solamente, o casa y lote en ciertos casos | Pregunte si el prestamista ofrece activamente préstamos para casas manufacturadas del Título I y qué requisitos de propiedad o comunidad aplican. |
| FHA Título II | Casa manufacturada tratada como propiedad inmueble, normalmente con terreno propio y fundación permanente | Pregunte cómo el prestamista maneja la documentación de fundación, tasación, título del terreno y propiedad inmueble. |
HUD proporciona información sobre Seguro de préstamo para casas manufacturadas del Título I, mientras que el financiamiento FHA de casas manufacturadas del Título II se evalúa generalmente bajo las reglas de hipoteca de vivienda unifamiliar de FHA y los estándares de vivienda manufacturada aplicables en HUD Handbook 4000.1.
Lo principal es simple: compare prestamistas basándose en el préstamo que usted necesita, no en el préstamo que prefieren vender. Si planea comprar una casa en una comunidad de casas manufacturadas con un lote arrendado, sus opciones de prestamista pueden verse diferentes que si está comprando una casa y terreno juntos. Si aún está confirmando si la casa puede cumplir con los estándares FHA, revise lo básico de qué califica para un préstamo FHA y financiamiento de casas manufacturadas antes de que comience a recopilar cotizaciones.
Cree una lista corta de prestamistas con experiencia real en casas manufacturadas
Un prestamista puede estar aprobado por FHA y aún tener experiencia limitada con casas manufacturadas. Esta distinción importa. Los préstamos para casas manufacturadas a menudo requieren coordinación entre el comprador, el minorista, el instalador, el tasador, la compañía de títulos, el vendedor de terreno o la comunidad, y a veces las oficinas locales de permisos.
Comience confirmando que el prestamista está aprobado para originar préstamos FHA. HUD instrumento de búsqueda de prestamistas FHA puede ayudarle a identificar prestamistas aprobados, pero aún necesita preguntar si financian activamente casas manufacturadas en su situación.
Un prestamista sólido debe poder explicar su proceso de casas manufacturadas claramente sin hacer que todo suene inusualmente simple. Usted quiere confianza, no seguridad vaga.
Los buenos indicios incluyen familiaridad con etiquetas HUD, placas de datos, documentación de fundación, tasaciones para casas manufacturadas, documentación de la Declaración de Propiedad de Texas, y si la casa será clasificada como propiedad personal o propiedad inmueble. Si el oficial de préstamos tiene que verificar cada pregunta básica, eso no descalifica automáticamente al prestamista, pero debe afectar cómo los califica.
Si está más temprano en el proceso de búsqueda, Homes2Go también tiene una guía sobre cómo encontrar prestamistas de casas móviles FHA en Texas que puede ayudarle a construir su primera lista de prestamistas antes de reducirla.
Compare el costo total del préstamo, no solo la tasa
La tasa de interés es importante, pero es solo una parte del costo. Dos prestamistas pueden ofrecer la misma tasa mientras cobran cuotas muy diferentes. Otro prestamista puede anunciar una tasa más baja pero requiere puntos de descuento, cuotas de originación más altas, o un período de cierre más corto que crea riesgo si su cierre toma más tiempo.
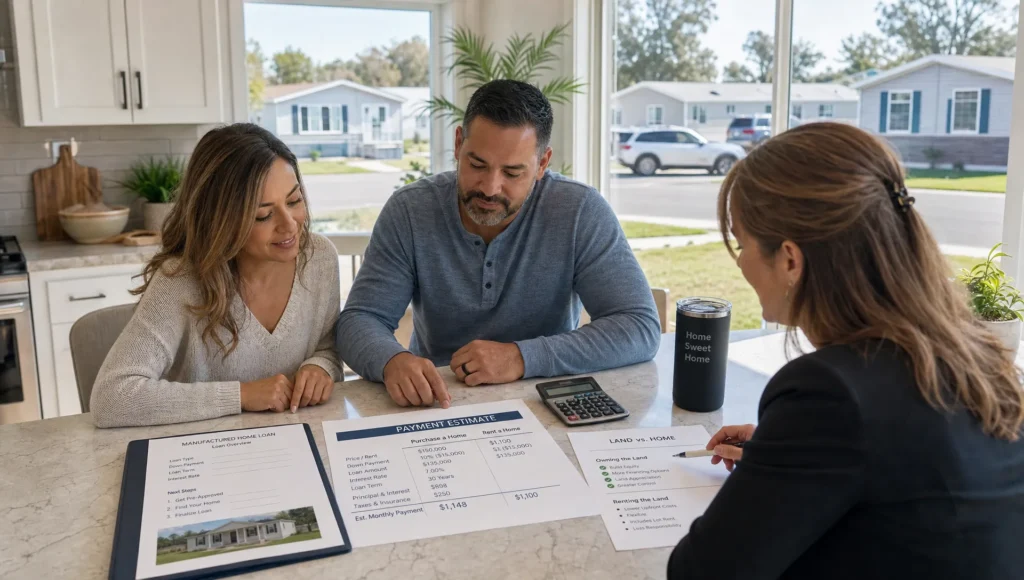
La Oficina de Protección Financiera del Consumidor explica que la Estimación de préstamo está diseñada para ayudar a los prestatarios a comparar ofertas de hipotecas después de solicitar. Cuando sea posible, compare Estimaciones de Préstamo de múltiples prestamistas usando el mismo precio de compra, enganche, tipo de préstamo, escenario de propiedad, y cronograma.
| Artículo de costo | Por qué importa | Cómo compararlo |
|---|---|---|
| Tasa de interés | Afecta el pago mensual de capital e interés | Compare tasas cotizadas en el mismo día con el mismo período de cierre. |
| APR | Refleja la tasa más ciertos costos de préstamo | Use APR como una herramienta de comparación útil, pero aún revise cada línea de cuota. |
| Cargos de originación | Los cargos del prestamista directo pueden variar | Compare la Sección A en la Estimación de Préstamo. |
| Puntos de descuento | Los puntos pueden bajar la tasa pero aumentan el costo inicial | Pregunte si la tasa cotizada requiere puntos. |
| Cuotas de terceros | Los costos de tasación, título, inspección y registro pueden diferir | Pregunte qué cuotas son estimaciones y cuáles son fijas. |
| hipoteca insurance | Los préstamos FHA incluyen costos de seguro hipotecario | Pregunte cómo el seguro hipotecario inicial y mensual afectan el efectivo para cerrar y el pago. |
| Cierre de tasa | Protege la tasa por un período establecido | Compare la duración del cierre, cuotas de extensión, y si los cronogramas de instalación afectan el cierre. |
Para casas manufacturadas, el cronograma puede ser un factor de costo mayor de lo que esperan los compradores. Si la casa debe entregarse, instalarse, inspeccionarse o vincularse a mejoras del terreno antes del cierre, el período de cierre de tasa importa. Una cotización baja con un cierre corto puede no ser el mejor negocio si el prestamista no entiende el cronograma de casas manufacturadas.
Para una descripción más profunda de variables de costo, límites de préstamo y términos, también puede leer la guía de Homes2Go sobre Tasas, límites y términos de préstamos FHA para casas manufacturadas.
Evalúe cómo cada prestamista maneja la elegibilidad de casas manufacturadas
El financiamiento de casas manufacturadas puede retrasarse cuando se descubren problemas de elegibilidad tarde. Un buen prestamista debe hacer preguntas detalladas temprano, luego explicar qué documentos necesitan y por qué.
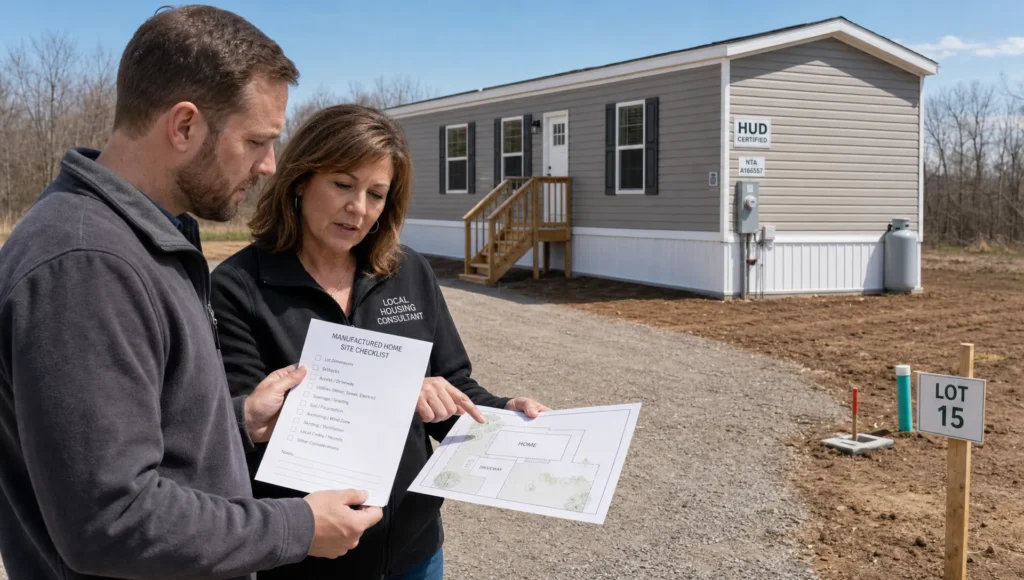
Espere preguntas del prestamista sobre la edad de la casa, etiquetas de certificación HUD, placa de datos, plano de planta, plan de instalación, fundación, propiedad del terreno, servicios, acceso al sitio, y si la casa ha sido trasladada antes. Para FHA Título II, el prestamista típicamente prestará atención cercana a si la casa es o será considerada propiedad inmueble, si está en una fundación permanente aceptable, y si el terreno y la casa pueden financiarse juntos.
Los compradores de Texas también deben preguntar cómo el prestamista maneja la Declaración de Propiedad de Texas. Este documento se emite a través del Departamento de Vivienda y Asuntos Comunitarios de Texas y es importante para establecer propiedad y estado de propiedad. El prestamista, el minorista y la compañía de títulos deben entender cómo la Declaración de Propiedad se ajusta al proceso de cierre.
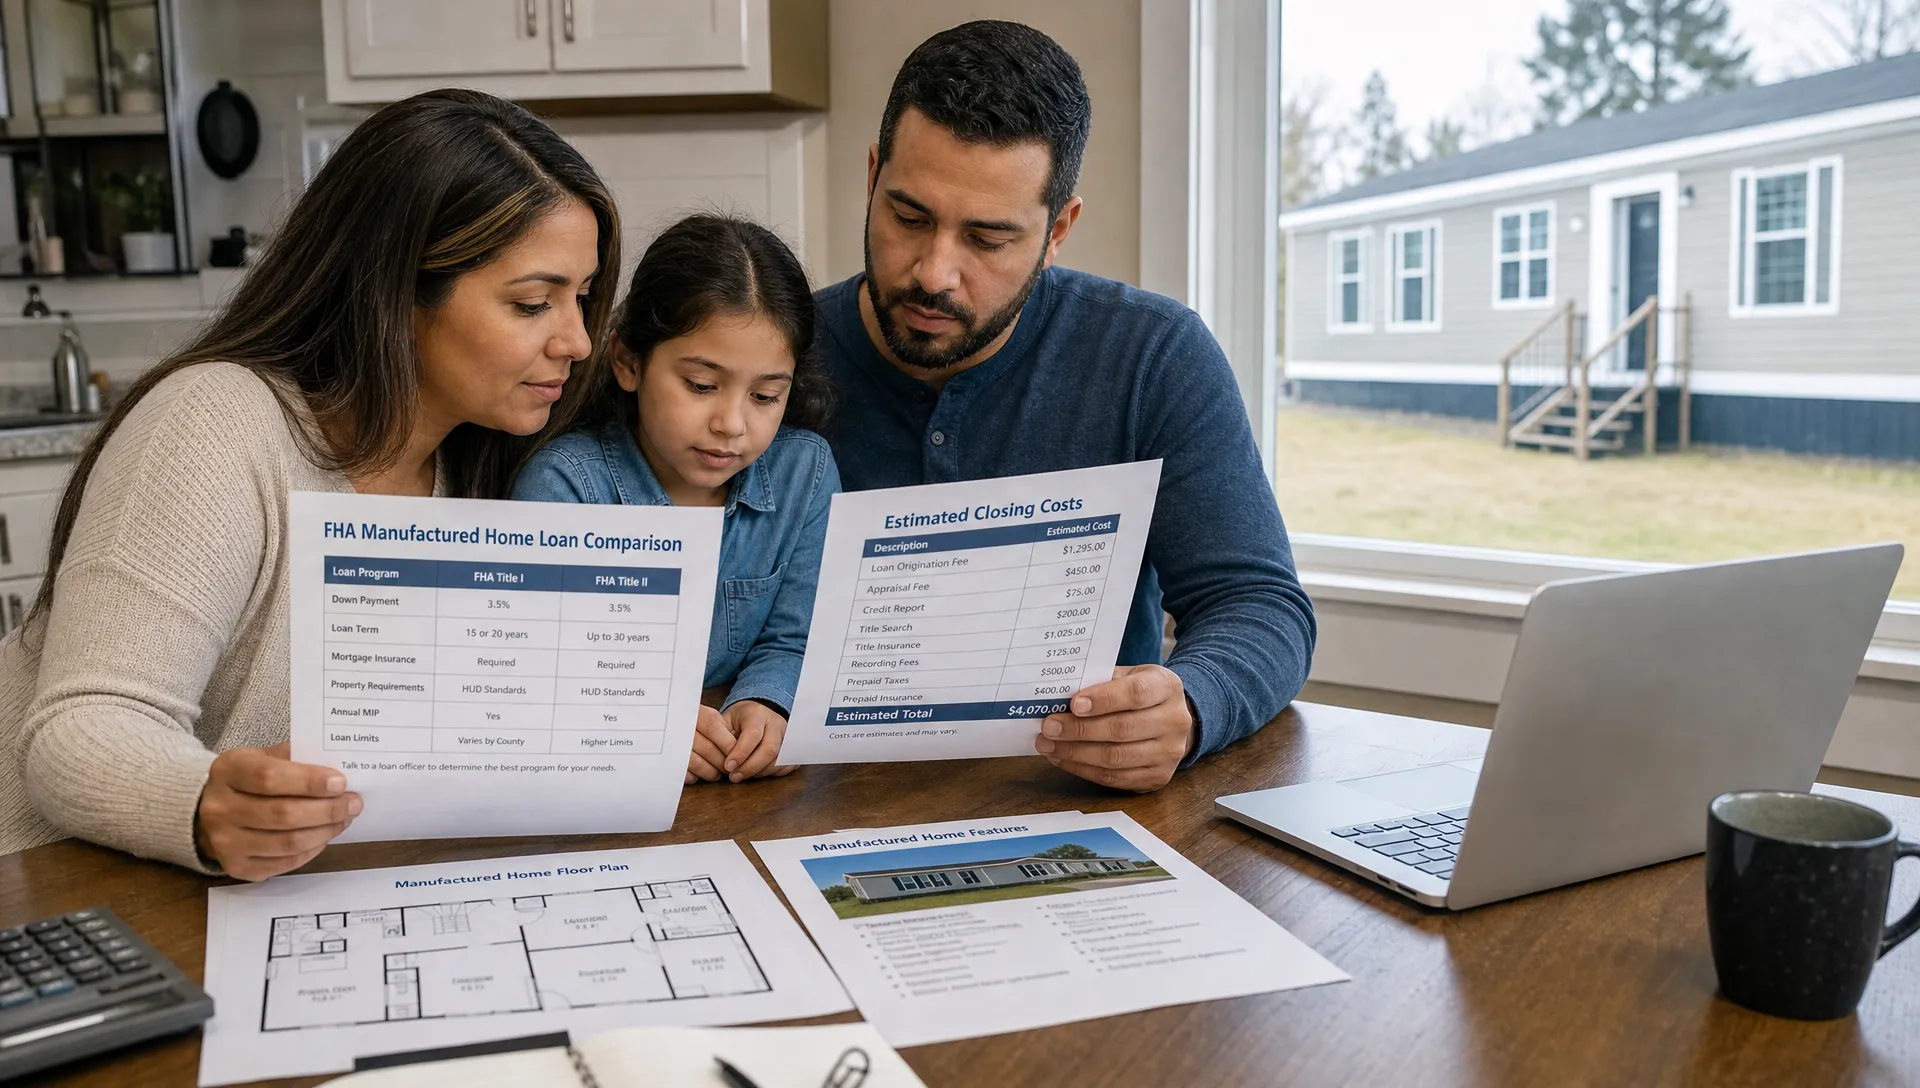
Aquí es donde se destacan los prestamistas experimentados. No esperen hasta el final para preguntar si la casa tiene etiquetas HUD o si la fundación cumple con los requisitos. Plantean esos problemas temprano, lo que le ayuda a evitar pagar por una tasación o inspección solo para descubrir que la estructura del préstamo no es adecuada.
Compare el proceso y cronograma que cada prestamista le da
El proceso de un prestamista puede ser tan importante como su precio. Las compras de casas manufacturadas a menudo implican más partes móviles que una casa de reventa estándar. Si un prestamista no puede describir claramente la secuencia, puede enfrentar retrasos o solicitudes de documentos repetidas.
Pida a cada prestamista que le camine a través de su proceso desde precalificación hasta cierre. Luego compare qué tan específicas son sus respuestas.
| Paso del proceso | Lo que un prestamista sólido debe explicar |
|---|---|
| Precalificación o preaprobación | Qué documentos de ingreso, crédito, deuda y activos se revisan inicialmente. |
| Revisión de la casa y del sitio | Cuando el prestamista verifica la elegibilidad del modelo, necesidades de fundación, estado del terreno, y requisitos de la comunidad. |
| Tasación | Si el tasador tiene experiencia en casas manufacturadas y qué detalles de propiedad se necesitan. |
| Instalación e inspecciones | Qué inspecciones o certificaciones pueden ser requeridas antes de la aprobación final o cierre. |
| Coordinación del cierre | Cómo el prestamista trabaja con el minorista, compañía de títulos, vendedor de terreno, o comunidad de casas manufacturadas. |
| Financiamiento y cronograma de mudanza | Cuándo se liberan los fondos y qué debe suceder antes de que pueda mudarse. |
Un prestamista que dice que el cierre será fácil pero no puede explicar los pasos puede ser menos confiable que un prestamista que da un cronograma realista. La velocidad importa, pero la precisión importa más.
Si está comprando una casa manufacturada lista para mudarse, el proceso puede ser más directo que una casa que aún necesita mejoras del terreno, entrega o instalación. Aún así, el prestamista debe verificar todos los requisitos FHA y de propiedad antes de que gaste demasiado tiempo o dinero.
Compare la flexibilidad de suscripción y los sobrecostos del prestamista
Los préstamos FHA son conocidos por hacer la propiedad de vivienda más accesible, pero las reglas FHA no son las únicas reglas que importan. Los prestamistas individuales pueden aplicar sobrecostos, que son requisitos más estrictos además de los estándares de línea base de FHA.
Es por eso que dos prestamistas FHA pueden tratar al mismo prestatario de manera diferente. Uno puede estar cómodo con una cierta relación deuda-ingresos, historial laboral, perfil de crédito, o fuente de fondos de enganche, mientras que otro puede no estarlo. Los préstamos de casas manufacturadas también pueden venir con cautela adicional del prestamista debido al tipo de propiedad, fundación, estado del terreno, o consideraciones de reventa.
Pregunte a los prestamistas cómo evalúan los ingresos si usted es trabajador autónomo, pagado por hora, recibiendo horas extra, trabajando múltiples empleos, o usando beneficios o ingresos de jubilación. Los compradores por primera vez también deben preguntar si se permiten fondos de regalo, asistencia de enganche, o créditos del vendedor, sujeto a directrices FHA y del prestamista.
No presente esto como tratar de encontrar el prestamista más fácil. Preséntelo como encontrar el prestamista cuyas directrices coinciden con su verdadera imagen financiera. Un prestamista responsable será honesto sobre lo que puede y no puede aprobar.
Use una tarjeta de puntuación de prestamista en lugar de confiar en la memoria
Después de tres llamadas de prestamista, los detalles pueden borrarse juntos. Una tarjeta de puntuación simple le ayuda a comparar cada opción objetivamente. Usted no necesita software elegante. Una hoja de cálculo o cuaderno puede funcionar.
| Categoría de comparación | Prestamista A | Prestamista B | Prestamista C |
|---|---|---|---|
| Ofrece el tipo de préstamo FHA que necesita | |||
| Experiencia en casas manufacturadas | |||
| Explicación clara de tasa, APR y cuota | |||
| Cierre de tasa razonable para su cronograma | |||
| Familiaridad con documentos de Texas | |||
| Explica requisitos de fundación y tasación | |||
| Se comunica claramente y prontamente | |||
| Trabaja bien con minorista, comunidad y compañía de títulos | |||
| Proporciona cronograma de cierre realista | |||
| Le da confianza sin presión |
Puede calificar cada categoría de 1 a 5. La tasa más baja aún puede ganar, pero solo si el prestamista también califica bien en experiencia, comunicación y proceso. Un prestamista con costo ligeramente más alto puede ser la mejor opción si reduce el riesgo de retrasos, sorpresas, o una aprobación fallida.
Tenga cuidado con las banderas rojas al comparar prestamistas
Algunos signos de advertencia son obvios, como un prestamista negándose a proporcionar estimaciones escritas o presionándolo a solicitar inmediatamente. Otros son más sutiles.
| Bandera roja | Por qué importa |
|---|---|
| El prestamista no pregunta si la casa está en terreno propio o en un lote arrendado | El tipo de préstamo y la elegibilidad pueden depender del arreglo del terreno. |
| El prestamista no puede explicar Título I versus Título II a nivel básico | Pueden no estar activos en préstamos de casas manufacturadas. |
| La cotización se enfoca solo en el pago mensual | Necesita comparar tasa, APR, cuotas, efectivo para cerrar, y términos de cierre. |
| Descartan preguntas sobre fundación o etiquetas HUD | Estos detalles pueden afectar la elegibilidad FHA. |
| Prometen aprobación antes de revisar documentos | La aprobación real depende de la revisión del prestatario, casa, propiedad y suscripción. |
| La comunicación es lenta antes de que solicite | Puede no mejorar una vez que el archivo se vuelve más complicado. |
También tenga cuidado con cualquier prestamista que haga que el proceso suene idéntico al financiamiento de una casa construida en el sitio. Los préstamos FHA para casas manufacturadas pueden ser muy manejables, pero tienen sus propios requisitos. Desea un prestamista que respete esos detalles.
Haga la comparación local a San Antonio
Los compradores de San Antonio deben considerar realidades locales al comparar prestamistas. El prestamista correcto debe entender la diferencia entre comprar terreno fuera de la ciudad, colocar una casa en una comunidad de casas manufacturadas, comprar una casa ya configurada en terreno, o elegir una opción lista para mudarse.
El conocimiento local puede ayudar con problemas prácticos como coordinación de compañía de títulos, impuestos a la propiedad, servicios, acceso al sitio, documentación de la comunidad, y cronogramas realistas para instalación o mudanza. También puede ayudar cuando un prestamista necesita comunicarse con un minorista o gerente de comunidad rápidamente.
Aquí es donde trabajar con un especialista en casas manufacturadas puede facilitar la conversación de financiamiento. Homes2Go San Antonio ayuda a los compradores a explorar opciones de casas manufacturadas asequibles, revisar modelos disponibles y planos de planta, y conectar con orientación durante el proceso de compra. El financiamiento sigue sujeto a aprobación del prestamista, pero tener la selección de casa y la conversación de préstamo alineadas temprano puede ahorrar tiempo.
Preguntas Frecuentes
¿Cuántos prestamistas de préstamos FHA para casas manufacturadas debo comparar? Intente comparar al menos tres prestamistas cuando sea posible. Use el mismo precio de compra, enganche, tipo de préstamo, y cronograma para que las cotizaciones sean más fáciles de evaluar lado a lado.
¿Es la tasa FHA más baja siempre la mejor opción? No siempre. Una tasa más baja puede venir con puntos de descuento, cuotas más altas, un período de cierre más corto, o un prestamista con menos experiencia en casas manufacturadas. Compare el costo total y la confiabilidad del cierre, no solo la tasa.
¿Todos los prestamistas FHA financian casas manufacturadas? No. Algunos prestamistas aprobados por FHA no originan activamente préstamos de casas manufacturadas, y otros pueden manejar solo ciertos tipos de propiedades. Siempre pregunte sobre la experiencia actual en casas manufacturadas.
¿Qué debo preguntar a un prestamista antes de solicitar? Pregunte qué tipos de préstamo FHA ofrecen, cuántos préstamos de casas manufacturadas cierran, qué documentos de propiedad necesitan, cómo manejan los requisitos de fundación y tasación, y qué cuotas afectan el efectivo para cerrar.
¿Puedo usar financiamiento FHA para una casa manufacturada en una comunidad? Depende del tipo de préstamo, el prestamista, la casa, y el arreglo de la comunidad o lote. Algunos escenarios pueden ajustarse a FHA Título I, mientras que otros pueden requerir financiamiento diferente. Pida al prestamista que revise la situación exacta temprano.
¿Listo para comparar prestamistas con más confianza?
El mejor prestamista de préstamos FHA para casas manufacturadas es el que se ajusta a su casa, su plan de terreno o comunidad, su presupuesto, y su cronograma. Las tasas importan, pero la experiencia y la comunicación pueden hacer la diferencia entre un cierre suave y uno estresante.
Si está explorando casas manufacturadas en San Antonio, Homes2Go San Antonio puede ayudarle a revisar modelos de casas, entender planos de planta, y hablar a través de opciones de financiamiento con orientación local de confianza. Comience con la casa que desea, luego compare prestamistas con una imagen más clara de lo que su préstamo realmente necesita lograr.
 Cosas que Debe Saber Antes de Comprar una Casa Manufacturada
 Préstamos Chattel para Viviendas Explicados para Compradores







