

Si está intentando comprar terreno, ordenar una casa manufacturada nueva y incluir el trabajo del sitio en una hipoteca, un préstamo de construcción FHA para una casa manufacturada puede sonar como la solución perfecta. En algunos casos, puede serlo. Pero también es uno de los caminos de financiamiento más detallados porque el prestamista no solo está aprobándolo como prestatario. El prestamista también está aprobando la casa, el terreno, la cimentación, el plan de instalación y la conversión final a propiedad real.
La clave es saber qué FHA asegurará, qué prestamistas están dispuestos a ofrecer y qué debe estar en su lugar antes de elegir un plano de piso o hacer una oferta en terreno.
La respuesta corta
Sí, el financiamiento de construcción FHA puede estar disponible para una casa manufacturada, pero no es lo mismo que un préstamo básico de casa móvil solo para casa. La estructura más común es un préstamo de construcción a permanente, a veces llamado un Cierre único préstamo. Usted cierra una vez antes de que la casa se construya o instale, los fondos se liberan durante el proyecto y el préstamo se convierte en una hipoteca asegurada por FHA permanente después de la finalización.
Para una casa manufacturada, los requisitos de FHA y prestamista generalmente incluyen:
- Una casa manufacturada con código HUD construida después del 15 de junio de 1976
- Una cimentación permanente que cumpla con los estándares FHA
- Permisos apropiados, inspecciones y documentación de instalación
- Un sitio que es elegible para uso residencial
- Conversión de la casa a propiedad real, cuando sea requerido para el tipo de préstamo
- Un prestamista que específicamente ofrece financiamiento de construcción a permanente FHA para casas manufacturadas
Ese último punto es importante. FHA asegura los préstamos elegibles, pero los prestamistas privados siguen siendo quienes deciden qué programas ofrecen. Algunos prestamistas aprobados por FHA no ofrecen préstamos de construcción. Otros ofrecen préstamos de construcción FHA pero no para casas manufacturadas. Antes de que gaste dinero en terreno, encuestas, ingeniería o depósitos, confirme que el prestamista puede financiar su situación exacta.
¿Qué es un préstamo de construcción FHA para una casa manufacturada?
Un préstamo de construcción FHA para una casa manufacturada es típicamente una fase corta de construcción más una hipoteca FHA a largo plazo en un solo paquete. En lugar de obtener un préstamo para construir o instalar la casa y luego refinanciar después, una estructura de construcción a permanente está diseñada para pasar del financiamiento del proyecto al financiamiento permanente sin un segundo cierre completo.
FHA no es el prestamista. La Administración Federal de Vivienda proporciona seguro hipotecario a prestamistas aprobados, lo que ayuda a hacer el financiamiento más accesible para compradores calificados. Usted sigue solicitando a través de un prestamista, y ese prestamista debe seguir las reglas de FHA más cualquier requisito adicional del prestamista.
Para viviendas manufacturadas, la gran diferencia es que la casa comienza como propiedad personal construida en fábrica pero puede necesitar convertirse en parte de bienes raíces para financiamiento hipotecario FHA Título II. Eso generalmente significa que la casa está permanentemente fijada a una base aprobada, el título o los registros de propiedad se manejan correctamente, y el terreno y la casa se tratan como un paquete de propiedad única.
Si aún está comparando las reglas básicas de casas manufacturadas de FHA, comience con esto Lista de verificación de requisitos FHA para casas manufacturadas. Este artículo se enfoca específicamente en el lado del préstamo de construcción, donde el tiempo, el trabajo del sitio y la documentación se vuelven aún más importantes.
¿Qué puede cubrir el préstamo?
Cada prestamista estructura el financiamiento de construcción a permanente de manera diferente, así que debe pedir un desglose escrito. En general, un préstamo de construcción FHA para tierra-casa puede incluir más que solo la factura de la casa manufacturada.
| Categoría de costo | Qué puede incluir | Por qué importa |
|---|---|---|
| Casa manufacturada | Modelo base, opciones seleccionadas, entrega, documentación del fabricante | La casa debe cumplir con los requisitos del código HUD y del prestamista |
| Terreno | Compra de un lote elegible o pago del terreno ya propio en algunos casos | El sitio debe apoyar el uso residencial y los requisitos de garantía de FHA |
| Preparación del sitio | Nivelación, limpieza, acceso, trabajo de drenaje, preparación de la base | La mala planificación del sitio puede retrasar la instalación e inspecciones |
| Fundación | Base permanente conforme a FHA, ingeniería cuando sea requerida | La base es central para la aprobación de casas manufacturadas de FHA |
| Servicios | Agua, alcantarilla o séptica, eléctrica, gas si corresponde | La disponibilidad de servicios afecta el presupuesto, tasación y habitabilidad |
| Permisos e inspecciones | Permisos locales, inspecciones de instalación, aprobaciones finales | FHA y el prestamista necesitan prueba de que la casa está legal y seguramente completada |
| Artículos de cierre y depósito en garantía | Algunos gastos de cierre, impuestos prepagados, seguros, reservas cuando esté permitido | Estos afectan el efectivo necesario para cerrar y su pago mensual total |
Algunos artículos pueden no ser financiables, o pueden estar limitados por el valor de la tasación, límites de préstamo, sobrecargos del prestamista o reglas de FHA. Por ejemplo, las mejoras que no agregan valor tasado pueden necesitar pagarse por separado. Un presupuesto grande de trabajo del sitio también puede convertirse en un problema si la propiedad completada no se tasa lo suficientemente alta.
Préstamo de construcción FHA vs. préstamo regular de casa manufacturada FHA
Una compra regular de casa manufacturada FHA generalmente involucra una casa que ya está completada, instalada y lista para tasación. Un préstamo de construcción es diferente porque el prestamista debe aprobar el proyecto antes de que la casa final exista en el sitio.
Eso significa más partes móviles. El prestamista puede necesitar planos, especificaciones, documentos del contratista o instalador, un contrato de tierra, un plan del sitio, un plan de base, estimaciones de costo, permisos y una tasación basada en el proyecto completado. El tasador no solo está mirando el modelo de la casa. Están estimando el valor del paquete de tierra y casa terminados.
Aquí hay una comparación simple:
| Ruta de financiamiento | Mejor opción | Limitación principal |
|---|---|---|
| Préstamo de construcción a permanente FHA | Comprar tierra e instalar una casa manufacturada nueva con una hipoteca a largo plazo | Menos prestamistas lo ofrecen, y el archivo requiere más documentación |
| Préstamo FHA Título II en casa manufacturada completada | Comprar una casa manufacturada ya fijada a terreno como propiedad real | La casa generalmente ya debe cumplir con las reglas de base y título de FHA |
| Préstamo de casa manufacturada FHA Título I | Situaciones de solo casa o ciertas viviendas manufacturadas | No es lo mismo que una hipoteca de construcción de tierra-casa |
| Préstamo chattel | Comprar la casa manufacturada sin el terreno, a menudo para un lote arrendado | Típicamente no está garantizado por terreno y puede tener términos diferentes que una hipoteca |
| Opciones convencionales, VA o USDA | Compradores que califican y tienen una propiedad elegible | Las reglas del programa varían según el prestatario, ubicación y prestamista |
Si la casa se colocará en una comunidad de casas manufacturadas en un lote arrendado, una hipoteca de construcción a permanente FHA a menudo no es el ajuste más simple. En ese caso, puede que desee comparar otras opciones de financiamiento de casas manufacturadas, incluyendo préstamos chattel de viviendas manufacturadas.
Requisitos principales de FHA que los compradores deben entender
Las reglas de casas manufacturadas de FHA son detalladas, y un préstamo de construcción agrega requisitos de tiempo encima. No necesita convertirse en un suscriptor, pero debe entender las áreas principales de aprobación antes de comprometerse a un proyecto.
Requisitos del prestatario
Los préstamos FHA están diseñados para ayudar a dueños-ocupantes calificados a comprar una residencia principal. El prestamista revisará su crédito, ingresos, historial de empleo, deudas, fondos de enganche y capacidad de repagar el préstamo. FHA puede permitir enganches más bajos que muchos programas convencionales, pero la aprobación no es automática.
Los prestamistas también pueden establecer requisitos más estrictos que los mínimos de FHA. Estos a menudo se llaman sobrecargos. Para préstamos de construcción, los sobrecargos pueden ser más comunes porque el prestamista está asumiendo riesgo de finalización del proyecto.
Requisitos de casas manufacturadas
La casa debe ser una verdadera casa manufacturada de código HUD, no una casa móvil pre-HUD más antigua. Según HUD, las casas manufacturadas se construyen según los Estándares Federales de Construcción y Seguridad de Casas Manufacturadas, comúnmente llamados Código HUD. Las casas construidas antes de la fecha efectiva del código HUD de 15 de junio de 1976 generalmente no son elegibles para financiamiento hipotecario de casas manufacturadas de FHA.
Para un nuevo préstamo de construcción a permanente, el prestamista generalmente querrá la factura del fabricante, plano de planta, especificaciones, números de serie cuando estén disponibles, información de etiqueta HUD y otros documentos necesarios para confirmar que la casa cumple.
Requisitos de base e instalación
La base es una de las partes más importantes del archivo. El financiamiento de casas manufacturadas de FHA generalmente requiere una base permanente que cumpla con los estándares de FHA aplicables. El prestamista puede requerir una certificación de ingeniero, plan de base, inspección de instalación u otra prueba de que la casa está adecuadamente fijada.
Aquí es donde muchos proyectos se retrasan. Una casa puede ser hermosa, asequible y completamente nueva, pero si el plan de base no satisface los requisitos del prestamista y de FHA, el préstamo puede estancarse.
Requisitos de tierra y propiedad real
Para una hipoteca de construcción a permanente, el sitio importa tanto como la casa. El prestamista revisará la elegibilidad de zonificación o uso de tierra, acceso, servicios, estado de zona de inundación, restricciones de escritura, información de encuesta y si la propiedad puede legalmente apoyar la casa manufacturada.
En Texas, los registros de propiedad de casas manufacturadas se manejan a través de la División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas. Cuando una casa manufacturada se fija a tierra y se trata como propiedad real, el proceso de propiedad y título debe manejarse correctamente. Su prestamista, compañía de título, distribuidor y equipo de cierre deben coordinar esto, pero debe preguntar sobre esto temprano.
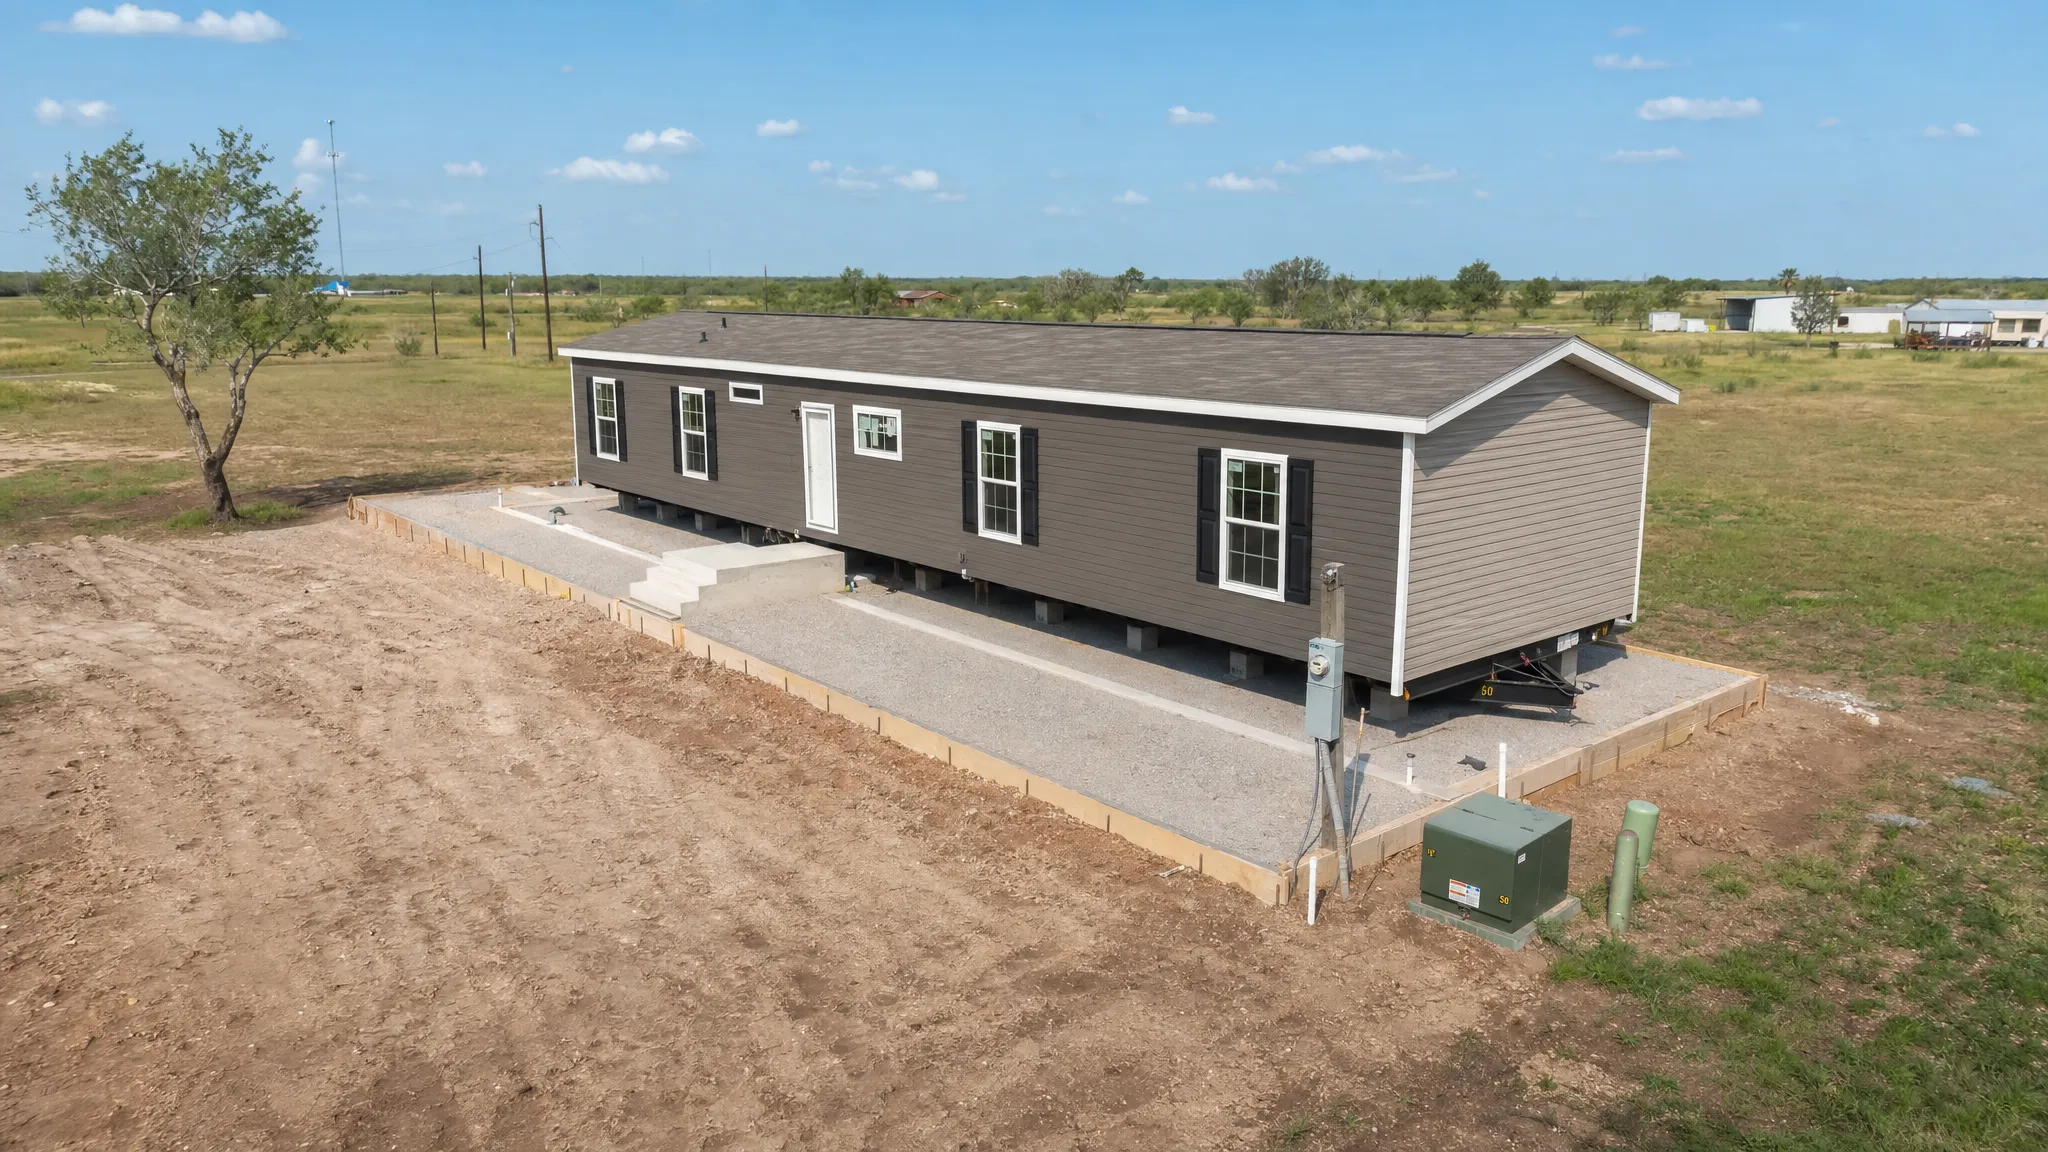
Cómo funciona usualmente el proceso del préstamo de construcción FHA
El proceso exacto depende del prestamista, tierra, modelo de casa y requisitos de permisos locales. Aun así, la mayoría de los proyectos de casas manufacturadas de construcción a permanente de FHA siguen una secuencia como esta.
- Precalificación: Usted habla con un prestamista que ofrece financiamiento de construcción FHA para casas manufacturadas y obtiene una revisión inicial de crédito, ingresos, deudas y efectivo necesario.
- Selección de casa: Usted elige un modelo de casa manufacturada, opciones y plano de planta que se ajusten a su presupuesto y requisitos de FHA.
- Revisión de terreno: El prestamista revisa la tierra que posee o desea comprar, incluyendo acceso, servicios, zona de inundación, restricciones y elegibilidad residencial.
- Presupuesto del proyecto: El precio de la casa, costo del terreno, base, trabajo del sitio, entrega, instalación, permisos y trabajo de servicios se combinan en una estimación de costo completo.
- Appraisal y underwriting: El prestamista ordena una tasación basada en el proyecto completado y suscribe tanto a usted como al plan de propiedad.
- Cierre: Si es aprobado, cierra antes de que la casa se complete, y los fondos de construcción se colocan en un proceso de retiro controlado o depósito en garantía.
- Construcción e instalación: La casa se construye, entrega, coloca sobre la base, conecta a servicios, inspecciona y completa según los planos aprobados.
- Aprobación final y fase de préstamo permanente: Después de que las inspecciones finales y los documentos requeridos se completen, el préstamo se traslada a su fase de hipoteca permanente.
Una razón por la que a los compradores les gusta el concepto de cierre único es que puede reducir la necesidad de dos aprobaciones de préstamo separadas. Pero también significa que necesita un plan realista antes de cerrar. Los cambios después de cerrar pueden ser difíciles, especialmente si afectan el costo, valor, diseño de base o el alcance aprobado de trabajo.
Factores de San Antonio y Sur de Texas que pueden afectar la aprobación
En el área de San Antonio, la vivienda manufacturada tierra-casa puede ser un camino inteligente hacia la propiedad, pero las condiciones locales del sitio necesitan revisión cuidadosa. Un lote que se ve asequible en línea puede necesitar mejoras costosas antes de que un prestamista apruebe el proyecto completo.
Las consideraciones locales comunes incluyen drenaje, estado de llanura de inundación, acceso de acceso, viabilidad séptica, disponibilidad de agua, distancia de servicio eléctrico, condiciones del suelo, restricciones de subdivisión y permisos de la ciudad o condado. Fuera de los límites de la ciudad, puede enfrentar requisitos del condado, reglas de proveedores de servicios, restricciones de escritura o problemas de caminos privados.
El calor de Texas es otro factor práctico. La aprobación de FHA se enfoca en seguridad, elegibilidad y valor, pero su presupuesto real incluye costos mensuales de servicios. Elegir ventanas eficientes, aislamiento, HVAC y conductos puede ayudar a hacer la casa más cómoda con el tiempo. Si los costos de refrigeración son una preocupación, revise la guía de Homes2Go para casas manufacturadas de eficiencia energética en el calor de Texas.
Razones comunes por las que los préstamos de construcción FHA se retrasan
La mayoría de los retrasos no son causados por un gran problema. Suceden porque un documento faltante o un costo no planeado crea una reacción en cadena. Aquí hay algunos de los problemas más comunes a tener en cuenta.
| Punto de retraso | Qué puede suceder | Cómo reducir el riesgo |
|---|---|---|
| El prestamista no ofrece el programa | El comprador obtiene precalificación para FHA pero no para financiamiento de construcción FHA | Pregunte específicamente sobre préstamos de Cierre Único de FHA o de construcción a permanente para casas manufacturadas |
| Restricciones de tierra | Las restricciones de escritura, zonificación o reglas de comunidad no permiten la casa | Verifique el uso de tierra antes de firmar o haga el contrato contingente en la aprobación |
| Los costos de servicios no están claros | El presupuesto aumenta después de cerrar o la tasación no apoya el proyecto completo | Obtenga estimaciones de servicios temprano, especialmente para extensiones sépticas, pozo y eléctricas |
| El plan de base está incompleto | La aprobación de base de FHA o certificación de ingeniero se retrasa | Use instaladores y contratistas familiarizados con los requisitos de casas manufacturadas de FHA |
| La tasación resulta baja | El monto del préstamo puede necesitar reducirse o el efectivo para cerrar puede aumentar | Mantenga las mejoras realistas y compare valores completados de tierra-casa en el área |
| La conversión de título o propiedad real no está planeada | El cierre o aprobación final puede retrasarse | Confirme quién maneja el papeleo de propiedad de casas manufacturadas de Texas y cuándo |
| Los permisos toman más tiempo del esperado | La instalación e inspección final se posponen | Pregunte sobre los cronogramas de permisos locales antes de establecer expectativas de mudanza |
La mejor defensa es la coordinación. Su prestamista, distribuidor, instalador, vendedor de tierras, compañía de título y proveedores de servicios todos necesitan trabajar desde el mismo plan de proyecto.
Preguntas que debe hacer antes de elegir este camino de préstamo
Antes de decidir que el financiamiento de construcción FHA es el ajuste correcto, haga preguntas directas. Un vago 'hacemos FHA' no es suficiente. Desea confirmación de que el prestamista y equipo del proyecto entienden el financiamiento de construcción a permanente de casas manufacturadas.
Las buenas preguntas incluyen:
- ¿Ofrecen préstamos de construcción a permanente de FHA específicamente para casas manufacturadas?
- ¿Puede el préstamo incluir tierra, casa, base, entrega, instalación, trabajo del sitio y servicios?
- ¿Qué requisitos de enganche, reservas y crédito utiliza para este programa?
- ¿Requiere que la tierra sea propiedad antes de cerrar, o la compra de tierra puede incluirse?
- ¿Qué documentación de base o certificación de ingeniero requerirá?
- ¿Cómo se liberan los retiros de construcción y quién aprueba cada retiro?
- ¿Qué sucede si la tasación es inferior al costo total del proyecto?
- ¿Quién maneja la documentación de título de casa manufacturada de Texas o propiedad real?
- ¿Qué cambios se permiten después de cerrar y qué cambios requieren re-aprobación?
Si las respuestas no están claras, vaya más lentamente. Los préstamos de construcción no son el lugar para confiar en suposiciones.
¿Es un préstamo de construcción FHA siempre la mejor opción?
No siempre. Puede ser útil cuando desea combinar tierra, una casa manufacturada nueva y mejoras del sitio en una hipoteca. También puede ayudar a compradores que desean la estructura de financiamiento de ocupante propietario de FHA y planean colocar la casa permanentemente en tierra.
Pero puede no ser el mejor ajuste si está comprando una casa para una comunidad de lote arrendado, desea el cierre más rápido posible, tiene tierra con problemas de acceso o servicios no resueltos o está eligiendo un prestamista que raramente maneja archivos de construcción de casas manufacturadas.
En algunas situaciones, un camino diferente puede ser más fácil. Por ejemplo, un comprador que coloca una casa en una comunidad puede comparar financiamiento de solo casa. Un comprador que compra una casa manufacturada ya instalada en tierra puede usar una hipoteca estándar de casa manufacturada FHA si la propiedad ya cumple con los requisitos. Un comprador que renueva una casa manufacturada existente puede buscar posibilidades limitadas de FHA 203(k), aunque esas reglas son estrechas. Puede aprender más en esta guía sobre Préstamos FHA 203(k) para casas manufacturadas.
Consejos prácticos para compradores por primera vez
Si esta es su primera compra de casa manufacturada, enfóquese en el proyecto total, no solo en el precio de la casa. Una gran estimación mensual puede cambiar rápidamente si las mejoras de tierra, conexiones de servicios o costos de base no se incluyeron.
Comience con un presupuesto realista y pida estimaciones escritas. Compare el pago completo, incluyendo principal, intereses, seguro hipotecario, impuestos, seguro de propietarios y cualquier costo relacionado con tierra. Si está considerando una comunidad en lugar de tierra privada, compare la renta del lote y las cuotas de comunidad por separado porque eso puede orientarlo hacia una estructura de préstamo diferente.
También ayuda elegir la casa y el camino de financiamiento juntos. Un plano de planta puede ajustarse perfectamente a su familia, pero aún necesita ajustarse a los requisitos del prestamista, dimensiones de tierra, reglas de retranqueo, ruta de transporte, plan de instalación y valor tasado. Homes2Go San Antonio puede ayudar a los compradores a comparar modelos de casas manufacturadas, revisar planos de planta y entender opciones de financiamiento antes de que avancen demasiado en el proceso.
Para una descripción más amplia de la planificación tierra-casa, vea esto guía completa de paquetes de tierra y casa en San Antonio.
Preguntas Frecuentes
¿Puedo usar un préstamo de construcción FHA para comprar tierra y una casa manufacturada juntas? En algunos casos, sí. Un préstamo FHA de construcción a permanente puede permitir que la tierra, casa manufacturada, base, instalación y trabajo elegible del sitio se financien juntos. La tierra y proyecto deben cumplir con los requisitos de FHA y del prestamista.
¿Es un préstamo de construcción FHA lo mismo que un préstamo de casa móvil FHA Título I? No. FHA Título I a menudo está asociado con casas manufacturadas o financiamiento de casa y lote en ciertas situaciones, mientras que un préstamo de construcción a permanente está diseñado para financiar un proyecto y convertirse en una hipoteca después de la finalización. Pregunte al prestamista qué programa de FHA están ofreciendo.
¿Puedo usar este préstamo para una casa manufacturada en un parque? Usualmente, una hipoteca de construcción a permanente FHA es un mejor ajuste para una casa colocada permanentemente en tierra elegible. Si la casa estará en un lote arrendado, puede necesitar comparar opciones de solo casa o financiamiento chattel en su lugar.
¿La casa manufacturada tiene que ser nueva? Para un préstamo de construcción, los prestamistas generalmente se enfocan en una casa nueva siendo pedida, entregada, instalada y completada como parte del proyecto. Las casas manufacturadas existentes pueden calificar para otro financiamiento FHA si cumplen con los requisitos de FHA.
¿Cuál es el mayor desafío con financiamiento de construcción FHA para casas manufacturadas? El mayor desafío es la coordinación. El prestatario, casa, tierra, base, instalador, permisos, tasación y documentación de título todos deben alinearse. Un prestamista que realmente entiende el financiamiento de construcción de casas manufacturadas es esencial.
¿Puede la tierra que ya poseo ayudar con el préstamo? Puede, dependiendo de las reglas del prestamista, equidad, gravámenes, valor tasado y cómo está titulada la tierra. Pregunte al prestamista temprano si la equidad de tierra puede considerarse y qué documentación necesitan.
¿Listo para explorar financiamiento de casas manufacturadas en San Antonio?
Los préstamos de construcción FHA para casas manufacturadas pueden abrir la puerta a una configuración tierra-casa, pero requieren la casa correcta, la tierra correcta y el equipo de financiamiento correcto. Antes de comprometerse a una propiedad o plano de planta, asegúrese de que el proyecto completo pueda calificar.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas asequibles, revisar planos de planta detallados y explorar opciones de financiamiento flexible con prestamistas locales confiables. Si está planeando una compra de casa manufacturada en o alrededor de San Antonio, póngase en contacto con Homes2Go SA para hablar sobre su próximo paso con un equipo local que entiende el proceso.
 Casas Móviles Doble Ancho en Renta Cerca de Mí: Búsqueda Inteligente
 Casas Dobles Anchas en Renta Cerca de Mí: Qué Verificar







