

Para muchos compradores de San Antonio, la pregunta de financiamiento más importante no es solo "¿Puedo permitirme la casa?" También es "¿Qué sucede si estoy comprando la casa manufacturada, pero no el terreno?" Ahí es donde entran los préstamos chattel de vivienda manufacturada.
Un préstamo chattel puede ser un camino práctico cuando la casa es tratada como propiedad personal en lugar de propiedad inmueble. Se usa comúnmente para casas manufacturadas colocadas en comunidades arrendadas, en terreno familiar, o en situaciones donde el terreno no es parte del préstamo. Pero no es solo una versión más pequeña de una hipoteca. La garantía, costos, riesgos, y panorama de capital a largo plazo pueden ser muy diferentes.
Esta guía explica cómo funcionan los préstamos chattel, sus principales ventajas y desventajas, y cómo decidir si esta opción de financiamiento se ajusta a sus planes de vivienda manufacturada en el área de San Antonio.
¿Qué es un préstamo chattel de vivienda manufacturada?
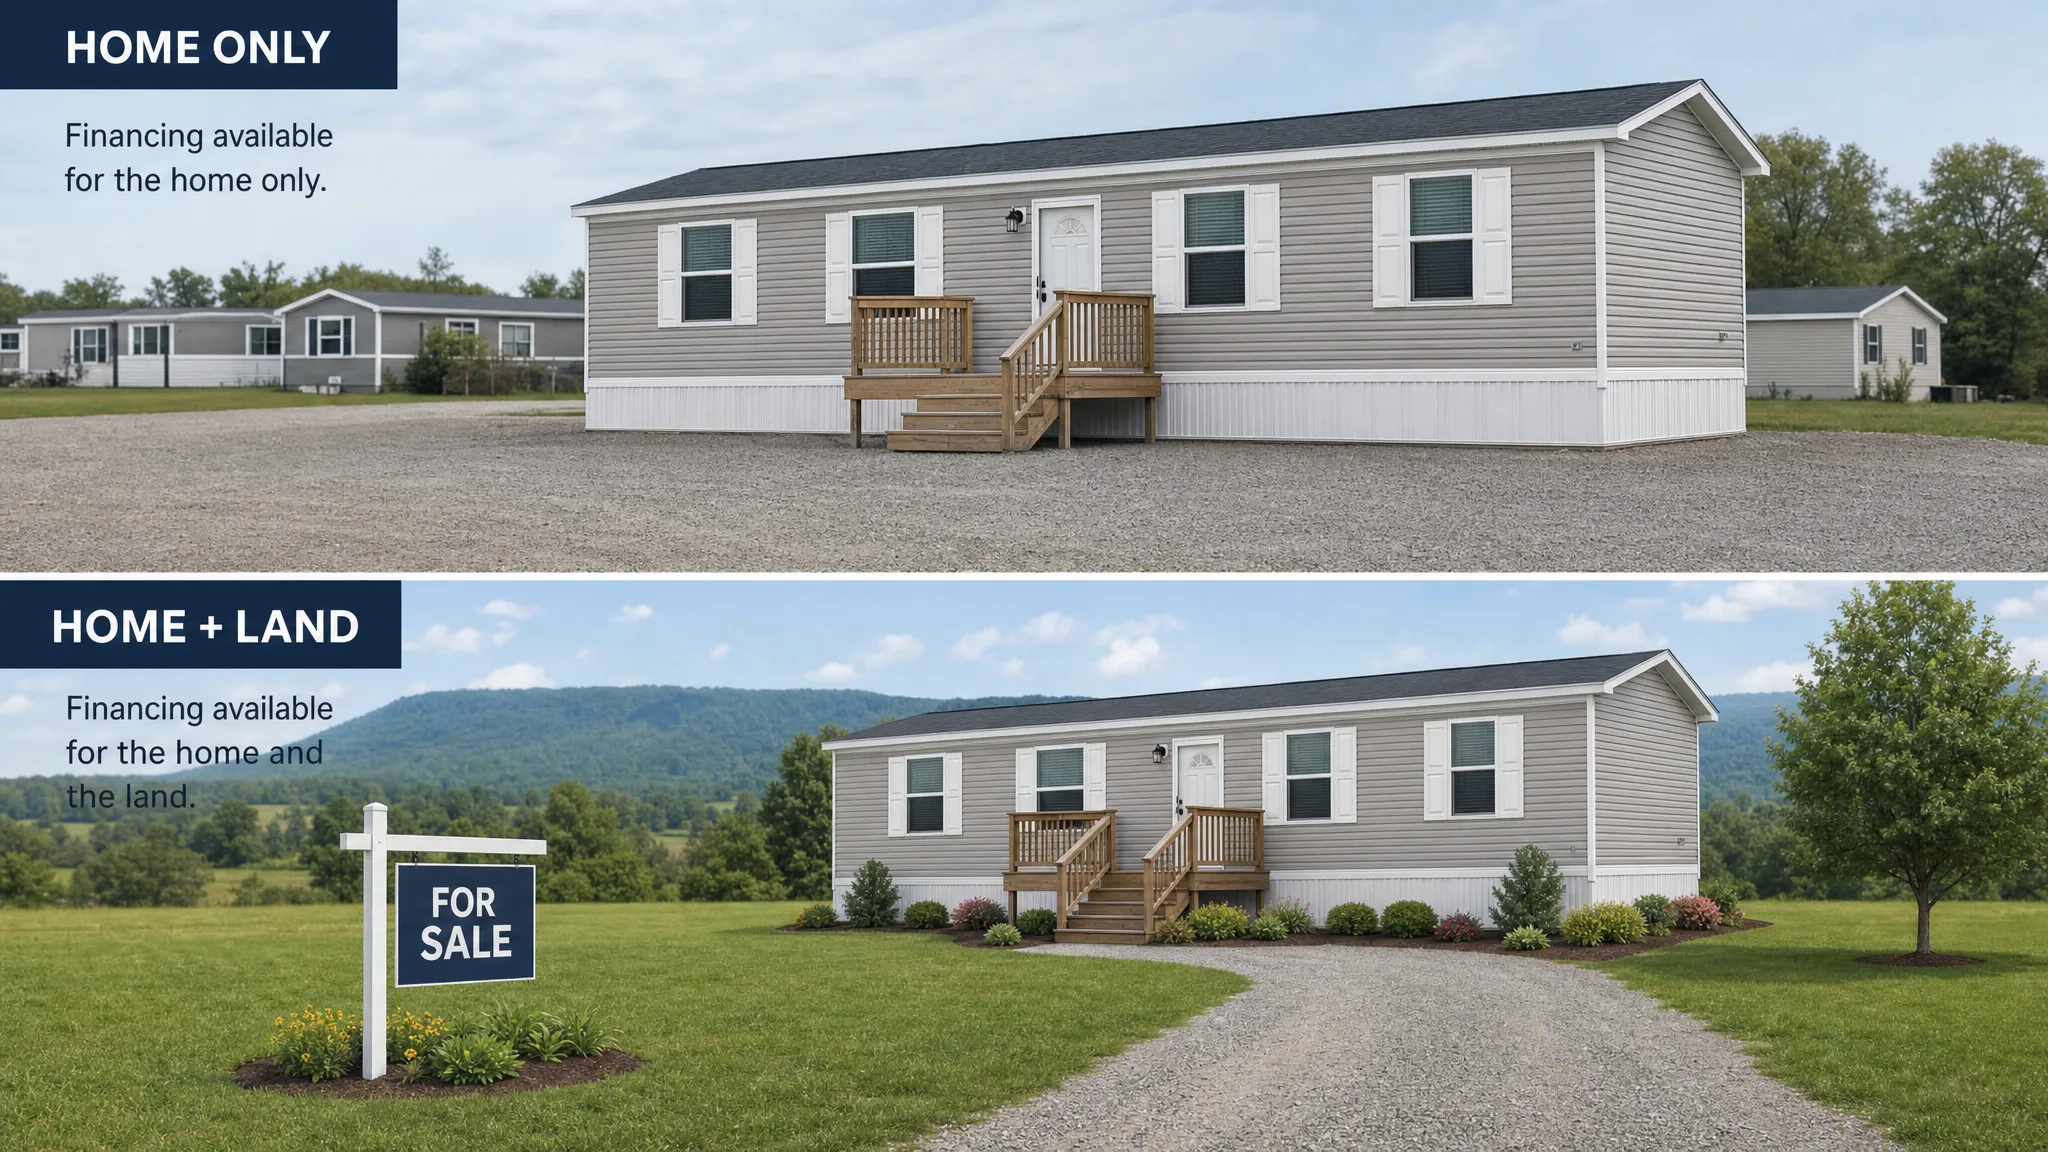
Un préstamo chattel es un préstamo garantizado por propiedad personal movible. Para vivienda manufacturada, esa propiedad personal es usualmente la casa en sí. El terreno debajo de la casa típicamente no se incluye como garantía.
Esa distinción importa. Con una hipoteca tradicional, el prestamista generalmente asegura el préstamo con propiedad inmueble, como terreno más una casa permanentemente adjunta. Con un préstamo chattel, el interés de seguridad del prestamista generalmente está vinculado a la casa manufacturada, no al terreno. Si el prestatario incumple, el proceso legal puede verse diferente a una ejecución hipotecaria de propiedad inmueble.
Las casas manufacturadas construidas después del 15 de junio de 1976 se construyen según el Código HUD federal. Puede aprender más sobre los estándares de construcción nacional a través del Programa de Vivienda Manufacturada HUD. El financiamiento, sin embargo, depende no solo de la casa en sí, sino también de cómo está titulada la casa, dónde se colocará, y qué acepta el prestamista.
En Texas, las casas manufacturadas se documentan a través de una Declaración de Propiedad, y la casa puede ser clasificada como propiedad personal o propiedad inmueble dependiendo de la situación. Si es dueño del terreno y la casa está permanentemente adjunta, puede ser posible la conversión a propiedad inmueble. Si arrienda el lote, la casa típicamente permanecerá como propiedad personal.
| Característica | Préstamo chattel | Hipoteca de terreno-casa |
|---|---|---|
| Colateral | Solo casa manufacturada | Terreno y casa juntos |
| Compra de terreno requerida | Usualmente no | Generalmente sí |
| Uso común | Lote arrendado, colocación en comunidad, compra solo del hogar | Terreno privado con cimentación permanente |
| Clasificación de título | A menudo propiedad personal | Generalmente propiedad real |
| Enfoque de aprobación | Valor de la casa, crédito del prestatario, ingresos, aprobación del sitio o comunidad | Casa, terreno, tasación, título, cimentación, calificaciones del prestatario |
| Conductor de capital a largo plazo | Valor de la casa y pago del préstamo | Valor de la casa más valor del terreno |
Por qué los préstamos chattel son comunes en vivienda manufacturada
La vivienda manufacturada sirve a compradores que desean un camino más accesible hacia la propiedad de la vivienda, y muchos de esos compradores no desean comprar terreno por adelantado. En y alrededor de San Antonio, eso puede significar colocar una casa en una comunidad de casas manufacturadas, arrendar un lote, o usar terreno de propiedad familiar.
el Oficina para la Protección Financiera del Consumidor ha informado que el préstamo de vivienda manufacturada incluye una parte significativa de préstamos de propiedad personal, y que estos préstamos pueden diferir del préstamo hipotecario en precios, disponibilidad de prestamista, y experiencia del prestatario. En términos simples, los préstamos chattel existen porque muchas compras de vivienda manufacturada no se ven como transacciones inmobiliarias tradicionales.
Eso puede ser un beneficio, especialmente cuando comprar terreno estiraría el presupuesto demasiado. Pero también significa que los compradores necesitan comparar el costo total cuidadosamente.
Los pros de los préstamos chattel de vivienda manufacturada
Puede que no necesite comprar terreno
La mayor ventaja es simple: el financiamiento chattel puede permitirle financiar la casa manufacturada sin comprar el terreno. Para compradores que desean vivir en una comunidad o arrendar un lote privado, esto puede reducir la barrera inicial hacia la propiedad de la vivienda.
Comprar terreno en el área de San Antonio puede agregar costos importantes, incluyendo el precio de compra, encuestas, configuración de servicios, trabajo de camino de entrada, planificación séptica o de alcantarilla, permisos, y preparación del sitio. Un préstamo chattel puede ayudarle a enfocar su presupuesto en la casa en sí.
El proceso puede ser más directo
Porque el terreno no es parte de la garantía, los préstamos chattel pueden implicar menos pasos inmobiliarios que una hipoteca completa de terreno-casa. Puede no haber tasación de terreno, política de título de terreno, y menos documentos relacionados con la propiedad.
Eso no significa que la aprobación sea automática. Los prestamistas aún revisan ingresos, crédito, deudas, enganche, valor de la casa, y otros factores. La casa también necesita un lugar legal donde ir. Pero para el comprador correcto, el proceso puede sentirse más directo que combinar terreno, construcción, trabajo del sitio, y una casa en un paquete de hipoteca.
Pueden adaptarse a la vida en comunidad
Muchos compradores eligen comunidades de casas manufacturadas porque desean un entorno de vecindario establecido, acceso a servicios existentes, y un arreglo de lote definido. Un préstamo chattel puede ser bien adecuado para esta estructura porque el comprador es dueño de la casa mientras arrienda el lote.
Si está comparando opciones de comunidad, es importante ver más allá del pago de la casa. La renta del lote, reglas de comunidad, políticas de mascotas, estacionamiento, restricciones de edad, acceso a escuela, y requisitos de aprobación pueden todos afectar si el trato total funciona. Para más sobre ese proceso, vea esta guía de comparando parques de casas móviles familiares cerca de usted.
El compromiso inicial puede ser menor
Una compra solo del hogar puede ser menos costosa por adelantado que un paquete de terreno-casa. Eso puede hacer que el financiamiento chattel sea útil para compradores que desean una casa manufacturada ahora, pero no están listos para comprar terreno aún.
Esto puede ser especialmente atractivo para compradores por primera vez que buscan dejar de rentar, mantener un pago manejable o elegir una casa con características modernas sin asumir el costo total del desarrollo del terreno.
Puede Ayudarle a Enfocarse en la Casa Que Desea
Cuando el terreno no es parte del préstamo, los compradores pueden comparar distribuciones, número de recámaras, acabados interiores, características de eficiencia energética y adaptación a la comunidad de manera más directa. Homes2Go San Antonio ofrece una amplia selección de modelos de casas manufacturadas, que pueden ayudar a los compradores a comparar distribuciones y características antes de reducir las opciones de financiamiento.
Para los compradores en South Texas, el desempeño energético también importa. Una casa con HVAC eficiente, buen aislamiento, ventanas de calidad y opciones inteligentes de distribución pueden ayudar a controlar los costos de enfriamiento en clima cálido. Si eso es una prioridad, esta guía sobre casas manufacturadas de eficiencia energética en el calor de Texas vale la pena revisar.
Las Desventajas de los Préstamos Chattel
Las Tasas y Plazos Pueden Ser Menos Favorables que las Hipotecas
Los préstamos chattel frecuentemente tienen tasas de interés más altas que las hipotecas de bienes raíces tradicionales. Esto se debe en parte a que el prestamista está financiando propiedad personal en lugar de bienes raíces respaldados por terreno. Los plazos del préstamo también pueden ser más cortos, lo cual puede aumentar el pago mensual incluso si el precio de compra es menor.
Esto no significa que un préstamo chattel sea una mala opción. Significa que el pago mensual debe compararse cuidadosamente contra otras opciones, especialmente si califica para una hipoteca de terreno-casa, un préstamo FHA Título II, un préstamo VA, un préstamo USDA o financiamiento convencional.
La Renta del Lote Cambia el Costo Mensual Real
Si la casa se coloca en una comunidad, su costo de vivienda total no es solo el pago del préstamo. También puede pagar renta del lote, servicios, seguros, impuestos, basura, cuotas comunitarias u otros cargos.
Un préstamo chattel puede parecer asequible cuando solo revisa el pago de la casa. La mejor comparación es el costo mensual total. Un pago de casa más bajo puede volverse menos atractivo si la renta del lote es alta, el desplazamiento es costoso o las cuotas comunitarias son poco claras.
No Está Construyendo Patrimonio en Terreno
Cuando financía solo la casa, no está construyendo patrimonio en terreno. El terreno puede ser una parte importante de la construcción de riqueza a largo plazo porque puede apreciarse con el tiempo, dependiendo de la ubicación y el mercado. Una casa manufacturada aún puede tener valor, pero el cuadro de patrimonio es diferente cuando el terreno no está incluido.
Si ser propietario de un terreno es parte de su objetivo a largo plazo, compare un préstamo chattel con un paquete de terreno y casa en San Antonio. Una opción de terreno-casa puede requerir más planificación, pero puede adaptarse mejor a los compradores que desean control a largo plazo de la propiedad.
Las Reglas de la Comunidad Pueden Afectar Su Flexibilidad
Cuando su casa está en un terreno arrendado, las reglas de la comunidad importan. La comunidad puede tener requisitos para la edad de la casa, tamaño, apariencia exterior, revestimiento, estacionamiento, mascotas, ocupación y aprobación de reventa. Puede necesitar ser aprobado por tanto el prestamista como la comunidad.
Esto no es necesariamente un problema, pero debe revisarse antes de comprometerse. Un buen préstamo en un lote incorrecto aún puede crear estrés.
Mover una Casa Manufacturada No Es Simple
Una casa manufacturada es técnicamente movible, pero moverla no es como mover muebles. El transporte, permisos, desconexión de servicios, preparación de un nuevo sitio e instalación de la casa pueden ser costosos. Algunas casas antiguas pueden no ser prácticas o elegibles para mudarse, y las reglas comunitarias pueden limitar dónde puede ir una casa.
Por esa razón, los compradores deben elegir el lote o comunidad cuidadosamente antes de cerrar la compra de la casa.
¿Para Quién Suele Ser Mejor un Préstamo Chattel?
Un préstamo chattel frecuentemente es una buena opción cuando el comprador desea la casa manufacturada, pero no necesita financiar el terreno. También puede funcionar bien cuando la velocidad, simplicidad o colocación en comunidad son prioridades más altas que la propiedad del terreno.
| Situación del comprador | Por qué chattel puede funcionar | Qué verificar primero |
|---|---|---|
| Está colocando la casa en una comunidad de casas manufacturadas | El préstamo puede enfocarse en la casa mientras arrenda el lote | Aprobación comunitaria, renta del lote, reglas, requisitos de tamaño de casa |
| Tiene permiso para colocar una casa en terreno familiar | Puede que no necesite comprar el terreno usted mismo | Permiso de terreno por escrito, zonificación, servicios, requisitos del prestamista |
| Quiere una compra de casa únicamente | La estructura puede reducir costos relacionados con el terreno por adelantado | Costo mensual total, seguros, impuestos, entrega e instalación |
| No está listo para un paquete de terreno-casa | Puede ser un paso hacia la propiedad de una casa | Plan a largo plazo, opciones de reventa, posibilidades de refinanciamiento |
| Quiere un camino más rápido que el desarrollo del terreno | Menos pasos relacionados con el terreno pueden simplificar el proceso | Preparación del sitio, permisos, cronograma de instalación |
Un préstamo chattel puede no ser ideal si:
- Quiere construir patrimonio en terreno desde el principio.
- Califica para una opción de hipoteca de menor costo y puede cumplir con los requisitos de propiedad.
- Necesita máximo control a largo plazo sobre el terreno.
- No está seguro acerca del arrendamiento comunitario o renta del lote.
- Planea mover la casa poco tiempo después de la compra.
El mejor ajuste depende del cuadro completo, no solo del tipo de préstamo.
Préstamo Chattel vs. Otras Opciones de Financiamiento de Casas Manufacturadas
El financiamiento de casas manufacturadas no es único para todos. La opción correcta depende de la casa, el terreno, su perfil de crédito, su elegibilidad militar o rural y cómo se titulará la propiedad.
| Opción de financiamiento | Típicamente mejor cuando | Compensación clave |
|---|---|---|
| Préstamo chattel | Está financiando solo la casa, frecuentemente en terreno arrendado | Puede tener tasas más altas y plazos más cortos que las hipotecas |
| FHA Título I | Necesita financiamiento de propiedad personal de casa manufacturada y puede cumplir con las reglas del programa | La disponibilidad de prestamistas, límites de préstamo y requisitos varían |
| FHA Título II | La casa y el terreno se financiarán como bienes raíces | Requiere cimentación elegible, título, avalúo y normas de propiedad |
| Hipoteca convencional | Está comprando terreno y casa juntos con calificaciones fuertes | Generalmente más documentación y requisitos de propiedad más estrictos |
| Préstamo de la VA | Es un veterano elegible, miembro del servicio o cónyuge sobreviviente y la propiedad califica | Deben cumplirse los requisitos del programa y del prestamista |
| Préstamo de la USDA | La propiedad está en un área rural elegible y el prestatario califica | Se aplican reglas de ubicación, ingresos y propiedad |
Si desea una visión general más amplia, Homes2Go ofrece: página de financiamiento de hogar manufacturado explica varios caminos de préstamo y cómo la orientación local puede ayudar a los compradores a compararlos.
Cómo Comparar una Oferta de Préstamo Chattel
No compare opciones de préstamo solo por pago mensual. Un plazo más largo puede reducir el pago pero aumentar el interés total. Un pago más bajo también puede ocultar cuotas más altas, renta del lote o costos de seguros requeridos.
Pida números por escrito y compare el costo total de propiedad.
| Elemento a comparar | Por qué importa | Pregunta que hacer |
|---|---|---|
| Tasa de interés y APR | La APR ayuda a mostrar el costo del crédito más completamente | ¿Cuál es la APR y qué cuotas están incluidas? |
| Plazo del préstamo | Afecta el pago mensual e interés total | ¿Cuántos años es el préstamo y cuál es el total pagado con el tiempo? |
| Enganche | Impacta el efectivo necesario y saldo del préstamo | ¿Cuánto efectivo se requiere antes del cierre o entrega? |
| Fees | Puede cambiar el costo real del préstamo | ¿Qué cuotas de originación, documentación, título o cierre se aplican? |
| Términos de prepago | Importa si refinancia o paga temprano | ¿Hay una penalidad de prepago o cuota de pago? |
| Requisitos de seguros | Protege la casa y el prestamista | ¿Qué cobertura se requiere y cuál es la prima estimada? |
| Impuestos y evaluaciones | El tratamiento de propiedad personal puede afectar los impuestos | ¿Cómo se gravará la casa en esta situación? |
| Renta del lote y cuotas comunitarias | Cambia el costo mensual total | ¿Qué pagaré mensualmente además del préstamo? |
| Entrega, instalación y trabajo del sitio | Puede agregar costos mayores si no está incluido | ¿Qué está incluido en el precio de la casa y qué es separado? |
El objetivo no es simplemente encontrar el pago más bajo. El objetivo es entender lo que está acordando, qué puede permitirse cómodamente y qué significa el financiamiento para los próximos cinco a diez años.
Factores de San Antonio a Considerar Antes de Elegir Financiamiento Chattel
Los compradores de San Antonio deben pensar localmente. Una opción de financiamiento que funciona bien en una situación puede no funcionar tan bien en otra porque el lote, comunidad, configuración de servicios y desplazamiento afectan todos la decisión final.
Si planea vivir en una comunidad de casas manufacturadas, revise el arrendamiento comunitario antes de comprometerse con la casa. Pregunte si la renta del lote puede aumentar, cómo se manejan los avisos y si la comunidad debe aprobar a un comprador futuro si vende la casa.
Si planea colocar la casa en terreno privado, confirme la zonificación, acceso, servicios, necesidades de fosa séptica o alcantarillado, estado de llanura aluvial, requisitos de entrada y reglas de instalación. Incluso con financiamiento chattel, la casa aún necesita un sitio legal y preparado.
También considere el calor de Texas. Una casa con mejor aislamiento, enfriamiento eficiente y colocación de ventanas reflexiva puede costar más por adelantado, pero puede hacer la vida cotidiana más cómoda. Dado que los préstamos chattel a menudo se enfocen en financiamiento de casa únicamente, este es un buen momento para comparar distribuciones y características de eficiencia energética cuidadosamente.
Para una descripción general de compra más amplia, esto guía del comprador de casas móviles en San Antonio cubre vida comunitaria, terreno privado, financiamiento, título y errores comunes a evitar.
Un Camino Práctico Paso a Paso
Si cree que un préstamo chattel puede funcionar en su situación, use un proceso estructurado antes de firmar.
- Decida dónde irá la casa: Elija si está viendo una comunidad, terreno privado arrendado, terreno familiar o terreno que puede comprar después.
- Compare modelos de casa y distribuciones: Revise tamaños, número de recámaras, características de eficiencia energética y requisitos de entrega o instalación.
- Construya un presupuesto mensual completo: Incluya pago del préstamo, renta del lote, seguros, impuestos, servicios, desplazamiento y mantenimiento.
- Obtenga orientación de financiamiento temprano: Pregunte qué tipos de préstamo pueden funcionar con su crédito, ingresos, enganche y plan del sitio.
- Confirme la aprobación del sitio o comunidad: Asegúrese de que la casa esté permitida antes de avanzar demasiado en el proceso de préstamo.
- Revise los términos del préstamo por escrito: Compare APR, plazo, cuotas, reglas de prepago, enganche y costo total.
- Planifique la instalación y el cronograma de mudanza: Coordine entrega, instalación, inspecciones, servicios y cualquier requisito comunitario.
Este proceso puede ayudar a prevenir un error común: enamorarse de una casa antes de confirmar que el financiamiento, sitio y costo mensual total funcionan todos juntos.
Preguntas Frecuentes
¿Qué es un préstamo chattel de vivienda manufacturada? Un préstamo chattel de vivienda manufacturada es un préstamo de propiedad personal garantizado por la casa manufacturada en lugar del terreno. Se usa frecuentemente cuando el comprador colocará la casa en un lote arrendado, en una comunidad o en terreno que no está incluido en el préstamo.
¿Es un préstamo chattel lo mismo que una hipoteca? No. Una hipoteca generalmente está garantizada por bienes raíces, como terreno y una casa permanentemente adherida. Un préstamo chattel generalmente está garantizado por la casa como propiedad personal. El proceso de aprobación, tasa de interés, plazo, documentos legales y proceso de incumplimiento pueden diferir.
¿Los préstamos chattel tienen tasas de interés más altas? A menudo lo hacen en comparación con hipotecas de bienes raíces tradicionales, pero la tasa exacta depende del prestamista, calificaciones del prestatario, monto del préstamo, enganche, casa y condiciones del mercado. Siempre compare APR, cuotas, plazo y costo mensual total.
¿Puedo usar un préstamo chattel para una casa en un parque de casas móviles? A menudo, sí. Los préstamos chattel se usan comúnmente para casas manufacturadas en comunidades arrendadas. Aún necesita confirmar que la comunidad lo aprobará y que la casa cumple con sus reglas de tamaño, edad, apariencia e instalación.
¿Puedo refinanciar un préstamo chattel más tarde? Puede ser posible, pero no está garantizado. Las opciones de refinanciamiento dependen de su crédito, valor de la casa, saldo del préstamo, programas del prestamista y si la casa puede calificar para otro tipo de préstamo. Si más tarde es propietario de terreno y convierte la casa a propiedad real, opciones adicionales pueden estar disponibles.
¿Es un préstamo chattel mejor que el financiamiento FHA? Depende de su situación. Un préstamo chattel puede funcionar para una compra de casa únicamente en terreno arrendado. FHA Título II puede ser mejor para una compra calificada de terreno-casa con cimentación permanente. FHA Título I puede ser otra opción en algunas situaciones de casa únicamente, dependiendo de la disponibilidad del prestamista y programa.
¿Listo para Comparar Opciones de Financiamiento de Casas Manufacturadas?
Un préstamo chattel puede ser una opción inteligente para el comprador correcto, especialmente si desea una casa manufacturada sin comprar terreno ahora. También puede ser la opción incorrecta si desea patrimonio en terreno, una estructura tipo hipoteca o control a largo plazo de la propiedad.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas, entender caminos de financiamiento, revisar distribuciones y conectar con recursos de préstamos locales confiables. Ya sea que sea un comprador por primera vez, esté viendo una comunidad o considerando un plan de terreno-casa, la orientación local puede hacer el proceso más claro.
Comience explorando sus opciones con Homes2Go San Antonio o revise los disponibles opciones de financiamiento de casas manufacturadas para ver qué camino puede adaptarse a su presupuesto y objetivos.
 ¿Puede Comprar una Casa de Un Solo Ancho con FHA en 2026?
 Cómo funcionan los préstamos FHA para casas prefabricadas







