

Respuesta corta: sí, puede ser capaz de usar un préstamo FHA 203(k) en una casa manufacturada, pero solo en situaciones limitadas. La casa debe cumplir con los requisitos de vivienda manufacturada FHA, la tierra y la casa generalmente deben ser financiadas juntas como propiedad real, la base debe ser aceptable y el plan de reparación debe ajustarse a las reglas de FHA 203(k).
Para muchos compradores de San Antonio, la pregunta más grande no es solo "¿Está permitido?" Es "¿Calificarán esta casa específica, tierra, prestamista y alcance de reparación?" Esa distinción importa porque las casas manufacturadas tienen reglas adicionales que no se aplican a la mayoría de las casas construidas en el sitio.
La respuesta rápida para los compradores de casas manufacturadas
Un préstamo FHA 203(k) es una hipoteca de rehabilitación. Permite a los compradores o propietarios elegibles financiar la compra o refinanciar una casa y reparaciones aprobadas en un préstamo asegurado por FHA. HUD describe el programa FHA 203(k) como una forma de financiar tanto la casa como los costos de rehabilitación a través de una sola hipoteca.
Aquí está la versión práctica para casas manufacturadas:
| Pregunta | Respuesta típica |
|---|---|
| ¿Se puede usar un FHA 203(k) en una casa manufacturada? | A veces, si la casa cumple con los requisitos de vivienda manufacturada FHA y 203(k). |
| ¿Se puede usar para una casa móvil anterior a 1976? | Generalmente no. Las reglas de vivienda manufacturada FHA se aplican a casas construidas conforme al Código HUD en o después del 15 de junio de 1976. |
| ¿Se puede usar para una casa en un parque de casas móviles con lote alquilado? | Generalmente no, porque el financiamiento hipotecario FHA típicamente requiere que la casa manufacturada y el terreno se traten como propiedad real. |
| ¿Puede pagar para mover una casa manufacturada usada a un terreno? | Generalmente no. Mover una casa manufacturada previamente instalada puede crear problemas importantes de elegibilidad FHA. |
| ¿Está dispuesto cada prestamista FHA a hacer esto? | No. Algunos prestamistas aprobados por FHA no ofrecen préstamos 203(k) de casas manufacturadas o aplican requisitos más estrictos. |
El mejor primer paso es hablar con un prestamista aprobado por FHA que regularmente maneja viviendas manufacturadas, luego confirmar la casa, base, estado del título, terreno y plan de reparación antes de gastar dinero en inspecciones o presupuestos de contratistas.
Para qué está diseñado un préstamo FHA 203(k)
Un préstamo FHA 203(k) está destinado para una propiedad que necesita reparaciones o mejoramientos. En lugar de obtener un préstamo para comprar la casa y un préstamo separado para el trabajo, el 203(k) combina costos elegibles en una hipoteca.
Eso puede ser atractivo cuando una casa tiene buen potencial pero necesita reparaciones que podrían prevenir que un préstamo FHA estándar se cierre. Por ejemplo, un comprador puede encontrar una casa manufacturada en terreno propio que necesita un nuevo sistema HVAC, reparación de techo, trabajo de plomería, piso, mejoramientos de accesibilidad o mejoramientos de eficiencia energética.
Los préstamos FHA 203(k) generalmente se dividen en dos categorías:
| Tipo de FHA 203(k) | Mejor opción | Notas |
|---|---|---|
| 203(k) limitado | Reparaciones más pequeñas y menos complejas | Típicamente usado para trabajo no estructural. Los límites del programa pueden cambiar, así que verifique las reglas actuales con su prestamista. |
| 203(k) estándar | Rehabilitación más grande o más compleja | Generalmente requiere un consultor 203(k) aprobado por HUD y más documentación. |
Para casas manufacturadas, el alcance de la reparación es especialmente importante. Una reparación que parece simple en una casa construida en el sitio puede plantear preguntas en una casa manufacturada si afecta el chasis, sistema de carga, construcción de Código HUD original, adiciones o base.
Los requisitos de casas manufacturadas FHA aún vienen primero
Un préstamo 203(k) no anula las reglas de vivienda manufacturada FHA. Si la casa no es elegible para financiamiento de casas manufacturadas FHA en primer lugar, el préstamo de renovación no lo arreglará mágicamente.
La elegibilidad de la vivienda manufacturada FHA comúnmente incluye requisitos tales como:
- La casa debe haber sido construida en o después del 15 de junio de 1976, bajo el Código HUD federal.
- La casa debe tener etiquetas de certificación HUD y una placa de datos, o verificación aceptable si faltan las etiquetas.
- La casa debe cumplir con los requisitos mínimos de tamaño y uso para la vivienda manufacturada FHA.
- La casa debe estar unida a una base permanente aceptable.
- La casa generalmente debe ser clasificada y gravada como propiedad real, no solo propiedad personal.
- La hipoteca generalmente necesita cubrir tanto la casa manufacturada como el terreno.
- La propiedad debe ser la residencia principal del prestatario en la mayoría de los escenarios de comprador.
HUD mantiene información sobre viviendas manufacturadas y programas FHA, pero los prestamistas también aplican sus propios estándares de suscripción. Estos estándares específicos del prestamista a menudo se denominan superposiciones.
Por eso un prestamista puede decir que no mientras que otro puede estar dispuesto a revisar el archivo. El préstamo puede ser técnicamente posible, pero no todo prestamista quiere la complejidad adicional.
Cuándo un préstamo FHA 203(k) en una casa manufacturada puede funcionar
Un préstamo FHA 203(k) es más probable que se considere cuando la casa manufacturada ya se ve como un candidato fuerte de FHA antes de que se agreguen reparaciones.
Un escenario realista podría verse así: la casa es una casa manufacturada posterior a 1976 en terreno que el comprador poseerá, la casa ya está instalada permanentemente, el estado del título puede confirmarse, la base puede pasar revisión o ser corregida, y las reparaciones necesarias son lo suficientemente directas para que el prestamista, tasador, consultor y contratistas las documenten.
En ese tipo de situación, el 203(k) puede ayudar a financiar reparaciones que lleven la casa hasta los estándares FHA o mejoren la habitabilidad.
Para un comprador del área de San Antonio, esto podría aplicarse a una casa manufacturada en terreno privado en el Condado de Bexar o en comunidades cercanas si la propiedad tiene registros de propiedad claros, conexiones de servicios aceptables, acceso adecuado y un plan de reparación que pueda ser permitido y completado por contratistas calificados.
Cuándo un 203(k) usualmente no es el ajuste correcto
Un 203(k) es menos probable que funcione si la casa tiene problemas fundamentales de elegibilidad. No es una solución alternativa para una casa que no puede cumplir con las reglas de vivienda manufacturada FHA.
Los rompedores de trato comunes incluyen:
- La casa fue construida antes del 15 de junio de 1976.
- La casa está en un lote alquilado y el comprador no está comprando el terreno.
- La casa manufacturada ha sido movida de un sitio de instalación anterior.
- Las etiquetas HUD, placa de datos, registros de propiedad o historial de título no pueden verificarse.
- La casa no puede ser colocada en una base permanente aceptable.
- El trabajo planeado implica cambios estructurales importantes que entran en conflicto con los estándares de casas manufacturadas.
- El comprador quiere usar la propiedad como alquiler o inversión desde el primer día.
Una casa puede ser asequible y aún no ser financiable con FHA 203(k). Por eso los compradores deben verificar la elegibilidad del préstamo antes de enamorarse de una propiedad que necesita trabajo significativo.
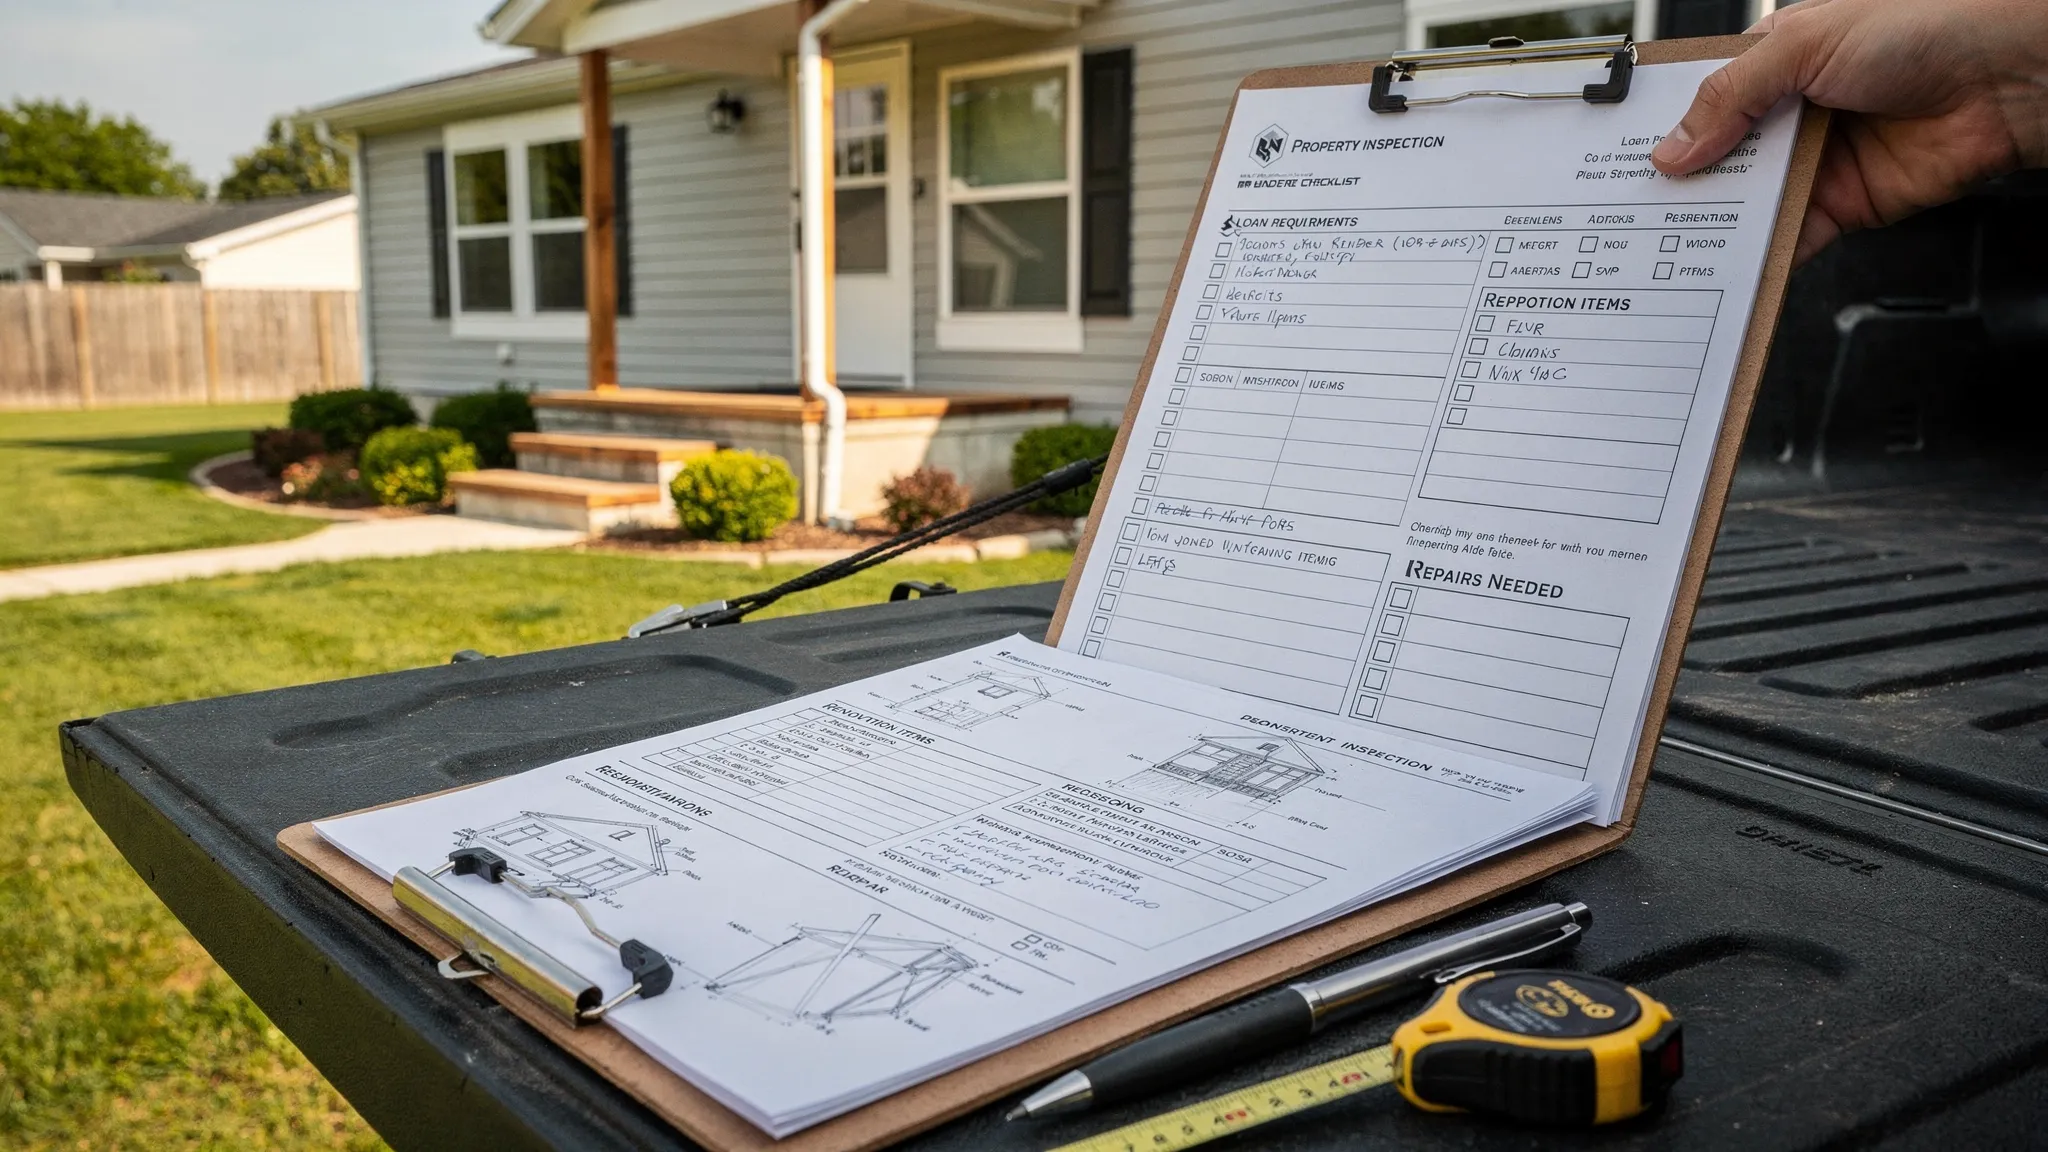
Las cuestiones de propiedad de título real de Texas importan
En Texas, la propiedad de vivienda manufacturada se documenta a través de la División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas. Los compradores pueden revisar recursos generales a través de la División de Vivienda Manufacturada de Texas.
Para el financiamiento hipotecario FHA, el estado del título de la casa es crítico. Una casa manufacturada puede ser tratada como propiedad personal o propiedad real dependiendo de cómo esté titulada, instalada y conectada al terreno.
Para un préstamo 203(k), debe esperar que el prestamista y la compañía de títulos examinen de cerca:
| Elemento a verificar | Por qué importa |
|---|---|
| Declaración de Propiedad | Muestra información clave de propiedad y clasificación de propiedad en Texas. |
| terreno ownership | El financiamiento hipotecario FHA generalmente requiere que la casa y el terreno sean parte de la garantía de bienes raíces. |
| Documentación de base | FHA a menudo requiere evidencia de que la casa está en una base permanente aceptable. |
| Etiquetas HUD y placa de datos | Confirma que la casa fue construida bajo los estándares federales de vivienda manufacturada. |
| Conexiones de servicios y permisos | Ayuda a probar que la propiedad puede cumplir con requisitos locales, de seguridad y habitabilidad. |
| Llanura de inundación y condiciones del sitio | Importante en y alrededor de San Antonio, especialmente para drenaje, seguros y costos a largo plazo. |
Si la casa aún está titulada como propiedad personal, o si la propiedad de la tierra y la casa no se alinean, el préstamo puede estancarse. Solucionar esos problemas puede tomar tiempo, así que es mejor identificarlos temprano.
¿Qué reparaciones podrían ser elegibles?
Los fondos FHA 203(k) generalmente deben usarse para mejoramientos aprobados que se conviertan en parte de la propiedad real. Los artículos de lujo y las mejoras no permanentes no son el propósito del programa.
Para casas manufacturadas, la elegibilidad depende del prestamista, reglas de FHA, hallazgos del tasador, descripción del trabajo del consultor si es necesario, y si la reparación es apropiada para la construcción de la casa.
| Reparación o mejoramiento | ¿Ajuste potencial de 203(k)? | Qué observar |
|---|---|---|
| Reemplazo de HVAC | A menudo posible | Debe tener el tamaño adecuado e instalarse correctamente para la casa. |
| Reparación o reemplazo de techo | A menudo posible | El alcance debe ser compatible con la construcción de casas manufacturadas. |
| Reparaciones de plomería o eléctrica | A menudo posible | El trabajo puede requerir contratistas con licencia y permisos. |
| Piso, gabinetes, acabados interiores | A menudo posible | Debe ser parte de la descripción del trabajo aprobado. |
| Mejoramientos de eficiencia energética | A menudo posible | Las ventanas, aislamiento, ductos y HVAC deben ser documentados claramente. |
| Reparaciones de base | A veces posible | Pueden ser necesarios estándares de ingeniería y base FHA. |
| Adiciones o cambios estructurales | Más difícil | Puede entrar en conflicto con requisitos de Código HUD, ingeniería o prestamista. |
| Piscinas, artículos de lujo al aire libre, artículos removibles | Generalmente no | FHA 203(k) no está destinado para mejoramientos de lujo. |
Porque el calor de Texas puede hacer que la comodidad y los costos de servicios sean un problema presupuestario real, reparaciones relacionadas con la energía pueden valer la pena discutir con su prestamista y contratista. El aislamiento mejor, los ductos sellados, el HVAC eficiente y las ventanas instaladas correctamente pueden mejorar tanto la comodidad como la asequibilidad a largo plazo cuando son elegibles y rentables.
Homes2Go San Antonio también tiene una guía para casas manufacturadas de eficiencia energética en el calor de Texas si compara prioridades de reparación o compra de un modelo más nuevo.
El proceso paso a paso si desea explorar 203(k)
El proceso 203(k) tiene más partes móviles que un préstamo de compra estándar. Con casas manufacturadas, esas partes móviles se multiplican porque el prestamista debe evaluar tanto la renovación como la elegibilidad de la vivienda manufacturada.
Una secuencia inteligente se ve así:
- Hable primero con un especialista en financiamiento de casas manufacturadas: Pregunte si el prestamista ofrece préstamos FHA 203(k) en casas manufacturadas, no solo si ofrece préstamos FHA en general.
- Confirme la elegibilidad FHA básica de la casa: Verifique la edad, etiquetas HUD, placa de datos, estado del título, propiedad de terreno, historial de instalación y requisitos de base permanente.
- Revise el terreno y el sitio: Mire acceso, servicios, séptico o alcantarilla, drenaje, estado de llanura de inundación y necesidades de permisos locales.
- Haga revisar el alcance de reparación temprano: Pregunte si las reparaciones son elegibles, si se aplica un 203(k) estándar o limitado, y si se requiere un consultor.
- Use contratistas calificados: Los prestamistas generalmente requieren cotizaciones escritas, licencias cuando aplique, seguros y aprobación antes de que comience el trabajo.
- Espere condiciones de tasación e inspección: El tasador considerará el valor completado, y los giros generalmente se liberan cuando el trabajo se completa e inspecciona.
- Construya tiempo adicional: Una transacción de casa manufacturada 203(k) puede tomar más tiempo que una compra FHA limpia porque la documentación debe ser precisa.
No asuma que la estimación de reparación de un contratista es suficiente. El prestamista necesitará que el plan de reparación se ajuste a los requisitos de FHA, tasación, seguros, título y cierre.
Financiamiento 203(k) versus otras opciones de financiamiento para casas manufacturadas
Para muchos compradores, un tipo de préstamo diferente puede ser más simple que un FHA 203(k), especialmente si el objetivo es comprar una casa manufacturada más nueva o lista para ocupar.
| Ruta de financiamiento | Mejor para | Consideración clave |
|---|---|---|
| FHA 203(k) | Casa manufacturada elegible en propiedad real que necesita reparaciones aprobadas | Más documentación, la disponibilidad del prestamista puede ser limitada. |
| Préstamo FHA Título II para casa manufacturada | Compra de una casa manufacturada con terreno como propiedad real | Mejor opción cuando la casa ya está en buen estado o es nueva. |
| Préstamo de casa manufacturada FHA Título I | Ciertos escenarios de casa manufacturada o lote | Reglas diferentes y estructura de préstamo que una hipoteca de terreno-casa. |
| Préstamo de la VA | Veteranos elegibles, miembros de servicio, y cónyuges sobrevivientes | Los requisitos de propiedad y prestamista aún aplican. |
| Préstamo de la USDA | Compradores de áreas rurales elegibles y propiedades | Aplican límites de ubicación e ingresos. |
| Préstamo chattel | Compra solo de la casa, a menudo en una comunidad arrendada | Generalmente no incluye el terreno como garantía inmobiliaria. |
| Préstamo convencional de casa manufacturada | Compradores calificados con casa y propiedad elegibles | Puede requerir crédito más fuerte, enganche o documentación de propiedad. |
Si está comprando en o alrededor de San Antonio, comience por decidir si desea una casa en una comunidad, una propiedad privada o un paquete terreno-casa. Esa decisión afecta sus opciones de financiamiento más de lo que muchos compradores por primera vez se dan cuenta.
Puede revisar opciones locales en la guía de Homes2Go para paquetes de terreno y casa en San Antonio o explorar caminos de préstamo generales en el página de financiamiento de Homes2Go.
Por qué muchos compradores eligen una casa manufacturada lista para ocupar en su lugar
Un FHA 203(k) puede ser útil, pero no siempre es el camino más fácil. Si la casa necesita reparaciones, el comprador tiene que gestionar condiciones del prestamista, ofertas de contratistas, cronogramas de desembolsos, inspecciones y posibles retrasos. Con casas manufacturadas, también puede haber certificaciones de fundación, correcciones de título o problemas del sitio que resolver.
Para compradores que desean un camino más simple hacia la propiedad de vivienda, una casa manufacturada más nueva lista para ocupar puede reducir la incertidumbre. Puede comparar planos de piso, características eficientes en energía, interiores modernos, opciones de comunidad y caminos de financiamiento sin asumir un proyecto de renovación antes de mudarse.
Eso no significa que una compra de rehabilitación sea siempre una mala idea. Significa que el descuento en una casa por reparar tiene que ser lo suficientemente grande para justificar la complejidad adicional. Un precio de compra bajo puede volverse caro si la casa no puede calificar, si la fundación necesita trabajo mayor o si las reparaciones exceden el presupuesto.
Preguntas que debe hacer antes de perseguir un 203(k) de casa manufacturada
Antes de hacer una oferta en una casa manufacturada que necesita reparaciones, haga estas preguntas:
| Pregunta | Por qué importa |
|---|---|
| ¿Fue la casa construida en o después del 15 de junio de 1976? | Las casas móviles pre-Código HUD generalmente no son elegibles para financiamiento FHA de casa manufacturada. |
| ¿Está la casa en terreno que tendré propiedad? | Un lote arrendado generalmente apunta lejos de FHA 203(k). |
| ¿Ha sido la casa movida alguna vez después de la instalación original? | La reubicación previa puede crear problemas mayores de elegibilidad. |
| ¿Se pueden verificar las etiquetas HUD y la placa de datos? | La documentación faltante puede retrasar o detener el financiamiento. |
| ¿Es la fundación aceptable para FHA? | Los problemas de fundación son puntos comunes de negociación en vivienda manufacturada. |
| ¿Son las reparaciones no estructurales o más complejas? | Esto afecta si el préstamo es viable y qué tipo de 203(k) puede aplicar. |
| ¿El prestamista realmente ofrece este producto? | La aprobación de FHA sola no significa que el prestamista hará préstamos 203(k) de casa manufacturada. |
Si el vendedor, agente o prestamista no pueden responder estas preguntas claramente, vaya más lentamente. El error más costoso es asumir que el préstamo funcionará y descubrir tarde en el proceso que la casa no es elegible.
Preguntas Frecuentes
¿Puede usar un préstamo FHA 203(k) en una casa manufacturada en Texas? Sí, puede ser posible si la casa manufacturada cumple con las reglas FHA de vivienda manufacturada, se trata como propiedad real, se encuentra en una fundación permanente aceptable, y las reparaciones cumplen con las directrices 203(k). La participación del prestamista no está garantizada, así que confirme temprano.
¿Puedo usar un préstamo 203(k) para una casa móvil en un parque? Generalmente no si la casa está en un lote arrendado. El financiamiento hipotecario FHA generalmente funciona mejor cuando la casa manufacturada y el terreno se financian juntos como propiedad real. Un préstamo chattel u otra opción de financiamiento solo de la casa puede ser más realista para comunidades de lotes arrendados.
¿Puede un FHA 203(k) pagar para mover una casa manufacturada usada a mi terreno? Generalmente no. Una casa manufacturada usada que ha sido movida de un sitio de instalación anterior puede tener problemas serios de elegibilidad FHA. Si desea que se coloque una casa en terreno, pregunte sobre opciones de financiamiento de casa manufacturada nueva o paquetes terreno-casa en su lugar.
¿Necesita la casa manufacturada una base permanente? Sí, para financiamiento hipotecario FHA, la casa generalmente debe estar fija a una fundación permanente aceptable. Un prestamista puede requerir una certificación de ingeniero u otra documentación de fundación.
¿Qué pasa si faltan las etiquetas HUD? Las etiquetas de certificación HUD faltantes pueden complicar el préstamo, pero la verificación a veces puede estar disponible a través de registros oficiales o servicios de verificación de terceros como IBTS. Pregúntele a su prestamista qué documentación aceptará antes de proceder.
¿Es un 203(k) mejor que comprar una casa manufacturada más nueva? No siempre. Un 203(k) puede ayudar con una casa por reparar elegible, pero agrega papeleo, inspecciones, requisitos de contratista y revisión del prestamista. Muchos compradores prefieren una casa manufacturada más nueva o lista para ocupar para un camino más limpio hacia la propiedad.
Obtenga ayuda comparando sus opciones de financiamiento de casa manufacturada
Si está tratando de decidir si un préstamo FHA 203(k) tiene sentido, Homes2Go San Antonio puede ayudarle a pensar en el cuadro general: condición de la casa, opciones de terreno, planos de piso, opciones de comunidad y caminos de financiamiento.
La respuesta correcta puede ser un 203(k), pero también puede ser una casa manufacturada lista para ocupar, un préstamo FHA terreno-casa, una opción VA o USDA, o un préstamo chattel para una colocación de comunidad. La clave es hacer coincidir el financiamiento con la casa, el terreno y su presupuesto antes de comprometerse.
Explore la orientación disponible a través de Homes2Go San Antonio financing o comience con la guía del comprador de casas móviles en San Antonio para comparar sus próximos pasos con más confianza.
 Casas Modulares Energy Star: Facturas Más Bajas, Mayor Comodidad
 FHA 203(k) para Casas Manufacturadas: Lo Que Realmente Califica







