

Para muchos compradores de San Antonio, un préstamo chattel es la forma más práctica de financiar una casa manufacturada sin comprar la tierra debajo de ella. La casa se financia como propiedad personal, lo que hace que el proceso sea diferente de una hipoteca de bienes raíces tradicional. Esa diferencia es exactamente por qué los requisitos del préstamo chattel pueden parecer confusos al principio.
La buena noticia es que los requisitos generalmente son directos una vez que los separa en cuatro categorías: el prestatario, la casa, el lote y la documentación. Si desea una introducción más amplia antes de entrar en la lista de verificación, Homes2Go también tiene una guía en inglés simple para Préstamos chattel para casas manufacturadas.
Esta guía se enfoca en lo que los compradores de casas manufacturadas deben preparar antes de solicitar, especialmente si está comprando una casa en o alrededor de San Antonio.
¿Qué hace que los requisitos del préstamo chattel sean diferentes?
Un préstamo chattel se usa típicamente cuando la casa manufacturada misma está siendo financiada, pero la tierra no se incluye como garantía. Eso a menudo se aplica cuando la casa se colocará en una comunidad de casas manufacturadas, en tierra arrendada o en tierra familiar donde el comprador no quiere vincular la tierra a una hipoteca.
Con una hipoteca de casa construida en el sitio, el prestamista evalúa tanto la estructura como la tierra como bienes raíces. Con un préstamo chattel, el prestamista aún revisa su capacidad de pago, pero también debe confirmar que la casa manufacturada puede ser titulada adecuadamente, asegurada, ubicada y asegurada por un gravamen.
Una casa manufacturada se construye de acuerdo con los Estándares Federales de Construcción y Seguridad de Casas Manufacturadas, comúnmente llamado el Código HUD. HUD explica estos estándares a través de su Programa de Casas Manufacturadas, y los prestamistas frecuentemente usan etiquetas HUD, placas de datos y detalles de la casa como parte de su revisión.
Los requisitos varían según el prestamista, programa de préstamo, edad de la casa y ubicación. Aún así, la mayoría de los prestamistas intentan responder la misma pregunta básica: ¿el comprador califica, la casa califica y la ubicación es aceptable para el préstamo?
Requisitos del préstamo chattel de un vistazo
La lista de verificación exacta puede variar, pero la mayoría de los compradores de casas manufacturadas deben esperar que los prestamistas revisen las siguientes áreas.
| Área de requisito | Lo que los prestamistas generalmente revisan | Lo que los compradores deben preparar |
|---|---|---|
| Perfil crediticio | Historial de pagos, deudas existentes y actividad crediticia reciente | Permiso para una verificación de crédito, explicaciones para problemas importantes y un objetivo de pago realista |
| Ingresos | Empleo, ingresos de autoempleo, beneficios u otros ingresos verificables | Recibos de nómina, W-2s, declaraciones de impuestos o cartas de otorgamiento de beneficios |
| Deuda y asequibilidad | Deudas mensuales comparadas con ingresos, más costos relacionados con la vivienda | Lista de deuda actual, renta de lote estimada, estimación de seguros y expectativas de servicios |
| Enganche y efectivo para cerrar | Fondos disponibles y fuente de fondos | Estados de cuenta bancaria, registros de ahorros y documentación para cualquier fondo de regalo si se permite |
| Elegibilidad de la casa | Fabricante, modelo, año, tamaño, números de serie, etiquetas HUD y valor | Acuerdo de compra, plano de piso, factura o detalles de la casa del minorista |
| Lote o comunidad | Aprobación de lote, términos de arrendamiento, preparación del sitio y reglas de colocación | Arrendamiento de lote, aprobación de comunidad o permiso de uso de tierra |
| Seguros y título | Capacidad de asegurar la casa y registrar el gravamen del prestamista | Cotización de seguro, título o información de Declaración de Propiedad y detalles del acreedor prendario |
Considere esta tabla como una lista de verificación previa a la solicitud en lugar de una promesa de aprobación. Un prestamista puede pedir más información después de revisar su archivo completo.
Requisitos del prestatario: crédito, ingresos y capacidad de pago
La revisión del prestatario es similar a otros tipos de financiamiento. Los prestamistas desean ver que tiene ingresos estables, deuda manejable e historial que apoye el pago.
Los requisitos de crédito no son iguales en todas partes. Algunos prestamistas pueden dar más peso a la puntuación, mientras que otros pueden revisar de cerca el historial de pagos reciente, cobros, reposeídos, quiebras o el tamaño de su enganche. Una puntuación más baja no siempre termina la conversación, pero los problemas de crédito recientes no resueltos pueden dificultar la aprobación.
La documentación de ingresos es igualmente importante. Si es un empleado W-2, el prestamista puede solicitar recibos de pago recientes y formularios W-2. Si trabaja por cuenta propia, espere proporcionar declaraciones fiscales y posiblemente estados de cuenta bancarios comerciales. Los ingresos de jubilación, discapacidad, manutención de hijos u otros ingresos pueden considerarse si se pueden verificar y es probable que continúen según las pautas del prestamista.
La accesibilidad es importante más allá del pago de la casa. Un comprador de casa manufacturada también puede tener renta del lote, seguro, servicios, costos de configuración relacionados con transporte o cuotas comunitarias. El prestamista puede no contar cada gasto de la misma manera, pero usted debería. Un pago que se ve asequible en papel puede sentirse apretado si olvida incluir el costo completo de vida en la casa.
Antes de solicitar, evite abrir nuevas cuentas de crédito, hacer depósitos grandes no documentados o asumir deuda nueva. Esos cambios pueden plantear preguntas durante la suscripción y pueden requerir documentación adicional.
Requisitos de la casa: lo que los prestamistas buscan en la casa manufacturada
La casa en sí debe cumplir las reglas de elegibilidad del prestamista. Para una casa manufacturada nueva comprada a través de un minorista, el prestamista típicamente revisará el fabricante, modelo, plano de planta, precio de compra, detalles de entrega y costos relacionados con la instalación. Para una casa usada, los prestamistas pueden revisar más de cerca la edad, condición, historial de título y valor.
Los requisitos comunes relacionados con la casa incluyen identificación clara de la unidad, confirmación de que la casa cumple con el código HUD si es aplicable, número de serie válido, condición aceptable y un valor que apoye el monto del préstamo. El prestamista también puede requerir prueba de que la casa puede estar asegurada.
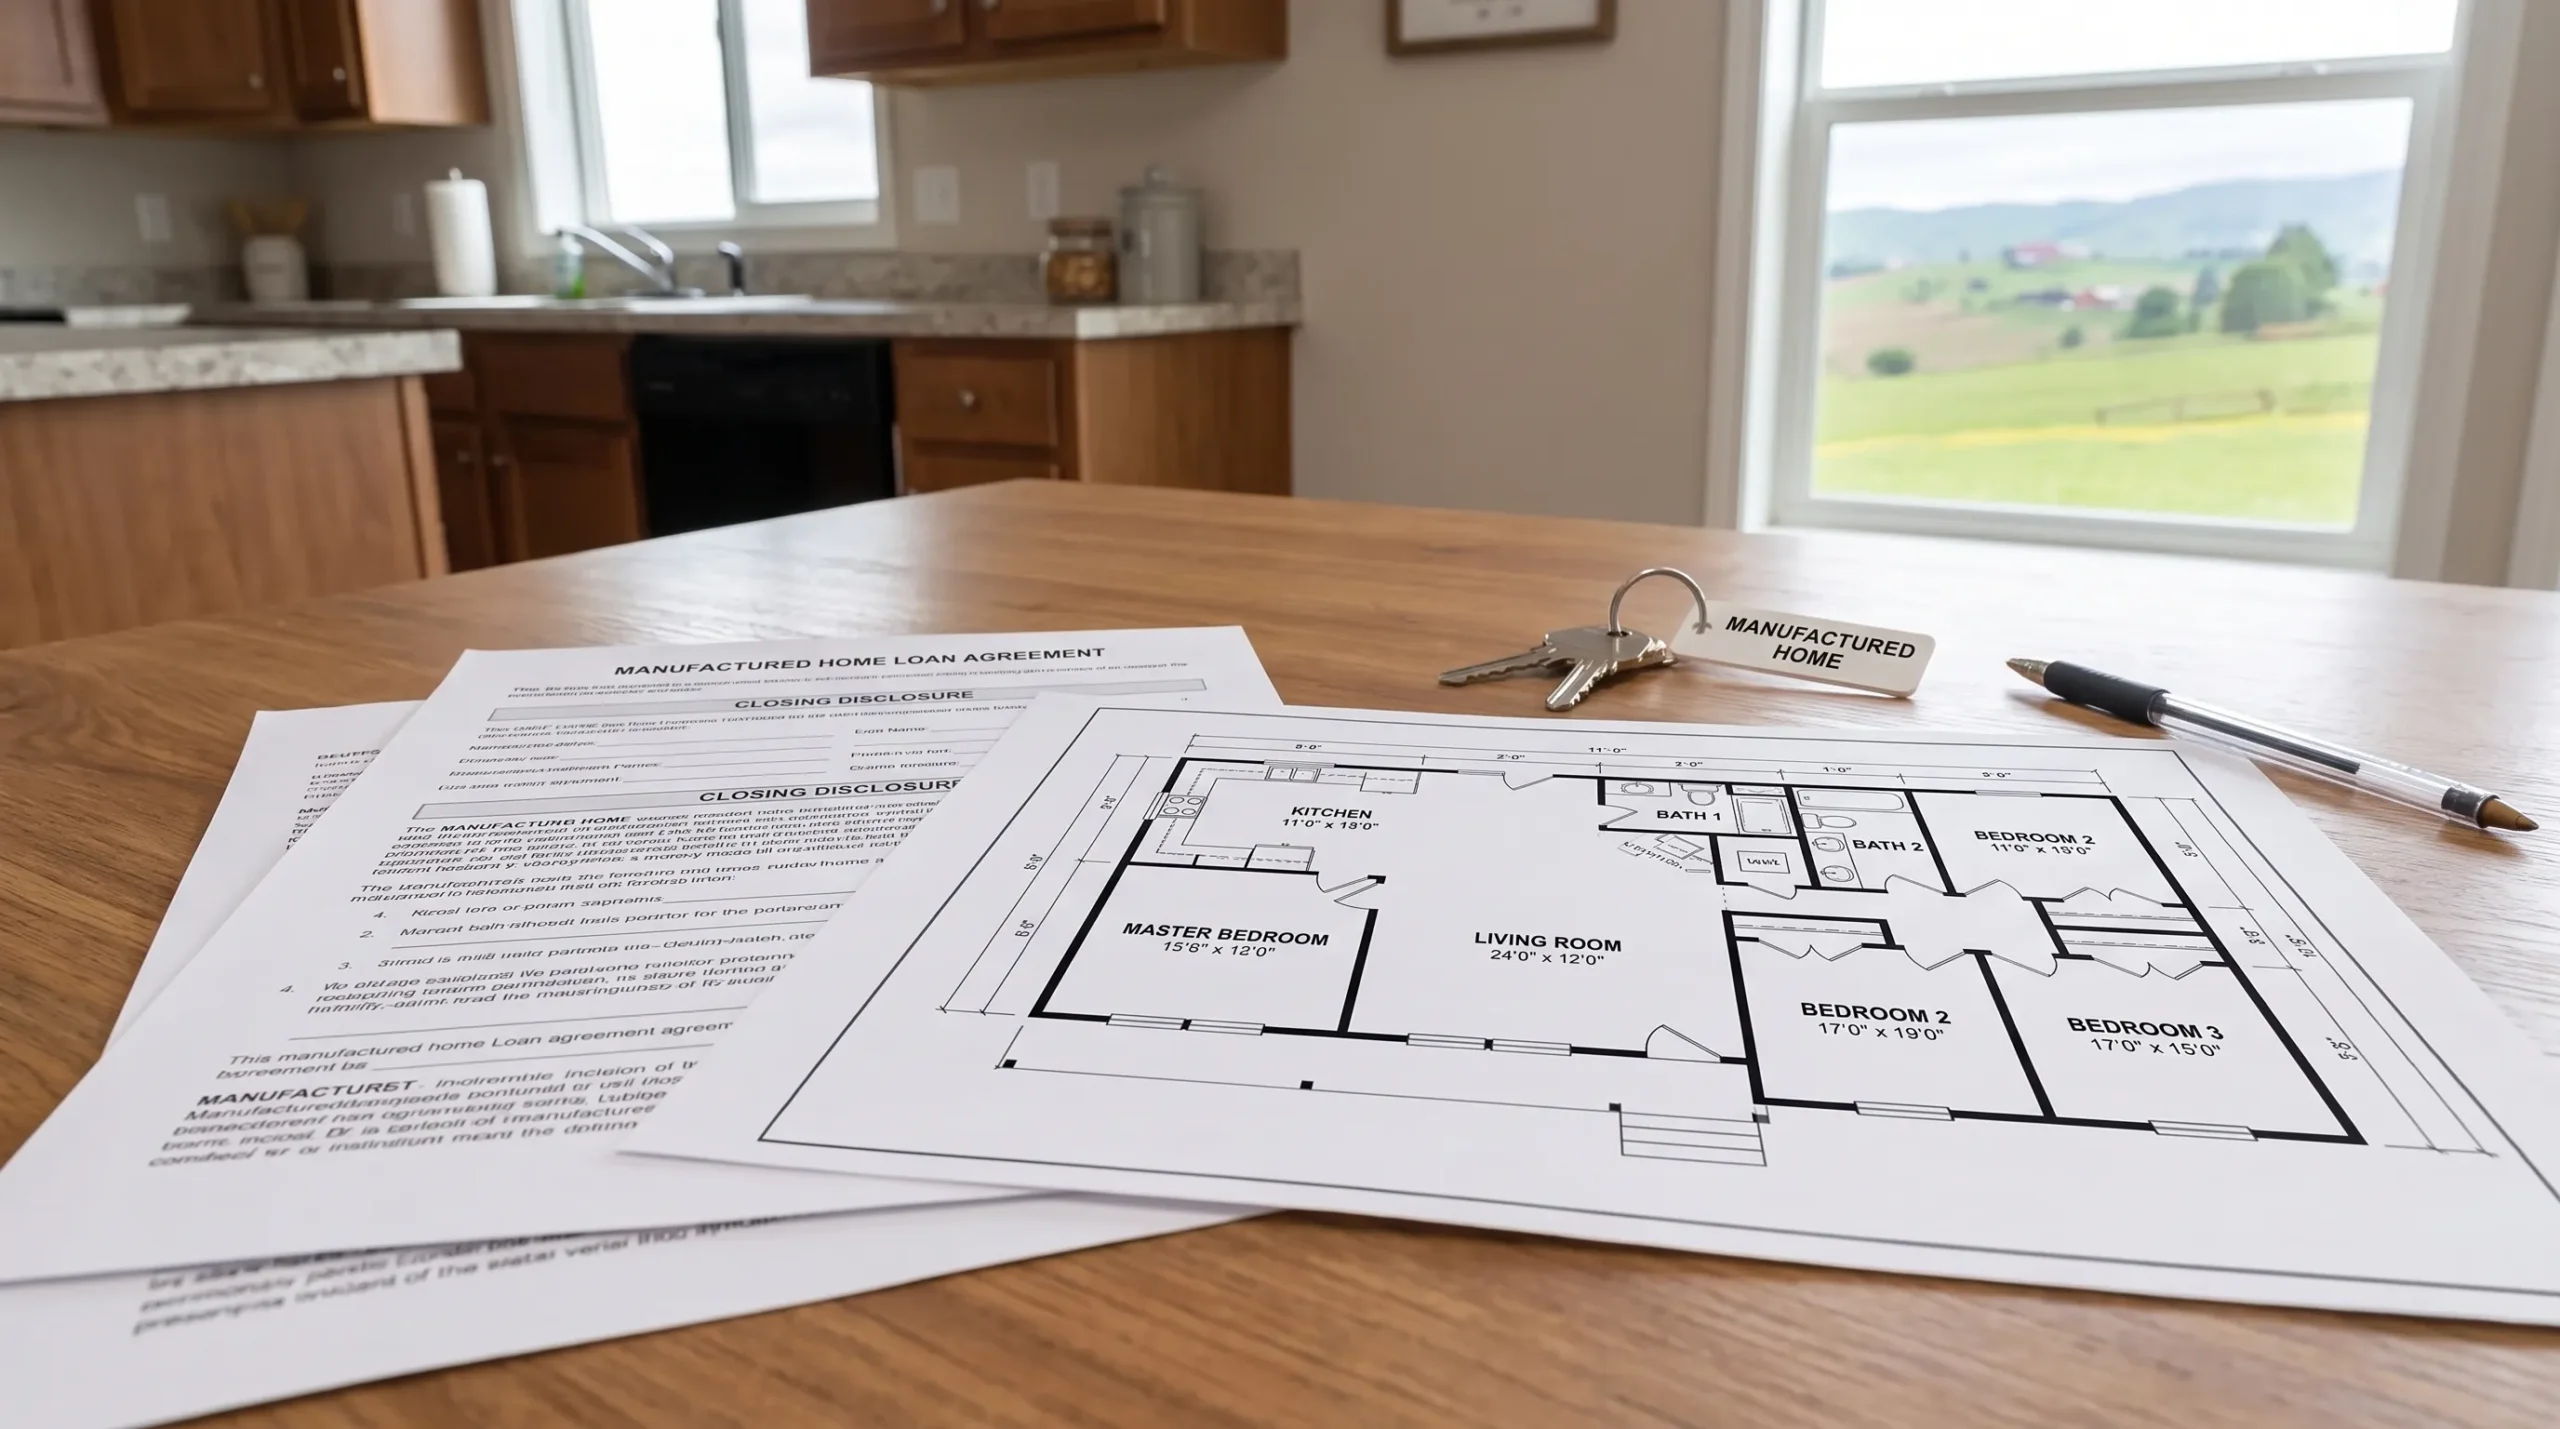
Aquí es donde importa elegir el plano de planta correcto. Un comprador que desea un diseño más pequeño puede comparar una opción de 2 recámaras como la Legacy Heritage H-1668-22A, un plano de planta Legacy Housing de 2 baños, 1,005 pies cuadrados con dimensiones de 16' x 68'. Una familia que necesita otra recámara puede ver el Legacy Heritage H-1672-32B, un plano de planta Legacy Housing de 3 recámaras, 2 baños, 1,068 pies cuadrados con dimensiones de 16' x 72'.
El punto no es solo los pies cuadrados. La casa seleccionada afecta el acuerdo de compra, el monto total financiado, las necesidades de enganche y los documentos que el prestamista usa para aprobar el préstamo. Si cambia modelos después de solicitar, el prestamista puede necesitar documentación actualizada.
Requisitos del sitio residencial: lote comunitario, terreno arrendado o propiedad privada
Un préstamo chattel generalmente no requiere que sea propietario del terreno, pero el prestamista aún necesita saber dónde se colocará la casa. La casa debe tener un sitio legal y aceptable, y el sitio debe estar listo o en camino para la entrega e instalación.
Si la casa se colocará en una comunidad de casas manufacturadas, el prestamista puede solicitar prueba de que ha sido aprobado por la comunidad. Esto puede incluir un arrendamiento del lote, renta del lote estimada, información de contacto comunitaria y confirmación de que la casa seleccionada está permitida en ese lote.
Si la casa se colocará en terreno privado que no posee, como terreno familiar, el prestamista puede solicitar permiso escrito, un arrendamiento de terreno u otra documentación que demuestre que tiene derecho a colocar la casa allí. Los requisitos locales también pueden afectar la preparación del sitio, las conexiones de servicios y los pasos de instalación.
Si es propietario del terreno y desea financiar tanto la casa como el terreno juntos, una hipoteca de bienes raíces puede ser una mejor opción que un préstamo chattel. Homes2Go tiene una guía separada que compara un hipoteca de casa móvil y terreno vs préstamo chattel si está decidiendo entre esos caminos.
Documentos a reunir antes de solicitar
Preparar los documentos con anticipación puede hacer la solicitud más fluida. Puede no necesitar todos los elementos el primer día, pero tenerlos organizados ayuda a su minorista y prestamista a moverse más rápido.
- Identificación con foto emitida por el gobierno y número de Seguro Social o información de identificación fiscal
- Recibos de pago recientes, formularios W-2, declaraciones fiscales o cartas de concesión de beneficios
- Estados de cuenta bancarios que muestren fondos de enganche y reservas
- Dirección actual, historial de empleo e información del propietario o hipoteca
- Lista de deudas mensuales, incluyendo préstamos para autos, tarjetas de crédito, préstamos personales y obligaciones de manutención de hijos
- Acuerdo de compra, plano de planta, detalles del modelo de casa y cualquier estimación de entrega o instalación
- Arrendamiento del lote, aprobación comunitaria o permiso del sitio residencial escrito
- Cotización de seguros o prueba de que el seguro está disponible para la casa
- Cartas de explicación para eventos de crédito importantes, brechas de empleo o depósitos bancarios inusuales si se solicitan
- Título de Texas o información de Declaración de Propiedad cuando sea aplicable
No se sorprenda si el prestamista hace preguntas de seguimiento. La suscripción a menudo es un proceso de coincidir la solicitud con los documentos. La documentación clara y consistente reduce los retrasos.
Requisitos de título y propiedad de Texas
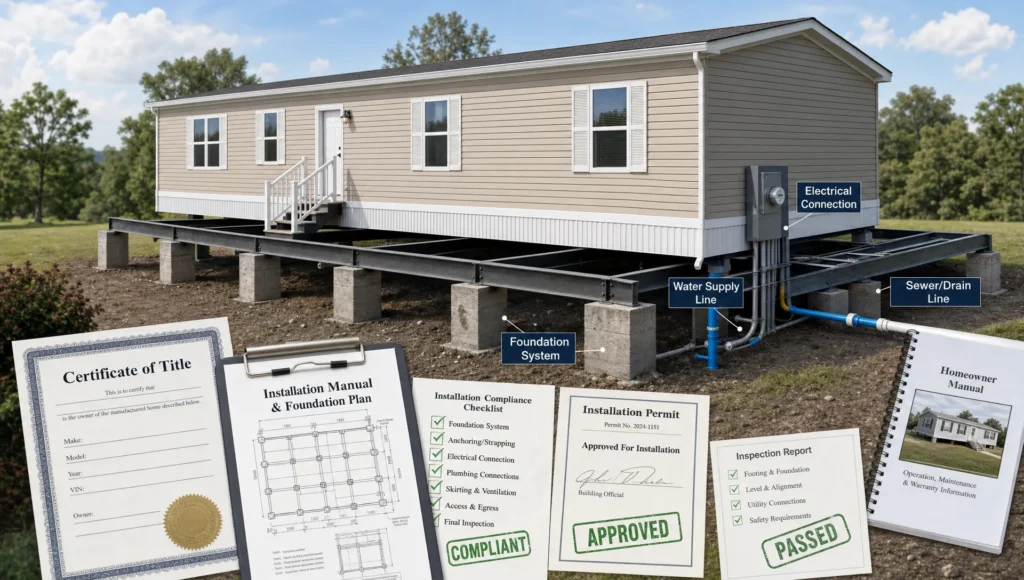
En Texas, los registros de propiedad de casas manufacturadas se manejan a través de la División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas. La división proporciona información sobre registros de casas manufacturadas, propiedad y requisitos relacionados a través de la División de Vivienda Manufacturada de TDHCA.
Para el financiamiento chattel, el prestamista querrá que su gravamen se registre correctamente. Eso significa que el nombre del comprador, identificación de la casa, ubicación e información del prestamista deben coincidir con los documentos del préstamo. Si la casa es nueva, su minorista y prestamista pueden ayudar a coordinar gran parte de este proceso. Si la casa es usada, los problemas de título o propiedad pueden tomar más tiempo para resolver.
Un comprador de casa manufacturada debe confirmar varios detalles antes del cierre: los nombres legales correctos de todos los compradores, el número de serie de la casa, la ubicación física donde se colocará la casa y si hay gravámenes existentes que deben ser liberados. Los pequeños errores pueden causar grandes dolores de cabeza más tarde, especialmente cuando intenta refinanciar, vender o mover la casa.
Algunos compradores también comparan el financiamiento chattel con opciones de FHA. Las reglas de casas manufacturadas de FHA pueden implicar requisitos adicionales relacionados con etiquetas HUD, placas de datos, cimientos y tratamiento de título. Si esa ruta está en su lista, revise la guía de Homes2Go para requisitos de préstamo de casa móvil de FHA antes de asumir que la misma documentación será aplicable.
Cómo funciona usualmente el proceso del préstamo chattel
El orden puede variar según el prestamista y minorista, pero la mayoría de los compradores pasan por una secuencia similar.
- Presupuesto y precalificación: Analiza ingresos, crédito, pago objetivo y fondos disponibles para que el prestamista o minorista pueda estimar qué puede ser realista.
- Selección de casa: Elige un modelo de casa manufacturada, revisa el plano de planta y estima el costo completo, incluyendo artículos de entrega e instalación cuando sea aplicable.
- Confirmación del sitio residencial: Confirma el lote, aprobación comunitaria o permiso de terreno para que el prestamista sepa dónde se ubicará la casa.
- Solicitud completa y documentos: Completa la solicitud y envía documentos de ingresos, banco, identidad, casa y sitio.
- Revisión de suscripción: El prestamista verifica el archivo, solicita elementos faltantes y confirma los términos del préstamo si se aprueba.
- Cierre y financiamiento: Los documentos finales se firman, se confirman los detalles de seguros y gravámenes y la casa puede pasar a la entrega o disponibilidad para la mudanza.
Los compradores a menudo se enfocan solo en la aprobación de crédito, pero la aprobación del sitio y la documentación de la casa pueden ser igualmente importantes. Un archivo de prestatario fuerte aún puede estancarse si falta el arrendamiento del lote o los detalles de la casa no coinciden con el acuerdo de compra.
Razones comunes por las que las solicitudes de préstamo chattel se retrasan
La mayoría de los retrasos provienen de información faltante, no de problemas inusuales. Los problemas más comunes incluyen documentación de ingresos incompleta, depósitos inexplicados, una aprobación comunitaria que no se ha finalizado, una cotización de seguros que no se ha ordenado o un cambio de modelo de casa después de que el prestamista ya ha revisado el archivo.
Otro retraso frecuente es no contabilizar el costo completo de la transacción. Una compra de casa manufacturada puede incluir la casa, impuestos, entrega, configuración, trabajo relacionado con servicios, falda, escalones u otros artículos específicos del sitio según la transacción. Solicite un desglose escrito para que comprenda qué se incluye en el monto financiado y qué puede necesitar pagarse por separado.
El tiempo del crédito también puede importar. Si solicita, obtiene aprobación condicional y luego financia un vehículo o abre varias tarjetas de crédito antes del cierre, el prestamista puede necesitar revisar su archivo nuevamente. Eso puede cambiar la decisión de aprobación o crear nuevos requisitos de documentación.
Cómo prepararse para una solicitud más fuerte
Comience con un presupuesto mensual realista. Incluya el pago de la casa, renta del lote si es aplicable, seguros, servicios y mantenimiento rutinario. Luego trabaje hacia atrás en el rango de precios y tamaño de casa que se ajusten a ese presupuesto.
Luego, reúna documentos antes de enamorarse de un modelo específico. Esto lo ayuda a evitar comprar por encima de su rango de aprobación y le da a su minorista una imagen más clara de qué casas pueden ajustarse a su camino de financiamiento.
También ayuda trabajar con un equipo local que comprenda el financiamiento de casas manufacturadas en San Antonio. El conocimiento local es importante porque las reglas comunitarias, la logística del sitio residencial, las consideraciones de entrega y las expectativas del prestamista pueden afectar el cronograma.
Finalmente, haga preguntas directas antes de firmar nada: ¿Qué documentos aún faltan? ¿Qué se incluye en el costo total? ¿Está aprobado el lote? ¿Se titulará la casa como propiedad personal? ¿Qué podría cambiar antes del cierre? Un buen proceso de financiamiento debe aclarar esas respuestas.
Preguntas Frecuentes
¿Qué puntuación de crédito necesita para un préstamo chattel? Los requisitos de puntuación de crédito varían según el prestamista y programa. Algunos prestamistas pueden considerar puntuaciones más bajas si los ingresos, enganche e historial de pagos recientes son sólidos, pero los problemas de crédito no resueltos pueden dificultar la aprobación.
¿Los préstamos chattel requieren un enganche? Muchos programas de préstamo chattel requieren dinero hacia abajo, pero la cantidad depende del prestamista, perfil del prestatario, precio de la casa y pautas del programa. Solicite una estimación escrita que separe el enganche de otros artículos de efectivo al cierre.
¿Puedo obtener un préstamo chattel si no soy propietario de terreno? Sí, los préstamos chattel a menudo se usan cuando la casa se colocará en terreno arrendado o en una comunidad de casas manufacturadas. El prestamista aún necesitará prueba de que el sitio residencial está aprobado y es aceptable.
¿La casa manufacturada tiene que ser nueva? No siempre. Algunos prestamistas financian casas manufacturadas usadas, pero los requisitos pueden ser más estrictos para la edad, condición, historial de título y valor. Las casas nuevas a menudo tienen documentación más limpia porque el minorista puede proporcionar detalles de modelo y compra actuales.
¿Es un préstamo chattel lo mismo que un préstamo FHA? No. Un préstamo chattel describe la casa que se financia como propiedad personal. El financiamiento de FHA es un tipo específico de programa de préstamo respaldado por el gobierno con sus propias reglas. Algunas opciones de FHA pueden aplicarse a casas manufacturadas, pero no son lo mismo que un préstamo chattel estándar.
¿Cuánto tiempo tarda la aprobación del préstamo chattel? El tiempo depende del prestamista, disponibilidad de documentos, selección de casa y aprobación del sitio. Los compradores que proporcionan documentos completos temprano y ya tienen aprobación del lote generalmente están en una mejor posición para evitar retrasos.
¿Listo para revisar sus opciones de financiamiento de casa manufacturada?
Los requisitos del préstamo chattel son más fáciles de manejar cuando sabe qué necesitan los prestamistas antes de solicitar. Si está buscando una casa manufacturada en San Antonio, Homes2Go San Antonio puede ayudarlo a comparar modelos disponibles, revisar planos de planta y conectarse con orientación para opciones de financiamiento flexible a través del proceso de compra.
 Inspecciones Estatales de Casas Móviles en Texas: Lo Que Los Propietarios Deben Saber
 Cómo Comparar Tasas de Interés de Préstamos Chattel en 2026







