

Si está comprando una casa manufacturada en San Antonio, probablemente escuchará el término préstamo chattel temprano en la conversación de financiamiento. Puede sonar complicado, pero la idea básica es simple: un préstamo chattel es un préstamo garantizado por la casa manufacturada misma, no por el terreno debajo de ella.
Esa distinción importa. Muchos compradores de casas manufacturadas colocan su casa en una comunidad con arrendamiento de terreno, en terreno familiar o en terreno privado que ya poseen. En esas situaciones, una hipoteca tradicional puede no siempre funcionar. Los préstamos chattel para casas manufacturadas pueden darles a los compradores una forma práctica de financiar la casa mientras mantienen el terreno separado.
Esta guía explica cómo funcionan los préstamos chattel, cuándo tienen sentido, qué suelen revisar los prestamistas y qué deben preguntar los compradores de San Antonio antes de firmar.
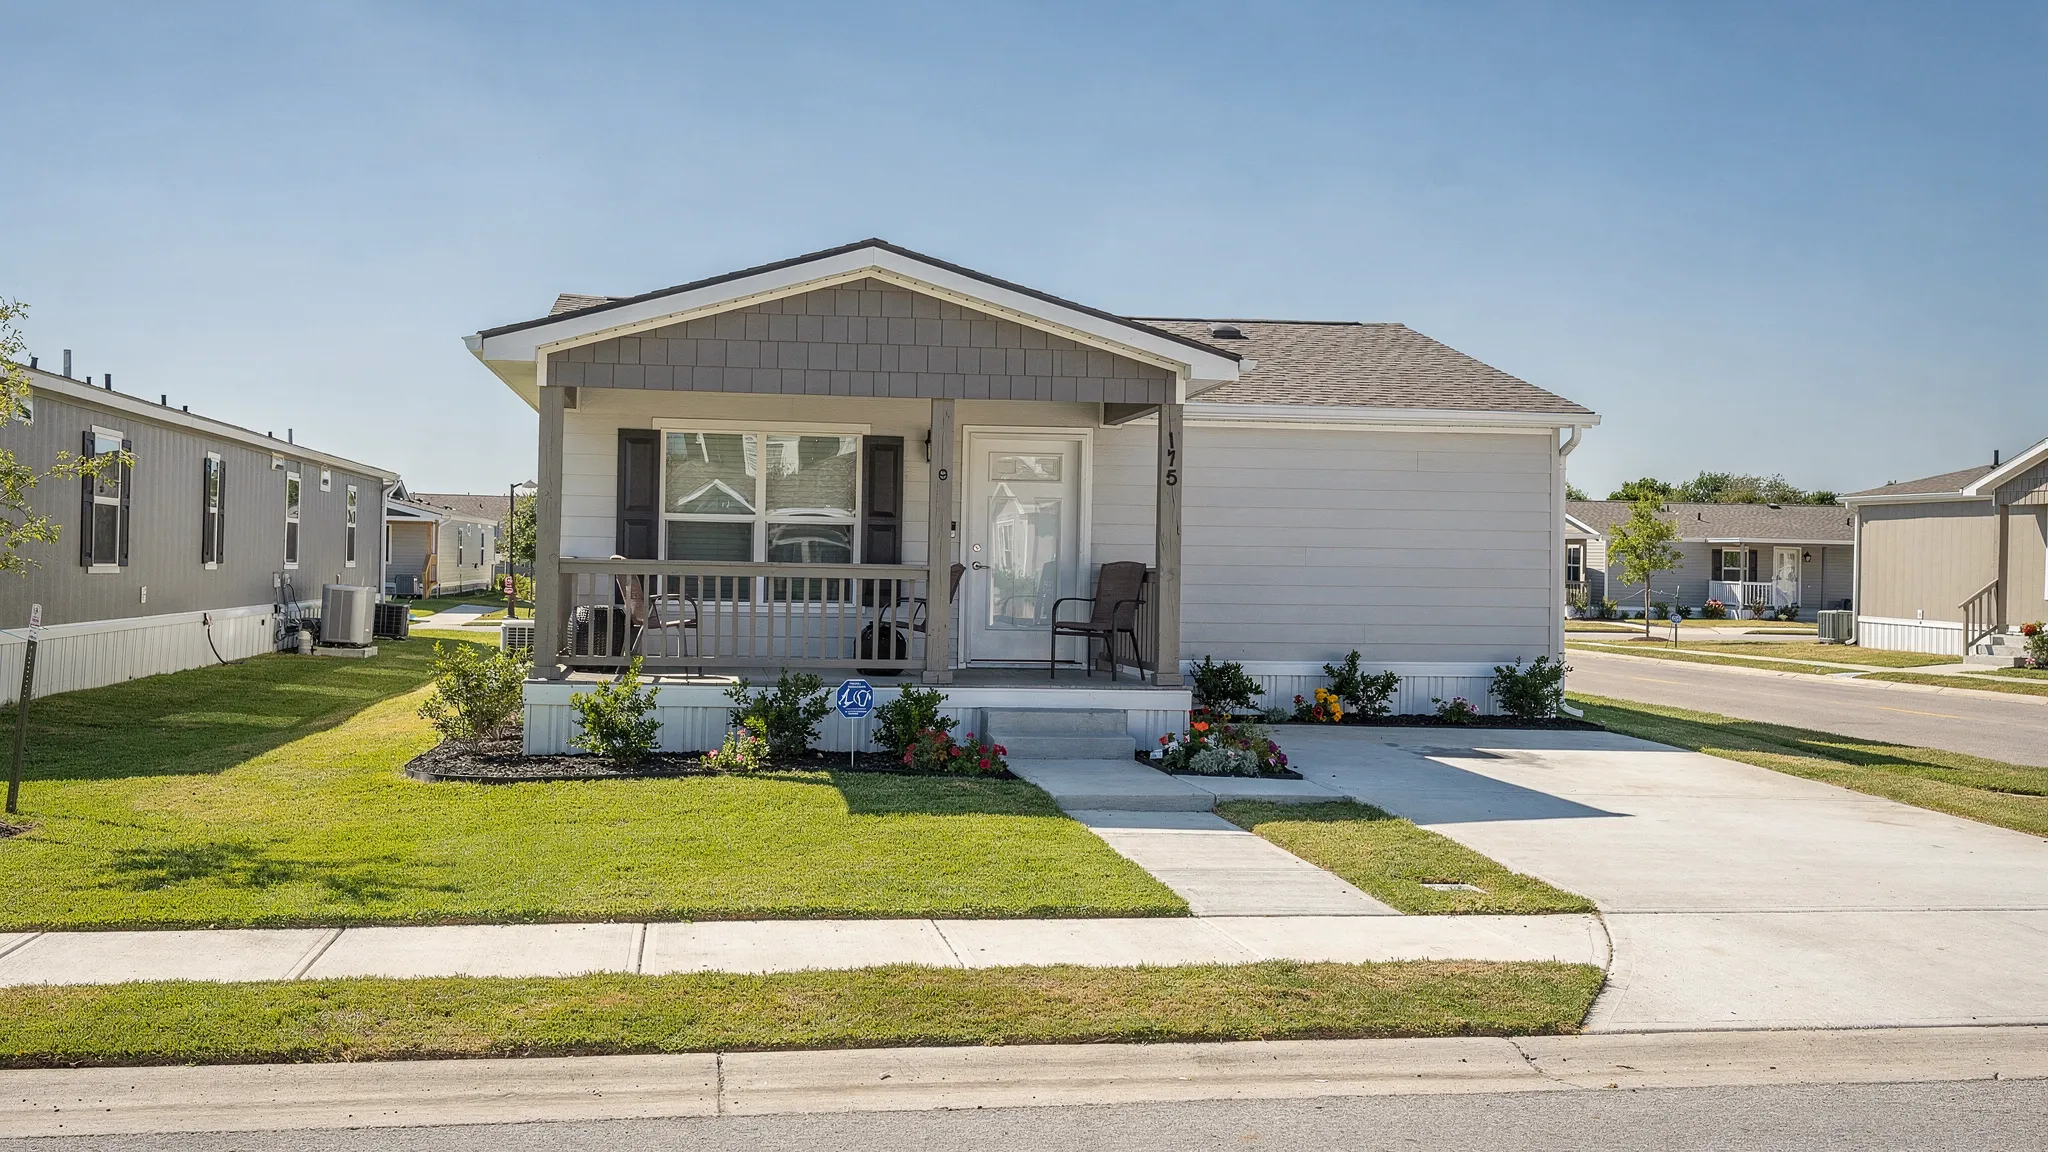
¿Qué es un préstamo chattel para una casa manufacturada?
Un préstamo chattel es un tipo de préstamo de propiedad personal. La palabra chattel significa propiedad personal movible. En la vivienda manufacturada, la casa puede ser financiada como propiedad personal cuando el terreno no es parte del préstamo.
Piénselo de esta manera. Una hipoteca tradicional usualmente financia bienes raíces, es decir, terreno más las mejoras permanentes adjuntas a él. Un préstamo chattel financia la casa como garantía. Si el comprador deja de hacer pagos, el prestamista tiene un gravamen sobre la casa manufacturada en lugar de un gravamen sobre el terreno.
Por esto los préstamos chattel son comunes para casas manufacturadas colocadas en comunidades donde el comprador arrienda el lote. Usted es propietario de la casa, pero paga renta del lote a la comunidad por el terreno residencial.
Las casas manufacturadas no son lo mismo que las casas móviles más antiguas en sentido legal. Las casas construidas después del 15 de junio de 1976 deben cumplir con el Código HUD federal para vivienda manufacturada. HUD explica estos estándares en su información del programa de vivienda manufacturada. Las opciones de financiamiento a menudo dependen del tipo de casa, la antigüedad, la condición, la ubicación y cómo se titulará.
Por qué los préstamos chattel son comunes en la vivienda manufacturada
Las casas manufacturadas son flexibles porque pueden colocarse en diferentes configuraciones. Algunos compradores eligen una comunidad de casas manufacturadas. Otros ya poseen terreno. Algunos desean un paquete completo de terreno y casa. Porque la casa y el terreno no siempre se compran juntos, los prestamistas necesitan opciones de financiamiento que coincidan con esa estructura.
Un préstamo chattel puede ser útil cuando el comprador desea financiar solo la casa. Esto puede reducir la cantidad de documentación de bienes raíces en comparación con una hipoteca de terreno-casa, aunque cada prestamista tiene sus propios requisitos.
el Oficina para la Protección Financiera del Consumidor ha señalado que el financiamiento de vivienda manufacturada puede diferir dependiendo de si la casa se trata como propiedad personal o propiedad inmueble. En general, los préstamos de propiedad personal pueden ser más fáciles de usar para casas en comunidades de arrendamiento de terreno, pero también pueden venir con diferentes tasas, términos y protecciones del consumidor que los préstamos hipotecarios.
En Texas, los registros de propiedad de vivienda manufacturada se manejan a través de la División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas. La TDHCA proporciona información sobre el proceso de Declaración de Propiedad, que es importante porque la forma en que se documenta y clasifica una casa puede afectar el financiamiento, los impuestos y la reventa futura.
Préstamo chattel vs. hipoteca de casa manufacturada
La forma más fácil de entender el financiamiento chattel es compararlo con una hipoteca de terreno-casa.
| Característica | Préstamo chattel | Hipoteca de terreno-casa |
|---|---|---|
| Lo que se financia | La casa manufacturada | La casa manufacturada y el terreno |
| Colateral | La casa misma | La casa y los bienes raíces |
| Colocación común | Comunidad de arrendamiento de terreno, terreno familiar o terreno poseído separadamente, según las reglas del prestamista | Terreno poseído privadamente incluido en el préstamo |
| Documentación típica | A menudo menos documentación de bienes raíces | Más documentación de bienes raíces, tasación, título y terreno |
| Plazo del préstamo | A menudo más corto que una hipoteca de 30 años | A menudo más largo, dependiendo del programa |
| Tasa de interés | A menudo más alto que las tasas hipotecarias | A menudo más bajo que las tasas chattel, pero la calificación puede ser más estricta |
| Mejor opción | Compradores que necesitan financiamiento solo para la casa | Compradores que compran terreno y casa juntos |
La opción correcta no siempre es la que tiene el pago anunciado más bajo. La mejor pregunta es: ¿qué estructura de préstamo se ajusta a dónde se colocará la casa, cuánto tiempo planea vivir allí y qué costo mensual total puede pagar cómodamente?
Si está comparando una compra de solo casa con una configuración completa de terreno y casa, puede ayudar a revisar cómo paquetes de terreno y casa en San Antonio funcionan antes de elegir una ruta de financiamiento.
Cuándo un préstamo chattel puede tener sentido
Un préstamo chattel puede ser un buen ajuste para muchos compradores de casas manufacturadas, especialmente cuando el terreno no es parte de la compra.
Las situaciones comunes incluyen:
- Desea colocar su casa en una comunidad de vivienda manufacturada.
- Prefiere arrendar un lote en lugar de comprar terreno ahora mismo.
- Ya tiene terreno disponible y solo necesita financiar la casa, si el prestamista lo permite.
- Desea una opción de financiamiento diseñada específicamente para vivienda manufacturada.
- Está comprando una casa nueva y desea un prestamista familiarizado con entrega, configuración e línea de tiempo de instalación.
Para muchos compradores primerizos, esto puede hacer que la propiedad de vivienda se sienta más accesible. En lugar de necesitar calificar para una transacción de terreno-casa más grande, puede enfocarse en la casa, el lote y el presupuesto mensual.
Dicho esto, un préstamo chattel sigue siendo un compromiso financiero serio. Debe entender el plazo del préstamo, la tasa de interés, las comisiones, los requisitos de seguros, la renta del lote y qué sucede si más tarde desea mover, vender o refinanciar la casa.
Cuándo un préstamo chattel puede no ser el mejor ajuste
Los préstamos chattel son útiles, pero no son perfectos para todos los compradores.
Una hipoteca de terreno-casa puede valer la pena explorar si está comprando terreno y desea que la casa se trate más como bienes raíces tradicionales. Esto a veces puede conducir a términos de reembolso más largos o diferentes programas de préstamo, dependiendo de sus calificaciones y la propiedad.
Un préstamo chattel puede ser menos ideal si:
- Desea financiar terreno y casa juntos desde el principio.
- Califica para un programa hipotecario con costos a largo plazo mejores.
- El pago combinado de casa, renta del lote, seguros y servicios extienden su presupuesto.
- Planea mover la casa pronto, ya que mover una casa manufacturada puede ser costoso y sujeto a reglas.
- Aún no tiene aprobación comunitaria o un terreno residencial confirmado.
Lo principal es simple: no elija un préstamo chattel solo porque esté disponible. Elíjalo porque coincide con su plan de colocación, presupuesto y objetivos de propiedad.
Lo que los prestamistas ven para préstamos chattel
Cada prestamista tiene diferentes pautas, pero la mayoría revisará las mismas categorías amplias. Porque el préstamo de vivienda manufacturada es especializado, ayuda trabajar con prestamistas que entienden la casa, el proceso de configuración y la documentación de Texas.
| Factor que revisan los prestamistas | Por qué importa | Qué preparar |
|---|---|---|
| Historial de crédito | Ayuda al prestamista a evaluar el riesgo de reembolso | Revisión del informe de crédito, explicación de problemas recientes si es necesario |
| Ingresos y empleo | Muestra la capacidad de hacer pagos mensuales | Talones de pago, documentos de impuestos, estados de cuenta bancarios o registros de ingresos de beneficios |
| Relación deuda-ingreso | Mide el confort de pago en comparación con deudas existentes | Detalles de pago actual de préstamo, tarjeta de crédito, auto y vivienda |
| Enganche | Reduce el riesgo del préstamo y afecta el efectivo debido al cierre | Cantidad de ahorros y origen de fondos |
| Detalles del hogar | Confirma que la casa califica para financiamiento | Modelo, año, tamaño, información de HUD, precio y características |
| Ubicación o comunidad | Confirma dónde se colocará la casa | Arrendamiento de lote, aprobación comunitaria, detalles del terreno o información del sitio |
| Seguro | Protege la casa y el prestamista | Cotización de seguros de casa manufacturada o detalles de cobertura requerida por prestamista |
| Configuración e instalación | Asegura que la casa pueda ser entregada e instalada correctamente | Plan de entrega, permisos, servicios, cimentación y detalles de instalación |
No necesita saber cada respuesta antes de empezar a comprar. Pero cuanto más completa sea su información, más fácil se vuelve comparar opciones de financiamiento y evitar sorpresas.
Costos a incluir más allá del pago del préstamo
Uno de los errores más grandes que cometen los compradores de casas manufacturadas es enfocarse solo en el pago de la casa. Un préstamo chattel puede cubrir la casa y a veces ciertos costos relacionados, pero su verdadero presupuesto mensual y de mudanza puede incluir varios otros elementos.
Solicite un estimado detallado que separe qué se incluye, qué es opcional y qué se paga por separado.
| Categoría de costo | Preguntas a hacer |
|---|---|
| Pago de casa | ¿Cuál es el pago mensual, APR, plazo y cantidad total financiada? |
| Enganche y gastos de cierre | ¿Cuánto efectivo se debe antes de la entrega o mudanza? |
| Renta de lote | ¿Cuál es la renta mensual del lote y qué incluye? |
| Cuotas comunitarias | ¿Hay cuotas de solicitud, depósitos, cuotas de mascota o cuotas de amenidades? |
| Entrega e instalación | ¿Se incluyen transporte, bloqueo, nivelación, anclaje e instalación? |
| Servicios | ¿Quién paga por eléctrico, agua, alcantarillado, fosa séptica, gas o conexiones de servicios? |
| Permisos e inspecciones | ¿Qué permisos se requieren y quién los maneja? |
| Faldas, escaleras y terrazas | ¿Se incluyen en el paquete de casa o se cotizan por separado? |
| Seguro | ¿Qué cobertura requiere el prestamista? |
| Impuestos y documentación | ¿Qué costos de título, propiedad, registro o administrativos aplican? |
Para los compradores de San Antonio, la renta del lote y los arreglos de servicios pueden variar significativamente según la comunidad. Si aún está decidiendo dónde colocar su casa, nuestra guía para el los mejores parques de casas móviles en San Antonio puede ayudarle a pensar en la ubicación, las reglas, las amenidades y las preguntas de tours.
Cómo funciona usualmente el proceso del préstamo chattel
El proceso puede variar según el prestamista, minorista, comunidad y tipo de casa, pero la mayoría de los compradores se mueven a través de un camino similar.
- Establezca un presupuesto práctico: Estime el costo mensual completo, incluyendo pago del préstamo, renta del lote, seguros, servicios y cuotas comunitarias.
- Elija un estilo de casa y plan de piso: Compare modelos de sección única y multisección, cantidad de recámaras, características de eficiencia energética y necesidades de mudanza.
- Confirme dónde irá la casa: Decida si arrendará un lote, usará terreno que ya tiene o explorará una opción de terreno-casa.
- Solicite con un prestamista de vivienda manufacturada: Proporcione ingresos, crédito, identificación, detalles de casa e información del sitio.
- Revise los términos del préstamo por escrito: Compare APR, plazo, pago, enganche, comisiones, reglas de prepago y costo total a lo largo del tiempo.
- Complete aprobaciones comunitarias o del sitio: Si se está mudando a una comunidad, la aprobación generalmente es separada de la aprobación del préstamo.
- Finalice documentos y programe entrega: Una vez que se completan el financiamiento, la preparación del sitio y los requisitos de instalación, la casa puede moverse hacia la configuración y mudanza.
Un buen especialista en vivienda debe ayudarle a entender qué debe suceder a continuación sin presionarlo para tomar una decisión antes de que los números estén claros.
Cómo comparar ofertas de préstamos chattel
Al comparar prestamistas, no mire solo el pago mensual. Un pago más bajo puede provenir de un plazo más largo, un enganche más grande o comisiones diferentes. El APR y el costo total también importan.
Use estas preguntas al revisar una oferta:
- ¿Cuál es el APR, no solo la tasa de interés?
- ¿Cuál es la duración del plazo del préstamo?
- ¿Cuánto se debe por adelantado?
- ¿Hay comisiones del prestamista, comisiones de documentos o comisiones administrativas?
- ¿Hay una penalidad por pago anticipado?
- ¿Se incluyen entrega, configuración, faldas, escaleras u otros elementos en la cantidad financiada?
- ¿Qué seguro se requiere?
- ¿Cómo se documentará la casa con el Estado de Texas?
- ¿Qué sucede si deseo vender la casa antes de que se pague el préstamo?
- ¿Puedo refinanciar después si mi situación cambia?
El mejor prestamista no siempre es el que da la respuesta más rápida. Busque claridad, experiencia con casas manufacturadas y disposición a explicar los compromisos.
Consideraciones de San Antonio para préstamos chattel
San Antonio es un mercado sólido para casas manufacturadas porque los compradores pueden elegir entre comunidades establecidas, áreas suburbanas en crecimiento y opciones de terreno privado cercano. Pero los detalles locales importan.
Si la casa se colocará en una comunidad, es posible que necesite aprobación del préstamo y aprobación de la comunidad. La comunidad puede revisar los ingresos, antecedentes, mascotas, tamaño del hogar y reglas de la comunidad. Su prestamista también puede necesitar prueba de que la casa está aprobada para esa ubicación.
Si la casa se colocará en terreno privado en o alrededor del Condado de Bexar, puede haber preguntas adicionales sobre el sitio. Estos pueden incluir zonificación, estado de llanura de inundación, acceso a entrada, disponibilidad de servicios, requisitos de fosa séptica, estándares de cimentación o anclaje, y permisos locales. Estos elementos pueden afectar tanto el cronograma como el costo.
Por eso muchos compradores se benefician al trabajar con un equipo local. Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas, entender caminos de financiamiento, y conectar con conversaciones de prestamistas que se ajusten a viviendas manufacturadas. También puede revisar las opciones disponibles en el página de financiamiento de Homes2Go.
Mitos comunes sobre préstamos chattel
Mito 1: Los préstamos chattel son solo para compradores con mal crédito
No es verdad. Los compradores utilizan préstamos chattel por muchas razones, especialmente cuando están colocando una casa en una comunidad de arrendamiento de terreno. El crédito todavía importa, pero el tipo de préstamo generalmente tiene que ver con cómo se estructuran la casa y el terreno.
Mito 2: Un préstamo chattel significa que la casa es de menor calidad
El tipo de financiamiento no determina la calidad de la casa. Muchas casas manufacturadas modernas ofrecen interiores atractivos, diseños eficientes y características conscientes de energía. El préstamo simplemente refleja si la casa se financia por separado del terreno.
Mito 3: El pago más bajo es siempre la mejor opción
Un pago bajo puede ser útil, pero no es el panorama completo. Siempre compare la APR, plazo, cuotas, costo total, y si se incluyen artículos de configuración importantes.
Mito 4: Siempre puede convertir un préstamo chattel en una hipoteca después
A veces el refinanciamiento puede ser posible, pero no es automático. Puede depender de la propiedad del terreno, clasificación de la casa, cimentación, reglas del prestamista, equidad, crédito, y documentación local. Si esto es parte de su plan a largo plazo, pregunte al respecto antes de comprar.
Preguntas Frecuentes
¿Son los préstamos chattel para casas manufacturadas lo mismo que los préstamos para casas móviles? A menudo es lo que la gente significa cuando dice préstamo para casa móvil, pero el término más preciso para casas de código HUD más nuevas es préstamo para casa manufacturada. Un préstamo chattel financia la casa como propiedad personal, generalmente sin terreno.
¿Puedo obtener un préstamo chattel si no soy propietario de terreno? Sí, en muchos casos. Los préstamos chattel se usan comúnmente cuando la casa se colocará en una comunidad de casa manufacturada de arrendamiento de terreno. Todavía debe calificar para el préstamo y ser aprobado por la comunidad si es requerido.
¿Los préstamos chattel tienen tasas de interés más altas que las hipotecas? A menudo lo hacen porque el prestamista está financiando la casa sin terreno como garantía. Las tasas varían según el prestamista, perfil de crédito, enganche, detalles de la casa, y condiciones del mercado, por lo que es importante comparar ofertas escritas.
¿Se puede usar financiamiento FHA para casas manufacturadas? FHA tiene programas que pueden respaldar viviendas manufacturadas, incluido Título I para préstamos elegibles de casas manufacturadas a través de prestamistas aprobados. No es un préstamo directo de HUD, y no todos los compradores, casas, sitios, o prestamistas califican.
¿Es un préstamo chattel mejor que una hipoteca de tierra-casa? Depende de su situación. Un préstamo chattel puede encajar si está financiando solo la casa, especialmente en una comunidad arrendada. Una hipoteca de tierra-casa puede encajar mejor si está comprando terreno y quiere un préstamo inmobiliario.
Aclarese sobre su financiamiento antes de elegir una casa
Los préstamos chattel para casas manufacturadas no son tan complicados como suenan al principio. Son simplemente préstamos solo para casa diseñados para situaciones donde el terreno es separado de la compra de la casa. Para muchos compradores de San Antonio, ese puede ser un camino práctico hacia la propiedad de vivienda asequible.
La clave es comparar el panorama completo: precio de la casa, APR, plazo del préstamo, enganche, renta del lote, seguro, costos de configuración, y planes a largo plazo.
Si está listo para explorar casas manufacturadas en San Antonio, Homes2Go puede ayudarle a revisar modelos de casas, entender opciones de colocación, y hablar sobre financiamiento con prestamistas locales de confianza. Comience visitando Homes2Go San Antonio u obtenga más información sobre disponibles opciones de financiamiento de casas manufacturadas.
 Casas Manufacturadas en San Antonio: Guía del Comprador 2026
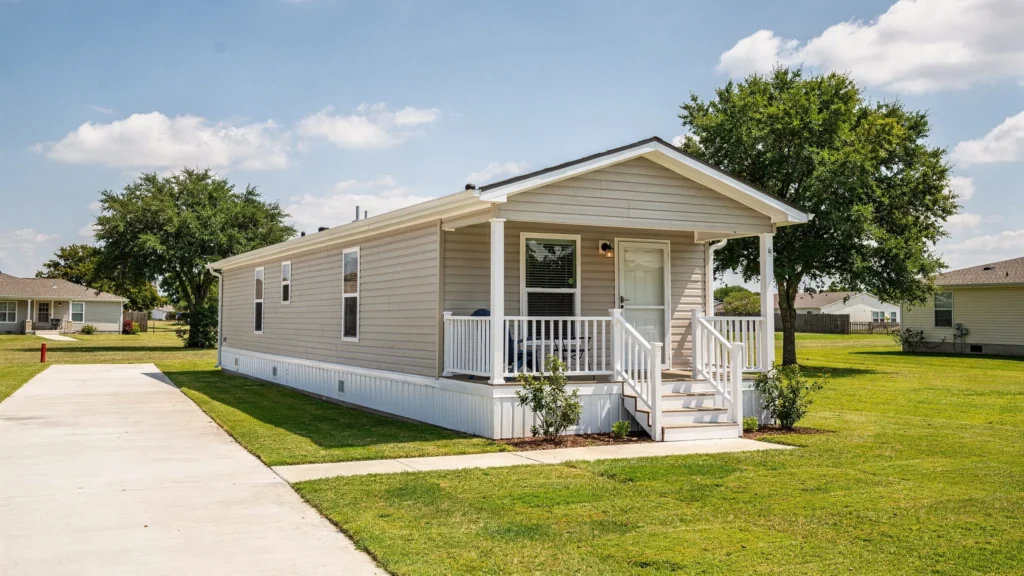 ¿Puede obtener préstamos FHA para casas móviles de un solo ancho?







