

Obtener un préstamo FHA en una casa manufacturada (móvil) es a menudo muy factible, pero rara vez es "trámite hipotecario estándar." La diferencia es que los prestamistas y tasadores de FHA deben verificar que la casa cumpla con los estándares de vivienda manufacturada de HUD y que la propiedad esté documentada correctamente. En la práctica, la mayoría de los retrasos provienen de tres elementos que los compradores no piensan hasta la suscripción, el título de la casa, la etiquetas de certificación HUD (a menudo llamadas etiquetas HUD), y la HUD data plate.
Esta guía desglosa los requisitos del préstamo hipotecario de FHA para casas móviles que se relacionan específicamente con títulos, etiquetas y datos de HUD, para que pueda recopilar los documentos correctos temprano y mantener su cierre en camino.
Primero, ¿qué préstamo FHA está usando (Título I vs Título II)?
"Préstamo FHA" puede significar dos programas diferentes para vivienda manufacturada. Los trámites alrededor del título y el terreno pueden cambiar dependiendo de qué camino tome.
| Programa FHA | Qué puede financiar | Configuración típica de propiedad | Por qué títulos, etiquetas y datos de HUD aún importan |
|---|---|---|---|
| FHA Título I | Una casa manufacturada, un lote, o ambos (dependiendo de la estructura) | A menudo se usa cuando la casa no se financia como bienes raíces | El prestamista aún necesita confirmar el cumplimiento de HUD y verificar los registros de identidad y propiedad de la casa |
| FHA Título II | Una hipoteca FHA tradicional para la casa y terreno juntos | La casa generalmente debe ser tratada como propiedad real con el terreno | La suscripción generalmente requiere prueba de título/propiedad limpia y documentación sólida que vincule las etiquetas HUD a la casa y tasación |
Para detalles del programa oficial, vea la descripción general de vivienda manufacturada de HUD y orientación FHA en el Manual de Política de Vivienda Unifamiliar de HUD (4000.1).
Los requisitos de línea base de vivienda manufacturada FHA (por qué se requiere documentación)
Los prestamistas FHA no solo están prestando en "una casa," están prestando en una casa que debe probarse que es una Casa manufacturada de código HUD. Es por eso que las etiquetas y placa de datos de la casa importan.
Aunque las superposiciones de prestamistas varían, los estándares comunes de vivienda manufacturada FHA incluyen:
- La casa fue construida el 15 de junio de 1976 o después, que es cuando los estándares de construcción y seguridad de vivienda manufacturada de HUD federal entraron en vigencia.
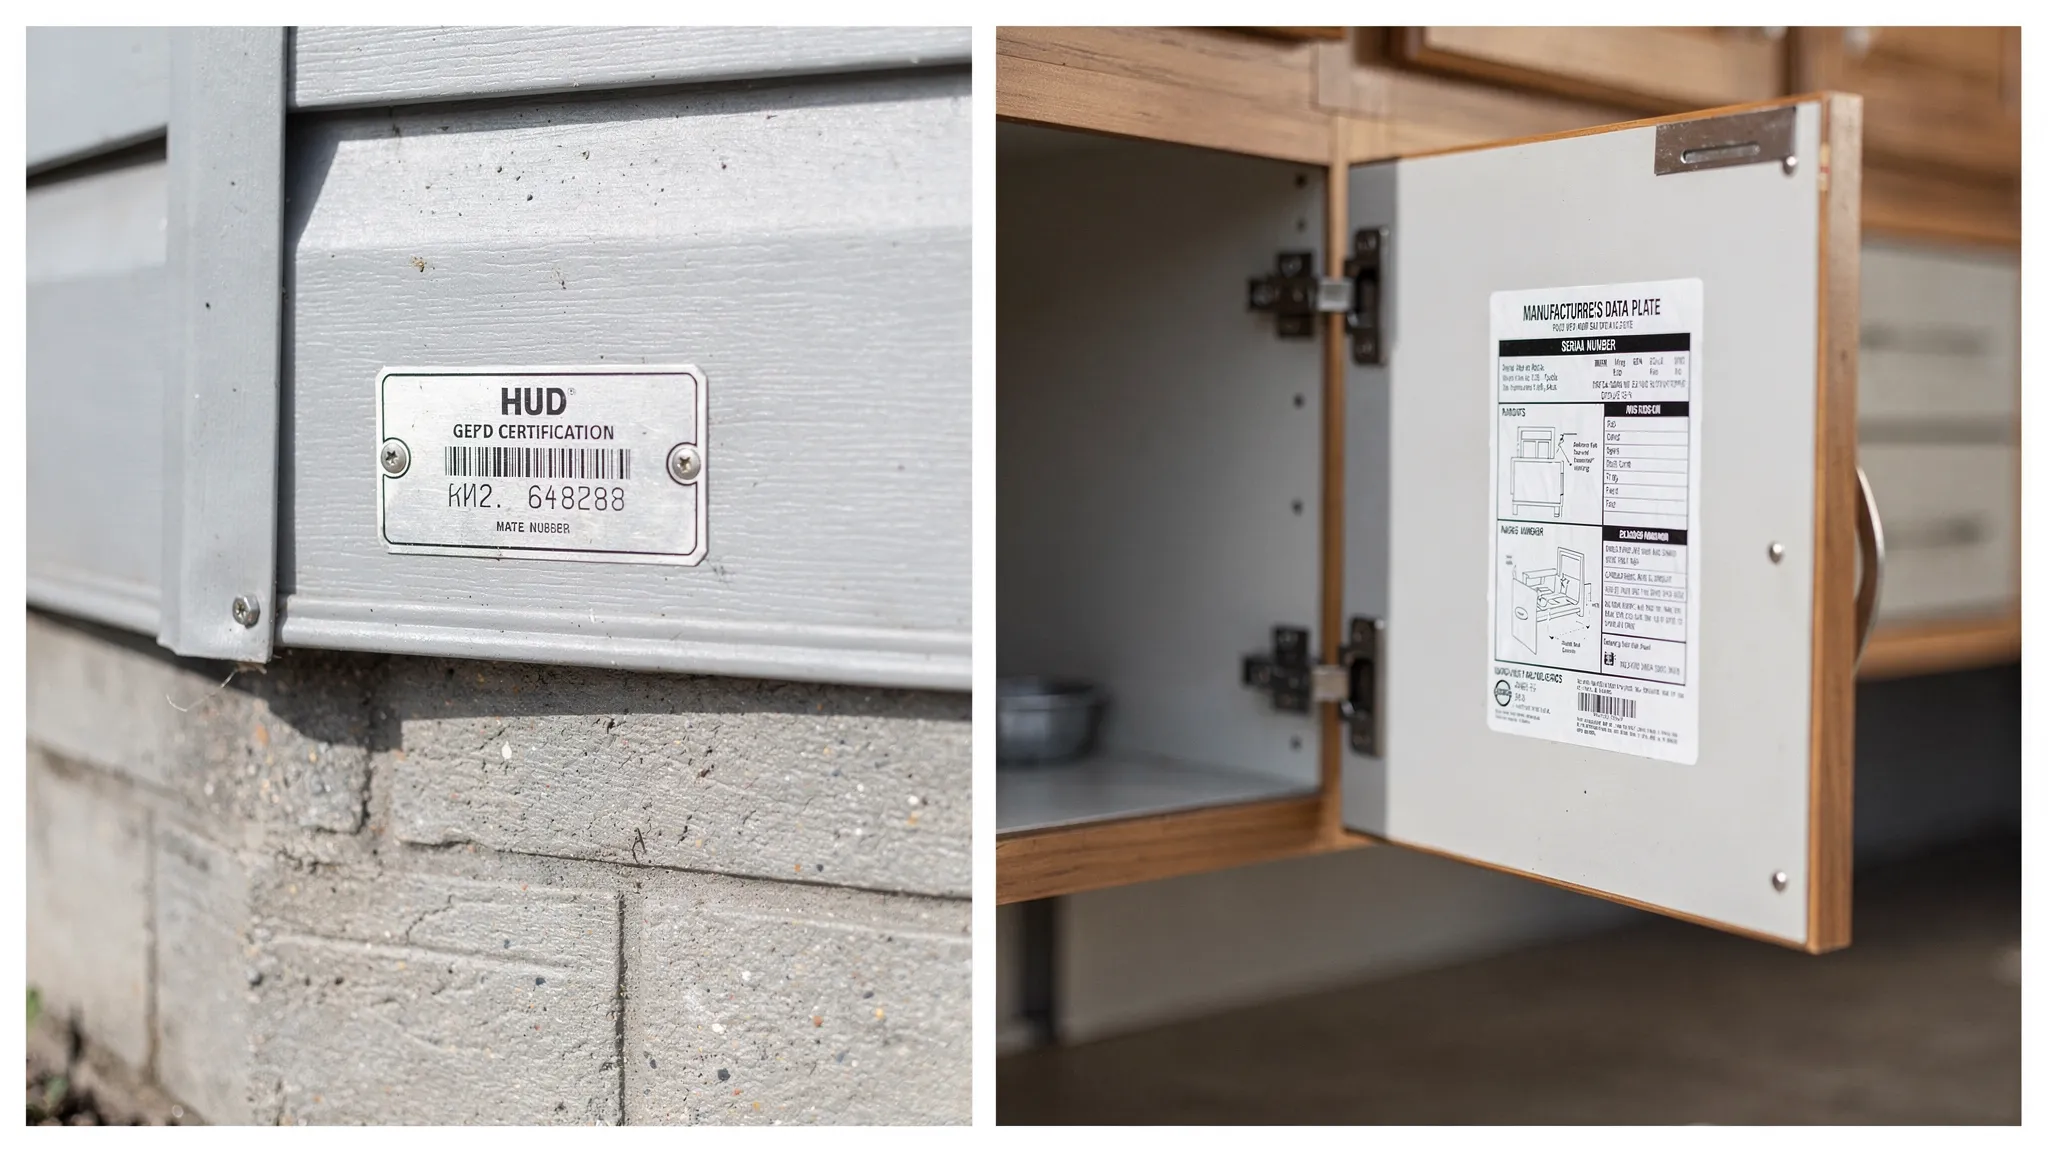
- La casa tiene una Etiqueta de Certificación HUD (etiqueta HUD) en cada sección transportable.
- La casa tiene una Placa de datos HUD (a veces llamada certificado de cumplimiento) dentro de la casa.
- Para el financiamiento FHA de estilo de bienes raíces (a menudo Título II), generalmente se requiere que la casa sea instalada permanentemente y cumplir con las expectativas de cimentación en la Guía de Cimentaciones Permanentes para Vivienda Manufacturada (HUD).
Esos requisitos son exactamente por qué su prestamista le pedirá identificadores que conecten la casa física al trámite.
Etiquetas HUD, placa de datos HUD y título: qué es cada una (y para qué la FHA la usa)
Etiqueta de Certificación HUD (etiqueta HUD)
A Etiqueta de Certificación HUD es una pequeña placa de metal remachada al exterior de cada sección de una casa manufacturada HUD-code. Las personas comúnmente las llaman «etiquetas HUD».
Para qué la utilizan la FHA y el tasador:
- Confirma que la casa es una casa manufacturada HUD-code
- Proporciona un número de ID único que se utiliza para emparejar la casa con registros, tasaciones y (frecuentemente) documentos de título
- Ayuda a confirmar que las secciones correctas pertenecen a la casa correcta
Dónde se encuentra normalmente:
- En el exterior de la casa en cada sección (comúnmente cerca del extremo posterior de cada sección, pero la ubicación varía)
Aclaración importante: los compradores a veces confunden «etiquetas» con etiquetas de registro al estilo del DMV. Para la suscripción de FHA, «etiquetas» casi siempre significa las etiquetas de certificación HUD, no una placa de licencia ni un registro anual.
Placa de datos HUD
el Placa de datos HUD es una hoja de información (frecuentemente una etiqueta de papel) colocada dentro de la casa en el momento de la fabricación.
Para qué la utilizan la FHA y el tasador:
- Verifica los detalles del fabricante y las clasificaciones de diseño clave de la casa
- Confirma información como la zona de viento y otros criterios de diseño que pueden ser importantes para la elegibilidad y tasación
Dónde se encuentra normalmente:
- Dentro de un armario de cocina
- En una sala de servicios
- En un clóset de recámara
- Cerca del panel eléctrico (varía según el fabricante)
El título de la casa (y por qué puede bloquear un cierre de FHA)
El título es el registro legal de propiedad de la casa manufacturada. Aquí es donde aparecen los problemas de gravámenes, desajustes de propiedad y problemas de «los documentos no coinciden con la casa».
Para qué la suscripción de FHA la utiliza:
- Confirma que el vendedor es el propietario legal de la casa
- Confirma si hay gravámenes que deben ser satisfechos
- Confirma que los números de serie/sección de la casa coinciden con los identificadores de HUD y la tasación
Nota de Texas: la propiedad y los registros de vivienda manufacturada se manejan típicamente a través del sistema estatal de vivienda manufacturada (no es el mismo proceso que el título de un automóvil). Un documento común es el Declaración de Propiedad y Ubicación (SOL) a través del Departamento de Vivienda y Asuntos Comunitarios de Texas. Para recursos de Texas, consulte Vivienda Manufacturada de TDHCA.
La lista de verificación de documentación lista para el prestamista (títulos, etiquetas y datos de HUD)
La mayoría de los retrasos de FHA ocurren cuando uno de los siguientes falta o es inconsistente. Utilice esto como una lista de verificación previa a la suscripción.
| Artículo | Lo que el prestamista/tasador está tratando de confirmar | Qué reunir | Si falta |
|---|---|---|---|
| Número(s) de Etiqueta de Certificación HUD | La casa es HUD-code y las secciones coinciden con la casa que se está financiando | Foto de cada etiqueta HUD y el (los) número(s) escrito(s) claramente | Solicite un(a) Carta de Verificación de Etiqueta a través de una fuente autorizada como IBTS (la aceptación del prestamista varía) |
| Placa de datos HUD | Detalles del fabricante, fecha de fabricación, clasificaciones de diseño | Foto clara de la placa de datos | Solicite documentación al distribuidor/vendedor y consulte las opciones de IBTS para verificación cuando sea aplicable |
| Registros de propiedad de la casa (Texas SOL o equivalente) | Propiedad legal, estado del gravamen e identificadores correctos de la casa | Documento de propiedad actual, liberaciones de gravamen (si las hay) y coincidencia de ID del vendedor | Trabaje con el sistema estatal para corregir problemas de propiedad o aclarar gravámenes antes de tasación/cierre |
| Números de serie/sección | Los ID coinciden en todos los documentos de título, placa de datos y tasación | Fotos de números de serie (frecuentemente en la placa de datos) y cualquier documentación que los muestre | Solicite información de construcción al fabricante/distribuidor y confirme consistencia antes de ordenar tasación |
Consejo: cree una carpeta de PDF único con sus fotos y documentos etiquetados (Ejemplo: «Etiqueta HUD Sección A», «Etiqueta HUD Sección B», «Placa de Datos», «SOL»). A los suscriptores les encanta la claridad.
Problemas comunes que derrotan préstamos FHA para casas manufacturadas (y cómo repararlos)
Problema 1: Las etiquetas HUD faltan o no son legibles
Esto sucede más a menudo de lo que los compradores esperan, especialmente con casas más antiguas o casas que han tenido reparaciones exteriores.
qué a hacer:
- Tome fotos exteriores alrededor de la casa donde normalmente se instalarían las etiquetas.
- Pregunte al prestamista qué documentación acepta en lugar de etiquetas faltantes.
- Si es necesario, solicite una carta de verificación a través de IBTS.
Importante: haga esto antes de la tasación siempre que sea posible. A menudo se requiere que los tasadores reporten los números de etiqueta y las etiquetas faltantes pueden desencadenar condiciones adicionales.
Problema 2: La placa de datos HUD ha desaparecido (común después de remodelaciones)
Si se reemplazaron armarios o se repintaron paredes, la placa de datos de papel puede ser removida.
qué a hacer:
- Verifique cuidadosamente las ubicaciones habituales (armarios de cocina, clósets, sala de servicios, área del panel eléctrico).
- Pregunte al vendedor si tiene algún documento archivado de la compra original.
- Pregunte a su prestamista qué verificación de terceros acepta cuando falta la placa.
Problema 3: La propiedad del título no coincide con el vendedor, o hay un gravamen antiguo
Esta es una señal de parada importante en la suscripción.
qué a hacer:
- Ejecute una verificación de título/propiedad temprano (antes de pagar inspecciones y tasación).
- Confirme que los gravámenes de prestamistas previos se liberen adecuadamente.
- Si la casa se está convirtiendo en propiedad real para una hipoteca de FHA, confirme qué pasos estatales se requieren y cuánto tiempo toman.
Los compradores de Texas pueden comenzar con información de Vivienda Manufacturada de TDHCA y preguntarle a su prestamista qué documentación requiere para el programa FHA específico.
Problema 4: La documentación describe una casa diferente de la que ve el tasador
Esto puede suceder cuando los números de sección fueron transpuestos, se lista el año incorrecto o la casa fue movida y los registros nunca fueron actualizados.
Cómo reducir el riesgo:
- Asegúrese de que el/la números de etiqueta HUD, números de serie/seccióny documentos de propiedad coincidan todos antes de la suscripción.
- Si compra a un distribuidor, pídale que confirme los identificadores con usted por escrito.
Cómo la suscripción de FHA y la tasación utilizan datos de HUD (qué verificará el tasador)
Incluso si su prestamista tiene la documentación, la tasación de FHA aún necesita documentar la casa manufacturada correctamente.
Los puntos de verificación típicos incluyen:
- Números de etiqueta HUD anotados en el informe de tasación
- Información de la placa de datos documentada o referenciada
- Observaciones de condición y elegibilidad (el tasador debe confirmar que la casa es una casa manufacturada HUD-code y cumple con las reglas del programa)
- Expectativas de instalación y cimentación, especialmente cuando se financia como propiedad real (muchos prestamistas requieren pruebas adicionales, como una certificación de ingeniero, dependiendo de la transacción y el tipo de propiedad)
Si está colocando una casa en terreno privado cerca de San Antonio, también espere atención adicional en elementos relacionados con el sitio que pueden impactar cronogramas de suscripción, servicios, acceso y permisos requeridos.
Comprar en una comunidad versus en terreno privado: cómo puede afectar «título versus hipoteca»
Aquí es donde muchos compradores se sorprenden.
- En una comunidad de arrendamiento de terreno (parque de casas móviles), su casa puede ser financiada y titulada más como propiedad personal en algunos escenarios. Las opciones de FHA aún pueden existir, pero la documentación y los requisitos del prestamista pueden variar.
- En terreno privado (terreno y casa juntos), el financiamiento de FHA Título II frecuentemente se estructura como una hipoteca tradicional, lo que generalmente significa que la casa debe ser registrada adecuadamente con el terreno como propiedad real según las reglas estatales.
Si aún está decidiendo entre vida en comunidad y terreno privado, las guías de Homes2Go sobre opciones locales pueden ayudarle a considerar los compromisos de estilo de vida y presupuesto, comenzando con su(s) Resumen de parques de casas móviles de San Antonio y su guía de paquetes de terreno y casa.
Una lista de verificación práctica «antes de solicitar» para financiamiento de casa manufacturada FHA
Confirme que la casa es HUD-code y financiable
Pregúntele al vendedor o distribuidor:
- ¿Fue la casa construida en o después del 15 de junio de 1976?
- ¿Puede proporcionar fotos de las etiquetas HUD y la placa de datos?
Verifique la propiedad y los gravámenes temprano
Antes de gastar dinero en servicios de terceros:
- Confirme que el documento de propiedad es actual
- Confirme que no hay gravámenes no liberados
- Confirme que los identificadores de la casa coincidan en todos los documentos
Alinéese en el programa de FHA con su prestamista
Pregunte específicamente:
- ¿Estamos haciendo FHA Título I o FHA Título II para esta propiedad?
- Si es Título II, ¿qué se requiere para que la casa sea tratada como propiedad real en esta transacción?
- ¿Qué acepta si falta la placa de datos HUD o las etiquetas?
Esa última pregunta es crítica porque los sobrecostos del prestamista pueden ser más estrictos que la orientación de FHA de referencia.
Preguntas Frecuentes
¿Cuáles son los requisitos de préstamo para casa móvil de FHA para las etiquetas HUD? Los prestamistas y tasadores de FHA generalmente necesitan el (los) número(s) de etiqueta de certificación HUD para probar que la casa es una casa manufacturada HUD-code y para emparejar las secciones correctas de la casa con el archivo del préstamo.
¿Dónde puedo encontrar la placa de datos HUD en una casa manufacturada? La placa de datos HUD se encuentra frecuentemente dentro de un armario de cocina, una sala de servicios, un clóset o cerca del panel eléctrico. La ubicación varía según el fabricante.
¿Puedo obtener un préstamo FHA si faltan las etiquetas HUD? A veces, pero depende del prestamista. Muchos requerirán verificación de terceros (por ejemplo, una carta de verificación de etiqueta) y pueden agregar condiciones de suscripción adicionales.
¿Los préstamos FHA requieren que se retire el título de la casa manufacturada? Para préstamos FHA estructurados como una hipoteca tradicional (frecuentemente Título II), los prestamistas comúnmente requieren que la casa sea tratada como propiedad real según la ley estatal, lo que puede implicar cambiar cómo la casa está titulada o registrada. Su prestamista y autoridad local pueden confirmar qué aplica.
¿Cuál es la diferencia entre una etiqueta HUD y una etiqueta de título? Una etiqueta HUD es la etiqueta de certificación HUD en la casa que confirma la construcción HUD-code. Una «etiqueta» de título no es un término de FHA y los compradores frecuentemente la confunden con el registro de estilo de vehículo. La suscripción de FHA se enfoca en etiquetas HUD, la placa de datos y registros de propiedad legal.
¿Qué documentos debo solicitar antes de pagar una tasación? Solicite fotos de las etiquetas HUD y la placa de datos HUD, más documentos de propiedad actuales que muestren el vendedor y cualquier estado de gravamen. Resolver desajustes temprano puede prevenir retrasos costosos.
¿Necesita ayuda para obtener documentación lista para FHA para una casa manufacturada en San Antonio?
Homes2Go San Antonio ayuda a los compradores a comparar casas manufacturadas listas para mudarse y navegar el financiamiento con prestamistas locales confiables. Si está tratando de conseguir etiquetas HUD, la placa de datos HUD y documentos de título/propiedad antes de solicitar, su equipo puede ayudarle a entender qué necesitará su prestamista para su casa y configuración específica.
- Explore casas: Homes2Go San Antonio
- Descripción general de financiamiento (incluidos caminos de FHA): Homes2Go SA Financiamiento
 Casas Móviles de Un Solo Ancho en Renta: Recomendaciones de Ajuste y Presupuesto
 Requisitos de Préstamos para Casas Manufacturadas FHA: Lista de Verificación de Aprobación 2026







