

Buscar financiamiento de casa manufacturada en 2026 puede parecer comparar objetivos móviles. La tasa que ve el lunes puede no ser la tasa que otro prestamista cotiza el viernes, y dos compradores pueden recibir ofertas diferentes para la misma casa porque el perfil de crédito, enganche y detalles del sitio residencial importan.
Si está revisando las tasas de interés del préstamo chattel hoy, el objetivo no es perseguir el número más bajo en un anuncio. El objetivo es comparar cotizaciones escritas que usan los mismos supuestos, luego decidir qué préstamo le da el mejor equilibrio de pago, costo total, tiempo y ajuste del prestamista. Eso es especialmente importante para los compradores de San Antonio que desean una casa manufacturada asequible sin comprar terreno al mismo tiempo.
Por qué las compras de tasas de préstamo chattel son diferentes en 2026
Un préstamo chattel financia la casa manufacturada como propiedad personal en lugar de combinar la casa y el terreno en una hipoteca de bienes raíces. Esa estructura puede ser útil si planea colocar la casa en una comunidad, alquilar un lote o ya tiene un arreglo de sitio residencial que no requiere una hipoteca de terreno-casa. También significa que el préstamo se cotiza de manera diferente a una hipoteca convencional.
Debido a que la garantía es la casa en sí, los prestamistas pueden revisar de cerca el modelo, edad, estado del título, plan de instalación, crédito del prestatario y dónde se ubicará la casa. Los préstamos chattel pueden cerrarse más rápido que las transacciones de terreno-casa en algunos casos, pero la tasa de interés es a menudo más alta que una hipoteca tradicional asegurada por terreno. Si necesita un repaso en lenguaje simple antes de comparar cotizaciones, Homes2Go tiene una guía útil para préstamos chattel para casas manufacturadas explicados simplemente.
En 2026, el error más grande que cometen los compradores es tratar las tasas de interés del préstamo chattel hoy como un número fijo único del mercado. No hay una tasa universal única que se aplique a cada comprador de casa manufacturada. Una cotización de prestamista es un precio para su archivo específico, no un pronóstico general. Por eso la comparación solo funciona cuando cada prestamista está cotizando el mismo escenario.
La tasa de interés, APR y pago no son lo mismo
Una tasa de interés baja aún puede venir con costos más altos si las tarifas son más altas, el plazo es más corto o el monto del préstamo se estructura de manera diferente. La Oficina de Protección Financiera del Consumidor explica que una tasa de interés refleja el costo de pedir prestado el capital, mientras que APR es un costo anual más amplio que incluye ciertas tarifas. Puede revisar la descripción general de CFPB de tasa de interés versus APR si desea la definición de finanzas de consumidor antes de leer cotizaciones de prestamistas.
Para los compradores de casas manufacturadas, el pago es el número que afecta su presupuesto mensual, pero APR y pago total lo ayudan a entender el costo a largo plazo. Necesita los tres.
| Número a comparar | Lo que le dice | Lo que no le dice |
|---|---|---|
| Tasa de interés | La tasa utilizada para calcular intereses sobre el saldo del préstamo | Puede no incluir tarifas u otros cargos financieros |
| APR | Una medida de costo anual más amplia que incluye ciertos costos de préstamo | Puede no incluir todos los gastos de propiedad, como renta del lote o servicios |
| Pago mensual | Lo que es probable que pague cada mes por el préstamo | Puede ocultar el costo a largo plazo si el plazo del préstamo es más largo |
| Total de pagos | El monto general pagado si mantiene el préstamo hasta el final | No muestra si el pago se ajusta a su presupuesto actual |
Cuando compara tasas de interés del préstamo chattel hoy, no se detenga en la primera columna. Una cotización de 2026 con una tasa ligeramente más alta pero tarifas más bajas podría ser mejor que una cotización de tasa más baja con más costos iniciales, según cuánto tiempo planea mantener la casa y si puede refinanciar más tarde.
Construya una cotización de manzanas con manzanas antes de comparar prestamistas
La forma más limpia de comparar prestamistas es eliminar tantas variables como sea posible. Si una cotización asume un enganche más grande, un plazo más corto o un precio de casa diferente, la comparación de tasas no es justa.
Comience eligiendo la casa o rango de precio de casa que realmente desea. Por ejemplo, si está cotizando el 16 por 80 Legacy Heritage H-1680-32J, una casa manufacturada de 3 recámaras, 2 baños, 1,193 pies cuadrados disponible de Homes2Go en San Antonio, pida a cada prestamista que cotice el mismo monto de préstamo estimado, enganche y plazo. Si luego se muda a un plano de planta diferente, la imagen de financiamiento debe actualizarse en lugar de reutilizarse.
Lo mismo se aplica si está considerando una casa más grande como el 32 por 48 Legacy Heritage H-3248-32A, una casa manufacturada doble ancho de 3 recámaras, 2 baños, 1,372 pies cuadrados. Un precio de compra más alto puede cambiar el monto del préstamo, pago, enganche requerido y cálculo de relación deuda-ingreso. Puede no cambiar la tasa por sí sola, pero puede cambiar la fuerza de aprobación y la accesibilidad.
Use esta lista de verificación al solicitar cotizaciones:
| Detalle de cotización | Por qué importa |
|---|---|
| Mismo modelo de casa o mismo precio de casa estimado | Mantiene el monto del préstamo consistente |
| Mismo enganche | Evita que una cotización se vea mejor solo porque puso más efectivo hacia abajo |
| Mismo plazo del préstamo | Los plazos más largos pueden reducir el pago pero aumentar el interés total |
| Mismo perfil de crédito | Una cotización basada en una estimación suave puede cambiar después de una solicitud completa |
| Mismo plan de sitio residencial | La colocación comunitaria, terreno privado o financiamiento de terreno-casa pueden afectar las opciones de préstamo |
| Misma fecha de cotización | Las tasas pueden cambiar, por lo que el tiempo es importante |
| Desglose de tarifas escrito | Le permite comparar cargos del prestamista, costos de terceros y artículos prepagados |
También debe preguntar si la cotización es fija, flotante o solo preliminar. Una tasa que no está fija puede moverse antes del cierre. Una cotización preliminar también puede cambiar si los detalles de ingresos, crédito, sitio residencial o título difieren de lo que el prestamista revisó primero.
Factores que pueden cambiar su tasa de préstamo chattel
Los prestamistas chattel no cotizan solo un factor. Su tasa generalmente está vinculada a una imagen de riesgo completa. El prestamista desea saber si el pago es manejable, si la casa califica para el programa y si los detalles de título y sitio son claros.
El perfil de crédito es generalmente una de las variables más grandes. Una puntuación más fuerte, historial de pagos recientes limpio y deuda revolvedora más baja pueden ayudarlo a calificar para una mejor oferta. La relación deuda-ingreso también es importante porque los prestamistas comparan sus obligaciones mensuales con sus ingresos. Un comprador con la misma puntuación de crédito pero pagos de auto más altos o mínimos de tarjeta de crédito puede ver un resultado de aprobación diferente.
El enganche también puede afectar el precio. Más efectivo hacia abajo puede reducir el riesgo del prestamista y reducir el monto financiado. También puede ayudar a mantener el pago mensual dentro de los límites de aprobación del prestamista. Esto no significa que cada comprador necesite un enganche grande, pero sí significa que debe comparar cotizaciones usando el mismo objetivo de efectivo al cierre.
La casa y el sitio también importan. Los prestamistas pueden tener diferentes reglas para casas nuevas versus usadas, casas de sección única versus multisección, colocación comunitaria, terreno arrendado y propiedad privada. Si no está seguro de qué documentos se necesitan, revise la guía de Homes2Go para requisitos de préstamo chattel para compradores de casas manufacturadas antes de solicitar cotizaciones finales.
| Factor de tasa | Cómo puede afectar la cotización | Acción del comprador |
|---|---|---|
| Puntuación y historial de crédito | Crédito más fuerte puede mejorar opciones de precio o aprobación | Verifique reportes temprano y corrija errores antes de solicitar |
| Relación deuda-ingreso | La deuda mensual alta puede limitar las opciones de aprobación o plazo | Estime todas las obligaciones mensuales antes de comprar |
| Enganche | Más enganche puede reducir el monto financiado y el pago | Pida a los prestamistas que cotizan el mismo escenario de enganche |
| Plazo del préstamo | Un plazo más largo puede reducir el pago pero aumentar el costo total | Compare el pago y el total de pagos |
| Tipo y edad de la casa | Los programas de prestamistas pueden variar según las especificaciones de la casa | Confirme el modelo exacto y año que se cotizan |
| Arreglo del sitio residencial | Lote comunitario, terreno arrendado o terreno propio pueden afectar el ajuste del préstamo | Proporcione detalles del sitio por adelantado |
Cuando verifique las tasas de interés del préstamo chattel hoy, recuerde que una tasa anunciada puede asumir crédito más fuerte, un plazo de préstamo específico, un enganche mínimo o un tipo de casa específico. Si su situación es diferente, su cotización real puede diferir.
Compare el costo total de vivienda mensual
Un pago de préstamo chattel es solo una parte de la accesibilidad. Su costo real de vivienda mensual puede incluir el préstamo de la casa, seguro de propietario, impuestos, renta del lote comunitario, servicios y mantenimiento. Si compara solo el capital e interés, puede elegir un préstamo que se vea asequible en papel pero se sienta apretado después de la mudanza.
Esto es especialmente importante en San Antonio, donde los compradores pueden comparar casas en diferentes comunidades o configuraciones de sitio residencial. Una opción puede tener un pago de casa más bajo pero renta del lote mensual más alta. Otra puede tener un pago de préstamo de casa ligeramente más alto pero costos de servicios más bajos debido a un diseño más nuevo y eficiente en energía. Los ahorros de energía no son un beneficio de financiamiento garantizado, pero pueden importar cuando está construyendo un presupuesto del hogar.
Pida a cada prestamista y asesor de vivienda que separe el pago del préstamo de los costos que no son de préstamo. Algunas cotizaciones pueden mostrar solo el principal e interés. Otras pueden estimar impuestos o seguros. La renta del lote generalmente está separada del préstamo y debe revisarse con la comunidad, no asumirse de la cotización de financiamiento.
Una comparación práctica se ve así:
| Rubro de costo mensual | Pregunte esto antes de decidir |
|---|---|
| Capital e interés | ¿Esto se basa en una tasa fija y el plazo exacto que solicité? |
| Seguro | ¿La cotización es estimada, requerida o ya verificada? |
| Impuestos o costos relacionados con el título | ¿Están incluidos en el pago o se pagan por separado? |
| Renta del lote o renta del sitio | ¿Cuál es el monto actual y puede cambiar? |
| Servicios | ¿Hay características de eficiencia energética que puedan afectar el uso mensual? |
| Reserva de mantenimiento | ¿Puedo apartar dinero para reparaciones y mantenimiento? |
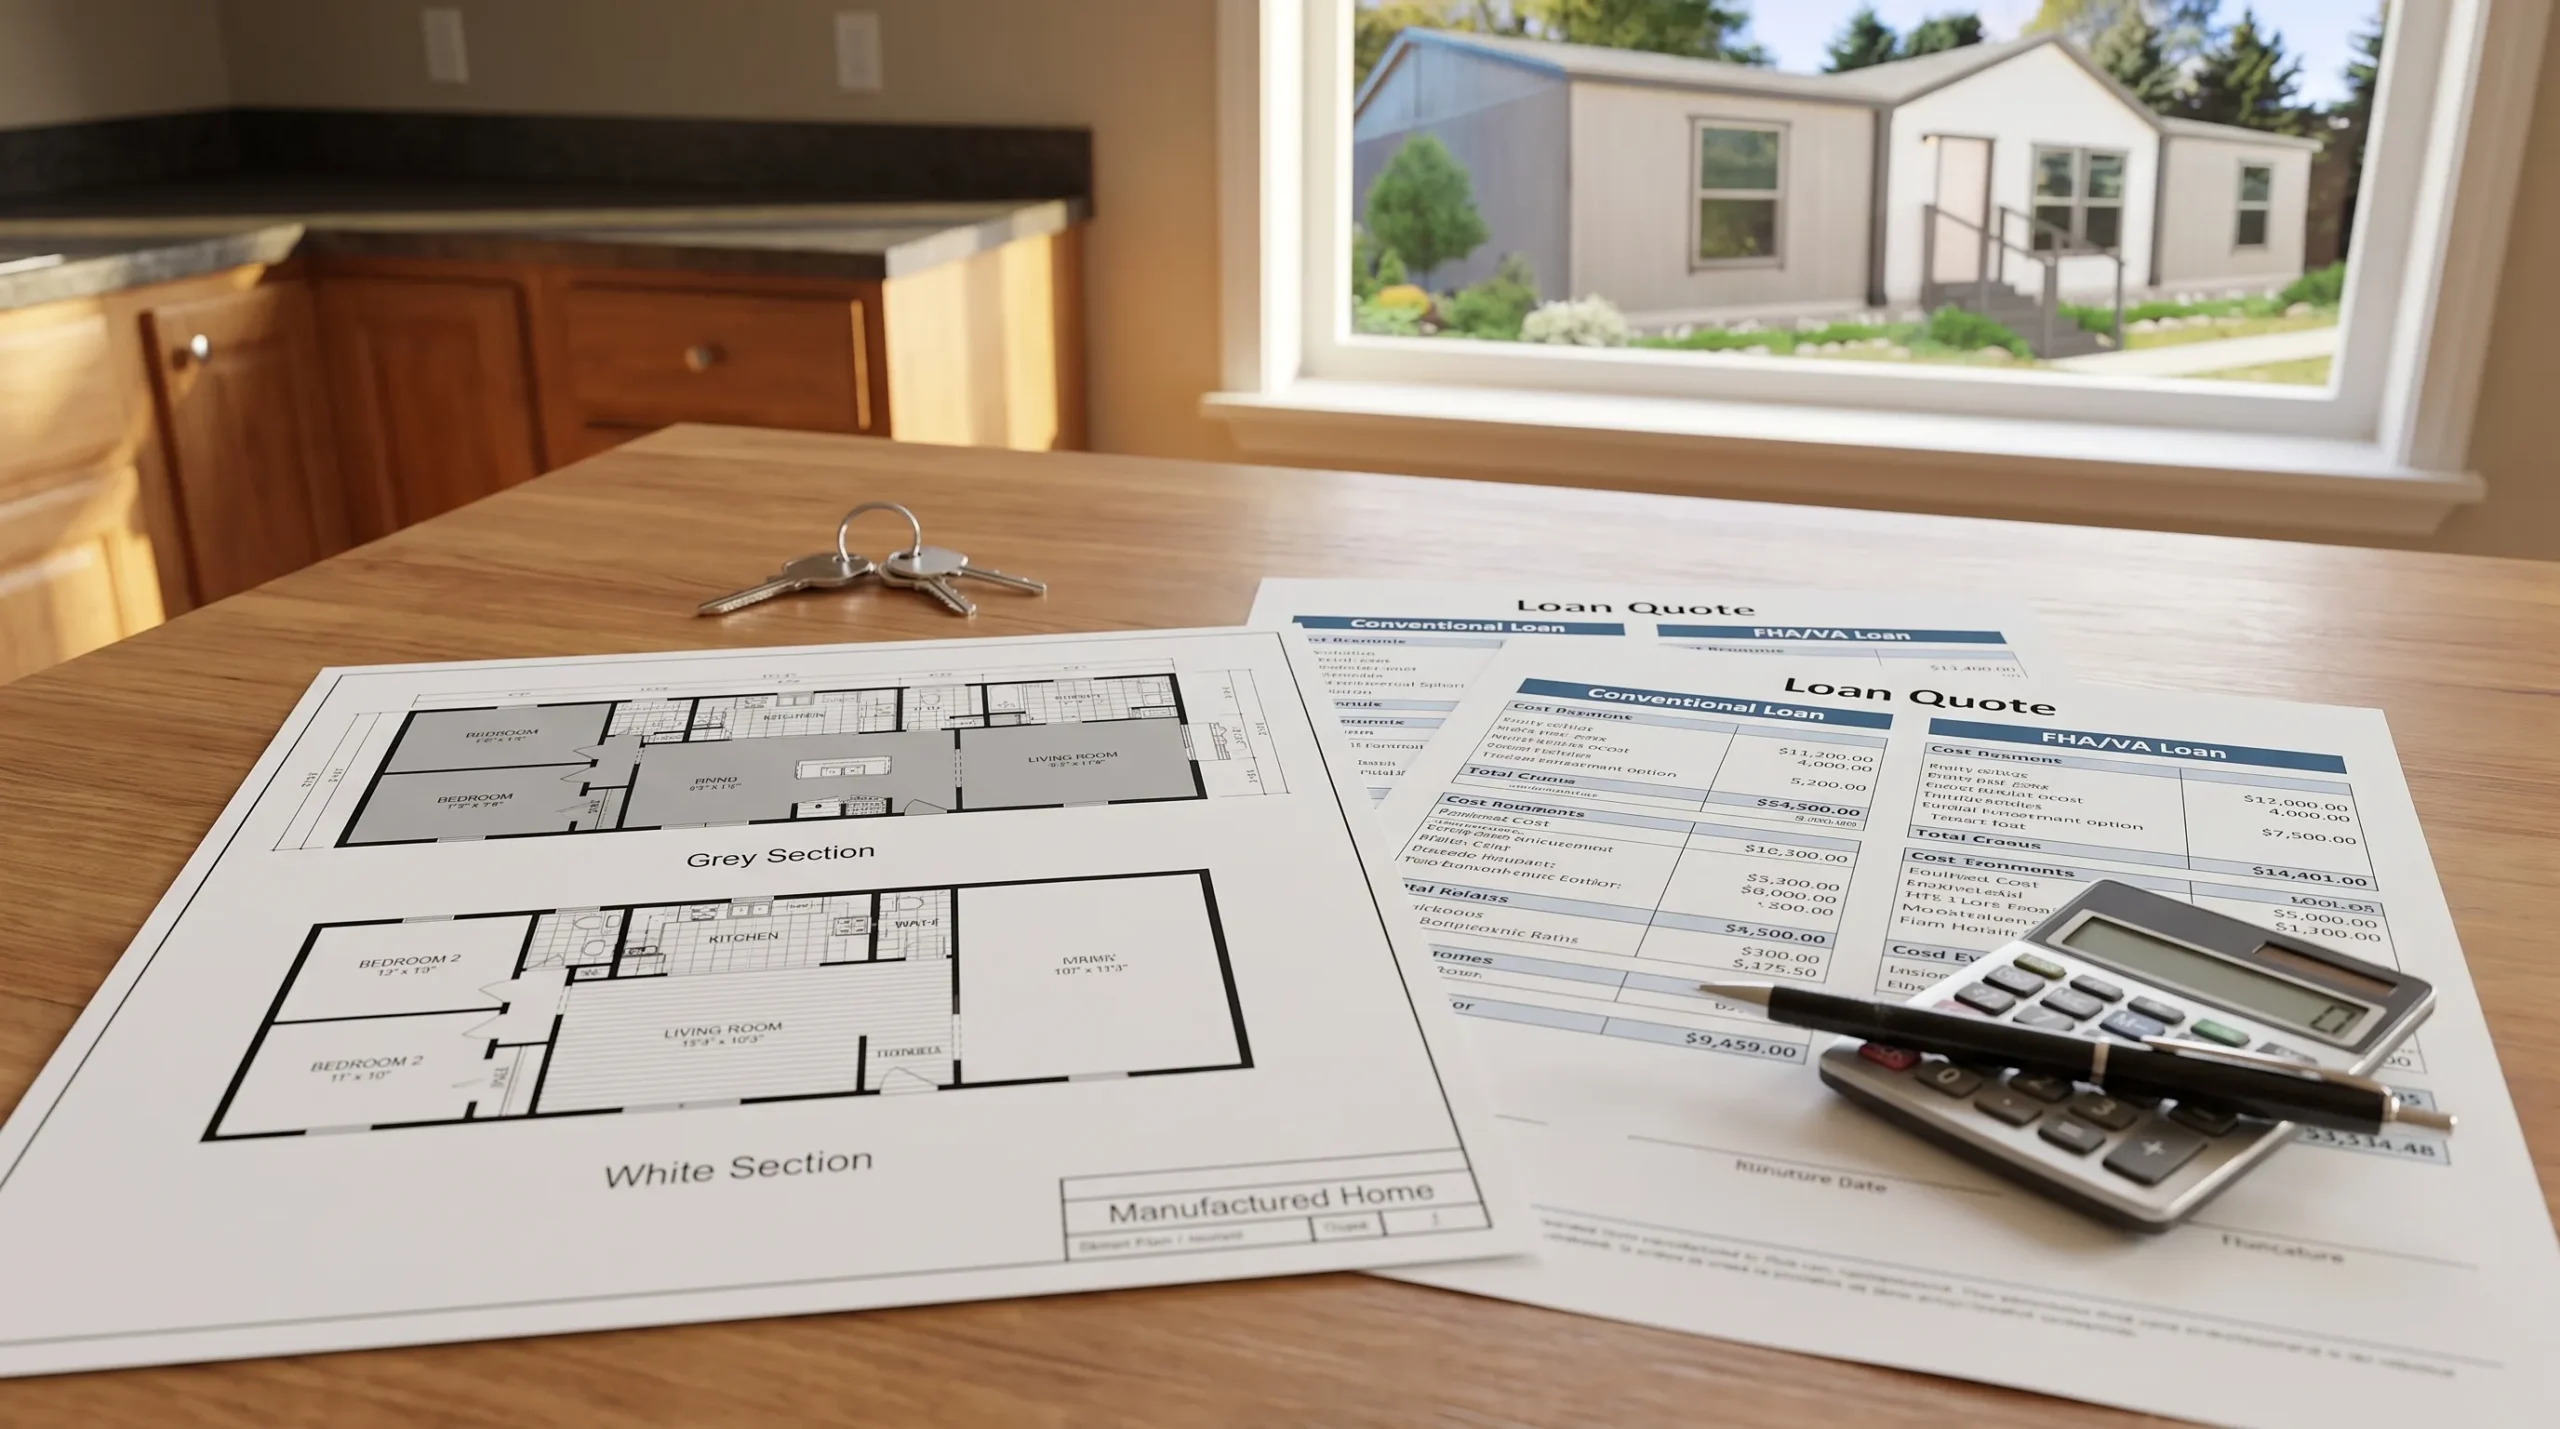
Si está decidiendo entre un préstamo chattel y una hipoteca que incluye terreno, la comparación se vuelve más compleja. Un préstamo de tierra-casa puede tener una tasa diferente, proceso de cierre, estructura de título y plazo. La guía de Homes2Go sobre opciones de hipoteca de casa móvil y terreno versus préstamo chattel es más adecuada si está comprando tanto la casa como el terreno juntos.
Un flujo de trabajo de 2026 para comparar cotizaciones de préstamos chattel
La búsqueda de tasas funciona mejor cuando sigue un proceso consistente. No necesita convertirse en oficial de préstamos, pero necesita suficiente estructura para saber si una oferta es verdaderamente mejor que otra.
Primero, decida si está financiando solo la casa o la casa más el terreno. Si el terreno no es parte del préstamo, un préstamo chattel puede ser la categoría correcta a explorar. Si también está comprando terreno, compare opciones de hipoteca de tierra-casa antes de asumir que el financiamiento chattel es lo mejor.
Segundo, estreche su selección de casa. El modelo, precio, tamaño y plan de colocación le dan a los prestamistas un escenario real para establecer el precio. La amplia selección de modelos de casas manufacturadas de Homes2Go y los planos de piso detallados pueden ayudarle a pasar de un presupuesto aproximado a una selección de casa lista para cotización.
Tercero, prepare sus documentos. Los prestamistas generalmente revisan ingresos, identidad, crédito, deudas, historial de vivienda e información sobre dónde se colocará la casa. Tener lo básico listo puede reducir idas y venidas y hacer que las cotizaciones sean más confiables.
Cuarto, solicite cotizaciones escritas cercanas en el tiempo. Dado que las tasas de interés de préstamos chattel hoy pueden cambiar con los precios de los prestamistas y las condiciones del mercado, las cotizaciones reunidas semanas aparte pueden no ser comparables. Una comparación de la misma semana generalmente es más útil que recopilar una cotización en enero y otra en marzo.
Quinto, compare los números en este orden: monto del préstamo, tasa, APR, plazo, pago, cuotas, efectivo para cerrar y total de pagos. Si dos ofertas son cercanas, la experiencia del prestamista con casas manufacturadas puede importar. Un prestamista que entiende las casas manufacturadas de solo vivienda a veces puede hacer que el proceso sea más suave, incluso cuando la tasa no es la más baja absoluta.
Finalmente, pregunte qué podría cambiar antes del cierre. La expiración de la tasa, la aprobación de crédito final, los requisitos de tasación o valoración del hogar, la verificación de seguros, la aprobación de la comunidad y los documentos de título pueden afectar el tiempo. Una cotización fuerte debe venir con condiciones claras, no garantías vagas.
Preguntas a hacer antes de elegir un prestamista
Una cotización de prestamista debe ser comprensible. Si no puede explicar los números principales después de leerla, pida aclaración antes de proceder. Las buenas preguntas lo protegen de comparar detalles incorrectos o aceptar un pago que no comprendió completamente.
Pregunte si la tasa es fija o variable, si la cotización incluye todos los honorarios del prestamista y si hay sanciones por pago anticipado. Pregunte cuánto tiempo es válida la cotización, qué condiciones deben cumplirse y qué podría causar que la tasa o el pago cambien. Si un prestamista le da solo un pago mensual, solicite la tasa, APR, plazo, monto del préstamo y estimación de efectivo para cerrar por escrito.
También debe preguntar cómo el prestamista maneja el trabajo de título de casa manufacturada, colocación comunitaria y documentos de instalación. El financiamiento chattel es un área especializada. La tasa anunciada más baja puede no ayudar si el prestamista no puede cerrar el tipo de transacción de casa manufacturada que realmente está haciendo.
En Homes2Go San Antonio, los compradores pueden obtener orientación sobre modelos de casas, planos de piso, opciones listas para mudarse, comunidades y conversaciones de financiamiento. Homes2Go no establece los precios de cada prestamista, pero tener un equipo local de casas manufacturadas puede ayudarle a hacer mejores preguntas y evitar comparar cotizaciones incompletas.
Errores comunes al comparar tasas de interés de préstamos chattel hoy
El primer error es comparar una tasa de un prestamista con un pago de otro. Las tasas, APRs y pagos responden preguntas diferentes. Un pago puede ser más bajo porque el plazo es más largo, no porque el préstamo sea más barato.
El segundo error es olvidar el efectivo para cerrar. Una cotización con un pago mensual más bajo puede requerir más dinero por adelantado. Si ese dinero extra agotaría sus ahorros de emergencia, el pago más bajo puede no ser la mejor opción.
El tercer error es elegir una cotización antes de que la casa y el sitio estén claros. Un prestamista puede establecer el precio de un escenario genérico, luego revisar la cotización una vez que se conoce el modelo de casa actual, el estado del título o la aprobación de la comunidad. Por eso la búsqueda de tasas debe ocurrir junto con la selección de casa, no completamente separada de ella.
El cuarto error es ignorar el servicio. El financiamiento de casas manufacturadas a menudo requiere coordinación entre el comprador, prestamista, minorista, comunidad, instalador y proveedor de seguros. Un prestamista receptivo puede reducir el estrés y los retrasos. La tasa importa, pero una cotización difícil de cerrar puede volverse cara de otras formas.
Preguntas Frecuentes
¿Cuál es una buena tasa de interés de préstamo chattel en 2026? Una buena tasa es la que es competitiva para su perfil de crédito, enganche, selección de casa y plazo del préstamo. Porque los prestamistas establecen precios de archivos de manera diferente, compare cotizaciones escritas en lugar de confiar en un número de mercado genérico.
¿Con qué frecuencia cambian las tasas de interés de préstamos chattel hoy? Pueden cambiar cada vez que un prestamista actualiza los precios, y las cotizaciones preliminares pueden cambiar después de una revisión completa de la solicitud. Pregunte cuánto tiempo es válida su cotización y si la tasa puede bloquearse.
¿Debo comparar APR o la tasa de interés? Compare ambas. La tasa de interés muestra cómo se calcula el interés sobre el saldo, mientras que APR incluye ciertas cuotas y proporciona una vista más amplia del costo del préstamo. También revise el pago mensual y total de pagos.
¿Puedo refinanciar un préstamo chattel más tarde? El refinanciamiento puede ser posible, pero depende de los programas del prestamista, su crédito, la casa, el saldo restante y las condiciones del mercado en ese momento. No elija un préstamo inasequible hoy basándose solo en la esperanza de refinanciar más adelante.
¿Una casa manufacturada doble ancho obtiene una mejor tasa de préstamo chattel? No automáticamente. El tamaño y tipo de casa pueden afectar la elegibilidad del prestamista, pero la tasa también depende del crédito, ingresos, enganche, plazo, edad de la casa, estado del título y detalles del sitio.
¿Listo para comparar casas y opciones de financiamiento en San Antonio?
La mejor manera de comparar tasas de interés de préstamos chattel hoy es comenzar con una casa real, un presupuesto realista y cotizaciones escritas que usen los mismos supuestos. Eso le da una vista más clara del pago, costo total y lo que se necesitará para avanzar.
Si está comprando una casa manufacturada asequible en el área de San Antonio, Homes2Go San Antonio puede ayudarle a revisar modelos disponibles, explorar planos de piso detallados y discutir opciones de financiamiento flexible con orientación de un equipo local. Traiga sus preguntas sobre tasas, su presupuesto y su estilo de casa preferido, luego compare sus opciones con una imagen completa en lugar de un solo número.
 Requisitos de Préstamos Chattel para Compradores de Casas Manufacturadas
 How Modular Home Inspectors Evaluate Factory-Built Homes







