

Solicitar financiamiento FHA en una casa manufacturada no es lo mismo que llenar un formulario de préstamo personal básico. El prestamista tiene que revisar usted, la casa, el arreglo de terreno o lote, la instalación, y los documentos de título. Suena como mucho, pero el proceso se vuelve manejable cuando lo sigue en el orden correcto.
Antes de empezar, una nota importante: muchos compradores dicen 'casa móvil', pero las reglas FHA generalmente usan el término 'casa manufacturada'. En la mayoría de contextos FHA, la casa debe estar construida según el Código HUD, que se aplica a casas manufacturadas construidas en o después del 15 de junio de 1976. Las casas móviles antiguas generalmente no califican para financiamiento de casas manufacturadas FHA.
Esta guía paso a paso se enfoca en el proceso de solicitud, desde la preparación temprana hasta el cierre, para que sepa qué esperar antes de hablar con un prestamista.
Descripción general rápida: el proceso de solicitud de préstamo FHA para casa móvil
Aquí está la secuencia de panorama general que siguen la mayoría de compradores cuando solicitan un préstamo FHA para casa móvil.
| Paso | Lo que hace | Por qué importa |
|---|---|---|
| 1 | Decida qué desea financiar | La ruta del préstamo cambia si está comprando solo la casa, solo terreno, o casa más terreno |
| 2 | Verifique el ajuste básico FHA | Evite solicitar un tipo de préstamo que no coincida con su crédito, ingresos, casa, o sitio |
| 3 | Encuentre un prestamista que maneje casas manufacturadas | No todos los prestamistas aprobados por FHA ofrecen financiamiento de casas manufacturadas |
| 4 | Reúna documentos | Un archivo completo ayuda a prevenir demoras de suscripción |
| 5 | Obtenga preaprobación | Aprenderá su presupuesto estimado antes de elegir una casa final |
| 6 | Elija una casa y sitio elegible para FHA | La casa, instalación, y documentos deben satisfacer requisitos FHA y del prestamista |
| 7 | Envíe la solicitud completa | El prestamista comienza revisión formal, divulgaciones, tasación, y suscripción |
| 8 | Resuelva condiciones y cierre | Usted finaliza documentos, fondos, trabajo de título, y cronograma de mudanza |
Paso 1: Decida qué está realmente financiando
El primer paso no es la solicitud de préstamo. Es decidir qué necesita cubrir el préstamo.
Con financiamiento FHA para casas manufacturadas, sus opciones pueden variar dependiendo de si está comprando:
- Solo una casa manufacturada
- Una casa manufacturada y el lote en el que se encuentra
- Una casa manufacturada para colocar en terreno que ya posee
- Una casa manufacturada en una comunidad donde arrienda el lote
Esto importa porque FHA tiene diferentes programas y los prestamistas pueden ofrecer solo ciertas versiones. El Título I de FHA puede usarse para ciertas compras de casas manufacturadas, lotes, o combinaciones de casa y lote. El Título II de FHA se usa típicamente cuando la casa manufacturada se trata como propiedad real y está conectada al terreno de una manera que cumple requisitos FHA.
HUD explica que el seguro de préstamo para casas manufacturadas FHA se proporciona a través de prestamistas aprobados, no directamente por el gobierno al prestatario. Puede revisar la descripción general de HUD del programa de Seguro de Préstamo para Casas Manufacturadas para un punto de partida oficial útil.
Si aún está comparando rutas, la guía local de Homes2Go sobre Préstamos FHA para casas móviles en San Antonio puede ayudarle a entender cómo las opciones principales se aplican en este mercado.
Paso 2: Verifique si el financiamiento FHA es un ajuste realista
Antes de solicitar, haga una autoevaluación rápida. Esto no es un sustituto de la aprobación del prestamista, pero puede ayudarle a prepararse.
Los préstamos FHA son conocidos por opciones accesibles de crédito y enganche, pero la aprobación todavía depende de su perfil financiero y la propiedad. Los prestamistas revisan factores como historial de crédito, estabilidad de ingresos, relación deuda-ingreso, fondos disponibles, y si la casa cumple reglas FHA.
Para casas manufacturadas, la casa en sí también debe ser elegible. Eso puede incluir etiquetas HUD, una placa de datos, instalación adecuada, requisitos de cimentación aceptables para el tipo de préstamo, y documentos de título o propiedad correctos.
Una buena pregunta previa a la aplicación es: '¿Puedo documentar tanto mi capacidad de pago como la elegibilidad de la casa?' Si la respuesta es sí, está en una posición más fuerte para continuar.
Paso 3: Entienda Título I versus Título II antes de elegir un prestamista
No necesita convertirse en un experto en hipotecas, pero debe entender la diferencia entre los dos caminos FHA antes de solicitar.
| Opción FHA | Uso común | Consideración clave de aplicación |
|---|---|---|
| FHA Título I | Casa manufacturada solamente, lote solamente, o casa más lote en ciertos casos | Puede funcionar cuando la casa no se financia como bienes raíces tradicionales, pero la disponibilidad del prestamista varía |
| FHA Título II | Casa manufacturada y terreno tratados como propiedad real | Usualmente involucra requisitos más estrictos de sitio, cimentación, tasación, y título |
La mejor opción depende de cómo se vende la casa, dónde se colocará, y si el terreno está incluido. En Texas, la documentación puede ser especialmente importante porque las casas manufacturadas tienen documentación de título y propiedad específica.
Si no está seguro qué camino se aplica, pregunte a prestamistas temprano. No espere hasta después de haber elegido una casa, pagado depósitos, o hecho planes de sitio.
Paso 4: Encuentre un prestamista FHA que trabaje con casas manufacturadas
Este es uno de los pasos más importantes. Un prestamista puede estar aprobado por FHA pero aún no ofrecer préstamos para casas manufacturadas, u ofrecer solo ciertos tipos.
Cuando contacte prestamistas, sea directo. Dígales que desea solicitar un préstamo FHA para casa móvil para una casa manufacturada en Texas, y explique si planea comprar terreno, arrendar un lote, o colocar la casa en terreno que ya posee.
Las buenas preguntas para hacer incluyen:
- ¿Financian casas manufacturadas con préstamos FHA en Texas?
- ¿Ofrecen Título I de FHA, Título II de FHA, o ambos?
- ¿Financian casas en comunidades de casas manufacturadas?
- ¿Qué puntaje de crédito, enganche, y lineamientos de relación deuda-ingreso usa?
- ¿Qué documentos necesita para la casa, terreno, cimentación, y título?
- ¿Cuánto tiempo usualmente toma la suscripción para casas manufacturadas?
HUD proporciona una herramienta de búsqueda de lista de prestamistas, pero aún necesita confirmar si un prestamista maneja casas manufacturadas. Para un enfoque más específico de Texas, esta guía sobre cómo encontrar prestamistas de casas móviles FHA en Texas explica qué preguntar antes de solicitar.
Paso 5: Reúna sus documentos de prestatario
Una vez que encuentre un prestamista, solicitarán documentos para verificar su identidad, ingresos, activos, deudas, e historial de vivienda. Tener estos listos puede acortar las demoras.
La mayoría de compradores deben estar preparados para proporcionar:
- Identificación con foto emitida por el gobierno
- Número de Seguro Social o detalles de identificación del contribuyente, según sea aplicable
- Talones de pago recientes o estados de ingresos
- W-2s o declaraciones de impuestos, dependiendo del tipo de empleo
- Estados de cuenta bancarios que muestren fondos disponibles
- Información sobre deudas actuales, incluyendo préstamos de auto, tarjetas de crédito, y préstamos estudiantiles
- Historial de alquiler o información hipotecaria actual
- Documentos de divorcio, manutención de menores, o quiebra, si aplica
Los compradores que trabajan por cuenta propia pueden necesitar declaraciones de impuestos adicionales, estados de cuenta de pérdidas y ganancias, o estados de cuenta bancarios comerciales. Los compradores que usan fondos de regalo pueden necesitar una carta de regalo y prueba de que los fondos cumplen requisitos del prestamista.
El objetivo es simple: facilitarle al prestamista verificar que su ingreso es estable, sus fondos están documentados, y su pago mensual es asequible.
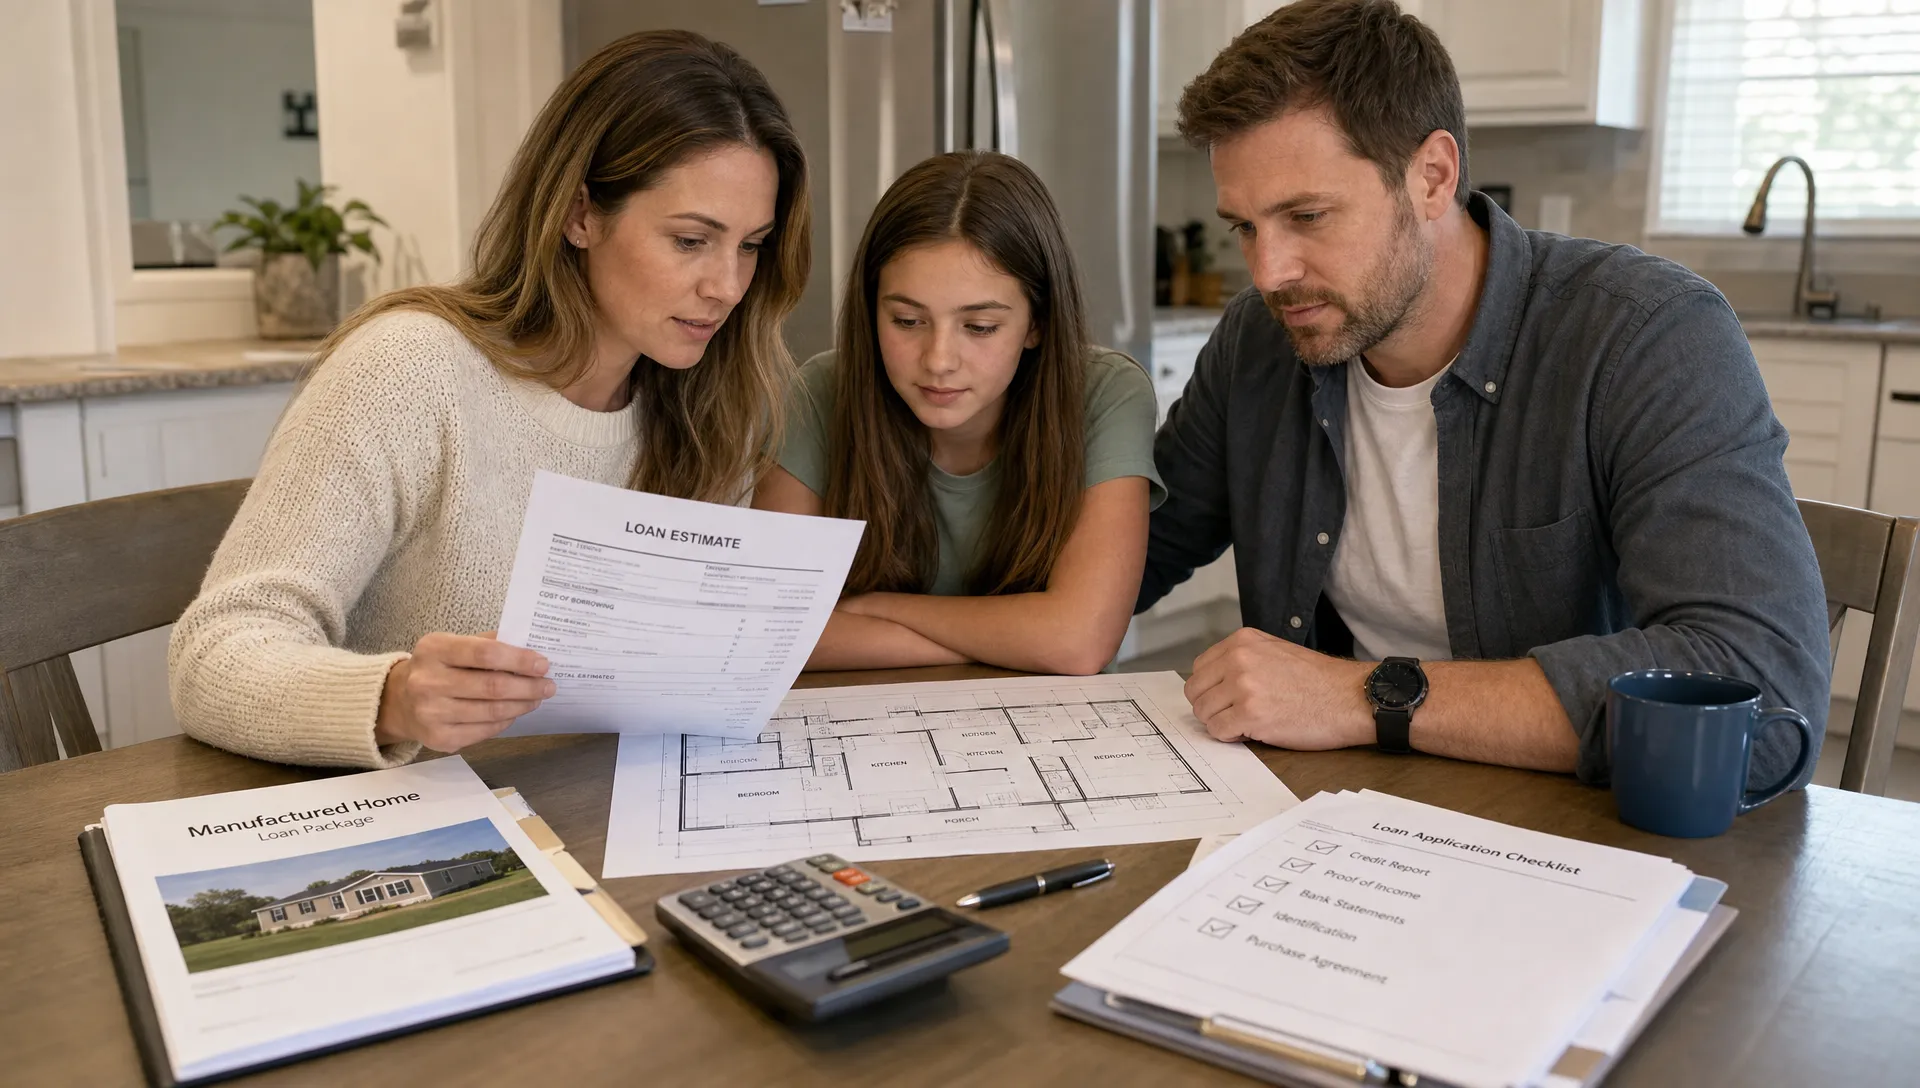
Paso 6: Obtenga preaprobación antes de elegir la casa final
Una preaprobación no es una aprobación final de préstamo, pero le da un rango de precio realista. También le ayuda a comprar con más confianza.
Durante la preaprobación, el prestamista usualmente revisa su crédito, ingresos, deudas, y fondos disponibles. Pueden estimar el monto del préstamo para el que podría calificar, su pago mensual esperado, y el efectivo que puede necesitar para enganche, gastos de cierre, gastos prepagados, y costos relacionados con la configuración.
Tenga cuidado con calculadoras en línea en esta etapa. Pueden ser útiles para estimaciones aproximadas, pero el financiamiento de casas manufacturadas puede incluir variables que una calculadora simple puede no capturar, como estado del terreno, cuotas comunitarias, entrega, instalación, cimentación, impuestos, seguros, y trabajo de título.
Si está comprando en San Antonio, este es también el tiempo correcto para comparar planos de planta, opciones comunitarias, y cronogramas de mudanza. Homes2Go San Antonio ofrece una amplia selección de casas manufacturadas y orientación para compradores que desean ayuda para hacer coincidir un modelo de casa con su ruta de financiamiento.
Paso 7: Elija una casa manufacturada elegible para FHA
Después de la preaprobación, puede reducir su búsqueda de casa. Aquí es donde muchos compradores accidentalmente ralentizan el proceso. La casa debe caber en su presupuesto, pero también debe cumplir estándares FHA y del prestamista.
Para financiamiento FHA, el prestamista puede necesitar verificar detalles como las etiquetas de certificación HUD de la casa, placa de datos HUD, año construido, números de serie, plano de planta, planes de instalación, y si la casa será permanentemente unida a un sitio aceptable si lo requiere el tipo de préstamo.
La casa también debe coincidir con los requisitos de propiedad del prestamista. Por ejemplo, un préstamo de Título II generalmente involucra un proceso de estilo de bienes raíces, así que el sitio, cimentación, tasación, y tratamiento de título se vuelven centrales para la aprobación.
Si la casa no tiene información HUD clave, tiene historial de título poco claro, o no puede cumplir requisitos de instalación, puede no pasar la suscripción. Por eso debe confirmar elegibilidad antes de firmar documentos de compra final.
Para una explicación más profunda del lado de documentación de la casa, incluyendo títulos, etiquetas HUD, y placas de datos, vea esta guía sobre requisitos de préstamo FHA para casa móvil para títulos y datos HUD.
Paso 8: Envíe la solicitud completa de préstamo
Una vez que tenga un prestamista, un plan de compra, y una casa seleccionada, puede pasar de preaprobación a la solicitud completa.
Una solicitud hipotecaria completa usualmente incluye su información personal, ingresos, activos, deudas, monto del préstamo solicitado, y detalles de propiedad. Una vez que el prestamista tiene la información de solicitud requerida, las reglas hipotecarias federales generalmente requieren que el prestamista proporcione una Estimación de Préstamo dentro de tres días hábiles para muchos préstamos hipotecarios cubiertos. La Oficina de Protección Financiera del Consumidor explica cómo leer y comparar una Estimación de préstamo.
Revise este documento cuidadosamente. Estimará su tasa de interés, pago mensual, gastos de cierre, impuestos, seguros, y otros términos del préstamo. No es el documento de cierre final, pero le ayuda a comparar costos y detectar preguntas temprano.
Este es también cuando debe preguntar sobre bloqueos de tasa, cronogramas de cierre estimados, y qué condiciones podrían afectar la aprobación.
Paso 9: Prepárese para tasación, inspecciones, y revisión de sitio
Después de que la solicitud completa esté en marcha, el prestamista ordenará la tasación y cualquier revisión de propiedad requerida. Generalmente no elige el tasador FHA usted mismo.
Para casas manufacturadas, la tasación no es solo sobre valor. El prestamista y tasador también miran si la propiedad parece cumplir requisitos del programa. Dependiendo del tipo de préstamo y configuración de propiedad, inspecciones o certificaciones adicionales pueden ser requeridas.
Los elementos de revisión comunes pueden incluir:
- La edad de la casa y estado de código HUD
- Información de etiquetas HUD y placa de datos
- Acceso al sitio y servicios
- Requisitos de base e instalación
- Si la casa está clasificada correctamente como propiedad personal o propiedad real
- Zona de inundación, impuestos de propiedad, seguros, y documentación comunitaria, cuando aplica
Si está colocando una casa manufacturada nueva, el tiempo importa. El prestamista puede necesitar documentos de instalación, certificaciones de cimentación, inspecciones finales, y documentos de título actualizados antes del cierre o financiamiento, dependiendo de la estructura de la transacción.
Paso 10: Responda rápidamente a condiciones de suscripción
La suscripción es donde el prestamista verifica su archivo y decide si cumple con directrices FHA, inversionista, y prestamista. Es normal recibir 'condiciones', que son solicitudes de información adicional o correcciones.
Una condición no automáticamente significa algo está mal. Podría ser tan simple como un estado de cuenta bancario actualizado, una carta explicando un depósito grande, prueba de seguro de propietario, o un documento corregido.
La clave es velocidad y precisión. Si su prestamista pide un documento específico, envíe exactamente lo que piden. Evite enviar capturas de pantalla parciales, estados cortados, o fotos poco claras a menos que el prestamista diga que son aceptables. Los estados PDF completos son a menudo más fáciles para que los equipos de suscripción revisen.
Además, evite cambios financieros mayores mientras su préstamo está en proceso. No abra nuevas líneas de crédito, financie muebles, cambie de trabajo, deposite efectivo sin explicación, o mueva dinero entre cuentas sin hablar con su prestamista primero. Estas acciones pueden crear nuevas condiciones o afectar la aprobación.
Paso 11: Revise su Divulgación de Cierre y cierre
Cerca del final del proceso, recibirá una Divulgación de Cierre para muchas transacciones hipotecarias. Este documento muestra sus términos finales de préstamo y gastos de cierre. Compare con su Estimación de Préstamo y haga preguntas sobre cualquier cambio que no entienda.
Antes del cierre, confirme detalles prácticos como:
- Efectivo final necesario para cerrar
- Método de pago aceptable para fondos de cierre
- Fecha efectiva del seguro
- Documentos de título o propiedad
- Cronograma de entrega, instalación, y mudanza
- Aprobación comunitaria o documentos de arrendamiento de lote, si aplica
En el cierre, firma los documentos finales. Dependiendo de la estructura del préstamo, la transacción puede incluir documentos hipotecarios, documentos de título, acuerdos de compra, documentos de terreno, o documentación relacionada con la comunidad.
Después del cierre, mantenga copias de todo. La documentación de casas manufacturadas puede importar después si refinancia, vende, asegura la casa, o prueba propiedad.
Errores comunes que retrasan solicitudes de préstamo FHA para casa móvil
Muchas demoras son evitables. Los problemas más comunes suceden cuando los compradores tratan el financiamiento de casas manufacturadas exactamente como una hipoteca de casa construida en sitio o un préstamo de estilo vehículo estándar.
Cuidado con estos problemas:
- Solicitar con un prestamista que no maneja regularmente casas manufacturadas
- Elegir una casa antes de confirmar elegibilidad FHA
- Etiquetas HUD faltantes, placas de datos, números de serie, o documentos de título
- Asumir que terreno arrendado y terreno propio se financian de la misma manera
- Hacer depósitos en efectivo grandes que no pueden documentarse
- Tomar deuda nueva antes del cierre
- Subestimar gastos de cierre, costos de configuración, seguros, impuestos, o cuotas comunitarias
- Esperar demasiado para proporcionar documentos de suscripción
El enfoque más seguro es mantener su prestamista, minorista de casas, vendedor de terreno, gerente de comunidad, y contactos de título alineados desde el principio.
Documentos a mantener en una carpeta de aplicación
Una carpeta simple puede ahorrarle tiempo. Cree una carpeta digital para documentos de prestatario y una para documentos de casa y propiedad. Use nombres de archivo claros para que pueda responder rápidamente cuando su prestamista solicite actualizaciones.
| Carpeta | Ejemplos de documentos para guardar |
|---|---|
| Documentos del prestatario | ID, talones de pago, W-2s, declaraciones de impuestos, estados de cuenta bancarios, estados de deuda, historial de alquiler |
| Documentos de la casa | Acuerdo de compra, factura, plano de planta, número de serie, información de etiqueta HUD, detalles de placa de datos |
| Documentos de terreno o comunidad | Arrendamiento de lote, contrato de terreno, información de escritura, detalles de impuestos, información de servicios, aprobación comunitaria |
| Documentos de cierre | Estimación de Préstamo, Divulgación de Cierre, póliza de seguros, documentos de título, documentos finales firmados |
Incluso si su prestamista no pide todo el primer día, tenerlo listo hace el proceso menos estresante.
Preguntas Frecuentes
¿Puedo solicitar un préstamo FHA para casa móvil antes de elegir una casa? Sí. Muchos compradores comienzan con preaprobación antes de seleccionar la casa manufacturada final. El prestamista puede revisar sus finanzas primero, luego completar la revisión de propiedad una vez que elige una casa elegible y sitio.
¿Todos los prestamistas FHA ofrecen préstamos para casas móviles? No. Algunos prestamistas aprobados por FHA no financian casas manufacturadas, y otros solo ofrecen ciertos tipos de préstamos. Siempre pregunte si el prestamista maneja préstamos FHA para casas manufacturadas en Texas antes de solicitar.
¿Qué puntaje de crédito necesito para un préstamo FHA para casa móvil? FHA tiene lineamientos generales de crédito, pero los prestamistas pueden establecer sus propios mínimos, especialmente para casas manufacturadas. Su aprobación también depende de ingresos, deudas, enganche, elegibilidad de propiedad, y tipo de préstamo.
¿Puedo usar financiamiento FHA para una casa manufacturada en una comunidad? Puede ser posible bajo ciertos programas y lineamientos de prestamista, pero los detalles importan. El prestamista revisará el arreglo del lote, términos de arrendamiento, elegibilidad de la casa, y si la transacción se ajusta al Título I u otra estructura disponible.
¿Cuánto tiempo toma el proceso de préstamo FHA para casa móvil? Los cronogramas varían por prestamista, tipo de préstamo, estado de la casa, arreglo de terreno, tasación, trabajo de título, y requisitos de instalación. Una solicitud completa y un prestamista experimentado en casas manufacturadas pueden ayudar a reducir demoras.
¿Listo para tomar el siguiente paso en San Antonio?
Si está planeando solicitar un préstamo FHA para casa móvil, comience por aclarar su presupuesto, su tipo de casa preferido, y dónde será colocada la casa. Luego trabaje con profesionales que entienden casas manufacturadas, comunidades locales, y las preguntas de financiamiento que surgen en Texas.
Homes2Go San Antonio ayuda a compradores explorar casas manufacturadas asequibles, comparar planos de planta, y entender opciones de financiamiento disponibles. Cuando esté listo para ver modelos o discutir su próximo paso, visite Homes2Go San Antonio y comience su plan de propiedad con orientación local.
 Casas Móviles Doble Ancho en Venta Localmente: Consejos para Compradores
 Opciones Asequibles para Compradores de Vivienda por Primera Vez en San Antonio







