

Comprar una casa manufacturada puede ser uno de los caminos más rápidos hacia la propiedad de vivienda en San Antonio, pero el financiamiento puede parecer confuso, especialmente cuando la gente dice «casa móvil» y «préstamo FHA» en la misma frase.
La buena noticia es que El financiamiento FHA puede funcionar para casas manufacturadas, y en algunos casos puede ser una opción fuerte para compradores que deseen un enganche más bajo y pautas de crédito más flexibles que muchos programas convencionales. Lo importante es que FHA tiene reglas muy específicas sobre la casa en sí, cómo se instala, y cómo se titula la propiedad.
Esta guía desglosa Préstamos FHA para casas móviles en San Antonio en lenguaje llano, incluyendo la diferencia entre FHA Título I y Título II, qué típicamente descalifica una casa, y cómo preparar su compra para aprobación.
¿Puede usted usar un préstamo FHA para una «casa móvil» en San Antonio?
En la mayoría de búsquedas de vivienda en San Antonio, «casa móvil» se usa como abreviatura. Para el financiamiento, lo que importa es si la casa es una Casa manufacturada de código HUD.
- Casa manufacturada (código HUD): Construida en una fábrica con estándares HUD federales. Generalmente elegible para FHA si cumple las reglas del programa.
- Verdadera «casa móvil» (anterior a 1976): Construida antes del 15 de junio de 1976 (antes de estándares HUD modernos). A menudo no elegible para financiamiento FHA.
Si no está seguro de qué está mirando, verifique la casa para encontrar:
- A Etiqueta de certificación HUD (etiqueta de metal en el exterior de cada sección)
- A placa de datos (a menudo dentro de una puerta de gabinete, armario, o área del panel eléctrico)
Para resúmenes del programa directamente de la fuente, vea las páginas de HUD sobre el programa de préstamo para casa manufacturada asegurado por FHA (Título I) y préstamos de vivienda FHA.
FHA Título I vs. FHA Título II: la opción más importante
Cuando los compradores dicen «préstamo FHA», pueden referirse a uno de dos programas diferentes para vivienda manufacturada:
- FHA Título I: Puede usarse para una casa manufacturada con o sin terreno (solo estructura, lote, o ambos), dependiendo de la estructura del trato y del prestamista.
- FHA Título II: Una hipoteca FHA tradicional utilizada cuando la casa manufacturada se trata como bienes raíces (casa más terreno), típicamente en una cimentación permanente.
Aquí está la diferencia práctica:
| Característica | FHA Título I (Préstamo para Casa Manufacturada) | FHA Título II (Hipoteca FHA) |
|---|---|---|
| Qué puede financiar | Casa sola, lote solo, o casa + lote (varía según el prestamista) | Típicamente casa + terreno juntos |
| Configuración común en San Antonio | Casa colocada en una comunidad de arrendamiento de terreno, o compra solo de casa | Paquete de terreno y casa o terreno propio |
| Cómo se titula la casa | A menudo propiedad personal (chattel), dependiendo de la estructura | Debe ser propiedad real en la mayoría de los casos |
| Expectativas de cimentación | La instalación debe cumplir con estándares, no siempre se requiere cimentación permanente | La cimentación permanente es generalmente requerida |
| Enganche | Varía según el prestamista y la estructura | A menudo tan bajo como 3.5% (si el prestatario califica) |
Si usted está decidiendo entre los dos, la regla más rápida es:
- Elija Título II si desea la experiencia FHA más «parecida a hipoteca» y si va a ser propietario del terreno.
- Explore Título I si está comprando la casa con una estructura diferente (por ejemplo, solo casa) o colocándola en una comunidad donde el terreno está arrendado.
Homes2Go San Antonio resume estas opciones en su página de financiamiento de hogar manufacturado, incluyendo caminos FHA junto con otros tipos de préstamos.
Reglas FHA que más a menudo afectan aprobaciones de casas manufacturadas
La aprobación de FHA usualmente tiene menos que ver con su distribución de piso ideal y más sobre si el trato marca varias casillas no negociables.
1) La casa debe calificar como una casa manufacturada de código HUD
El financiamiento FHA se construye alrededor de casas de código HUD (posterior a 1976). Si el vendedor no puede verificar información de etiquetas HUD/placa de datos, los prestamistas pueden no proceder, aunque la casa se vea «lo suficientemente nueva».
Consejo: Al comprar, pregunte temprano por los números de etiqueta HUD y confirme la fecha de construcción de la casa.
2) La propiedad debe cumplir con las expectativas de FHA para seguridad y habitabilidad
Los préstamos FHA requieren una tasación, y la tasación no es solo sobre valor. También verifica condiciones básicas de salud y seguridad.
Problemas comunes de casas manufacturadas que pueden activar reparaciones o rechazo incluyen:
- Techumbre dañada, revestimiento, faldón, escaleras, o barandillas
- Defectos eléctricos o de plomería
- Evidencia de intrusión de humedad o piso suave
- Detectores de humo y monóxido de carbono faltantes (los requisitos varían)
3) Título II generalmente requiere que la casa sea propiedad real (no solo propiedad personal)
Para FHA Título II financiamiento, la casa generalmente necesita ser tratada como bienes raíces, lo que usualmente significa:
- Instalada conforme a código en un sistema de cimentación aceptable
- Registrada o titulada adecuadamente como propiedad real (el proceso varía por estado y condado)
Esta es una de las razones más grandes por la que un trato de casa manufacturada FHA puede estancarse. Una casa puede ser hermosa y aún no cumplir el requisito de «propiedad real» si no está clasificada correctamente.
4) El terreno y la estructura de arrendamiento importan (especialmente en comunidades)
Si está colocando la casa en una comunidad de casas manufacturadas, los términos de arrendamiento pueden importar mucho para la aprobación del prestamista, particularmente bajo Título I estructuras.
Antes de elegir una comunidad, confirme:
- Requisitos mínimos de término de arrendamiento que el prestamista espera
- Reglas sobre subarrendamiento, remoción de casa, y reventa
- Responsabilidad de servicios (propietario vs comunidad)
Homes2Go también puede ayudar a los compradores a comparar opciones de comunidad, incluyendo qué buscar en aprobaciones, renta de lote, y cuotas. (Si está evaluando parques, su resumen de parques de casas móviles en San Antonio es un compañero útil.)
5) Las calificaciones del prestatario aún se aplican, incluso si la casa es asequible
FHA es conocido por accesibilidad, pero no es aprobación automática. Los prestamistas aún evaluarán:
- Historial de crédito y pagos atrasados recientes
- Relación deuda-ingreso
- Ingreso estable y documentación de empleo
- Efectivo para cerrar y reservas (dependiendo de la fortaleza del archivo)
Si está en las primeras etapas del proceso, a menudo ayuda iniciar una conversación con el prestamista antes de elegir una casa, para que pueda buscar dentro de la estructura de préstamo para la que realmente califica.
Factores específicos de San Antonio que pueden impactar un préstamo FHA para casa manufacturada
Incluso con el programa de préstamo correcto, realidades locales pueden afectar el tiempo y la aprobación.
Riesgo de llanura de inundación y drenaje
Algunas áreas de San Antonio y Condado de Bexar tienen mayor exposición a inundaciones que lo que los compradores esperan, especialmente cerca de arroyos y extensiones bajas. El estado de zona de inundación puede afectar:
- Requisitos de seguros
- Condiciones de tasación
- Calificación de pago mensual total
Puede verificar el riesgo de inundación de una propiedad utilizando herramientas oficiales de FEMA como el Centro de Servicio del Mapa de Inundación de FEMA.
Servicios y preparación del sitio en terreno privado
Si está comprando terreno (o ya es propietario), los prestamistas y tasadores prestarán atención a si el sitio de vivienda apoya la vida normal todo el año, incluyendo:
- Acceso legal
- Viabilidad de agua/alcantarillado o séptico
- Disponibilidad de servicio eléctrico
Aquí es donde muchos compradores subestiman la complejidad total del proyecto. Un enfoque de terreno y casa aún puede ser suave, pero desea el plan claro antes de la suscripción.
Si está considerando esta ruta, vea la guía de Homes2Go sobre paquetes de terreno y casa en San Antonio para la secuencia típica y las categorías principales de costos.
Seguro en una realidad de granizo, viento, y calor
El clima de Texas es un factor de suscripción real. Espere que el prestamista requiera seguro de propietario que cumple con pautas de cobertura. En algunas áreas, los deducibles de viento o granizo pueden ser significativos, lo que cambia su asequibilidad mensual.
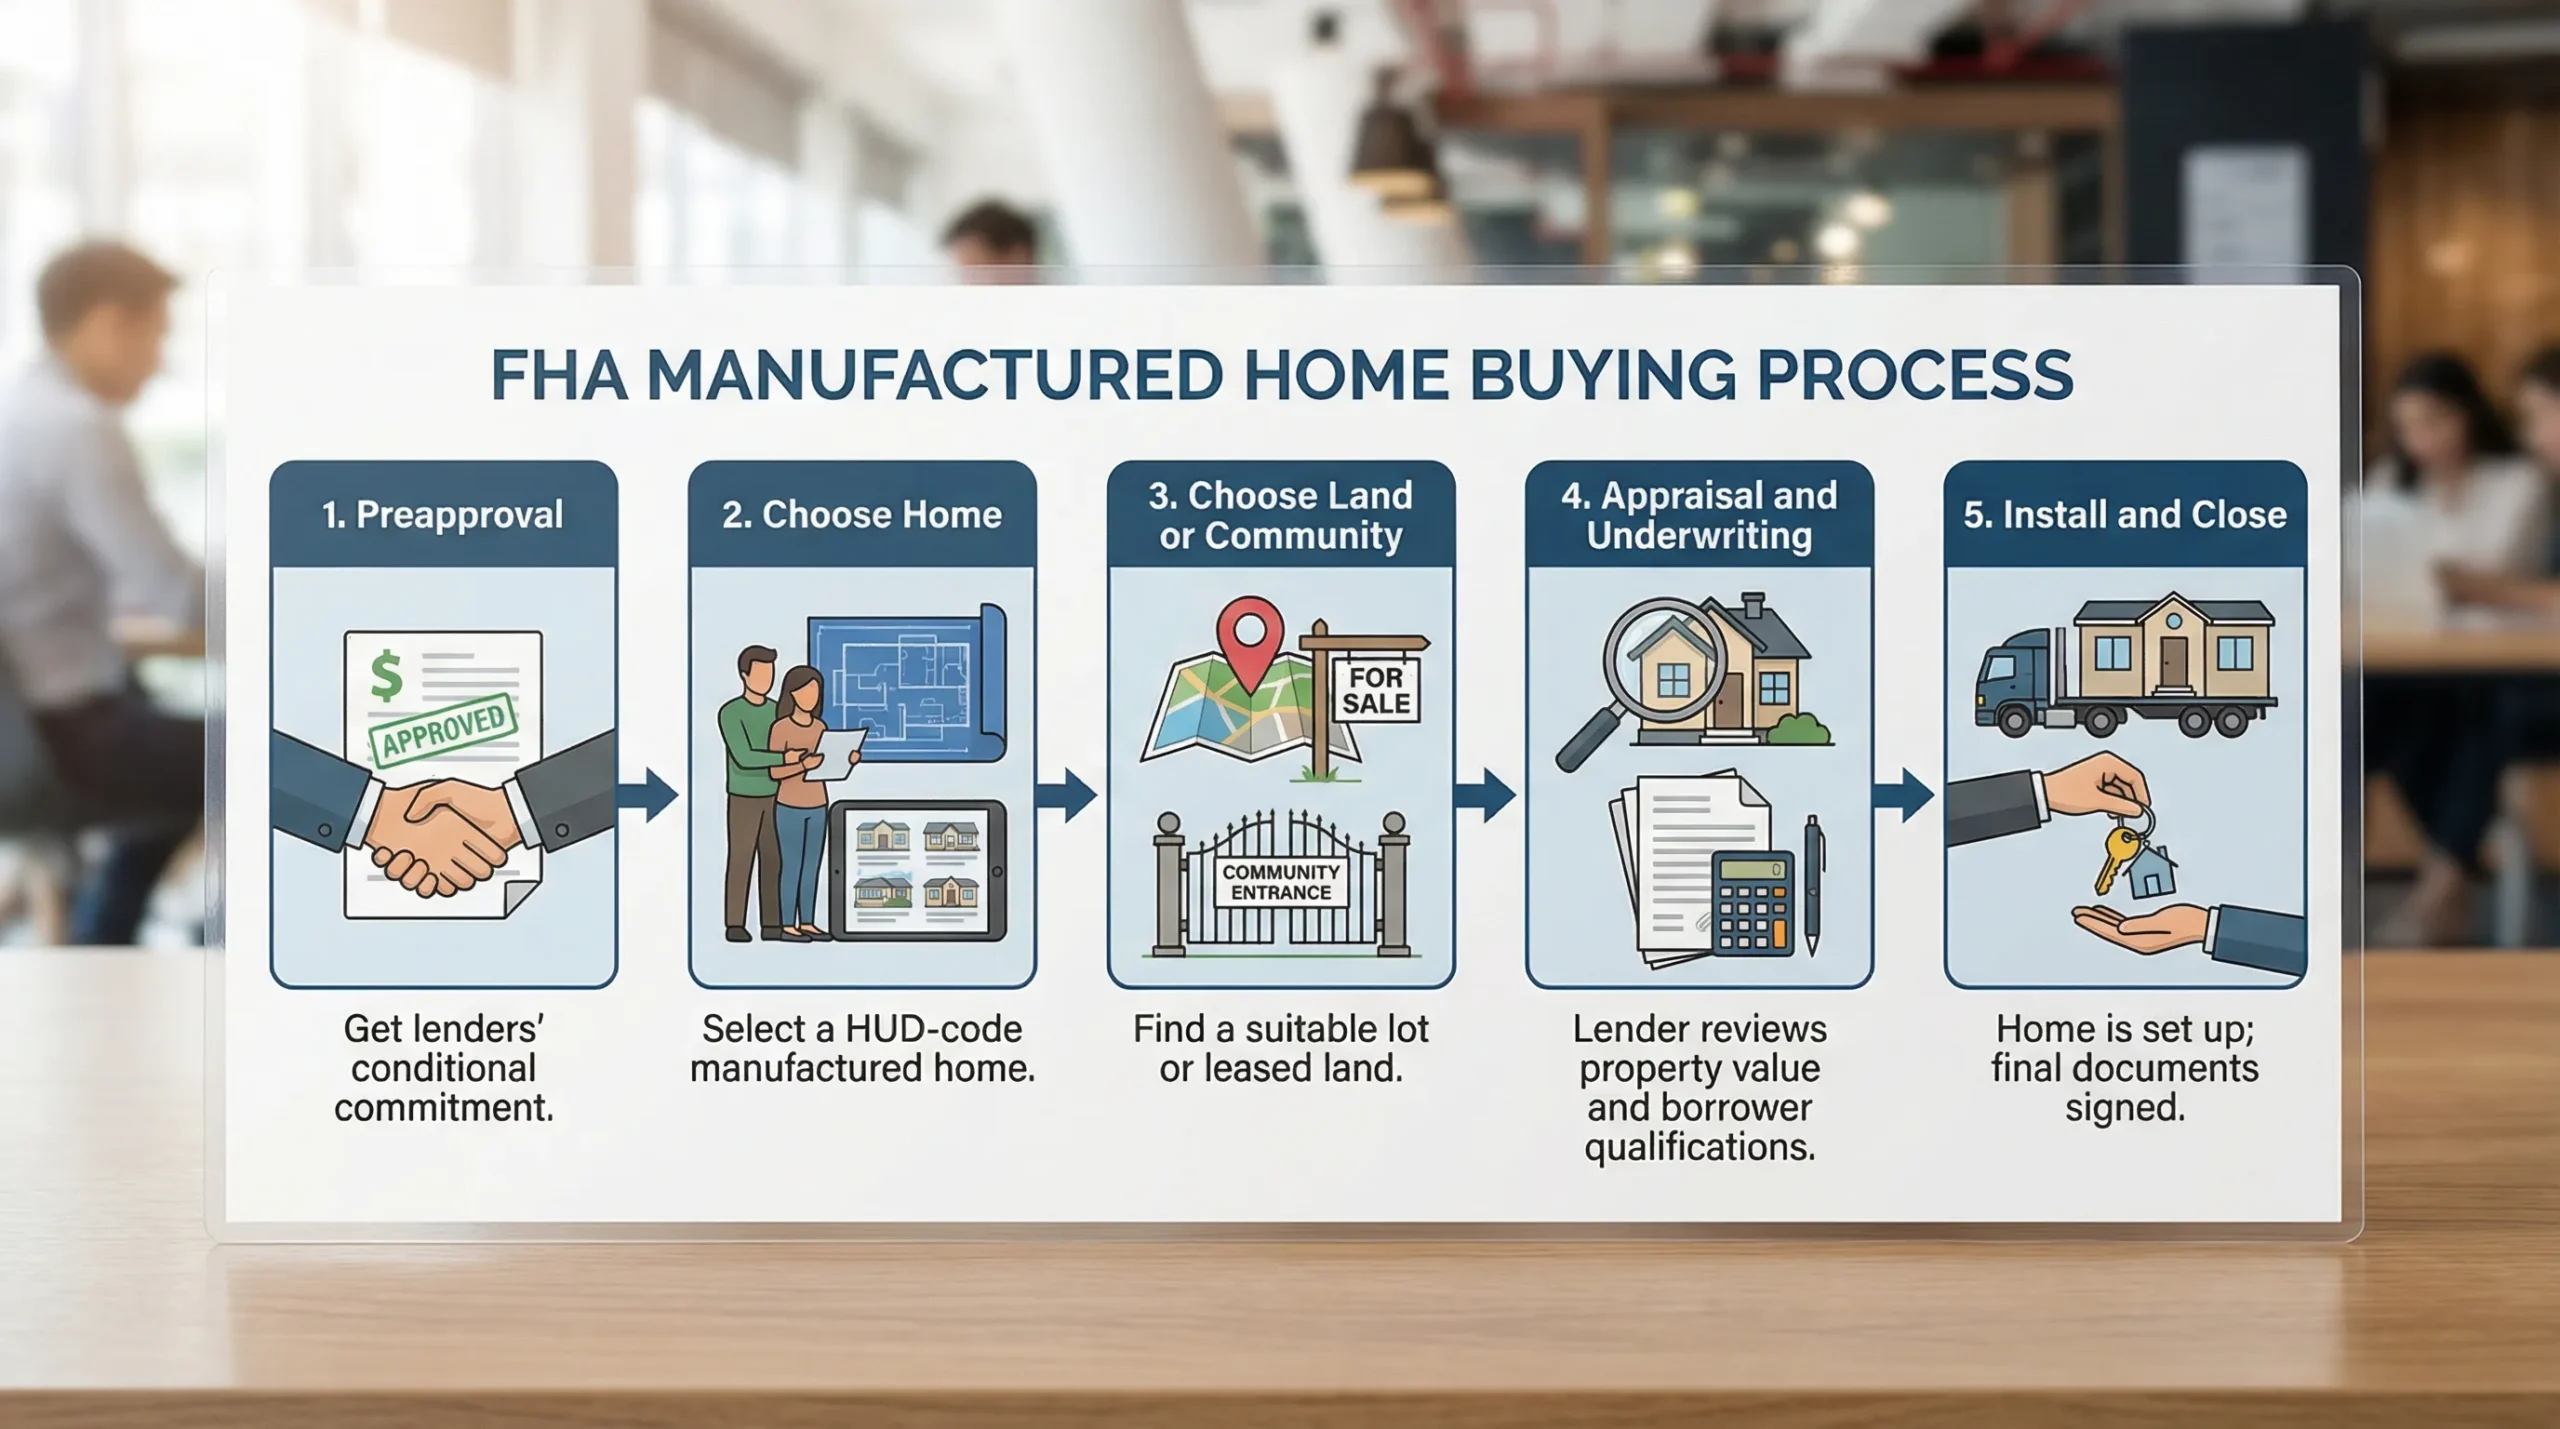
Cómo se ve usualmente el proceso de casa manufacturada FHA
Las cronologías de FHA varían según el prestamista y el tipo de propiedad, pero la mayoría de compras exitosas siguen un camino similar.
Comience con la estructura del préstamo, no con la distribución del piso
Antes de enamorarse de una casa, confirme qué estructura está persiguiendo:
- Título I solo casa o casa + lote
- Título II hipoteca de terreno y casa
Esta decisión afecta qué casas y colocaciones son elegibles, y determina qué documentación necesitará.
Obtenga una preaprobación de prestamista específica para casas manufacturadas
No todo prestamista que «hace FHA» quiere casas manufacturadas. Pregunte directamente si lo hacen:
- Préstamos FHA Título I para casas manufacturadas
- Hipotecas FHA Título II para casas manufacturadas
También pregunte qué estándares de instalación, cimentación, y titulación requieren, porque los superpuestos de prestamista son comunes.
Haga coincidir la casa y el sitio con los requisitos de FHA
Aquí es donde la guía experimentada ahorra tiempo. Típicamente desea validar:
- Información de etiquetas HUD y placa de datos
- Plan de instalación (especialmente para Título II)
- Si el terreno o arrendamiento de comunidad satisfará el préstamo
Tasación, suscripción, y cierre
Las transacciones de casas manufacturadas pueden involucrar más «partes móviles» que casas construidas en el sitio, especialmente si la instalación e inspecciones están sucediendo alrededor del mismo tiempo que el proceso del préstamo.
Para reducir sorpresas, reúna documentación temprano:
- Documentos de ingresos (talones de pago, W-2s, declaraciones de impuestos si es necesario)
- Documentos de identificación y residencia
- Estados de cuenta bancarios para enganche y gastos de cierre
- Documentación de casa (números de serie/etiqueta, especificaciones, documentos del vendedor)
Obstáculos comunes de tratos de casas manufacturadas FHA (y cómo evitarlos)
Estos problemas son evitables si los planifica temprano:
- La casa es anterior a 1976: Confirme la fecha de construcción y etiquetas HUD antes de negociar.
- La casa no puede ser clasificada correctamente para el tipo de préstamo: Alinee su plan (Título I vs Título II) con la realidad de titulación y cimentación.
- El arrendamiento de comunidad no cumple los requisitos del prestamista: Revise términos de arrendamiento con el prestamista antes de comprometerse.
- El trabajo del sitio y servicios fueron subestimados: Problemas de presupuesto y cronología pueden descarrilar la suscripción.
- El tasador no puede encontrar buenas ventas comparables: Esto no es poco común con ciertos modelos o áreas. Un prestamista experimentado en casas manufacturadas puede ayudar a establecer expectativas.
Cómo Homes2Go San Antonio puede ayudar
Los préstamos FHA para casas móviles en San Antonio son factibles, pero se basan en detalles. Una gran parte del éxito es elegir una casa y colocación que coincidan con el camino de financiamiento desde el primer día.
Homes2Go San Antonio puede apoyarle por:
- Mostrando una amplia selección de modelos de casas manufacturadas con planos de piso detallados
- Proporcionando guía de expertos en el proceso de compra y configuración
- Conectándole con prestamistas locales de confianza, incluyendo caminos FHA donde sea apropiado
- Ayudándole a explorar comunidades de casas u opciones de terreno y casa
Si desea explorar opciones amigas de FHA y comparar caminos de financiamiento para su presupuesto, comience con su página de opciones de financiamiento o explore sus recursos educativos para compradores como el guía del comprador de casas móviles para San Antonio.
 Casas Manufacturadas en Venta: Guía del Mercado de San Antonio
 Casas Manufacturadas con Paquetes de Terreno: Cómo Funcionan







