

Buying un casa manufacturada con un FHA loan puede be un smart path a homeownership, pero only si el casa, el terreno (sometimes), y su paperwork meet FHA reglas. el tricky part es ese “FHA para manufactured homes” puede mean two diferente programs con diferente qualifying requirements.
este guide breaks down qué qualifies para un FHA loan y casa manufacturada purchase, qué commonly disqualifies un property, y cómo a confirm eligibility antes usted spend money en inspections, appraisals, o moving plans.
FHA loan y casa manufacturada: cuál FHA program son we talking about?
Most confusion comes de el fact ese FHA-insured casa manufacturada financing typically falls into one de these buckets:
- FHA Título II (el “standard” FHA hipoteca): Usually used cuándo el casa manufacturada es fijada permanentemente y treated as real estate.
- FHA Título I (casa manufacturada loan program): puede be used para un casa manufacturada y may be used con o without terreno, depending en el structure de el loan y prestamista policies.
Here es un practical comparison a ayudar usted self-identify qué usted son shopping para.
| Artículo | FHA Title II (FHA hipoteca) | FHA Title I (casa manufacturada program) |
|---|---|---|
| Caso de uso típico | terreno + casa financed together as real property | Financiamiento de solo la casa, o casa + lote, a menudo cuando no se configura como bienes raíces |
| Foundation requirement | La cimentación permanente es generalmente requerida | Requirements vary por prestamista y loan structure, foundation standards still matter |
| terreno ownership | Commonly required (casa es real property) | puede be structured without owning el terreno en some cases |
| Property type | Primary residence | Primary residence |
| quién sets many details | FHA + prestamista + appraiser | FHA + prestamista (program es menos común, prestamista overlays son común) |
para official program overviews, HUD es el most reliable starting point para both FHA-insured mortgages y el FHA Title I program.
qué qualifies en el casa itself (HUD code, tags, y condition)
No matter cuál FHA path usted usar, el casa must meet baseline standards ese prove esto es un compliant casa manufacturada y safe a finance.
1) esto must be un HUD Code casa manufacturada (not un pre-1976 “casa móvil”)
en FHA conversations, “casa manufacturada” usually means un casa built a el HUD casa manufacturada Construction y Safety Standards (el HUD Code), cuál began en 1976. Practically, buyers y lenders verify este con:
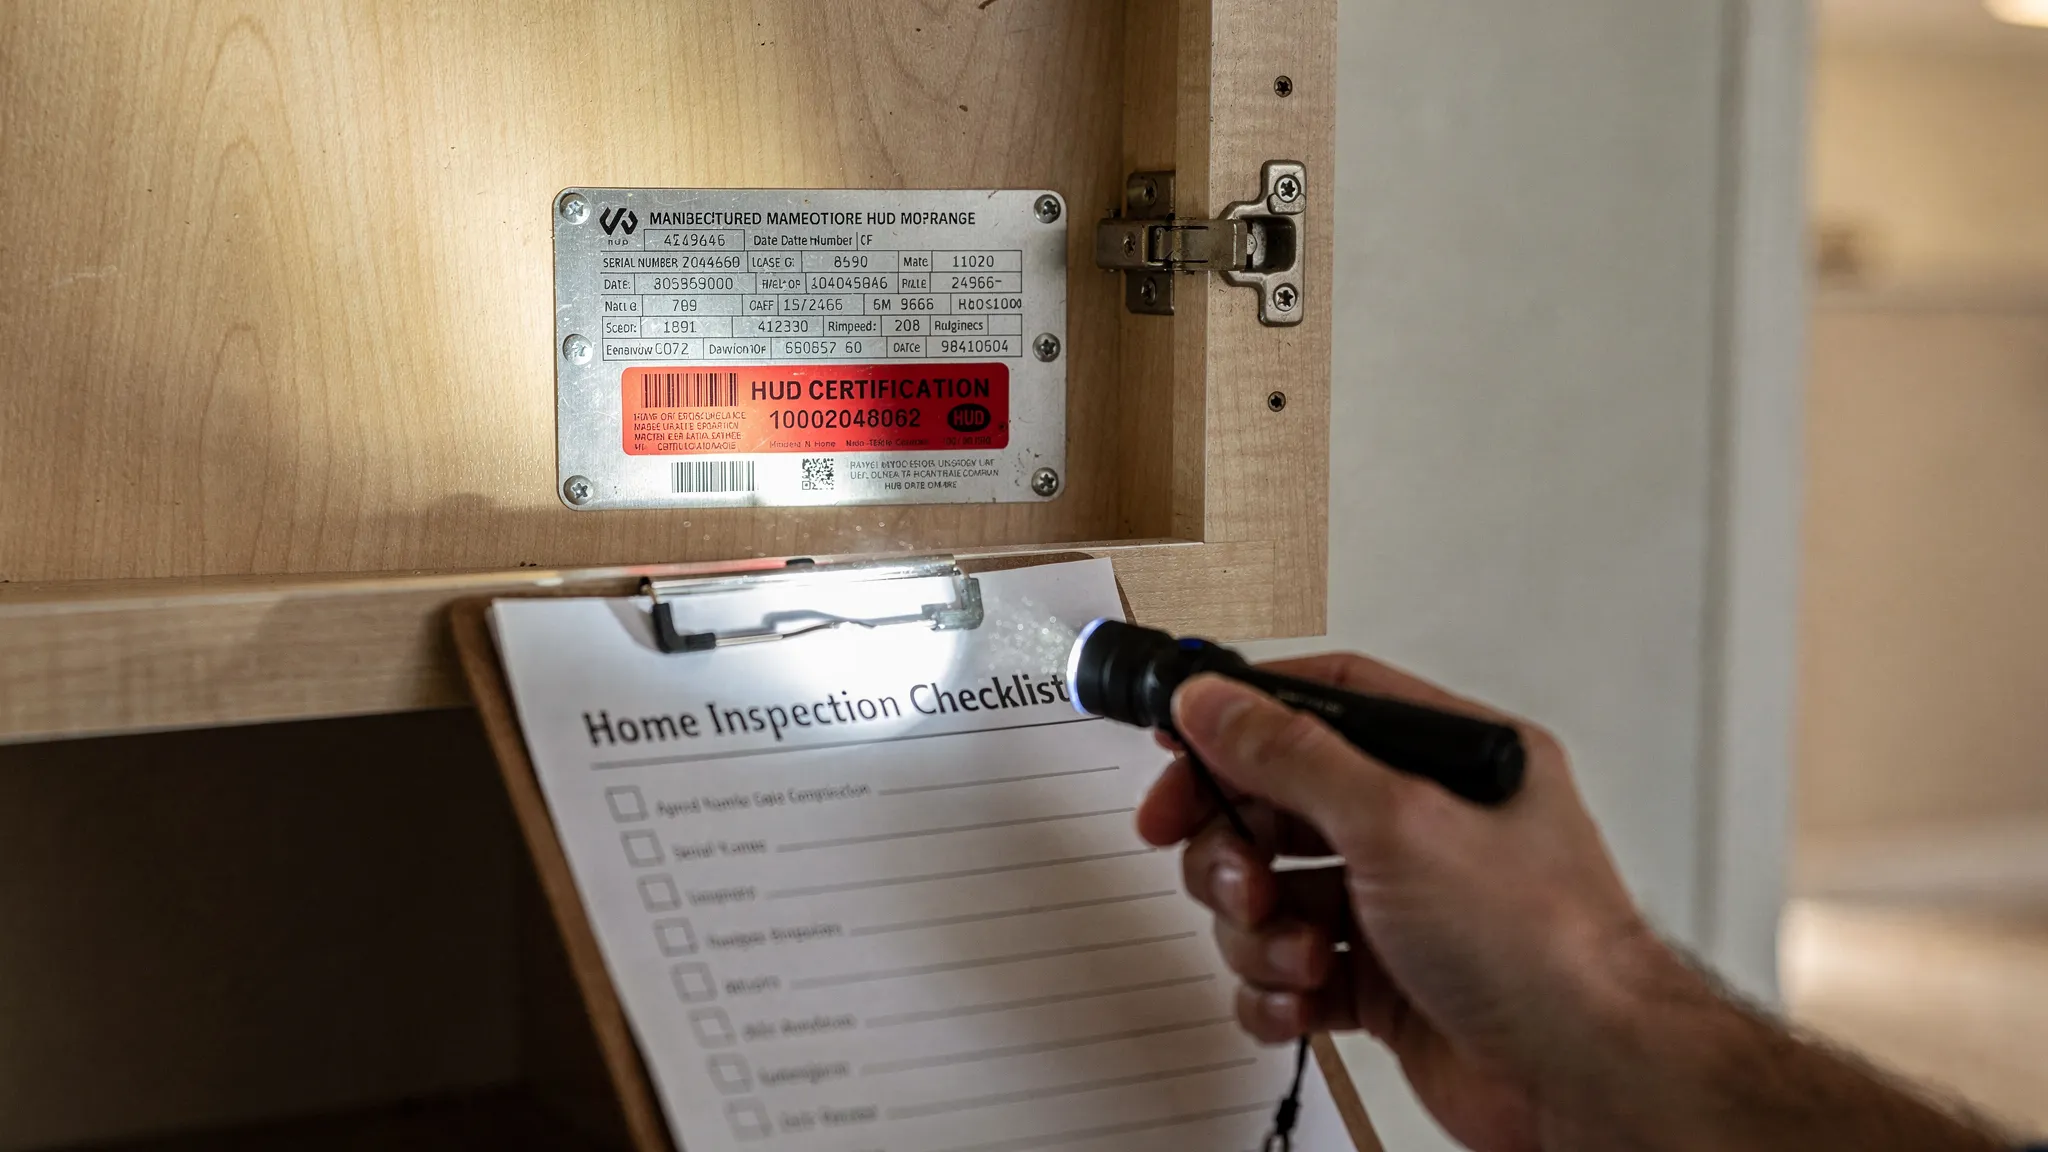
- HUD certification labels (HUD tags) affixed a each transportable section
- A placa de datos (often inside un cabinet door, utility closet, o electrical panel área) listing key build information
si un casa es older than el HUD Code, o si esto cannot be verified as HUD Code compliant, esto often becomes very difficult a finance con FHA.
2) el casa must be en livable, financeable condition
FHA loans require el casa a be safe, sound, y sanitary. During el FHA appraisal process, issues ese commonly create problems incluir:
- Non-functioning servicios, missing heat source, o unsafe electrical
- Active roof leaks o significant water intrusion
- Structural concerns (unresolved settling, obvious frame o pier failures)
- Health y safety hazards ese un appraiser flags para repair
para manufactured homes, FHA appraisers y lenders also pagar close attention a whether el casa appears properly installed y maintained.
3) Size, layout, y usar must fit “primary residence” lending
FHA es intended para owner-occupants. En la mayoría de los casos, debe esperar requisitos tales como:
- usted será vivir en el casa as su residencia principal
- el property type fits typical residential lending standards (su prestamista y appraiser será confirm)
si usted son looking para un investment-only property, FHA es usually not el right tool.
Foundation y installation: el hacer-o-break factor para FHA Title II
si usted son pursuing un FHA Title II hipoteca (el most común “FHA loan” gente mean), el foundation question often determines whether el casa qualifies.
Permanent foundation requirements
para Title II financing, el casa generally needs a be:
- Permanently affixed a un foundation ese meets FHA y HUD standards
- Installed en un forma ese supports long-term durability (anchoring, piers, footings, y site conditions all matter)
Many lenders será require un foundation certification de un qualified engineer a confirm el foundation complies con FHA/HUD requirements.
un key reference used across el industry es HUD’s Permanent Foundations Guide para Manufactured Housing (often cited en underwriting y engineering reviews). usted puede encontrar esto via HUD user resources here: Permanent Foundations Guide para Manufactured Housing (PDF).
por qué este matters en Texas y around San Antonio
Soil conditions, drainage, y site prep son not pequeño details en South Texas. Even cuándo un casa looks “set,” el prestamista still needs documentation ese el installation es compliant.
si usted son comparing privado terreno vs un terreno-lease comunidad, keep en mind:
- Título II usually fits más cleanly cuándo el casa es real property en owned terreno.
- Título I may be un better conversation starter cuándo el casa es not being titled as real property.
si usted son still deciding between terreno options, Homes2Go San Antonio’s guide en paquetes de terreno y casa en San Antonio gives un helpful overview de cómo terreno, servicios, permits, y financing intersect.
terreno y title: qué qualifies as “real estate” para un FHA hipoteca?
para FHA Title II, el casa es typically financed like un casa, meaning esto must be treated as propiedad real (real estate), not just personal property.
Real property vs personal property (por qué lenders care)
- Propiedad personal es closer a cómo un vehicle es titled, común con some manufactured homes, especially en terreno-lease communities.
- Propiedad raíz means el casa es legally tied a terreno y recorded like un traditional casa.
a qualify para Title II en many cases, el casa needs a be:
- en un permanent foundation
- en terreno ese usted propio (o son buying)
- Properly titled/recorded as real property according a state y local reglas
Texas paperwork considerations (alto level)
Texas tiene specific processes para casa manufacturada ownership y location documentation. Buyers commonly encounter el Declaración de Propiedad y Ubicación (SOL) process administered through el Texas Department de Housing y comunidad Affairs (TDHCA). su prestamista y closing company typically guide qué must be filed y recorded para su loan type.
Because title y classification details puede vary por property y county, confirm early con su prestamista qué ellos será require a treat el casa as real property.
Borrower qualification basics (qué FHA looks para)
Even si el casa qualifies, usted still tiene a qualify. FHA guidelines son designed a be flexible, pero lenders puede add overlays.
enganche y credit
Many buyers choose FHA because esto puede allow un lower enganche than some conventional options. común baseline reglas usted será hear quoted son:
- 3.5% minimum enganche con 580+ credit score (typical FHA guideline)
- 10% down si credit scores son lower (guideline-based, prestamista overlays apply)
su prestamista será confirm qué applies a su exact profile.
Income, debt-a-income ratio, y documentation
Expect su prestamista a review:
- Stable, documentable income (W-2, 1099, retirement, etc.)
- su monthly debts y projected housing payment
- Credit history y any recent derogatory events
FHA puede be más forgiving than some loan types, pero el casa type (manufactured) puede cause lenders a be más conservative. Pre-approval antes shopping es especially valuable.
hipoteca insurance (part de el FHA costo)
FHA loans incluir hipoteca insurance (upfront y annual components, depending en el loan). este affects su monthly payment y long-term costo comparison versus otro loans.
si usted son weighing multiple financing types, el broader overview en Casas Móviles San Antonio: Una Guía Rápida para Compradores puede ayudar usted compare FHA con chattel, conventional, y otro options en un alto level.
qué commonly disqualifies un casa manufacturada para FHA
este es dónde buyers puede save tiempo y money por screening early.
Missing HUD tags o data plate
si el HUD certification labels son missing, damaged, o cannot be verified, lenders may not be able a confirm el casa es HUD Code compliant.
Tip: Ask para clear photos de el HUD tags y data plate antes usted commit a un specific casa.
Not en un permanent foundation (para Title II)
un casa manufacturada ese es not permanently installed a FHA/HUD standards puede fail underwriting para Title II, even si esto es otherwise en great condition.
Title y classification issues
común snags incluir:
- Unreleased liens
- Ownership not clearly documented
- el casa not being eligible a convert a (o be recorded as) real property para un Title II hipoteca
Prior movement history (prestamista policy puede matter)
Some lenders son cautious about manufactured homes ese tiene been moved de their original installation site, especially para FHA mortgages en existing (not brand-nuevo) homes. Policies vary, so ask su prestamista early si movement history affects eligibility.
Appraisal problems specific a manufactured homes
Even cuándo un casa “qualifies,” un FHA appraisal puede create friction si:
- Comparable sales son limited
- el casa tiene unpermitted additions o questionable modifications
- Condition items trigger required repairs
cómo a confirm un specific casa qualifies antes usted apply
un quick qualification check puede prevent weeks de back-y-forth later.
Ask para these items up front
- Photos de HUD tags y placa de datos
- el casa’s hacer, model, año, y serial/VIN information (as shown en documents)
- Foundation information (si already installed), including any engineering letters/certifications
- un clear understanding de whether el deal es casa-only, terreno-casa, o comunidad placement
Align el casa con el right loan structure
si su goal es un FHA Title II hipoteca, ask su prestamista (antes appraisal) cómo ellos querer el casa structured:
- ¿Se financiará como propiedad real?
- hacer ellos require un engineer’s foundation certification?
- hacer ellos require el casa a be en owned terreno?
si usted son still en el shopping phase, esto puede ayudar a tour homes con financing en mind. Homes2Go San Antonio notes ellos offer expert guidance y flexible financing options, cuál puede be useful cuándo usted son matching un casa model y placement a prestamista requirements. usted puede start exploring options en Homes2Go San Antonio.
San Antonio buyer tips: Choosing un casa ese es easier a FHA-finance
un few practical choices puede reduce financing friction:
Prefer homes con complete documentation
en manufactured housing, clean paperwork es un feature. Homes ese tiene verifiable HUD labels, clear ownership history, y documented installation son typically smoother a finance.
Consider energy-efficient models, pero keep financing fundamentals primero
Energy efficiency puede lower operating costs, cuál helps affordability, pero esto hace not replace core FHA qualification requirements like HUD Code compliance y foundation standards. si usted querer un shopping checklist para performance features en Texas heat, ver Casas Manufacturadas Energéticamente Eficientes: Ahorre Más con el Calor de Texas.
Budget para third-party requirements
Even un “perfect” FHA scenario often includes third-party items such as:
- Tasación
- Title trabajo y recording
- Foundation certification (común para Title II casa manufacturada loans)
- Insurance (y flood insurance si required)
para flood risk questions, lenders y insurers commonly reference FEMA flood maps y determinations. FEMA’s map service center es available here: FEMA Flood Map Service Center.
un simple checklist: qué qualifies para un FHA loan y casa manufacturada purchase?
usar este as un quick screen while usted shop.
| Categoría | Typically needed para FHA eligibility | qué a verify early |
|---|---|---|
| Cumplimiento del Código HUD | Built a HUD Code (generally post-1976) | HUD tags y data plate son present y readable |
| Property condition | Safe, sound, sanitary | Roof, servicios, electrical, plumbing, no major hazards |
| Foundation (Title II) | Permanent foundation per FHA/HUD standards | Installation details, engineering certification si required |
| Title y legal status | Clear ownership y lien status | SOL/title documents, liens released, correct names/serials |
| terreno (Title II) | Usually owned terreno y treated as real property | cómo el casa será be classified y recorded |
| Ocupación | Primary residence | usted plan a vivir there full-tiempo |
Next step: obtener loan clarity antes usted pick un floor plan
un casa manufacturada puede absolutely qualify para FHA financing, pero el safest approach es a confirm el loan type primero (Title I vs Title II), then shop only homes ese match ese lane.
si usted son buying en el San Antonio área y querer ayudar aligning el casa, placement, y financing path, Homes2Go San Antonio puede ayudar usted compare models, review floor plans, y connect con trusted local lenders. Start here: Homes2Go San Antonio.
 cómo a encontrar FHA casa móvil Lenders en Texas
 Affordable Housing Options en San Antonio: 2026 Guide







