

Sí, puede obtener préstamos FHA para casas móviles de un solo ancho, pero la casa, la situación del terreno, la instalación y el prestamista tienen que coincidir. El financiamiento FHA es posible para muchas casas manufacturadas de un solo ancho, especialmente las casas nuevas colocadas en terreno propio con una base permanente. Puede ser más complicado cuando la casa es más antigua, está ubicada en una comunidad de lote en renta, o se trata como propiedad personal en lugar de bienes inmuebles.
La clave es entender que FHA no simplemente aprueba "cualquier casa móvil". FHA asegura los préstamos hechos por prestamistas aprobados, y esos prestamistas deben seguir las reglas de casas manufacturadas de FHA. Algunos prestamistas también añaden sus propios requisitos, a menudo llamados overlays, que pueden hacer el financiamiento de un solo ancho más estricto que las directrices básicas de FHA.
Para los compradores en San Antonio, esto importa porque muchas oportunidades asequibles de casas manufacturadas implican modelos de un solo ancho, comunidades de lotes en renta, parcelas rurales, o paquetes de terreno y casa fuera del centro de la ciudad. La ruta de financiamiento correcta depende de cuál de esas situaciones se ajusta a su compra.
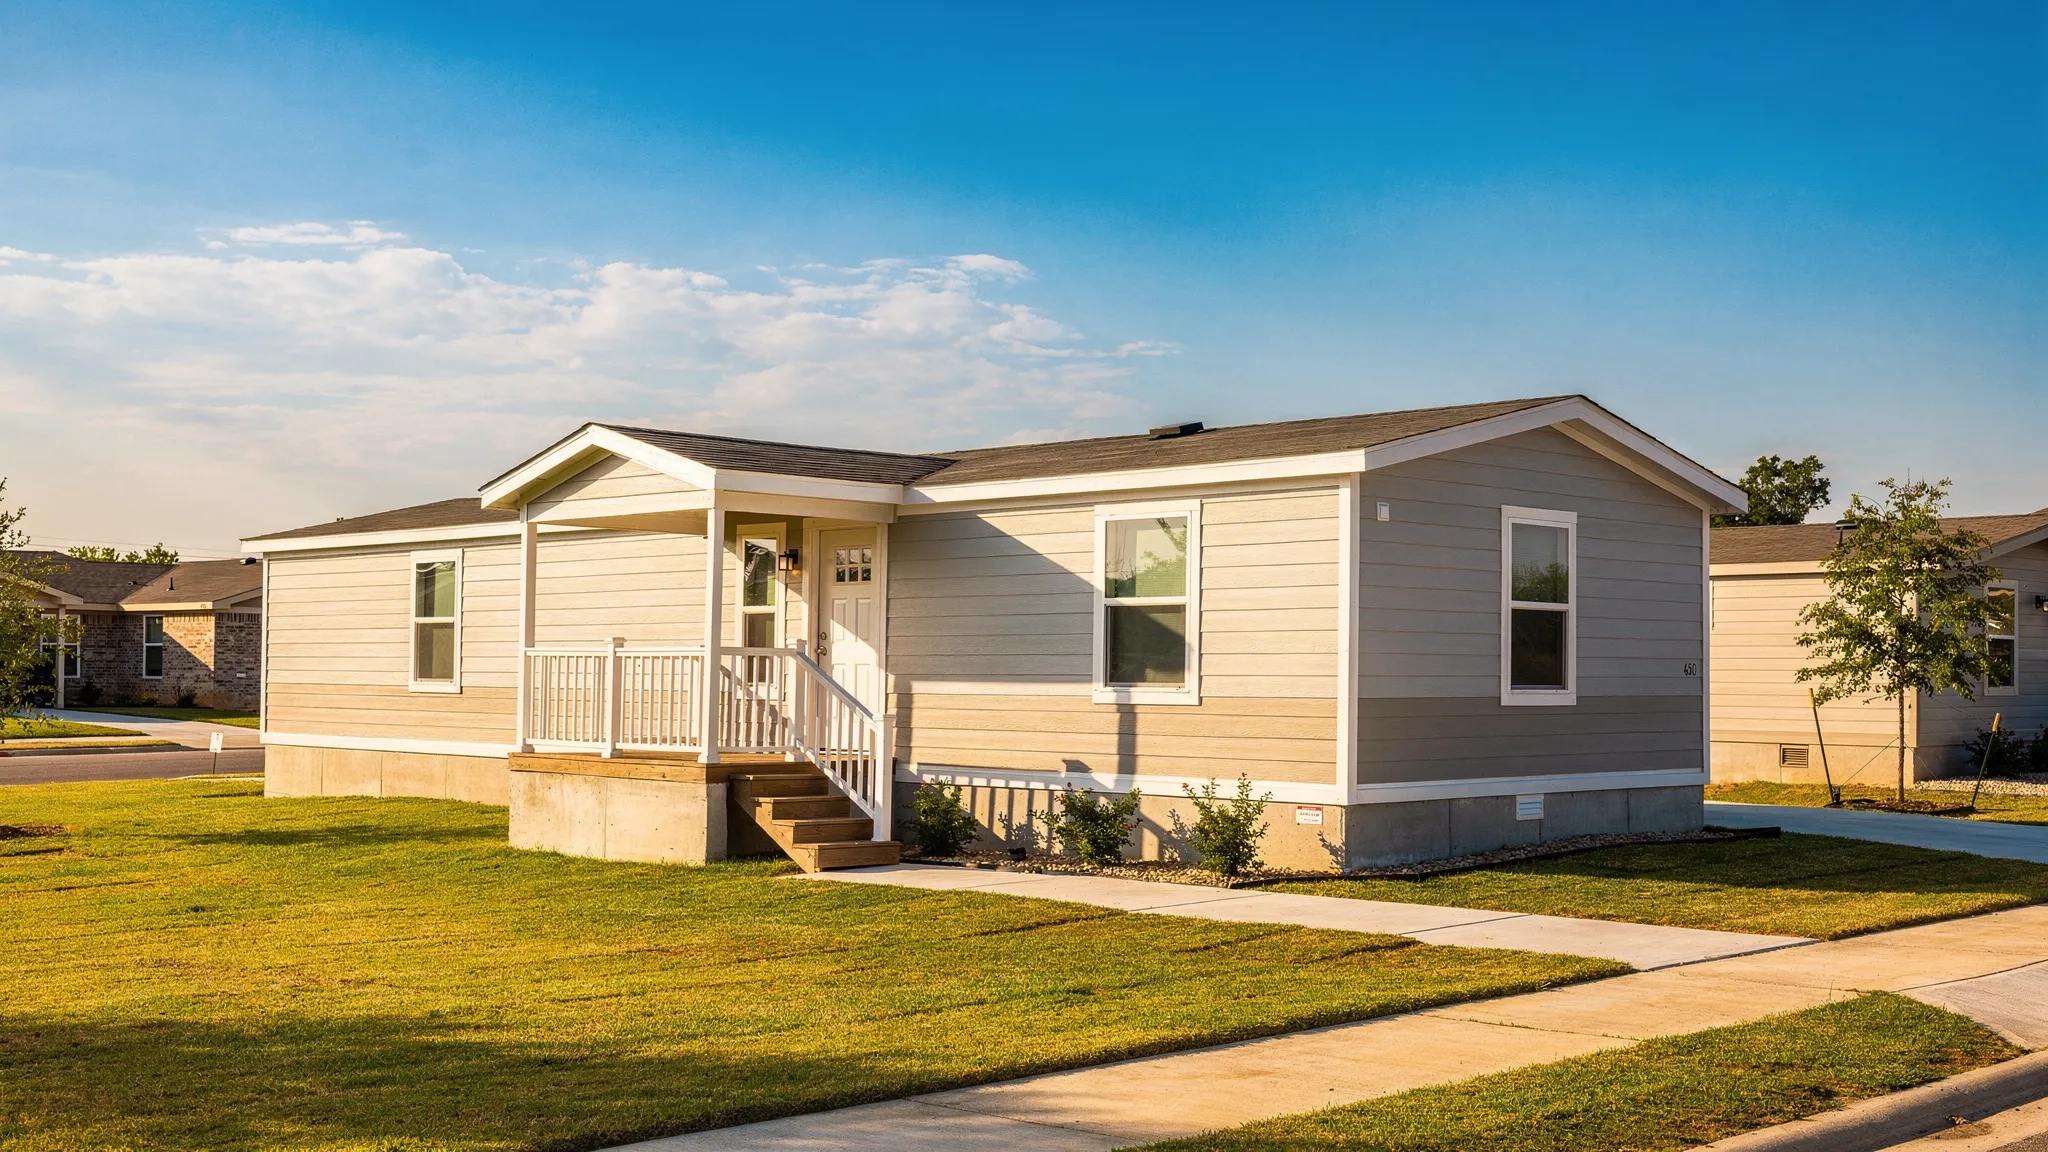
Respuesta corta: el financiamiento FHA es posible, pero no automático
Una casa móvil de un solo ancho puede calificar para financiamiento FHA si es realmente una casa manufacturada construida según el Código HUD federal, cumple con los estándares de propiedad de FHA y se usa como su residencia principal. En la conversación cotidiana, la gente a menudo dice "casa móvil", pero los prestamistas generalmente usan términos más precisos.
Una casa construida antes del 15 de junio de 1976 generalmente se considera una casa móvil según normas antiguas. Una casa construida en o después de esa fecha de acuerdo con los estándares de viviendas manufacturadas de HUD es una casa manufacturada. Esa distinción es importante porque el financiamiento FHA se diseña alrededor de casas manufacturadas de código HUD, no casas móviles antiguas pre-HUD.
Según la información de HUD sobre financiamiento de casas manufacturadas FHA, FHA puede asegurar préstamos para casas manufacturadas, lotes, o una combinación de ambos a través de prestamistas aprobados. FHA también tiene programas hipotecarios para casas manufacturadas que están permanentemente adjuntas a terreno y clasificadas como bienes inmuebles.
FHA Título I vs. FHA Título II para casas manufacturadas de un solo ancho
Cuando los compradores preguntan sobre préstamos FHA para casas móviles de un solo ancho, generalmente están hablando de una de dos rutas respaldadas por FHA: Título I o Título II. No son lo mismo.
| Opción FHA | Lo que puede financiar | Ajuste típico | Limitación importante |
|---|---|---|---|
| FHA Título I | Casa manufacturada, lote, o casa y lote | Compras de solo casa o ciertas situaciones de lotes en renta | Los límites de préstamo y la disponibilidad del prestamista pueden ser restrictivos |
| FHA Título II | Casa manufacturada y terreno como bienes inmuebles | Compras de terreno-casa, base permanente, propiedad ocupada por propietario | La casa generalmente debe estar permanentemente adjunta y clasificada como propiedad real |
FHA Título I puede ser útil cuando se está financiando la casa misma, incluyendo algunos casos donde la casa se coloca en un lote en renta. Sin embargo, Título I tiene límites de programa y no todos los prestamistas lo ofrecen. Para muchos compradores, especialmente si quieren comprar terreno con la casa, Título II puede ser la ruta hipotecaria FHA más familiar.
FHA Título II es más cerca de una hipoteca FHA tradicional. Generalmente funciona mejor cuando la casa manufacturada está permanentemente instalada en terreno que usted posee o está comprando, y la casa y el terreno se tratan juntos como bienes inmuebles. Por eso los paquetes de terreno y casa a veces pueden ser un mejor ajuste para FHA que comprar una casa en un parque donde alquila el lote.
Requisitos básicos de elegibilidad FHA para una casa de un solo ancho
Una casa de un solo ancho no se descalifica solo porque sea de una sola sección. Las preguntas más grandes son si cumple con los requisitos de propiedad de FHA y si el prestamista está dispuesto a financiar ese tipo de casa manufacturada.
Estos son los factores principales que los prestamistas revisarán.
| Requisito | Qué significa para el comprador |
|---|---|
| Construcción con código HUD | La casa debe haber sido construida en o después del 15 de junio de 1976 y tener etiquetas de certificación HUD o documentación aceptable. |
| Tamaño mínimo | Las casas manufacturadas FHA generalmente deben tener al menos 400 pies cuadrados de área de piso. |
| Primary residence | El financiamiento FHA es para casas ocupadas por propietarios, no casas vacacionales o alquileres de inversión. |
| Cimentación permanente | Para financiamiento hipotecario FHA de bienes raíces, la casa debe estar correctamente instalada en una base permanente aceptable. |
| Clasificación de propiedad real | La casa y el terreno pueden necesitar ser titulados e impuestos como bienes inmuebles, no solo como propiedad personal. |
| Acceso seguro y servicios | La propiedad necesita acceso aceptable, agua, alcantarilla o fosa séptica, electricidad, e instalación conforme al código. |
| Tasación FHA | Un tasador aprobado por FHA debe confirmar el valor e identificar problemas de propiedad que necesiten corrección. |
El requisito de base permanente es una de las diferencias más grandes entre el financiamiento hipotecario FHA y otras opciones de préstamos para casas manufacturadas. La Guía de Bases Permanentes de HUD para Viviendas Manufacturadas a menudo se cita cuando los prestamistas requieren certificación de base de ingeniero.
Por qué las casas de un solo ancho pueden ser más difíciles de financiar que los dobles anchos
Las reglas de FHA pueden permitir casas manufacturadas de un solo ancho elegibles, pero algunos prestamistas son más cautelosos con ellas. Esto no siempre es por FHA en sí. Puede ser por directrices de inversionistas, preocupaciones de reventa, problemas de valuación, límites de cantidad de préstamo, o políticas internas del prestamista.
Las casas de un solo ancho también pueden enfrentar obstáculos prácticos. Las unidades más antiguas pueden estar faltándoles etiquetas HUD o tener documentación incompleta. Las casas que han sido movidas de un sitio a otro pueden plantear preocupaciones para el prestamista. Las casas en comunidades de lotes en renta pueden no calificar para una hipoteca estándar de bienes raíces de FHA porque el prestatario no es dueño del terreno.
Esto no significa que la respuesta sea no. Significa que debe hacer preguntas muy específicas a los prestamistas temprano, antes de que gaste dinero en inspecciones, diligencia debida de terreno, o solicitudes de comunidad.
Comprar en un parque de casas móviles vs. comprar terreno
Su elección de sitio puede determinar si FHA es realista.
Si compra una casa de un solo ancho en una comunidad de casas manufacturadas y alquila el lote, la casa puede tratarse como propiedad personal. En ese caso, una hipoteca FHA Título II estándar generalmente no es el ajuste correcto porque no hay terreno siendo hipotecado con la casa. FHA Título I puede ser posible en algunos escenarios de lotes en renta, pero la disponibilidad del prestamista y los límites del programa pueden hacerlo menos común.
Si compra una casa manufacturada de un solo ancho con terreno, o coloca una casa nueva en terreno que ya es suyo, FHA puede ser más práctico. La casa potencialmente puede ser instalada en una base permanente, convertida o titulada como propiedad real, y tasada como un paquete de casa-y-terreno.
En el área de San Antonio, esta distinción surge a menudo. Un comprador mirando una comunidad cerca de comodidades de la ciudad puede necesitar una ruta de financiamiento, mientras que un comprador comprando terreno en el Condado de Bexar o áreas circundantes puede necesitar otra. Las reglas de zonificación locales, restricciones de escritura, estado de zona de inundación, acceso a servicios, y requisitos de fosa séptica pueden afectar si el proyecto es financiable.
Puntaje de crédito, enganche, y requisitos del prestatario
Los préstamos FHA son populares porque pueden ser más flexibles que algunos programas hipotecarios convencionales. Muchos préstamos de compra FHA permiten enganches tan bajos como 3.5% para prestatarios que cumplen requisitos de crédito. Los prestatarios con puntajes de crédito más bajos pueden necesitar un enganche más grande, y los prestamistas pueden establecer mínimos más estrictos que la línea base de FHA.
También debe esperar que el prestamista revise:
- Estabilidad de ingresos e historial de empleo
- Relación deuda-ingreso
- Historial de crédito y pagos atrasados recientes
- Fondos disponibles para enganche y gastos de cierre
- Si la casa será su residencia principal
- La tasación de la propiedad y los requisitos de condición de FHA
El seguro hipotecario FHA es otro costo a entender. Los préstamos FHA generalmente incluyen primas de seguro hipotecario, que pueden afectar su pago mensual y costo total de préstamo. Su prestamista debe proporcionar una Estimación de Préstamo que desglose la tasa de interés, pago estimado, gastos de cierre, impuestos, seguros, y seguro hipotecario.
¿Qué documentos ayudan con la aprobación de FHA?
El financiamiento de casas manufacturadas generalmente requiere más documentación que una compra estándar de casa construida en sitio. Tener documentación lista puede prevenir demoras.
| Documento o artículo | Por qué importa |
|---|---|
| Etiquetas de certificación HUD o información de placa de datos | Ayuda a probar que la casa fue construida según estándares de viviendas manufacturadas HUD. |
| Plano detallado y especificaciones | Ayuda al prestamista y tasador a entender tamaño, distribución, y características. |
| Acuerdo de compra | Muestra el precio, artículos incluidos, y términos del vendedor. |
| Contrato de terreno o información de escritura | Necesario si la casa y el terreno están siendo financiados juntos. |
| Detalles de base | Apoya revisión de FHA y puede ser necesario para una certificación de base de ingeniero. |
| Permisos de instalación e inspecciones | Ayuda a confirmar que la casa está colocada legalmente y de forma segura. |
| Arrendamiento comunitario, si aplica | Importante para preguntas de financiamiento de lotes en renta. |
Si está comprando una casa manufacturada nueva, el minorista o profesional de vivienda debe poder ayudarle a reunir especificaciones de modelo, planos, e información de instalación. Si está comprando una casa usada más antigua, la documentación puede ser más difícil de obtener, así que es prudente confirmar elegibilidad de préstamo antes de hacer un compromiso firme.
Consideraciones de tasación e inspección de FHA
Una tasación de FHA no es lo mismo que una inspección completa de casa, pero sí incluye una revisión de estándares mínimos de propiedad de FHA. Para casas manufacturadas, el tasador y prestamista pueden prestar mucha atención a instalación, base, acceso, seguridad, servicios, condición del techo, adiciones, y si la casa parece cumplir con requisitos de HUD y FHA.
Los artículos comunes que pueden causar demoras incluyen etiquetas HUD faltantes, adiciones sin permiso, plafones dañados, goteras de techo, escalones inseguros, conexiones de servicios incompletas, o preocupaciones de base. Si las reparaciones son requeridas, pueden necesitar ser completadas antes del cierre.
Para una casa de un solo ancho, la tasación también necesita apoyar el precio de compra. En áreas donde hay menos ventas de casas manufacturadas comparables, las tasaciones pueden tomar tiempo extra. Esta es otra razón para trabajar con profesionales que entienden el mercado de viviendas manufacturadas local.
Razones comunes por las que el financiamiento FHA no se materializa
El financiamiento FHA puede ser una opción fuerte, pero no toda compra de un solo ancho calificará. Los problemas a menudo vienen de elegibilidad de propiedad en lugar del crédito del comprador solo.
Las razones comunes incluyen:
- La casa fue construida antes del 15 de junio de 1976
- La casa no tiene documentación código-HUD aceptable
- La casa no está en una base permanente cuando se requiere
- El comprador está alquilando el lote y el tipo de préstamo no apoya esa estructura
- La propiedad no puede ser clasificada como bienes inmuebles
- La tasación identifica problemas de seguridad o condición mayores
- El prestamista no ofrece financiamiento FHA para casas manufacturadas de un solo ancho
- Las reglas locales, restricciones de escritura, o limitaciones de servicios previenen colocación legal
La mejor manera de evitar estos problemas es confirmar el tipo de préstamo, configuración de sitio, y requisitos del prestamista antes de elegir una casa.
FHA vs. otras opciones de financiamiento
FHA no es la única forma de comprar una casa manufacturada de un solo ancho. Dependiendo de sus objetivos, otro tipo de préstamo puede ser más práctico.
| Opción de financiamiento | Mejor para | Qué observar |
|---|---|---|
| FHA | Propietarios-ocupantes comprando una casa manufacturada elegible, especialmente con terreno | Estándares de propiedad, seguro hipotecario, overlays de prestamista |
| Préstamo chattel | Compras de solo casa, incluyendo muchas colocaciones de comunidad | A menudo tasas y términos diferentes que hipotecas de bienes raíces |
| Préstamo convencional de casa manufacturada | Compradores con crédito más fuerte y configuración de propiedad real elegible | Puede tener reglas más estrictas de propiedad y enganche |
| Préstamo de la VA | Veteranos elegibles, miembros de servicio, y cónyuges sobrevivientes | Deben cumplir con directrices de casas manufacturadas VA y del prestamista |
| Préstamo de la USDA | Propiedades rurales elegibles y prestatarios calificados | Se aplican límites de ubicación e ingresos |
Si su objetivo es el costo inicial más bajo posible, FHA puede valer la pena explorar. Si su objetivo es una casa en una comunidad de arrendamiento de terreno, el financiamiento chattel u otro préstamo de solo casa puede ser más fácil de usar. Si califica para VA o USDA y la propiedad cumple con reglas de programa, esos también pueden valer la pena comparar.
Cómo los compradores de San Antonio pueden mejorar sus posibilidades
Los archivos de casas manufacturadas FHA más fuertes usualmente tienen tres cosas: un prestatario calificado, una casa elegible, y una configuración de terreno o sitio limpia. Si una de esas piezas es débil, el préstamo puede ralentizarse o fallar.
Comience obteniendo pre-calificación con un prestamista que específicamente entienda viviendas manufacturadas. Pregunte si financian casas de un solo ancho, si ofrecen FHA Título I o Título II, qué documentación de base requieren, y si tienen reglas mínimas de edad de casa o tamaño más allá de los estándares de FHA.
Luego, elija la casa y el sitio juntos. Un modelo hermoso de un solo ancho puede no ayudar si el terreno tiene restricciones contra casas manufacturadas, carece de servicios, se sienta en una zona de inundación sin un plan viable, o no puede soportar la base requerida e instalación.
Finalmente, mantenga su presupuesto realista. El pago mensual es solo una parte de la asequibilidad. También puede necesitar planear para entrega, configuración, plafones, escalones, conexiones de servicios, permisos, impuestos, seguros, y posible trabajo de sitio. Para compradores comparando diferentes modelos, los diseños eficientes energéticamente y los diseños modernos pueden ayudar a equilibrar comodidad y costos de operación a largo plazo.
Una ruta paso a paso práctica
Aquí hay una forma simple de abordar el financiamiento FHA para una casa manufacturada de un solo ancho en el área de San Antonio.
- Confirme que la casa es vivienda manufacturada de código HUD, no una casa móvil anterior a 1976.
- Decida si quiere un lote comunitario, terreno privado, o un paquete de terreno y casa.
- Hable con prestamistas que específicamente manejen préstamos de casas manufacturadas FHA.
- Pregunte si el préstamo sería FHA Título I, FHA Título II, u otro producto.
- Verifique zonificación, restricciones de escritura, servicios, estado de zona de inundación, e requisitos de instalación para el sitio.
- Revise planos, especificaciones de casa, y características eficientes energéticamente antes de elegir un modelo.
- Reúna documentos para el prestamista, incluyendo especificaciones de casa, acuerdo de compra, detalles de terreno, e información de base.
- Presupueste para el proyecto completo, no solo el precio de la casa.
- Complete tasación, suscripción, instalación, inspecciones, y pasos de cierre como se requiere.
Homes2Go San Antonio ayuda a los compradores comparar modelos de casas manufacturadas, revisar planos, explorar opciones de financiamiento flexibles, y conectarse con orientación durante todo el proceso de compra. Ese apoyo puede ser especialmente valioso para compradores por primera vez intentando entender si FHA es el mejor camino u otro tipo de préstamo se ajusta mejor.
Preguntas Frecuentes
¿Puede una casa manufacturada de un solo ancho calificar para un préstamo FHA? Sí, una casa manufacturada de un solo ancho puede calificar si cumple con requisitos de FHA y del prestamista. La casa generalmente necesita ser una vivienda manufacturada código-HUD, cumplir con estándares de tamaño y condición, ser usada como residencia principal, y tener una configuración de sitio y base aceptable para el tipo de préstamo.
¿FHA financia casas móviles en parques? A veces, pero depende del tipo de préstamo y el arreglo de arrendamiento. Una hipoteca FHA estándar generalmente funciona mejor cuando la casa y el terreno están siendo financiados juntos como bienes inmuebles. Las casas en comunidades de lotes en renta pueden requerir FHA Título I u otro préstamo de no-FHA de solo casa, dependiendo de disponibilidad del prestamista.
¿Puedo usar FHA para comprar una casa móvil de un solo ancho usada? Puede ser posible si la casa cumple con estándares código-HUD y de FHA, tiene documentación aceptable, y pasa revisión de propiedad. Las casas más antiguas, casas con etiquetas HUD faltantes, adiciones sin permiso, o problemas de reubicación previos pueden ser más difíciles de financiar.
¿Los préstamos FHA requieren una base permanente para casas manufacturadas? Para financiamiento hipotecario de bienes raíces de FHA, la casa manufacturada típicamente debe estar permanentemente adjunta a una base aceptable. Los prestamistas frecuentemente requieren una certificación de base de ingeniero.
¿Es FHA el mejor préstamo para una casa de un solo ancho? No siempre. FHA puede ser un buen ajuste para propietarios-ocupantes elegibles, especialmente cuando se compra terreno con la casa. Para colocaciones comunitarias o compras de solo casa, los préstamos chattel u otras opciones de financiamiento de casas manufacturadas pueden ser más prácticos.
¿Cómo sé si una propiedad de San Antonio permite casas manufacturadas? Verifique zonificación, restricciones de escritura, reglas de subdivisión, acceso a servicios, estado de zona de inundación, y requisitos de permisos locales antes de comprar terreno. Un profesional de casas manufacturadas puede ayudarle a identificar preguntas a hacer antes de que se comprometa.
¿Listo para explorar casas manufacturadas amigables con FHA en San Antonio?
Si está preguntando si puede obtener préstamos FHA para casas móviles de un solo ancho, el siguiente paso es emparejar la casa correcta, sitio, y opción de financiamiento. Homes2Go San Antonio puede ayudarle a comparar modelos de casas manufacturadas disponibles, revisar planos detallados, y explorar rutas de financiamiento con orientación experimentada.
Visite el página de financiamiento de Homes2Go San Antonio para aprender más sobre opciones de préstamos disponibles, o conectarse con el equipo de Homes2Go para discutir su presupuesto, ubicación preferida, y objetivos de propiedad de vivienda.
 Préstamos Chattel para Casas Manufacturadas Explicados Simplemente
 Préstamo FHA para Casa Prefabricada: Qué Califica en 2026







