

Si está buscando un préstamo FHA para casa prefabricada compras en 2026, lo primero que debe saber es esto: FHA no aprueba cada casa construida en fábrica de la misma manera. El tipo de construcción de la casa, base, estado del terreno, registros de título, e uso previsto importan.
Para compradores de San Antonio, el financiamiento FHA puede ser una ruta fuerte hacia la propiedad asequible de vivienda porque puede permitir un enganche más bajo que muchos préstamos convencionales. Pero las reglas pueden sentirse confusas, especialmente cuando términos como prefabricada, manufacturada, modular, y casa móvil se usan intercambiablemente.
Esta guía desglosa qué califica en 2026, qué generalmente no, y cómo prepararse antes de elegir un modelo de casa, comunidad, o paquete de terreno-casa.
¿Qué significa FHA por "casa prefabricada"?
"Prefabricada" es un término amplio del consumidor. Simplemente significa que algo o toda la casa es construida fuera del sitio en una fábrica, luego transportada o montada en la ubicación. La elegibilidad de FHA depende del tipo específico de casa prefabricada.
| Tipo de casa | Cómo está construida | Cómo FHA típicamente la ve |
|---|---|---|
| Casa manufacturada | Construida según el Código HUD federal en un chasis permanente | Elegible si cumple con reglas de casas manufacturadas FHA |
| Casa modular | Construida en secciones de fábrica según códigos de construcción estatales o locales | A menudo tratada más como una casa construida en sitio si está permanentemente instalada |
| Casa panelizada o kit | Las partes están hechas en fábrica, luego montadas en sitio | Puede calificar si se completa según código de construcción aplicable y estándares de propiedad |
| Casa móvil anterior a 1976 | Construida antes de que los estándares del Código HUD federal comenzaran | Generalmente no elegible para financiamiento de casas manufacturadas FHA |
La distinción más importante es entre casas manufacturadas and casas modularesy casas manufacturadas. Las casas manufacturadas deben cumplir con estándares de viviendas manufacturadas federales administrados por HUD. Las casas modulares se construyen según códigos de construcción residencial estatales o locales, como el mismo marco de código usado para casas construidas en sitio en el área.
Para compradores en y alrededor de San Antonio, muchas "casas móviles" vendidas hoy son legalmente casas manufacturadas. Esa distinción es importante porque FHA generalmente usa las reglas de casas manufacturadas para casas de código HUD construidas después del 15 de junio de 1976.
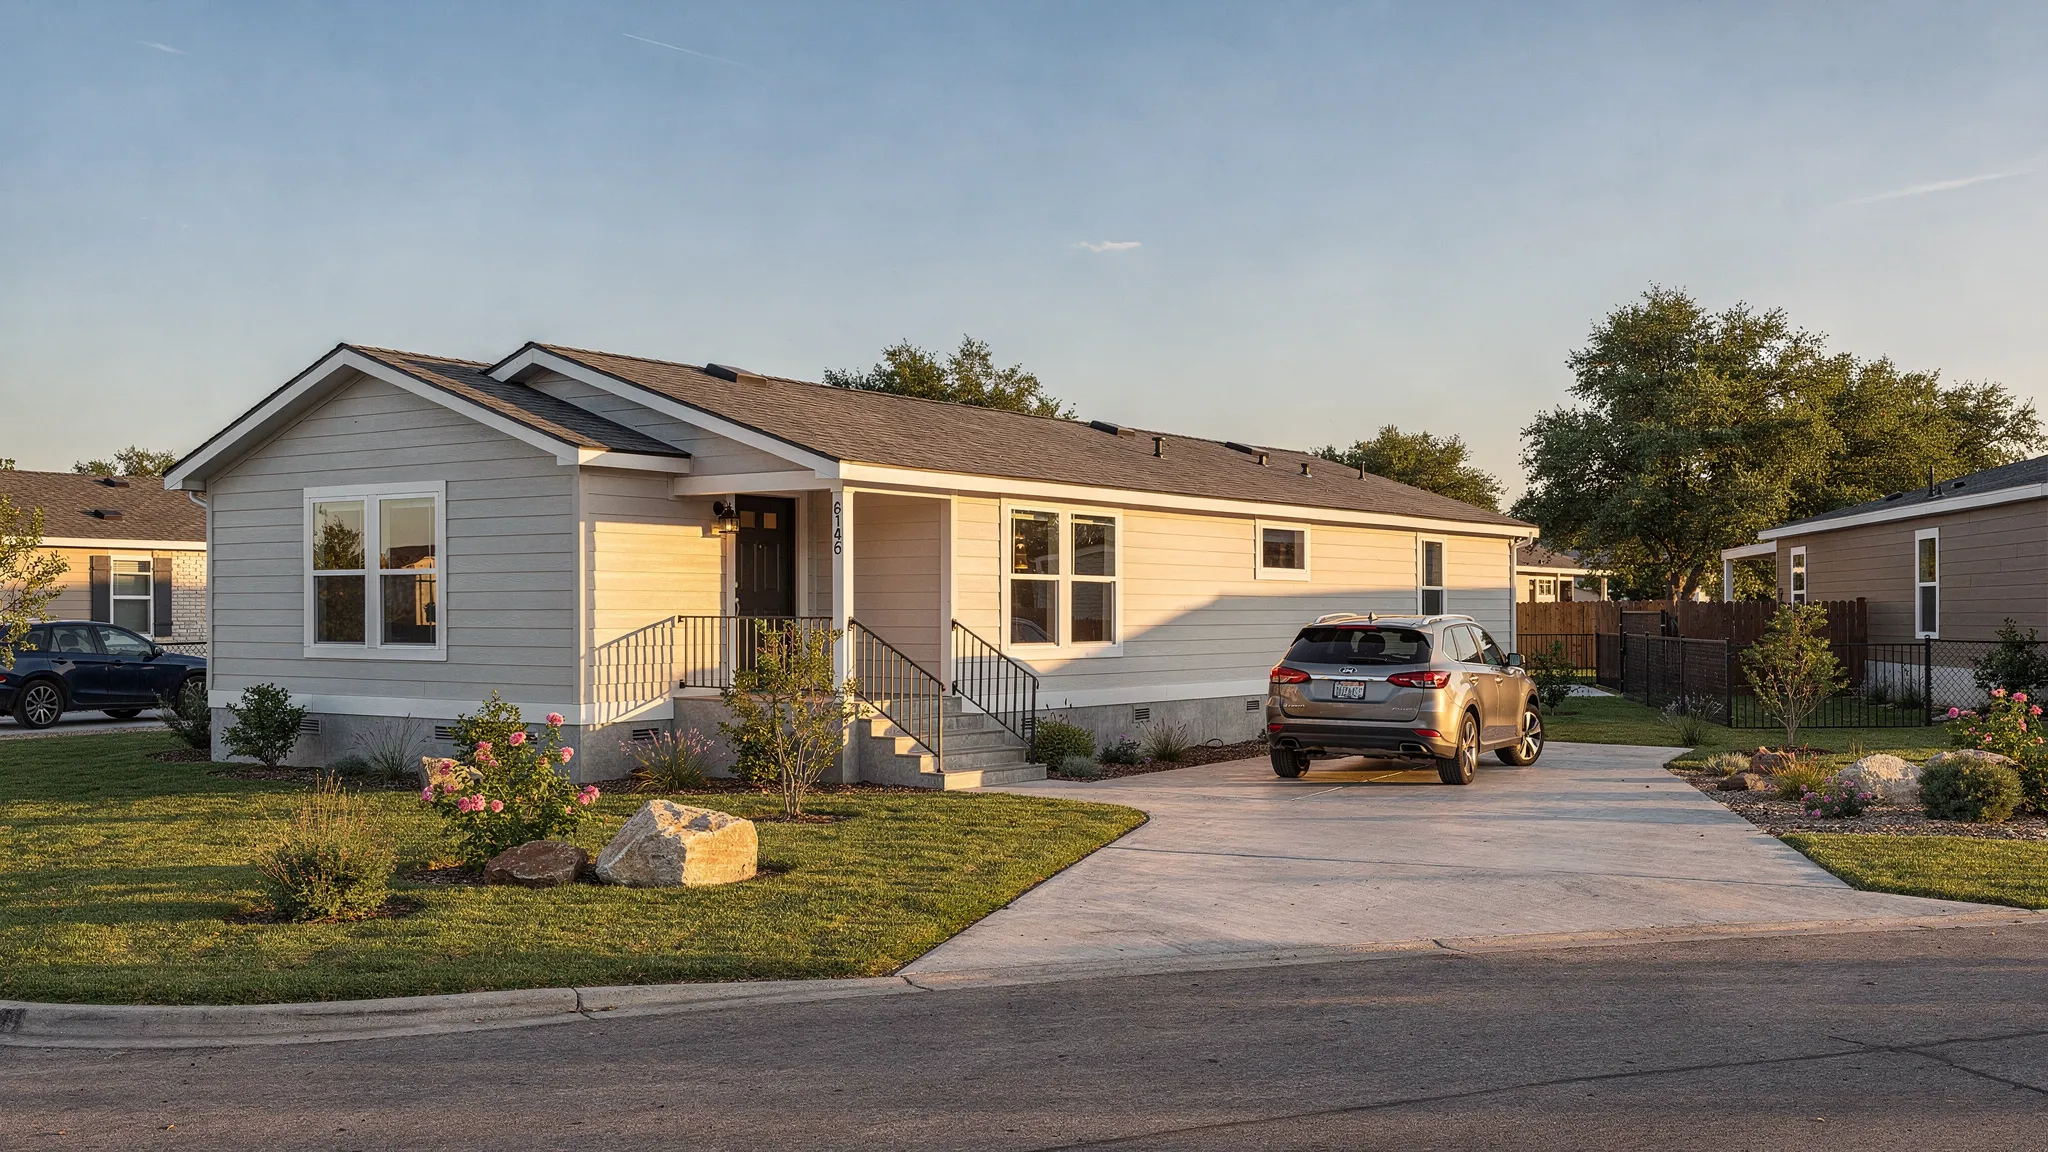
Las dos rutas principales de FHA para casas prefabricadas y manufacturadas
El financiamiento FHA para casas construidas en fábrica generalmente cae en dos categorías amplias: FHA Título II y FHA Título I. La ruta correcta depende si está financiando la casa como propiedad real, comprando terreno con la casa, o colocando la casa en una comunidad.
FHA Título II: Común para compras de terreno-casa
Una hipoteca FHA Título II es generalmente la opción que la gente piensa cuando habla de un préstamo hipotecario FHA. Para una casa manufacturada, Título II generalmente requiere que la casa y el terreno sean financiados juntos como bienes inmuebles.
Esta ruta se usa a menudo cuando es dueño del terreno, está comprando terreno con la casa, o está comprando una casa manufacturada existente ya permanentemente instalada en terreno. La casa debe cumplir con estándares de propiedad de FHA, estar permanentemente fijada a una base aprobada, y estar clasificada como propiedad real.
Para casas modulares, FHA Título II también se puede usar cuando la casa está permanentemente instalada, cumple con códigos de construcción aplicables, y satisface requisitos de tasación y propiedad de FHA.
FHA Título I: A menudo usado para financiamiento de solo casa manufacturada
Seguro de préstamo de casa manufacturada FHA Título I está diseñado específicamente para casas manufacturadas. Puede ser usado para una casa manufacturada, un lote, o una combinación de casa-y-lote, dependiendo de la transacción y el prestamista.
Esto puede ser relevante cuando un comprador quiere colocar una casa manufacturada en una comunidad de terreno en renta en lugar de comprar el terreno. Título I tiene sus propios límites de préstamo, reglas de término, y requisitos de propiedad, y no todos los prestamistas lo ofrecen.
La conclusión clave: si está comprando una casa manufacturada sin comprar el terreno, pregunte temprano si el prestamista ofrece FHA Título I u si otra opción de financiamiento de solo casa es un mejor ajuste.
¿Qué califica para un préstamo FHA para compras de casas prefabricadas en 2026?
Para calificar, la casa, propiedad, prestatario, y estructura de préstamo tienen que alinearse. Aquí están los requisitos principales que los compradores deben entender.
1. La casa debe ser un tipo elegible de vivienda construida en fábrica
Para una casa manufacturada, FHA generalmente requiere que la casa:
- Fue construida en o después del 15 de junio de 1976
- Fue construida según Estándares de Construcción y Seguridad de Casas Manufacturadas federal, comúnmente llamado el Código HUD
- Tiene etiquetas de certificación HUD, a menudo llamadas etiquetas HUD, o verificación aceptable
- Tiene una placa de datos del fabricante o documentación aceptable
- Contiene al menos 400 pies cuadrados de área de vivienda
- Está diseñada y usada como residencia principal unifamiliar
El programa de casas manufacturadas de HUD explica los estándares federales que aplican a casas manufacturadas en su resumen de casas manufacturadas.
Para una casa modular, las reglas son diferentes. Una casa modular no usa etiquetas HUD porque no está construida según el código de casas manufacturadas HUD. En su lugar, debe cumplir con el código de construcción estatal o local aplicable, estar adecuadamente permitida e inspeccionada, y satisfacer estándares de propiedad de FHA.
Por eso la etiqueta "prefabricada" no es suficiente para un prestamista. Su prestamista necesita saber exactamente qué tipo de casa está comprando.
2. La casa debe ser su residencia principal
Los préstamos FHA están destinados a propietarios-ocupantes. En la mayoría de los casos, la casa debe ser su residencia principal, no una casa vacacional, propiedad de alquiler, o propiedad de inversión.
Esto importa para casas manufacturadas en comunidades así como paquetes de terreno-casa. Si planea vivir en la casa a tiempo completo, está alineado con uno de los requisitos de elegibilidad central de FHA. Si planea alquilarla de inmediato, FHA generalmente no es la ruta de financiamiento correcta.
3. La base e instalación deben cumplir con estándares de FHA
Para financiamiento de casas manufacturadas FHA Título II, la base es uno de los puntos de calificación más grandes. La casa debe estar permanentemente fijada al sitio e instalada según estándares aplicables.
En la práctica, los prestamistas comúnmente requieren documentación mostrando que la base cumple con la Guía de Bases Permanentes de FHA para Viviendas Manufacturadas. Esto a menudo implica una certificación de base de ingeniero, especialmente para casas existentes.
Una instalación calificante puede incluir zapatas adecuadamente diseñadas, pilares, anclajes, amarres, conexiones de servicios, drenaje, y remoción de componentes de transporte como ruedas y ejes. El chasis permanente sigue siendo parte de una casa manufacturada, pero la casa debe ser instalada como una residencia permanente en lugar de un vehículo movible.
Los problemas de base son una razón común que las transacciones de casas manufacturadas FHA se ralenticen. Antes de hacer una oferta en una casa manufacturada existente, pregunte si una inspección de base conforme a FHA ya ha sido completada o será requerida.
4. La casa y el terreno pueden necesitar ser clasificados como propiedad real
Para FHA Título II, la casa y el terreno generalmente necesitan ser tratados como bienes inmuebles. En Texas, la propiedad de casas manufacturadas y la clasificación se manejan a través de la División de Casas Manufacturadas del Departamento de Vivienda y Asuntos Comunitarios de Texas.
Si la casa manufacturada está permanentemente adjunta a terreno propio del propietario de la casa, el dueño puede necesitar elegir estado de propiedad real a través de la documentación apropiada de casas manufacturadas de Texas. La División de Casas Manufacturadas TDHCA es el recurso estatal clave para registros de propiedad, declaraciones de propiedad, y requisitos relacionados de casas manufacturadas.
Esto es especialmente importante en compras de terreno-casa de San Antonio. Si está comprando la casa y terreno juntos, su prestamista, compañía de título, minorista, y equipo de cierre necesitan coordinar el título de la casa, escritura de terreno, y elección de propiedad real correctamente.
Para FHA Título I, la casa puede ser financiada diferentemente, incluyendo situaciones donde el terreno está en renta. Sin embargo, la casa todavía debe cumplir con requisitos de casas manufacturadas de FHA y estar colocada en un sitio aceptable.
5. La ubicación de la propiedad debe ser aceptable
FHA mira la propiedad, no solo la casa. El sitio debe ser adecuado para uso residencial y debe cumplir con estándares de salud, seguridad, acceso, y comerciabilidad.
Para compradores del área de San Antonio, eso significa verificar artículos como zonificación, restricciones de escritura, zonas de inundación, acceso de entrada, disponibilidad de servicios, requisitos de alcantarilla o fosa séptica, y reglas de comunidad. Si la casa será colocada en una comunidad de casas manufacturadas, el proceso de aprobación de comunidad es separado de la aprobación de préstamo de FHA.
Una casa puede ser hermosa y asequible, pero todavía encontrar problemas de financiamiento si el terreno no está listo, los servicios son inciertos, o las reglas de colocación locales no son claras.
Para compradores considerando una configuración de terreno-casa, vale la pena revisar una guía local como la guía de paquete de terreno y casa de Homes2Go San Antonio antes de comprometerse a una propiedad.
6. El prestatario debe cumplir con requisitos de préstamo FHA
La aprobación del préstamo FHA también depende del prestatario. En 2026, los factores estándar de prestatario de FHA incluyen historial de crédito, ingresos, relación deuda-a-ingresos, fondos de enganche, y capacidad de pago.
FHA es conocido por permitir un enganche de 3.5% para prestatarios con puntajes de crédito calificados de 580 o más. Los prestatarios con puntajes de 500 a 579 pueden necesitar 10% de enganche bajo reglas de FHA, aunque muchos prestamistas establecen requisitos de puntaje de crédito más altos. Estos requisitos específicos del prestamista a menudo se llaman overlays.
Otras consideraciones de prestatario incluyen:
- Ingresos verificables e historial de empleo
- Relación aceptable de deuda-a-ingresos basada en suscripción
- Fondos para enganche y gastos de cierre
- Primas de seguro hipotecario FHA
- Sin problemas de crédito o legales sin resolver que bloqueen aprobación
Porque el financiamiento de casas manufacturadas puede implicar documentación de propiedad extra, es prudente pre-calificarse con un prestamista que entienda casas manufacturadas antes de elegir un modelo o terreno.
7. La cantidad de préstamo debe encajar dentro de los límites de FHA
Las cantidades de hipoteca FHA Título II deben encajar dentro de los límites de préstamo de FHA para el condado donde está ubicada la propiedad. Estos límites pueden cambiar anualmente y variar por tipo de propiedad y área.
Los compradores de San Antonio deben verificar el límite actual para el Condado de Bexar o el condado circundante donde planean comprar. HUD proporciona una herramienta oficial de búsqueda de límites hipotecarios FHA para límites actuales por condado.
Los préstamos de casas manufacturadas FHA Título I tienen sus propios límites y reglas. Como los límites pueden cambiar, confirme números actuales directamente con un prestamista participante o recurso de HUD en lugar de confiar en una estimación en línea desactualizada.
Lista de verificación de calificación FHA para compradores de casas prefabricadas de San Antonio
Antes de solicitar, reúna tanta documentación como sea posible. Cuanto más completo sea su archivo, más fácil es para un prestamista identificar la ruta correcta de FHA.
| Elemento a verificar | Por qué importa |
|---|---|
| Tipo de casa | Determina si FHA la trata como manufacturada, modular, u otra estructura prefabricada |
| Fecha de construcción | Las casas manufacturadas generalmente deben ser construidas en o después del 15 de junio de 1976 |
| Etiquetas HUD y placa de datos | Confirma cumplimiento con Código HUD para casas manufacturadas |
| Plano de piso y metraje cuadrado | Las casas manufacturadas FHA deben cumplir con estándares mínimos de tamaño y uso residencial |
| Plan de base o certificación | Ayuda a probar que la casa está permanentemente instalada para financiamiento de Título II |
| Escritura de terreno o documentos de arrendamiento | Determina si el préstamo es terreno-casa, solo-casa, o basado en comunidad |
| Declaración de Propiedad de Texas | Importante para propiedad de casa manufacturada y clasificación de propiedad real en Texas |
| Permisos e información de servicios | Ayuda a confirmar que el sitio es legal, seguro, y listo para ocupación |
| Pre-aprobación del prestamista | Muestra si su crédito, ingresos, y estructura de préstamo encajan con requisitos de FHA |
Homes2Go San Antonio puede ayudar a los compradores comparar modelos de casas manufacturadas, revisar planos, explorar opciones de financiamiento, y entender cómo las elecciones de comunidad o terreno-casa pueden afectar el proceso de compra. Porque cada situación de comprador es diferente, el primer paso mejor es emparejar la casa, ubicación, y tipo de préstamo antes de comprometerse.
¿Qué generalmente no califica para financiamiento prefabricado FHA?
Algunas propiedades son malos candidatos para financiamiento FHA, incluso si lucen asequibles de entrada. Los problemas comunes incluyen:
- Una casa manufacturada construida antes del 15 de junio de 1976
- Una casa con etiquetas HUD faltantes o sin verificación de Código HUD aceptable
- Una casa manufacturada bajo 400 pies cuadrados
- Una casa pequeña en ruedas o unidad de estilo RV no clasificada como vivienda elegible
- Una casa manufacturada movida de un sitio permanente anterior, excepto transporte normal del fabricante o minorista a su primera instalación
- Una casa no permanentemente fijada cuando se necesita financiamiento de Título II
- Una propiedad con problemas mayores de seguridad, estructura, acceso, servicios, o inundación
- Adiciones sin permiso o modificaciones estructurales que no pueden ser documentadas
- Una compra destinada principalmente como propiedad de inversión o casa vacacional
Esto no significa que cada problema sea imposible de resolver. Algunos problemas de documentación pueden ser corregidos. Algunos problemas de base pueden ser reparados. Algunos problemas de sitio pueden ser manejados antes del cierre. Pero estos artículos deben ser identificados temprano para que no gaste dinero en inspecciones, tasaciones, o depósitos antes de saber si el financiamiento FHA es realista.
FHA vs. otras opciones de financiamiento para casas manufacturadas
FHA puede ser una excelente opción, pero no es la única. El financiamiento correcto depende de si está comprando terreno, colocando una casa en una comunidad, usando beneficios VA, calificando para USDA, o buscando un préstamo más rápido solo para casa.
| Opción de financiamiento | Caso de uso común | Consideración clave |
|---|---|---|
| FHA Título II | Casa manufacturada o modular con terreno como propiedad real | Requiere aprobación de propiedad, base, tasación, y prestatario |
| FHA Título I | Préstamos de solo-casa, solo-lote, o casa-y-lote de casas manufacturadas | La disponibilidad depende de prestamistas participantes y reglas de Título I |
| Préstamo chattel | Casa en una comunidad de terreno arrendado | A menudo más rápido, pero los términos pueden diferir del financiamiento hipotecario |
| Hipoteca convencional | Casa manufacturada o modular con terreno | Puede requerir crédito más fuerte o enganche más grande |
| Préstamo de la VA | Veteranos elegibles y miembros del servicio | Puede ser fuerte para compradores calificados, pero la propiedad debe cumplir con las reglas VA |
| Préstamo de la USDA | Compradores elegibles de áreas rurales | Se aplican límites de ubicación e ingresos |
Si está comparando tipos de préstamos, la herramienta de Homes2Go San Antonio página de financiamiento de hogar manufacturado es un lugar útil para comenzar. Un especialista en vivienda puede ayudarle a entender qué caminos de financiamiento pueden coincidir con su presupuesto, preferencia de casa, y ubicación.
Un proceso práctico de compra de 2026 para financiamiento prefabricado FHA
Las transacciones FHA más suaves generalmente comienzan con financiamiento y planificación de sitio antes de selección de casa. Un buen proceso se ve así.
Primero, confirme si quiere una casa manufacturada en una comunidad, un paquete de terreno-casa, o una configuración de estilo modular en terreno privado. Esta elección afecta el tipo de préstamo, documentos, línea de tiempo, y costo total.
Luego, pre-califíquese con un prestamista familiarizado con casas manufacturadas. Pregunte si ofrecen FHA Título II, FHA Título I, o ambos. También pregunte sobre overlays de puntaje de crédito, expectativas de enganche, pasos de tasación, y documentación de base.
Entonces, elija un modelo de casa que se ajuste a elegibilidad de FHA. Para casas manufacturadas, confirme el estándar de construcción, metraje cuadrado, etiquetas HUD, y documentación de plano disponible. Para casas modulares, confirme cumplimiento de código, proceso de instalación, y permisos locales.
Después de eso, verifique el sitio. Si está comprando terreno, verifique acceso, servicios, zonificación, mapas de inundación, e viabilidad de instalación. Si se va a una comunidad, confirme reglas de comunidad, renta de lote, términos de arrendamiento, y requisitos de aprobación.
Finalmente, coordine la documentación. Las compras de casas manufacturadas pueden implicar un minorista, prestamista, instalador, compañía de título, tasador, ingeniero, proveedor de seguros, y registros de propiedad estatal. La buena coordinación ayuda a prevenir demoras.
Por qué FHA puede ser un buen ajuste para compradores de San Antonio
San Antonio continúa atrayendo compradores que quieren más espacio, diseños modernos, y una ruta más alcanzable hacia la propiedad de vivienda. Las casas manufacturadas pueden ayudar a cumplir esa necesidad, especialmente cuando los compradores comparan modelos cuidadosamente y entienden el costo completo de terreno, configuración, servicios, impuestos, seguros, y financiamiento.
El financiamiento FHA puede ser atractivo porque puede ofrecer opciones de enganche más bajos y directrices de crédito más flexibles que algunos préstamos convencionales. Cuando se empareja con una casa manufacturada o modular calificante, puede abrir la puerta para compradores por primera vez y familias que quieren una casa lista para mudarse sin extender excesivamente su presupuesto.
La clave es preparación. FHA no solo está aprobando al comprador. También está aprobando la casa, el sitio, la base, y la estructura legal de la transacción.
Preguntas Frecuentes
¿Puedo usar un préstamo FHA para una casa prefabricada en 2026? Sí, si la casa y transacción cumplen con requisitos de FHA. Las casas manufacturadas, casas modulares, y algunas otras casas construidas en fábrica pueden calificar, pero las reglas dependen del tipo de construcción, base, clasificación de propiedad, y ocupación.
¿Puede una casa manufacturada de un solo ancho calificar para financiamiento FHA? Una casa manufacturada de un solo ancho puede calificar si cumple con estándares de casas manufacturadas FHA, reglas de tamaño mínimo, requisitos de base, y directrices del prestamista. Algunos prestamistas pueden tener overlays más estrictos, así que pregunte antes de solicitar.
¿FHA financia casas manufacturadas en parques de casas móviles? FHA Título I puede ser una opción para casas manufacturadas en terreno en renta, dependiendo del prestamista y términos de arrendamiento. FHA Título II generalmente se aplica cuando la casa y terreno están siendo financiados juntos como propiedad real.
¿Las casas manufacturadas FHA necesitan una base permanente? Para financiamiento FHA Título II, sí. La casa típicamente debe estar permanentemente fijada a una base conforme a FHA, y los prestamistas frecuentemente requieren certificación de ingeniero.
¿Puedo comprar terreno y una casa manufacturada juntos con FHA? Sí, muchos compradores usan FHA Título II para compras de terreno-casa cuando la casa, terreno, base, tasación, y prestatario todos califican. La propiedad debe cumplir con estándares de FHA y la cantidad de préstamo debe encajar dentro de límites actuales del condado.
¿Las casas modulares son más fáciles de financiar con FHA que las casas manufacturadas? A veces. Las casas modulares generalmente son tratadas más como casas construidas en sitio porque están construidas según códigos de construcción estatales o locales, no el código de casas manufacturadas HUD. Todavía deben cumplir con tasación de FHA, propiedad, y requisitos de prestatario.
¿Listo para ver qué opciones amigables con FHA pueden encajar su presupuesto?
Si está comprando una casa manufacturada o móvil en San Antonio, la estrategia de financiamiento correcta comienza antes de elegir un modelo. Homes2Go San Antonio puede ayudarle a explorar modelos de casas disponibles, comparar planos, entender opciones de terreno y comunidad, y conectarse con orientación de financiamiento adaptada a compradores de casas manufacturadas.
Visite Homes2Go San Antonio para explorar opciones o comenzar con el página de financiamiento para aprender qué camino de préstamo puede encajar con sus objetivos de propiedad de vivienda de 2026.
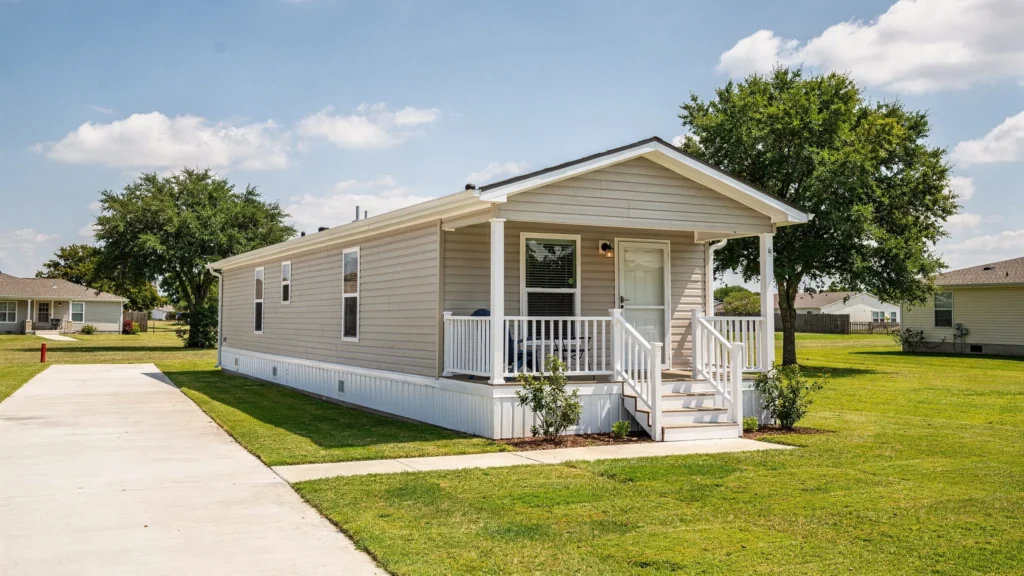 ¿Puede obtener préstamos FHA para casas móviles de un solo ancho?
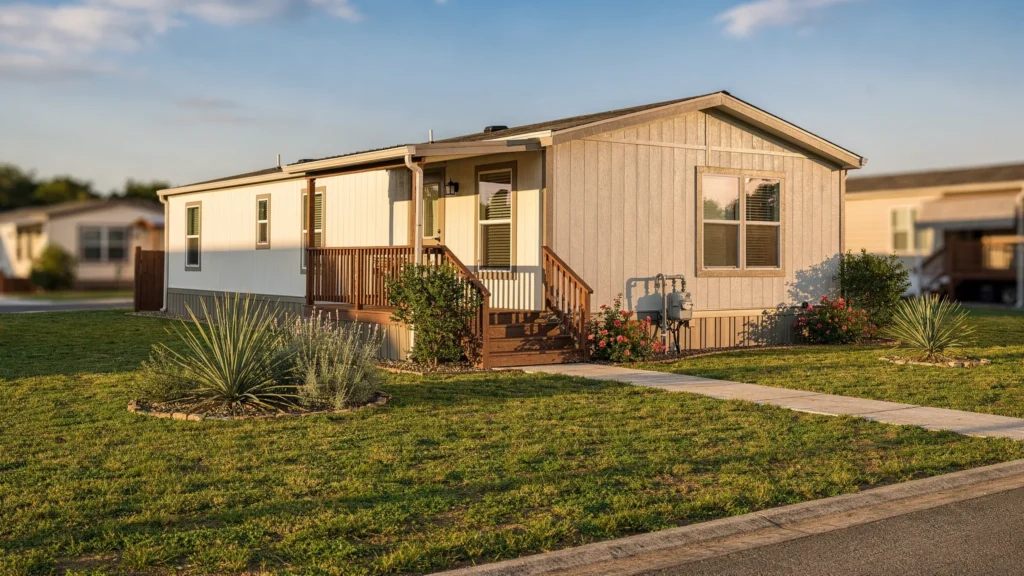 Directrices de Casas Manufacturadas de Un Solo Ancho FHA en 2026







