

Los préstamos FHA para casas móviles de un solo ancho pueden ser un camino práctico hacia la propiedad de vivienda, especialmente para compradores que desean una casa más asequible en San Antonio sin sacrificar características modernas o un plano de piso cómodo. La clave es entender que FHA no aprueba automáticamente todas las casas de un solo ancho. El prestatario, la casa, el terreno o el lote, la cimentación y los documentos todos tienen que estar alineados.
Los préstamos FHA son asegurados por la Administración Federal de Vivienda pero emitidos por prestamistas aprobados por FHA. Eso significa que las reglas oficiales de FHA importan, al igual que los requisitos adicionales del prestamista, que son requisitos adicionales que un prestamista puede agregar. Si un prestamista dice que no, otro prestamista experimentado en casas manufacturadas aún puede ayudar, siempre que la casa y el comprador cumplan con los estándares básicos.
A continuación se presenta una guía práctica de requisitos para compradores que comparan casas manufacturadas de un solo ancho en San Antonio, Condado de Bexar y áreas cercanas.
Respuesta rápida: ¿puede FHA financiar una casa móvil de un solo ancho?
Sí, el financiamiento FHA puede usarse para una casa manufacturada de un solo ancho si la casa cumple con los estándares de vivienda manufacturada de FHA y el prestatario califica. En el lenguaje de FHA, la casa generalmente se llama casa manufacturada, no casa móvil, cuando fue construida de acuerdo con el Código HUD después del 15 de junio de 1976.
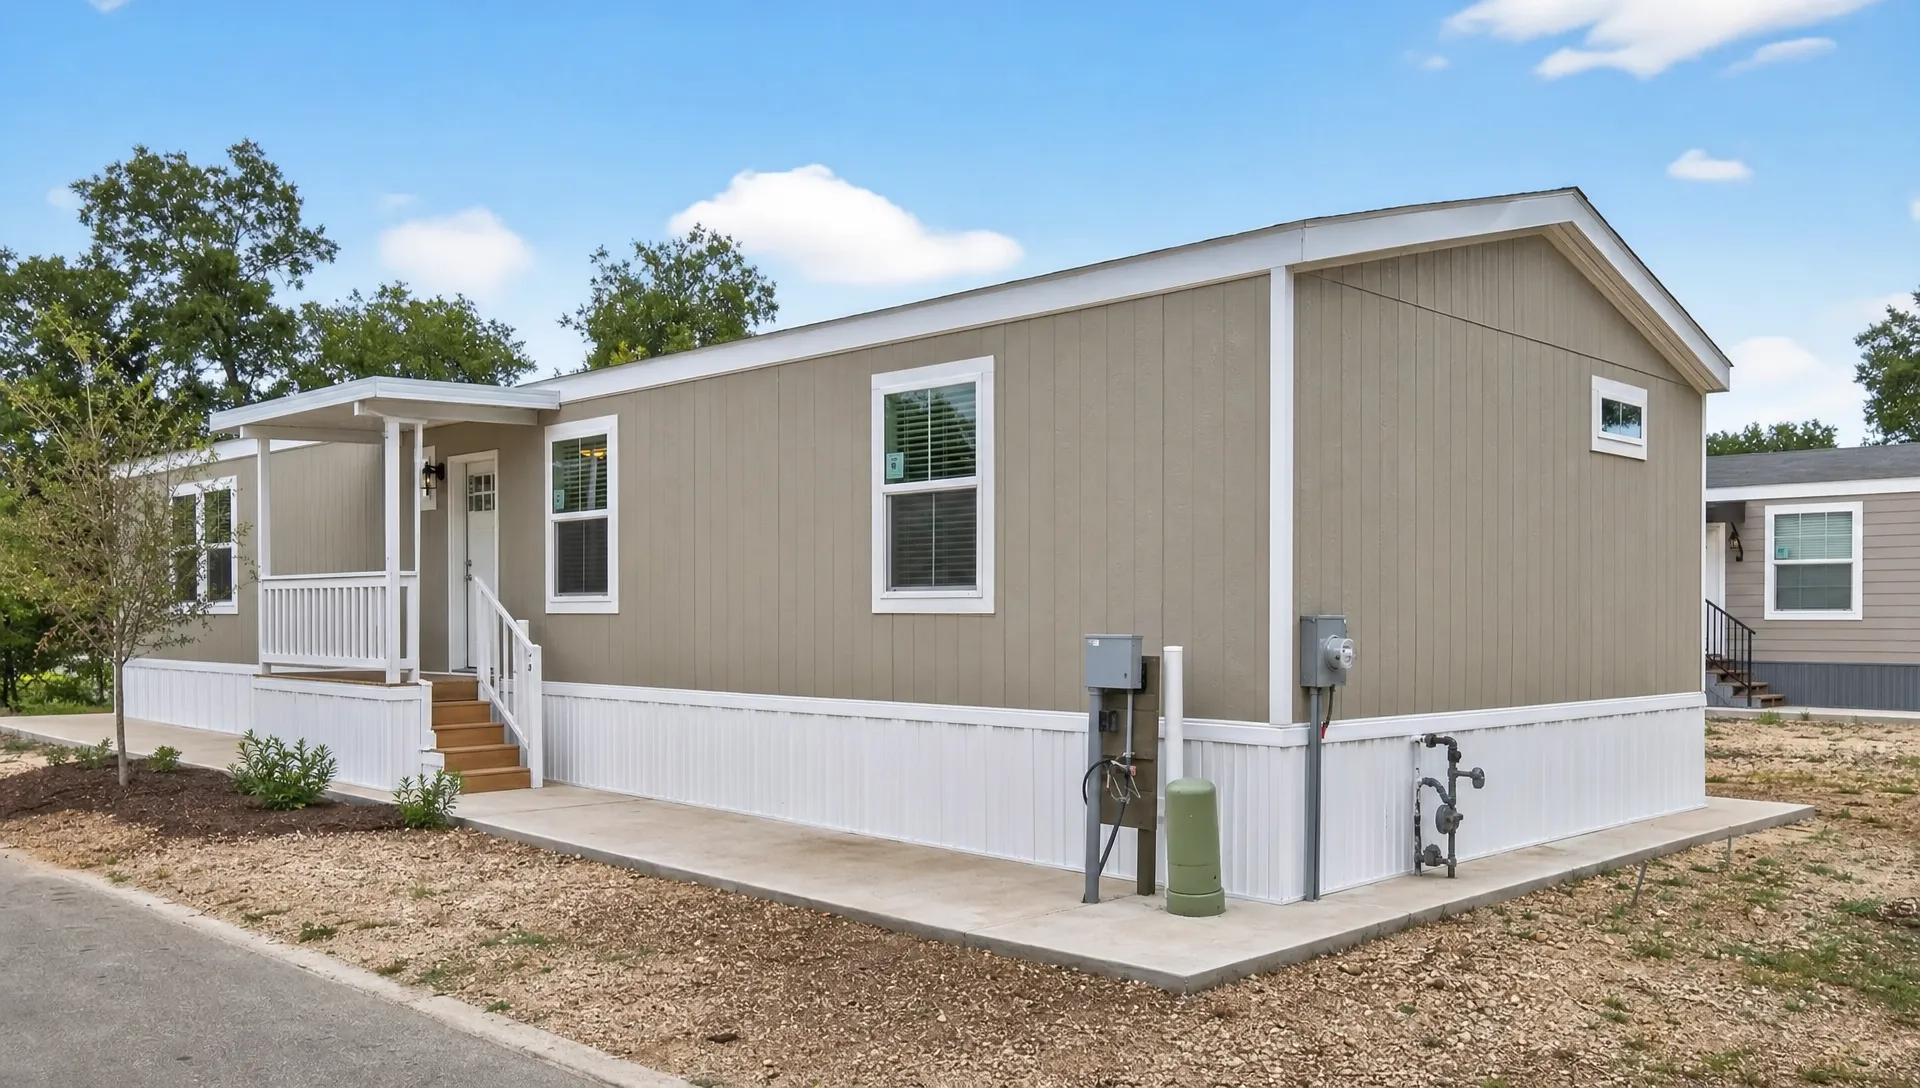
Para los compradores, el punto más importante es este: una casa de un solo ancho no está descalificada simplemente porque sea una casa de una sola sección. El desafío es asegurar que la casa sea elegible, esté correctamente documentada, instalada correctamente y sea aceptable para un prestamista que ofrezca financiamiento FHA para casas manufacturadas.
Si aún se encuentra en la etapa básica de elegibilidad, Homes2Go SA tiene una guía separada que responde si Los préstamos FHA pueden usarse para casas móviles de un solo ancho. Este artículo se enfoca más en los requisitos que generalmente determinan si una operación puede avanzar.
Los dos caminos de préstamos FHA para casas manufacturadas de un solo ancho
El financiamiento FHA para casas manufacturadas generalmente cae en dos categorías amplias: Título I y Título II. El camino correcto depende en gran medida de si está financiando solo la casa, el terreno también, o una casa que será tratada como bienes raíces.
| Opción FHA | Mejor opción | Requisito de terreno | Punto clave para compradores de un solo ancho |
|---|---|---|---|
| Préstamo de casa manufacturada FHA Título I | Financiamiento solo del hogar, solo del lote, o del hogar y lote | El terreno puede ser de propiedad o en arrendamiento si se cumplen las reglas de arrendamiento | A menudo se discute para casas en comunidades aprobadas o situaciones donde la casa es propiedad personal |
| Hipoteca FHA Título II | Casa manufacturada y terreno tratados como bienes raíces | Generalmente requiere que la casa sea permanentemente fijada al terreno y clasificada como propiedad real | Común para compradores que compran una casa manufacturada con terreno o la colocan en terreno de propiedad |
Según Información sobre Seguro de Préstamo de Casa Manufacturada de HUD, Título I puede asegurar préstamos para una casa manufacturada, un lote, o ambos. Título II es la estructura de hipoteca FHA más familiar, pero viene con expectativas más estrictas de propiedad real y cimentación.
Para ambos caminos, el prestamista debe estar cómodo con la vivienda manufacturada. No todos los prestamistas FHA ofrecen estos programas, y algunos prestamistas limitan el financiamiento de un solo ancho incluso cuando FHA lo permite. Por eso ayuda trabajar con una distribuidora y prestamista familiarizado con casas manufacturadas desde el principio.
Requisitos del prestatario para préstamos FHA de casas móviles de un solo ancho
El lado del prestatario de la aprobación de FHA es similar a otros préstamos de compra FHA, pero los detalles pueden variar según el tipo de préstamo y el prestamista.
Para una hipoteca FHA Título II, la regla de crédito base ampliamente conocida de FHA es 3.5% de enganche para prestatarios con puntaje de crédito de 580 o superior. Los prestatarios con puntajes de 500 a 579 pueden ser elegibles con 10% de enganche bajo las reglas de FHA, aunque muchos prestamistas establecen mínimos más altos. Los préstamos del Título I pueden tener diferentes requisitos de inversión en efectivo específicos del prestamista y relación préstamo-valor, así que pregunte temprano si está considerando financiamiento solo para la casa.
El ingreso también importa. Los prestamistas FHA quieren ver que su ingreso es estable, documentable y suficiente para respaldar el pago. Eso generalmente significa revisar talones de pago, W-2s, declaraciones de impuestos para prestatarios autoempleados, estados de cuenta bancarios y otros documentos que muestran su capacidad de reembolsar.
La relación deuda-ingreso es otro factor de aprobación importante. FHA puede ser flexible, pero flexibilidad no es lo mismo que aprobación automática. Los pagos de automóviles, tarjetas de crédito, préstamos personales, préstamos estudiantiles, manutención de menores y otras deudas recurrentes pueden afectar cuánta vivienda puede financiar.
El financiamiento FHA también está diseñado para residencias principales. En la mayoría de los casos, debe planear vivir en la casa manufacturada de un solo ancho como su casa principal, no usarla como propiedad de vacaciones o alquiler de inversión.
Un expediente de prestatario sólido generalmente incluye:
- Un perfil de crédito que cumple con los estándares de FHA y prestamista
- Ingresos verificables e historial de empleo
- Fondos suficientes para enganche, gastos de cierre, costos de instalación y reservas si se requiere
- Una relación deuda-ingreso manejable
- La intención de ocupar la casa como residencia principal
Si es comprador por primera vez, no asuma que necesita un expediente perfecto. FHA es a menudo atractivo porque puede funcionar para compradores que tienen ahorros limitados o crédito menos que perfecto. El mejor enfoque es ser revisado temprano, antes de que elija una casa o lote específico.
Requisitos de la casa: lo que debe cumplir el un solo ancho
La casa misma debe ser elegible. FHA no financiará cualquier casa móvil antigua o unidad reubicada. La casa manufacturada debe cumplir con los estándares del Código HUD y ser aceptable bajo el programa de préstamo que se está utilizando.
Un requisito central es la fecha de construcción. Las casas manufacturadas FHA generalmente deben haber sido construidas después del 15 de junio de 1976, cuando entraron en vigor los estándares federales de construcción y seguridad de vivienda manufacturada. Las casas construidas antes de esa fecha comúnmente se llaman casas móviles en el sentido antiguo y generalmente no son elegibles para financiamiento FHA de casas manufacturadas.
La casa también debe tener etiquetas de certificación HUD. Estas son las etiquetas de metal rojo adheridas al exterior de cada sección transportable. Un solo ancho normalmente tiene una etiqueta. La casa también debe tener una placa de datos, generalmente ubicada dentro de la casa en un armario, gabinete, área de utilidad o área del panel eléctrico. La placa de datos incluye información del fabricante, números de serie, carga del techo, zona de viento y otros detalles importantes.
Si falta una etiqueta HUD o placa de datos, la operación no está necesariamente muerta, pero se vuelve más complicada. Los prestamistas pueden requerir verificación a través del Instituto de Tecnología de Construcción y Seguridad, comúnmente conocido como IBTS. Esto debe verificarse lo antes posible porque la documentación faltante puede retrasar la suscripción.
El un solo ancho también debe ser lo suficientemente grande y adecuado para uso residencial durante todo el año. Se espera que las casas manufacturadas FHA generalmente tengan al menos 400 pies cuadrados de área de piso, estén diseñadas como una casa unifamiliar e incluyan servicios e instalaciones de vida requeridas.
Para compradores que comparan modelos, aquí es donde elegir una casa más nueva puede ayudar. Las casas manufacturadas más nuevas a menudo tienen documentación más clara, diseños actuales energéticamente eficientes, interiores modernos y registros de instalación que son más fáciles de revisar para prestamistas y tasadores.
Requisitos de cimentación, terreno y título
Las reglas de cimentación a menudo es donde los tratos FHA de un solo ancho se vuelven más detallados. Para financiamiento FHA Título II, la casa típicamente debe estar permanentemente adherida a una cimentación que cumple con los estándares de FHA. De HUD Permanent Foundations Guide para Manufactured Housing es la referencia principal utilizada en esta área.
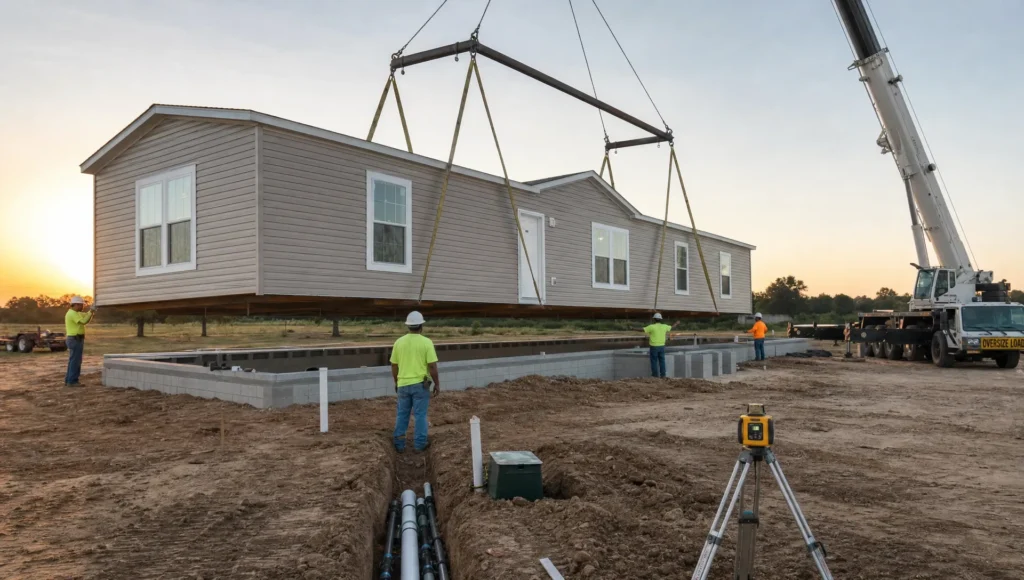
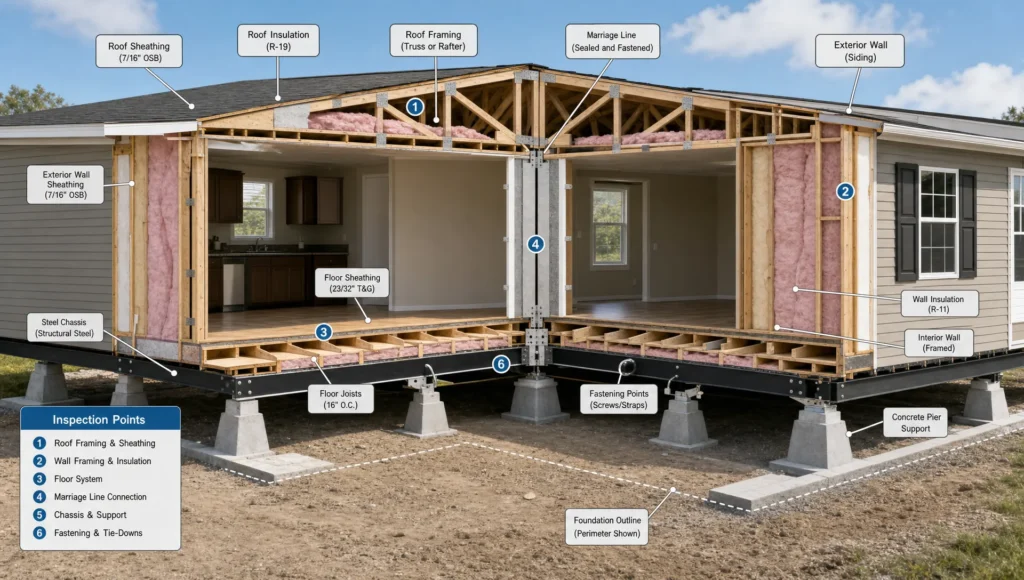
En términos prácticos, el prestamista puede requerir una inspección de cimentación o certificación de ingeniero que muestre que la instalación cumple con los requisitos de cimentación permanente. La casa debe estar adecuadamente anclada, apoyada, faldeada donde sea aplicable, conectada a servicios y protegida de problemas de drenaje. Las ruedas, ejes y enganche típicamente se extirpan después de la instalación, mientras que el chasis de acero permanece como parte de la estructura de la casa manufacturada.
El estado del terreno y título son igualmente importantes. Para una hipoteca Título II, la casa manufacturada y el terreno generalmente deben ser tratados juntos como propiedad real. En Texas, las casas manufacturadas se rastrean a través de una Declaración de Propiedad, y los compradores pueden necesitar confirmar si la casa se clasifica como propiedad personal o propiedad real. Su prestamista, compañía de título y profesionales locales pueden ayudar a verificar qué debe actualizarse antes del cierre.
Título I puede ser más flexible cuando el terreno es arrendado, como en una comunidad de casas manufacturadas. Las reglas del Título I de HUD generalmente requieren que el arrendamiento cumpla con protecciones específicas, incluido un término de arrendamiento inicial de al menos tres años y aviso escrito antes de la terminación del arrendamiento. Un prestamista también puede revisar las reglas de la comunidad, la renta del lote, el acceso a servicios y si la casa puede permanecer en el sitio durante el plazo del préstamo.
Para compradores de San Antonio, la ubicación importa. Una casa colocada en terreno privado puede requerir preparación del sitio, conexiones de servicios, permisos, revisión séptica o de alcantarilla, acceso a caminos de entrada y confirmación de que se permiten casas manufacturadas en la propiedad. Una casa en una comunidad establecida puede simplificar algunos de esos problemas, pero el prestamista aún revisará el arrendamiento, los estándares de la comunidad y el costo total mensual de vivienda.
Documentos que los prestamistas comúnmente solicitan
Los préstamos FHA de casas móviles de un solo ancho se mueven más rápido cuando la documentación está completa. El prestamista necesita documentar al prestatario, la casa, el sitio y la transacción.
| Área de requisito | Documentos comunes | Por qué importa |
|---|---|---|
| Aprobación del prestatario | Identificación, documentos de ingresos, estados de cuenta bancarios, autorización de crédito | Confirma capacidad de reembolso y elegibilidad de FHA |
| Identidad de la casa | Número de etiqueta HUD, número de serie, placa de datos, detalles del fabricante | Prueba que la casa es vivienda manufacturada de código HUD |
| Detalles de la compra | Contrato de venta, factura, plano de piso, lista de opciones | Ayuda al prestamista y tasador a entender la casa siendo financiada |
| Terreno o sitio | Escritura, arrendamiento, acuerdo comunitario, encuesta si se requiere | Muestra dónde se ubicará la casa y si el sitio es elegible |
| Cimentación e instalación | Registros de instalación, permisos, certificación de ingeniero si se requiere | Confirma que la casa está correctamente instalada y es aceptable para financiamiento |
| Estado del título | Declaración de Propiedad de Texas y documentos relacionados con el título | Ayuda a determinar si la casa es propiedad personal o propiedad real |
| Tasación | Informe de tasación FHA y ventas comparables | Respalda valor, seguridad, condición y comerciabilidad |
Una descripción general más amplia de estos estándares de propiedad está disponible en la guía de Homes2Go SA para Requisitos de casa móvil FHA que los compradores deben saber.
Razones comunes por las que un préstamo FHA de un solo ancho puede encontrar problemas
Muchos problemas de FHA se pueden prevenir si se detectan temprano. El mayor error es comprar una casa, terreno o comunidad antes de confirmar que todas las piezas pueden funcionar juntas bajo las reglas de FHA.
Los problemas comunes incluyen:
- La casa fue construida antes del 15 de junio de 1976
- Las etiquetas HUD o la placa de datos no pueden ser verificadas
- La casa ha sido movida de un sitio de instalación anterior y el prestamista no la aceptará
- La cimentación no cumple con los estándares de FHA o prestamista
- La casa no está titulada o clasificada correctamente para el tipo de préstamo
- El lote carece de servicios requeridos, acceso, permisos o aprobación de zonificación
- El prestamista no ofrece financiamiento FHA para casas manufacturadas o tiene requisitos adicionales más estrictos de un solo ancho
- El tasador no puede respaldar el valor con ventas comparables de casas manufacturadas aceptables
El último punto es fácil de pasar por alto. Las tasaciones FHA no son solo sobre la condición. El tasador también tiene que respaldar el valor utilizando datos de mercado. En algunas áreas, las ventas comparables de un solo ancho pueden ser limitadas, lo que puede afectar el proceso de tasación.
Cómo mejorar sus probabilidades de aprobación
Comience con el tipo de préstamo. Si planea colocar un un solo ancho en terreno que posee, pregunte si el financiamiento del Título II es realista y qué pasos de cimentación y título se requieren. Si desea una casa en una comunidad de arrendamiento de terreno, pregunte si el financiamiento del Título I u otra opción de préstamo para casas manufacturadas es un mejor ajuste.
Luego, elija la casa teniendo en cuenta el financiamiento. Un modelo con documentación completa del fabricante, un plano de piso claro, características energéticamente eficientes y un camino de instalación directo es más fácil de revisar que una casa con registros faltantes o historial de sitio incierto.
Luego, confirme el lote antes de gastar dinero en mejoras. En y alrededor de San Antonio, las condiciones del sitio pueden variar ampliamente. Una propiedad puede verse lista pero aún necesitar nivelación, extensiones de servicios, revisión séptica, verificaciones de zona de inundación o aprobaciones locales. De HUD herramienta de límites de hipoteca FHA también puede ayudar a compradores y prestamistas a confirmar los límites de préstamo del condado aplicables para préstamos del Título II.
Finalmente, trabaje con personas que manejan transacciones de casas manufacturadas regularmente. Homes2Go San Antonio ofrece una amplia selección de modelos de casas manufacturadas, planos de piso detallados, orientación para compradores por primera vez y acceso a recursos de financiamiento locales. Esa combinación puede ayudarlo a identificar casas y comunidades que son más propensas a ajustarse al camino de financiamiento que desea.
Requisitos de un solo ancho de FHA de un vistazo
| Categoría | Requisito clave |
|---|---|
| Ocupación | Generalmente debe ser su residencia principal |
| Estándar de construcción | Construido de acuerdo con el Código HUD después del 15 de junio de 1976 |
| Tamaño | Generalmente al menos 400 pies cuadrados |
| Identification | La etiqueta de certificación HUD y la placa de datos deben estar disponibles o ser verificables |
| Tipo de préstamo | Título I o Título II, dependiendo de la casa, terreno y estructura de título |
| Fundación | Cimentación permanente generalmente requerida para financiamiento de propiedad real del Título II |
| Terreno o arrendamiento | Terreno propio, propiedad arrendada elegible o arrendamiento comunitario calificado dependiendo del programa |
| Estado del título | Debe coincidir con la estructura del préstamo, especialmente si se trata como propiedad real |
| Tasación | Debe cumplir con los estándares de condición, seguridad, comerciabilidad y valor de FHA |
| Prestamista | Debe ofrecer financiamiento FHA para casas manufacturadas y aceptar casas de un solo ancho |
Preguntas Frecuentes
¿Están disponibles los préstamos FHA para casas móviles de un solo ancho en Texas? Sí, el financiamiento FHA puede estar disponible para casas manufacturadas de un solo ancho elegibles en Texas, incluyendo el área de San Antonio. La casa, prestatario, prestamista, terreno o arrendamiento, cimentación y documentos de título todos deben cumplir con los requisitos del programa FHA aplicables.
¿FHA requiere una cimentación permanente para una casa manufacturada de un solo ancho? Para el financiamiento de hipoteca FHA Título II, generalmente se requiere una cimentación permanente porque la casa se trata como propiedad real. El Título I puede ser diferente, especialmente para situaciones de solo casa o arrendamiento de terreno, pero la casa aún debe estar correctamente instalada y cumplir con los estándares del programa.
¿Puedo usar FHA para un un solo ancho en una comunidad de casas manufacturadas? Puede ser posible, especialmente bajo FHA Título I, si el arrendamiento comunitario y el lote cumplen con las reglas de FHA y prestamista. Los términos de arrendamiento, renta del lote, acceso a servicios y el proceso de aprobación comunitaria deben revisarse antes de que se comprometa.
¿Qué puntaje de crédito necesito para un préstamo FHA de un solo ancho? Las reglas de FHA Título II permiten 3.5% de enganche con un puntaje de crédito de 580 o superior y 10% de enganche para puntajes de 500 a 579, pero muchos prestamistas tienen requisitos adicionales. Los prestamistas del Título I pueden aplicar estándares diferentes, así que el mejor paso es ser precalificado con un prestamista que maneje casas manufacturadas.
¿Una casa móvil antigua puede calificar para FHA? Las casas construidas antes del 15 de junio de 1976 generalmente no califican porque no fueron construidas de acuerdo con el Código HUD federal. Una casa manufacturada post-1976 puede calificar si cumple con los requisitos de documentación, condición, instalación y prestamista.
¿Es un un solo ancho más difícil de financiar que un doble ancho? A veces. Las reglas de FHA pueden permitir casas manufacturadas de un solo ancho, pero algunos prestamistas tienen requisitos adicionales más estrictos y las tasaciones pueden ser más desafiantes en áreas con menos ventas comparables. Una casa más nueva con documentos completos y un plan de instalación claro puede mejorar sus probabilidades.
¿Listo para comparar opciones de un solo ancho compatibles con FHA?
El financiamiento FHA puede hacer que una casa manufacturada de un solo ancho sea más accesible, pero la aprobación depende de elegir la casa, lote, tipo de préstamo y prestamista correctos. Cuanto antes verifique los requisitos, más fácil es evitar retrasos.
Si está comprando en San Antonio, Homes2Go San Antonio puede ayudarlo a explorar modelos de casas manufacturadas, revisar planos de piso y entender caminos de financiamiento con orientación de un equipo local que trabaja con compradores de casas manufacturadas todos los días.
 Precio de Casa Tráiler en Texas: Qué Afecta el Costo
 Cómo Se Ve Realmente la Construcción Sólida de Casas Manufacturadas







