

Si se pregunta si el financiamiento FHA puede funcionar para una casa manufacturada de un solo ancho, la respuesta corta es sí, pero la casa, arreglo de terreno, cimentación, papeles, y prestamista todos tienen que alinearse. El directrices de casa manufacturada de un solo ancho FHA en 2026 no se basan solo en el ancho. Un solo ancho puede calificar cuando cumple con los estándares de viviendas manufacturadas HUD, se instala correctamente, y encaja con el programa de préstamo FHA específico que se usa.
Para compradores en San Antonio, lo más importante que debe entender es que las reglas FHA son nacionales, mientras que los requisitos de título de Texas, permisos locales, acceso a servicios, reglas de comunidad, y superposiciones de prestamistas pueden determinar si una compra de casa específica es práctica. Esta guía desglosa los requisitos clave antes de comprar, hacer una oferta, o elegir terreno.
¿Puede comprar una casa manufacturada de un solo ancho con un préstamo FHA en 2026?
Sí, FHA puede asegurar préstamos para casas manufacturadas elegibles de un solo ancho. FHA no descalifica automáticamente una casa simplemente porque es una casa de una sola sección. Las preguntas más grandes son:
- ¿Fue la casa construida según el código HUD federal?
- ¿Tiene al menos 400 pies cuadrados?
- ¿Será su residencia principal?
- ¿Es nueva, o ha permanecido en su sitio de instalación original?
- ¿Está en una cimentación permanente aprobada si usa una hipoteca FHA Título II?
- ¿Está la casa titulada e impuesta correctamente para el tipo de préstamo?
- ¿Ofrece el prestamista financiamiento FHA para casas de un solo ancho?
Ese último punto es importante. FHA establece la línea base, pero los prestamistas pueden añadir sus propios requisitos, a menudo llamados superposiciones. Algunos prestamistas están más cómodos con casas multisección, casas más nuevas, o paquetes de tierra-casa. Otros pueden financiar casas de un solo ancho si el archivo está bien documentado.
Si está al principio del proceso, ayuda comparar tanto la casa como el camino de financiamiento al mismo tiempo. Homes2Go San Antonio puede ayudar a los compradores a revisar planos de piso, comparar opciones de sitio, y conectar con prestamistas locales de confianza familiares con casas manufacturadas.
FHA Título I vs. FHA Título II: La primera decisión
Cuando la gente dice "préstamo de casa manufacturada FHA," pueden estar hablando de dos programas diferentes. El correcto depende de si está comprando solo la casa, el terreno también, o colocando la casa en terreno que ya posee.
Préstamo de casa manufacturada FHA Título I
FHA Título I se puede usar para ciertas compras de casas manufacturadas, incluido financiamiento solo para casa en algunos casos. Esto puede ser importante si la casa estará en una comunidad de casas manufacturadas donde arrienda el lote en lugar de poseer el terreno.
Según HUD: programa de Seguro de Préstamo de Casa Manufacturadalos préstamos Título I se diseñan para casas manufacturadas, lotes, o una combinación de la casa y el lote, sujeto a límites de programa y requisitos de prestamista. Si la casa está en terreno arrendado, el arrendamiento generalmente necesita cumplir con protecciones mínimas, incluido un término inicial calificado y requisitos de notificación anticipada.
Título I puede ser relevante para compradores que quieren un solo ancho en una comunidad y no planean comprar terreno. Sin embargo, no todos los prestamistas ofrecen Título I, y los términos de préstamo, equidad requerida, y tipos de propiedad elegibles difieren de hipotecas FHA estándar.
hipoteca de casa manufacturada FHA Título II
FHA Título II es el programa que muchos compradores significan cuando piensan en una hipoteca FHA tradicional. Para casas manufacturadas, generalmente se aplica cuando la casa y el terreno se financian juntos, o cuando el prestatario ya posee el terreno y la casa manufacturada será legalmente parte de los bienes raíces.
Para Título II, la casa manufacturada generalmente debe ser:
- Permanentemente fijada a una cimentación elegible
- Clasificada como propiedad real
- Impuesta como bienes raíces
- Cubierta por la hipoteca junto con el terreno
- Usada como la residencia principal del prestatario
Esta es la ruta más a menudo usada para compras de tierra-casa. Si está comparando opciones de tierra-casa alrededor de San Antonio, nuestra guía de paquete de terreno y vivienda explica cómo la selección del sitio, servicios, permisos, y financiamiento funcionan juntos.
Lista de verificación de elegibilidad FHA de un solo ancho 2026
La tabla a continuación resume los elementos centrales FHA que los compradores deben confirmar antes de enamorarse de una casa manufacturada específica de un solo ancho.
| Requisito | Qué verificar | Por qué importa |
|---|---|---|
| Construcción con código HUD | La casa fue construida en o después del 15 de junio de 1976 y tiene etiqueta de certificación HUD y placa de datos | Las casas móviles anteriores a 1976 no son elegibles como casas manufacturadas bajo las reglas FHA |
| Tamaño mínimo | Al menos 400 pies cuadrados | FHA requiere un área de piso mínima para viviendas manufacturadas |
| Primary residence | El comprador ocupará la casa como una residencia principal | El financiamiento FHA no es para inversión de alquileres de un solo ancho o casas de vacaciones |
| Chasis permanente | La casa permanece en su chasis permanente | Esta es parte de la definición de casa manufacturada |
| Fundación | Cimentación permanente para Título II, a menudo con certificación de ingeniero | Los bloques temporales, muelles inestables, o anclaje no compatible pueden detener el préstamo |
| Estatus de propiedad real | La casa y el terreno están debidamente titulados e impuestos como bienes raíces para Título II | Las hipotecas FHA Título II requieren que la casa y el sitio se traten como propiedad real |
| Elegibilidad del sitio | El acceso legal, servicios, zonificación, estado de inundación, y aprobaciones locales son aceptables | Los tasadores y prestamistas FHA revisan la casa y el sitio |
| Movimiento anterior | La casa no ha sido movida después de la instalación original, excepto entrega normal de fábrica o distribuidor | Las casas reubicadas anteriormente a menudo no son elegibles o difíciles de financiar a través de FHA |
| Condición de tasación | La casa cumple con los estándares de propiedad mínimos FHA | Los problemas de seguridad, solidez, y habitabilidad pueden requerir reparaciones antes del cierre |
Requisitos de código HUD, etiquetas, y placa de datos
Un solo ancho calificado debe ser una casa manufacturada, no una casa móvil antigua pre-HUD. La fecha clave es el 15 de junio de 1976, cuando las Normas federales de construcción y seguridad de casas manufacturadas, comúnmente llamadas el código HUD, entraron en vigor.
Una casa manufacturada de un solo ancho debe tener:
- Una etiqueta de certificación HUD roja en el exterior de la casa
- Una placa de datos dentro de la casa, a menudo ubicada en un armario, gabinete, área de panel eléctrico, cuarto de servicios, o armario de recámara
- Información del fabricante, número de serie, zona de viento, zona de carga del techo, y otros detalles de cumplimiento
La etiqueta de certificación HUD es especialmente importante porque prueba que la casa fue construida bajo el programa federal de viviendas manufacturadas. Si la etiqueta o placa de datos falta, el prestamista puede requerir verificación, lo que puede agregar tiempo y papeles. Las etiquetas faltantes no siempre significan que el trato sea imposible, pero deben abordarse temprano.
Para detalles de política oficial, HUD mantiene el Manual de política de vivienda unifamiliar 4000.1, que los prestamistas usan para evaluar hipotecas aseguradas por FHA.
Directrices de cimentación para casas manufacturadas FHA de un solo ancho
La cimentación es uno de los obstáculos más comunes para el financiamiento FHA de un solo ancho. Un solo ancho tiene una huella más estrecha que una casa de múltiples secciones, por lo que el anclaje adecuado, drenaje, apoyo, y estabilidad lateral son especialmente importantes.
Para el financiamiento FHA Título II, la casa debe estar unida a una cimentación permanente que cumple con los requisitos FHA. En la práctica, los prestamistas comúnmente requieren una certificación de cimentación de un ingeniero profesional confirmando que la cimentación cumple con los estándares de cimentación permanentes HUD.
Un sistema de cimentación compatible puede involucrar muelles de ingeniería, anclajes, amarres, zapatas, cierre perimetral, drenaje, y conexiones de servicios adecuadas. El diseño exacto depende de la casa, suelo, pendiente del sitio, zona de viento, riesgo de inundación, y requisitos locales.
Los compradores deben tener cuidado con casas usadas que están sentadas en bloques temporales, almohadillas no diseñadas, o sistemas de muelles antiguos. Incluso si la casa se ve estable, el financiamiento FHA puede requerir mejoras antes del cierre.
Banderas rojas de cimentación comunes
Los problemas de cimentación pueden retrasar o descarrilar la aprobación FHA. Observe señales como drenaje deficiente bajo la casa, enfalda faltante o dañada, líneas de servicios expuestas o sin apoyo, cambio visible, componentes de anclaje oxidados, o adiciones que parecen estar unidas sin permisos o revisión estructural.
Las terrazas, porches, cobertizos, y adiciones de habitaciones merecen atención extra. FHA y el prestamista pueden querer documentación mostrando que las adiciones fueron construidas adecuadamente y no comprometen la estructura de la casa manufacturada.
Reglas de propiedad real y de título de Texas
Para FHA Título II, la casa manufacturada generalmente debe ser tratada legalmente como propiedad real. En Texas, la propiedad de casas manufacturadas se documenta a través del proceso de Declaración de propiedad manejado por la División de vivienda manufacturada del Departamento de vivienda y asuntos comunitarios de Texas.
La División de vivienda manufacturada TDHCA supervisa los registros de viviendas manufacturadas, requisitos de instalación, licencias, e información del consumidor en Texas. Para una hipoteca FHA de tierra-casa, el prestamista querrá que el título, registros de terreno, y tratamiento fiscal coincidan con la estructura del préstamo.
En términos simples, FHA Título II funciona mejor cuando:
- Usted posee el terreno o está comprando el terreno con la casa
- La casa manufacturada se instala permanentemente en ese terreno
- La casa es electa y registrada como propiedad real donde sea requerido
- La hipoteca cubre tanto la casa manufacturada como el sitio
- Los impuestos, registros de propiedad, y documentos del prestamista son consistentes
Si está colocando un solo ancho en una comunidad de lotes arrendados, la casa puede permanecer como propiedad personal en lugar de bienes raíces. Eso no significa automáticamente que el financiamiento sea imposible, pero puede moverle hacia financiamiento chattel o FHA Título I en lugar de una hipoteca FHA Título II estándar.
Estándares de tasación y condición de propiedad
FHA no solo revisa al prestatario. La propiedad también debe cumplir con los estándares mínimos de seguridad, protección, y solidez. El tasador FHA evaluará la casa, sitio, servicios, acceso, ventas comparables, y condición visible.
Para casas manufacturadas de un solo ancho, los problemas de tasación a menudo involucran:
- Etiquetas HUD faltantes o placa de datos
- Documentación de base
- Conexiones de servicios incompletas
- Goteras de techo o daño por agua
- Pisos dañados o escaleras inseguras
- Sistemas HVAC, plomería, o eléctricos que no funcionan
- Adiciones sin permisos
- Drenaje de sitio deficiente
- Falta de acceso legal
- Preocupaciones sobre zonas de inundación
FHA no requiere que la casa sea de nivel de lujo o completamente nueva. Sí requiere que la casa sea habitable, comercializable, y segura. Una casa lista para mudarse con documentación completa generalmente tiene un camino más suave que una casa de ganga que necesita reparaciones importantes.
Directrices del prestatario: crédito, enganche, y ocupación
FHA es popular entre compradores por primera vez porque puede ser más flexible que muchos programas de préstamos convencionales. Para hipotecas FHA estándar, los prestatarios con crédito calificado pueden ser elegibles para un enganche bajo, y FHA permite fondos de regalo y ciertas concesiones del vendedor dentro de los límites del programa.
Sin embargo, el financiamiento de casas manufacturadas puede ser más detallado que el financiamiento de una casa construida en el sitio. Los prestamistas pueden mirar de cerca:
- Puntaje de crédito e historial de crédito
- Relación deuda-ingreso
- Ingresos y empleo verificables
- Efectivo necesario para enganche, gastos de cierre, impuestos, seguro, y costos de configuración
- Propiedad del terreno o términos de arrendamiento del lote
- Edad de la casa, condición, y apoyo de tasación
- Documentación de cimentación y título
Los límites de préstamo de FHA pueden cambiar por año y condado, y los límites del programa de casas manufacturadas pueden depender del programa de FHA utilizado. Los compradores pueden verificar el límite hipotecario del condado actual a través de HUD herramienta de búsqueda de límites hipotecarios FHApero un prestamista debe confirmar el límite para su transacción exacta.
de Homes2Go San Antonio página de financiamiento proporciona una descripción general de caminos de financiamiento comunes, incluidas opciones FHA, VA, USDA, convencionales, y chattel.
Casas de un solo ancho en San Antonio: factores locales que importan
Los compradores de San Antonio deben pensar más allá de la lista de verificación FHA. Una casa puede satisfacer las reglas básicas de casas manufacturadas y aún tener problemas locales o específicos del sitio.
Zonificación y colocación
Antes de comprar terreno para un solo ancho, confirme que las casas manufacturadas están permitidas en esa ubicación. Las reglas de la ciudad, requisitos del condado, restricciones de acto, restricciones de subdivisión, y reglas de HOA pueden afectar la colocación. Algunas áreas rurales o no incorporadas pueden ser más flexibles, pero los servicios, fosa séptica, llanura de inundación, y acceso de carreteras aún importan.
Servicios y preparación del sitio
Los prestamistas FHA quieren una propiedad que pueda funcionar como una residencia segura. Eso significa agua confiable, aguas residuales, electricidad, y acceso. En el área de San Antonio, un sitio puede requerir extensiones de servicios, diseño de fosa séptica, trabajo de entrada, clasificación, alcantarillas, o permisos. Estos costos deben estimarse antes de finalizar su presupuesto de casa.
Zonas de inundación y drenaje
El riesgo de inundación puede afectar el seguro, diseño de cimentación, revisión de tasación, y aprobación del prestamista. Los compradores pueden verificar información de inundación general a través del Centro de servicios del mapa de inundaciones FEMA, pero un prestamista, topógrafo, o profesional de seguros debe verificar el estado de la propiedad.
Comunidades de casas manufacturadas
Si prefiere un entorno comunitario, pregunte sobre renta del lote, términos de arrendamiento, reglas de mascotas, restricciones de edad, estacionamiento, requisitos de tamaño de casa, estándares de enfalda, y cronogramas de aprobación. Algunas comunidades son muy amigables con un solo ancho, mientras que otras pueden tener requisitos de edad de modelo o exterior.
Nuevo vs. usado un solo ancho: ¿Cuál es más fácil para FHA?
Un solo ancho nuevo a menudo es más fácil de documentar porque viene directamente del fabricante o minorista, tiene especificaciones actuales, y se puede instalar en una cimentación compatible desde el principio. Los modelos más nuevos también pueden ofrecer diseños eficientes en energía, interiores modernos, y planos de piso que son más fáciles para que los tasadores y prestamistas evalúen.
Un solo ancho usado puede ser una buena compra, pero el financiamiento FHA puede ser más difícil si la casa tiene etiquetas faltantes, registros de título incompletos, problemas de cimentación, necesidades de reparación, o un historial de haber sido movida. Si la casa fue instalada en un sitio y se quedó allí, puede ser más financeable que una casa que ha sido reubicada.
El enfoque más seguro es involucrar a su prestamista y especialista en vivienda antes de pagar por inspecciones, costos de mudanza, o mejoras de terreno.
Paso a paso: Cómo prepararse para el financiamiento FHA de un solo ancho
Un proceso claro puede ahorrar semanas de frustración. Aquí hay un camino práctico para compradores en 2026.
- Obtenga precalificación con un prestamista de casa manufacturadaNo todos los prestamistas FHA manejan casas manufacturadas de un solo ancho. Pregunte específicamente sobre directrices FHA de un solo ancho, edad mínima de casa, metraje cuadrado mínimo, requisitos de cimentación, y si ofrecen Título I, Título II, o ambos.
- Elige la estructura de financiamiento primeroDecida si está comprando solo casa, casa en una comunidad arrendada, tierra-casa juntas, o casa en terreno que ya posee. Esto determina si FHA Título I, FHA Título II, chattel, VA, USDA, u otra ruta puede encajar mejor.
- Selecciona un modelo de casa elegibleConfirme el estado del código HUD, metraje cuadrado, placa de datos, zona de viento, características de energía, y plano de piso. Si compra nueva, solicite el paquete de especificación completo.
- Verificar el sitioConfirme zonificación, acceso, servicios, estado de inundación, permisos, y aprobación comunitaria si aplica. Para terreno privado, estime la preparación del sitio antes de asumir que el pago es asequible.
- Planifica la cimentación tempranoLos archivos FHA Título II a menudo necesitan documentación de cimentación de ingeniería. Esperar hasta el final puede crear retrasos.
- Organizar la documentación de propiedad de Texas: Asegúrese de que la Declaración de Propiedad, los registros de tierras, los gravámenes y la designación de propiedad real coincidan con el tipo de préstamo.
- Prepararse para la tasación y las condiciones: El tasador puede señalar reparaciones o vacíos en la documentación. Incluya tiempo en su plan de cierre.
Errores que pueden frustrar la aprobación de FHA
Muchos problemas de FHA se pueden evitar si sabe qué verificar desde el principio. Los errores más comunes incluyen comprar una casa móvil anterior a 1976, asumir que todo prestamista financia casas de un solo ancho, colocar una casa en un terreno antes de confirmar la zonificación, subestimar los costos de cimentación, ignorar las preocupaciones de llanura de inundación, o elegir una casa usada sin etiquetas HUD.
Otro problema común es enfocarse solo en el precio anunciado de la casa. Un presupuesto realista debe incluir entrega, instalación, cimentación, conexiones de servicios, permisos, falda, escalones, seguros, impuestos, renta del lote si aplica, y gastos de cierre. Nuestra guía para casas manufacturadas en San Antonio profundiza en opciones de modelos, factores de precios, y consejos para compradores.
¿Es FHA la mejor opción para todo comprador de casa de un solo ancho?
No siempre. FHA puede ser una buena opción para compradores que quieren una residencia principal y necesitan estándares de calificación flexible, especialmente en un escenario de terreno con casa. Pero dependiendo de su crédito, servicio militar, ingresos, ubicación, y arreglo del terreno, otra opción puede ser mejor.
Por ejemplo, el financiamiento VA puede ser atractivo para veteranos y miembros del servicio elegibles. USDA puede encajar en ciertas propiedades rurales fuera de áreas urbanas densas. El financiamiento chattel puede funcionar para comunidades de lote arrendado. El financiamiento convencional puede ser posible para algunas casas manufacturadas, especialmente cuando la casa y el terreno cumplen con requisitos específicos del mercado secundario.
La respuesta correcta depende de la casa, el terreno, el perfil del prestatario, y el cronograma. Por eso es inteligente comparar financiamientos antes de elegir un modelo o sitio.
Preguntas Frecuentes
¿Puede una casa manufacturada de un solo ancho calificar para FHA en 2026? Sí. Una casa de un solo ancho puede calificar si cumple con los requisitos de vivienda manufacturada de FHA, incluyendo construcción del Código HUD, tamaño mínimo, instalación adecuada, reglas de ocupación, y directrices del prestamista. Para FHA Título II, también debe estar sobre una cimentación permanente y ser tratada como propiedad real.
¿Cuál es el tamaño mínimo para una casa manufacturada de un solo ancho de FHA? FHA requiere que una casa manufacturada tenga al menos 400 pies cuadrados de área de piso. Muchas casas de un solo ancho exceden esto, pero los compradores aún deben confirmar los pies cuadrados exactos con el fabricante, distribuidor, o documentos de tasación.
¿Puedo usar FHA para una casa de un solo ancho en un parque de casas móviles? Posiblemente, pero el tipo de préstamo importa. Una hipoteca estándar de FHA Título II generalmente requiere que la casa y el terreno sean propiedad real, así que las casas de comunidades de lote arrendado pueden no encajar. El financiamiento de FHA Título I o chattel puede ser más relevante para compras de lote arrendado, dependiendo del prestamista y términos del arrendamiento.
¿Permite FHA casas manufacturadas de un solo ancho usadas? FHA puede permitir casas manufacturadas existentes si cumplen con requisitos de edad, condición, título, cimentación, y sitio. Una preocupación importante es si la casa ha sido movida de su sitio de instalación original. Las casas usadas con etiquetas HUD faltantes, problemas de cimentación, o problemas de título pueden ser difíciles de financiar.
¿Necesitan las casas de un solo ancho de FHA una cimentación permanente? Para financiamiento de FHA Título II, sí. La casa debe estar permanentemente fijada a una cimentación que cumpla con los requisitos de FHA, y los prestamistas a menudo requieren certificación de un ingeniero. El financiamiento de FHA Título I y otras opciones de financiamiento solo de casa pueden tener requisitos diferentes.
¿Quién maneja los registros de título de casas manufacturadas en Texas? La División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas maneja las Declaraciones de Propiedad de casas manufacturadas y registros relacionados. Para FHA Título II, el título de la casa y el estado de propiedad real deben alinearse con los requisitos del prestamista.
Encuentra opciones de casas manufacturadas amigables con FHA en San Antonio
El financiamiento de casas de un solo ancho de FHA es posible, pero funciona mejor cuando la casa, cimentación, terreno, título, y prestamista se coordinan desde el principio. Si está comprando en San Antonio, no espere hasta después de elegir una casa para preguntar si cumple con las directrices de FHA.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas, revisar planos de piso, explorar opciones de financiamiento flexible, y navegar el proceso con orientación local. Ya sea que sea un comprador por primera vez, buscando una casa lista para mudarse, o comparando opciones de terreno con casa, nuestro equipo puede ayudarle a dar el siguiente paso con confianza.
Contacte a Homes2Go San Antonio para comenzar a explorar casas manufacturadas que se ajusten a su presupuesto, estilo de vida, y metas de financiamiento.
 Préstamo FHA para Casa Prefabricada: Qué Califica en 2026
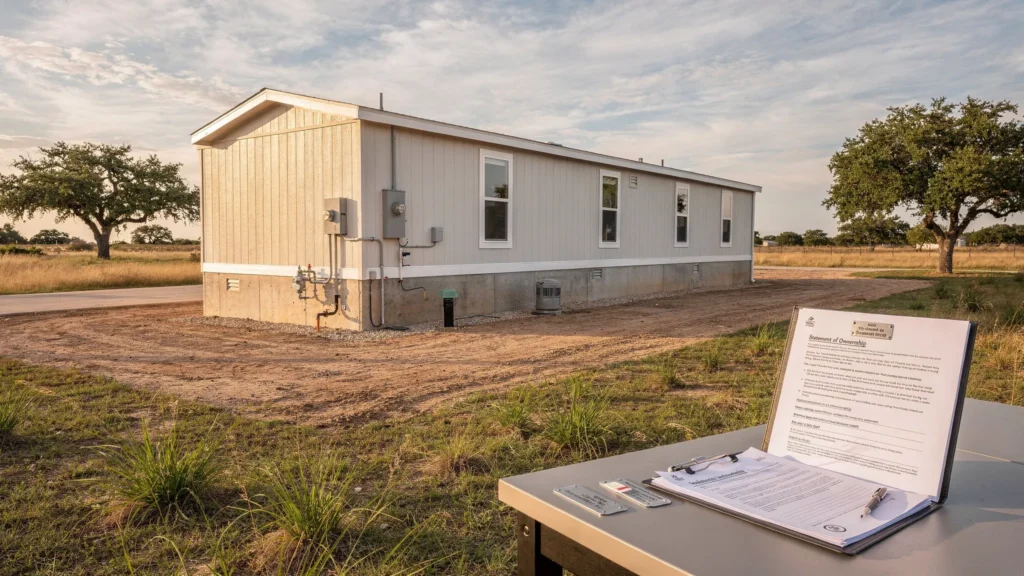 Directrices HUD para casas manufacturadas en Texas







