

Si está intentando comprar una casa manufacturada con financiamiento FHA, el enganche de casa manufacturada FHA es generalmente uno de los primeros números que desea entender. La buena noticia es que los préstamos FHA están diseñados para ayudar a los compradores con ahorros en efectivo limitados, pero la cantidad real que necesita depende del tipo de préstamo, su perfil de crédito, si se incluye el terreno y cómo se titulará la casa.
Para los compradores de San Antonio, eso hace que la planificación temprana sea especialmente útil. Una compra de casa manufacturada puede involucrar la casa, entrega, instalación, terreno, un lote de comunidad o una cimentación permanente. FHA puede ayudar a que la compra sea más accesible, pero el enganche es solo una parte del efectivo total necesario para cerrar.
Lo que el enganche de casa manufacturada FHA realmente cubre
Su enganche es la porción del precio de compra que paga por adelantado en lugar de pedir prestado. Reduce el monto del préstamo y le da al prestamista una posición de capital inicial en la casa. Con financiamiento FHA, esto a menudo se llama la inversión mínima requerida para ciertos tipos de préstamo.
El enganche no es lo mismo que los costos de cierre. Los costos de cierre pueden incluir tarifas del prestamista, trabajo de título, tarifas de tasación, inspecciones, tarifas de registro, impuestos prepagados, seguros de propietario de vivienda y artículos de seguros hipotecarios. Si está comprando una casa manufacturada que se instalará en terreno, el trabajo del sitio y la documentación de cimentación también pueden afectar su plan de efectivo total.
Una forma práctica de pensar en el enganche de casa manufacturada FHA es esta: es la contribución requerida del comprador hacia la compra de la casa, pero no cubre automáticamente cada dólar que necesitará antes de mudarse.
Título II vs. Título I: por qué el tipo de préstamo importa
El financiamiento FHA para casas manufacturadas no es un solo producto. El enganche puede cambiar dependiendo de si su prestamista utiliza FHA Título II o FHA Título I.
FHA Título II para una casa manufacturada clasificada como propiedad real
FHA Título II se usa comúnmente cuando la casa manufacturada y el terreno se financian juntos como propiedad real. En esta configuración, la casa generalmente necesita cumplir con los estándares del Código HUD, estar permanentemente fijada a una base aprobada y satisfacer los requisitos del prestamista, evaluación y título.
Para Título II, el enganche de casa manufacturada FHA a menudo sigue la estructura de compra estándar de FHA: 3.5% de enganche para prestatarios elegibles con puntuación de crédito de 580 o superior. Las reglas FHA generalmente requieren 10% de enganche para prestatarios con puntuaciones de crédito de 500 a 579, aunque muchos prestamistas establecen requisitos de puntuación de crédito más estrictos.
Esa cifra de 3.5% es un mínimo, no una garantía. Su prestamista aún evalúa ingresos, deudas, historial de crédito, la propiedad y el archivo completo. Si desea las reglas de elegibilidad más amplias más allá del enganche, Homes2Go tiene una guía en inglés claro sobre Requisitos de préstamo FHA para casas manufacturadas.
FHA Título I para compras de solo casa o casa manufacturada
FHA Título I puede usarse para compras de casas manufacturadas donde la estructura se financia por separado del terreno, como una casa colocada en una comunidad de lote arrendado aprobada. Según Información de seguros de préstamo de casa manufacturada Título I de HUD, los prestatarios deben tener una inversión en efectivo mínima, comúnmente descrita como al menos 5% para compras de casas manufacturadas bajo ese programa.
Título I puede ser útil en situaciones donde un comprador no está comprando terreno, pero la disponibilidad del prestamista, los límites de préstamo y los requisitos comunitarios importan. Si la casa estará en una comunidad de casas manufacturadas, pregunte temprano si el prestamista, la comunidad y la casa encajan en la misma ruta de financiamiento.
Cómo estimar el efectivo que necesita antes de comprar
Comience con la estructura de compra, luego estime el enganche mínimo, luego agregue costos de cierre y cualquier costo de instalación no financiado en el préstamo. Cuando estime el enganche de casa manufacturada FHA, use cotizaciones reales en lugar de aproximaciones aproximadas lo antes posible porque el flete, la instalación, las opciones y los requisitos del sitio pueden cambiar el precio final.
Aquí hay ejemplos simples para mostrar las matemáticas. Estos no son cotizaciones ni aprobaciones, y el financiamiento real depende de la revisión del prestamista.
| Ejemplo de compra | Ruta FHA posible | Estimación de enganche | Qué recordar |
|---|---|---|---|
| Paquete de casa y terreno de $150,000 | Título II | 3.5% = $5,250 si es elegible | Los costos de cierre son separados |
| Casa manufacturada de $120,000 sin terreno | Título I | 5% = $6,000 bajo la guía común de HUD Título I | Las reglas del prestamista y la comunidad importan |
| Paquete de casa y terreno de $220,000 | Título II | 3.5% = $7,700 si es elegible | La propiedad debe cumplir con los estándares FHA y del prestamista |
| Compra de $180,000 con 10% requerido | Situación de Título II o superposición del prestamista | 10% = $18,000 | El perfil de crédito puede cambiar el efectivo necesario |
Para préstamos Título II, FHA también tiene seguro hipotecario. La prima de seguro hipotecario inicial a menudo se puede financiar en la cantidad del préstamo, pero eso no reemplaza el enganche requerido. Financiarlo puede reducir el efectivo pagadero al cierre, pero también puede aumentar el saldo del préstamo y el pago mensual.
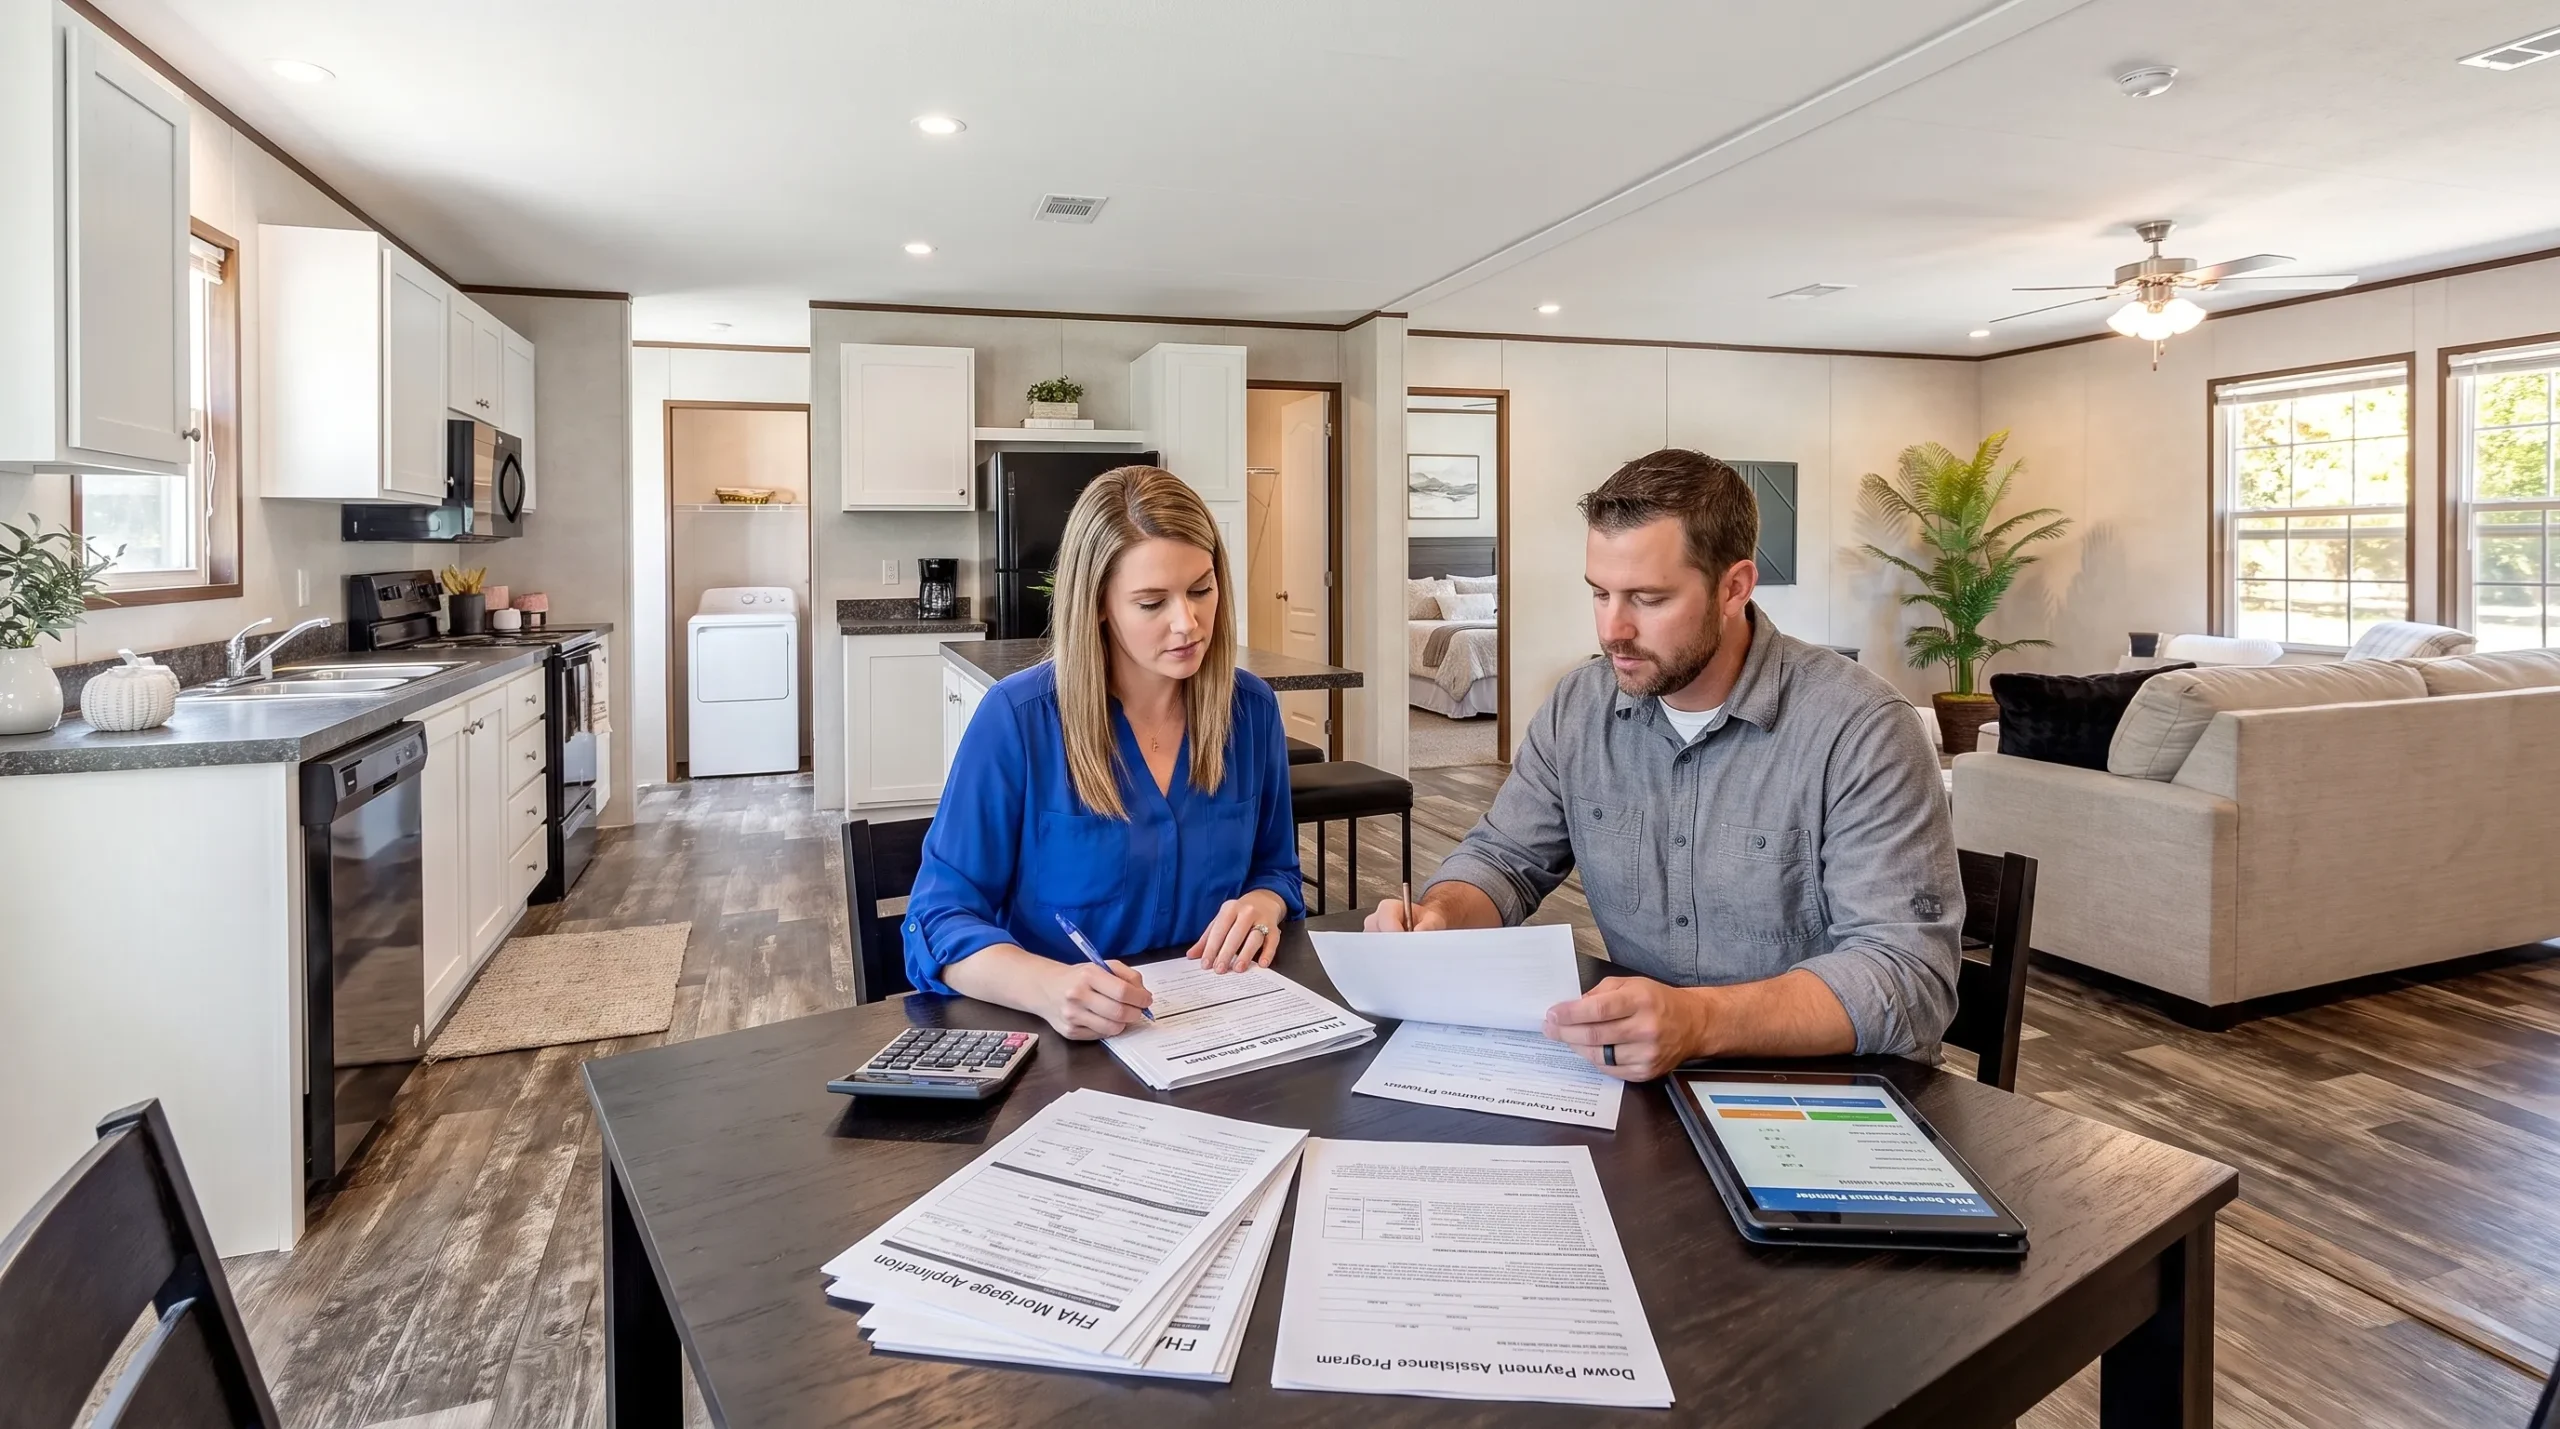
¿Qué puede contar hacia el enganche?
El enganche de casa manufacturada FHA no siempre tiene que provenir solo de su cuenta de cheques personal. Las reglas FHA pueden permitir fondos de regalo aprobados, asistencia de enganche aceptable y ahorros personales documentados, sujeto a revisión del prestamista.
La documentación es la clave. Los prestamistas necesitan verificar de dónde vino el dinero y si está permitido. Los depósitos grandes sin explicación, el efectivo que no se puede rastrear o las transferencias de último momento de una fuente no elegible pueden ralentizar la aprobación.
Las fuentes aceptables comunes pueden incluir:
- Ahorros personales de cuentas corrientes, de ahorros o de inversión
- Fondos de regalo de un donante elegible, debidamente documentados
- Programas de asistencia de enganche aprobados, si su prestamista y tipo de préstamo los permiten
- Ingresos por la venta de un activo, con un rastro de papel claro
Los créditos del vendedor son diferentes. Un vendedor puede ayudar con ciertos costos de cierre elegibles dentro de los límites de FHA, pero los créditos del vendedor generalmente no satisfacen el enganche requerido del comprador. Pida a su prestamista que separe estos números en una hoja de trabajo para que pueda ver la estimación verdadera de efectivo al cierre.
La elección de la casa puede cambiar su plan de enganche
El plano de piso que elige afecta más que el diseño. Dado que el enganche se calcula a partir del precio de compra, una casa más grande, características mejoradas o un plan de instalación diferente pueden aumentar la cantidad de efectivo necesario. El enganche de casa manufacturada FHA debe revisarse junto con el pago mensual, las expectativas de servicios, el seguro y los costos de comunidad o terreno.
Por ejemplo, una familia que necesita un doble ancho espacioso puede querer comparar el de 3 recámaras, 2 baños Champion Albany, que ofrece 1,456 pies cuadrados en un diseño de 30 pies 4 pulgadas x 52 pies. Otro comprador puede preferir una opción más compacta de 3 recámaras, 2 baños como el Legacy Heritage H-1680-32J, que ofrece 1,193 pies cuadrados en un diseño de 16 pies x 80 pies.
Ninguno de los ejemplos le dice el enganche exacto sin un precio de compra actual y revisión del prestamista. La lección útil es que comparar planos de piso temprano le permite comparar escenarios de financiamiento antes de comprometerse emocionalmente con una casa.
Homes2Go San Antonio puede ayudar a los compradores a ver modelos disponibles, planos de piso detallados, diseños de eficiencia energética y opciones listas para mudarse, mientras también estimulan conversaciones de financiamiento temprano con prestamistas locales confiables.
Errores comunes que hacen que los enganches FHA sean más difíciles
Muchos compradores se enfocan solo en el porcentaje y olvidan las condiciones adjuntas al préstamo. La aprobación FHA para casas manufacturadas depende del prestatario, la casa y el sitio. Un enganche bajo no ayuda si la casa, el título o la base no satisfacen el programa que se está utilizando.
Un error común es comprar casas sin saber si el prestamista está considerando Título I o Título II. Otro es asumir que una casa manufacturada en cualquier comunidad automáticamente califica. Si el terreno es arrendado, la ruta de financiamiento puede ser diferente a una compra de casa y terreno.
El enganche de casa manufacturada FHA también puede parecer más grande de lo esperado cuando los compradores olvidan los costos de cierre. Un enganche del 3.5% en una compra Título II calificada puede sonar simple, pero los honorarios de evaluación, cargos de título, seguros, impuestos prepagados y otros costos aún necesitan ser contabilizados.
Si está viendo una casa manufacturada nueva que implica preparación de terreno o pasos de estilo de construcción, revise cómo FHA trata el proceso. La guía de Homes2Go sobre Préstamos de construcción FHA para casas manufacturadas explica cuándo el financiamiento de construcción a permanente puede ser relevante.
Una lista de verificación simple antes de solicitar
Antes de enviar una solicitud de préstamo completa, reúna información suficiente para que un prestamista le dé una estimación realista. El objetivo no es solo saber si el financiamiento FHA es posible, sino saber cuánto efectivo debe mantener disponible hasta el cierre.
Use esta lista de verificación antes de comprar en serio:
- Pregunte si el prestamista está evaluando Título I, Título II u otra opción de préstamo
- Confirme el porcentaje de enganche mínimo basado en su perfil de crédito
- Obtenga una estimación escrita de los costos de cierre, no solo el enganche
- Pregunte si los fondos de regalo o programas de asistencia están permitidos para su archivo
- Confirme si la casa será titulada como propiedad personal o propiedad real
- Revise los requisitos de terreno, arrendamiento, base e instalación temprano
- Mantenga sus fondos documentados y evite depósitos sin explicación antes del cierre
Un poco de preparación puede prevenir sorpresas costosas. También le ayuda a comparar casas basándose en el costo total de la propiedad, no solo en el precio de la casa listado.
Preguntas Frecuentes
¿Cuál es el enganche mínimo de casa manufacturada FHA? Para muchas compras de casas manufacturadas FHA Título II, el mínimo puede ser 3.5% si el prestatario tiene una puntuación de crédito calificada de 580 o superior. Los préstamos de casas manufacturadas FHA Título I comúnmente requieren al menos 5% de inversión en efectivo. Los prestamistas pueden tener reglas más estrictas.
¿Se pueden incluir los costos de cierre en un préstamo de casa manufacturada FHA? Algunos costos, como la prima de seguro hipotecario inicial en muchos préstamos FHA Título II, pueden ser financiados. Otros costos de cierre pueden necesitar ser pagados al cierre o cubiertos por créditos permitidos. Su prestamista debe proporcionar una estimación de efectivo al cierre.
¿Puedo usar dinero de regalo para el enganche? FHA puede permitir fondos de regalo de donantes elegibles si el dinero está debidamente documentado. El prestamista necesitará un rastro de papel y una carta de regalo que cumpla con sus requisitos.
¿FHA financia casas manufacturadas en comunidades de lote arrendado? Puede ser posible bajo ciertas estructuras de préstamo, especialmente FHA Título I, pero el prestamista y la comunidad deben cumplir con los requisitos aplicables. Pregunte antes de elegir un lote o firmar documentos de la comunidad.
¿El enganche se basa en el precio de la casa o en el precio de la casa y el terreno? Depende de la estructura del préstamo. Si la casa manufacturada y el terreno se financian juntos bajo Título II como propiedad real, el cálculo generalmente se basa en el monto de compra elegible para esa transacción de propiedad.
Planifique su enganche FHA antes de elegir un hogar
El enganche FHA para casas manufacturadas puede hacer la propiedad más accesible, pero funciona mejor cuando entiende el panorama completo: tipo de préstamo, perfil crediticio, elegibilidad del hogar, estado del terreno, gastos de cierre y documentación.
Si está comprando en el área de San Antonio, Homes2Go puede ayudarle a comparar modelos de casas manufacturadas y conectar su búsqueda de hogar con las preguntas de financiamiento que importan desde el inicio. Explore los hogares disponibles en Homes2Go San Antonio y hable con el equipo sobre planos de piso, comunidades y próximos pasos para su cronograma de compra.
 Modern Manufactured Home Designs That Feel Built for Today
 How to Buy a Manufactured Home on Land You Own







