

Comprar una casa manufacturada con financiamiento FHA puede parecer confuso al principio porque varias cosas tienen que alinearse al mismo tiempo: debe calificar como prestatario, la casa debe cumplir con los estándares FHA e HUD y la configuración del terreno o comunidad debe ajustarse al tipo de préstamo. La buena noticia es que las directrices FHA para casas móviles son mucho más fáciles de entender cuando las separa en esos tres grupos.
Una nota rápida sobre el lenguaje: los compradores a menudo dicen casa móvil, pero FHA e HUD generalmente utilizan casa manufacturada para casas construidas según el Código HUD federal después del 15 de junio de 1976. Las casas móviles verdaderas más antiguas, construidas antes de esa fecha, generalmente no califican para el financiamiento de casas manufacturadas de FHA.
Esta guía mantiene las reglas prácticas. Úsela como una lista de verificación de comprador antes de elegir un modelo, solicitar un préstamo con un prestamista o invertir dinero en la preparación del sitio.
La Regla FHA Simple: El Comprador, la Casa y el Sitio Deben Calificar Todos
FHA no aprueba una casa manufacturada solo porque sea asequible o lista para mudarse. El prestamista tiene que documentar que toda la compra se ajusta a las reglas de FHA. En términos simples, eso significa que tres aprobaciones ocurren juntas.
| Área de aprobación de FHA | Lo que el prestamista verifica | Por qué importa |
|---|---|---|
| Comprador | Crédito, ingresos, deuda, historial de empleo y fondos para cerrar | FHA asegura el préstamo solo cuando el prestatario cumple con los estándares del programa y del prestamista |
| Inicio | Estado del Código HUD, etiquetas, placa de datos, tamaño, condición y tasación | FHA requiere que la casa sea garantía elegible |
| Sitio e instalación | Cimentación, servicios, acceso, permisos, consideraciones de inundación y estado del título | La casa debe estar instalada legal y seguramente donde permanecerá |
Por eso un comprador puede estar calificado financieramente pero aún tener problemas si la casa no tiene documentación. También es por eso que una casa excelente puede no funcionar para un comprador específico si el sitio, la comunidad o el acuerdo de terreno no coincide con el préstamo FHA que se está utilizando.
Para una descripción general más profunda regla por regla, Homes2Go tiene una guía separada sobre Directrices de préstamos FHA para casas manufacturadas en 2026. Este artículo se enfoca en la vista de comprador más simple, qué preguntar y qué preparar.
FHA Título I vs. Título II: Sepa Qué Está Financiando
La mayoría de la confusión comienza aquí. FHA tiene diferentes caminos para casas manufacturadas, y no son intercambiables.
FHA Título I puede asegurar préstamos para una casa manufacturada, un lote o ambos, dependiendo del prestamista aprobado y la transacción. HUD explica su programa de seguro de préstamo para casas manufacturadas en su página de casa manufacturada del Título I. El Título I puede ser relevante cuando la casa se trata más como propiedad personal, como una casa colocada en una comunidad arrendada.
FHA Título II es más cercano a una hipoteca FHA tradicional. Generalmente se utiliza cuando la casa manufacturada y el terreno se financian juntos como propiedad real. Este camino generalmente requiere una cimentación permanente, clasificación de propiedad real y un proceso de tasación completo de FHA.
La pregunta clave a hacer al principio es simple: ¿está financiando solo la casa, la casa y el terreno juntos o una casa que se colocará en una comunidad arrendada? Esa respuesta forma el prestamista, la documentación y el cronograma.
Directrices del Comprador: Lo Que Los Prestamistas FHA Revisan
El financiamiento FHA está diseñado para hacer que la propiedad de vivienda sea más accesible, pero aún es un proceso de préstamo documentado. Un prestamista revisará su capacidad y disposición para pagar. Espere proporcionar registros de ingresos, extractos bancarios, identificación, historial de empleo y detalles sobre deudas actuales.
Para muchos prestatarios de FHA Título II, el enganche puede ser menor que una hipoteca convencional si se cumplen los requisitos de crédito y programa. Los prestamistas también pueden aplicar sus propias capas, lo que significa que un prestamista FHA puede pedir crédito más fuerte, más reservas o documentación adicional que otro. Esa es una razón por la que la experiencia local de préstamo de casas manufacturadas importa.
Antes de enamorarse de un plano de planta, haga estas preguntas a su prestamista:
- ¿Ofrece préstamos FHA para casas manufacturadas en Texas?
- ¿Es probable que esta transacción sea Título I o Título II?
- ¿Financian casas en comunidades de casas manufacturadas?
- ¿Qué documentos de crédito, ingresos y enganche debo reunir ahora?
- ¿Requerirá una certificación de cimentación de ingeniero?
- ¿Qué podría retrasar la aprobación después de que se seleccione la casa?
Si desea que el proceso de solicitud se divida en orden, la guía sobre cómo solicitar un préstamo de casa móvil FHA paso a paso recorre la secuencia desde la precalificación hasta el cierre.
Directrices del Hogar: Qué Hace que una Casa Manufacturada Sea Elegible para FHA
La casa misma tiene que cumplir con los requisitos de FHA e HUD. Como mínimo, la casa debe ser una casa manufacturada construida después del 15 de junio de 1976 y construida según el Código HUD. Los estándares federales de construcción y seguridad de viviendas manufacturadas se encuentran en 24 CFR Parte 3280, que cubre muchos requisitos de construcción, seguridad y desempeño.
Los prestamistas FHA comúnmente buscan estos artículos relacionados con el hogar:
- Etiquetas de certificación HUD en el exterior de cada sección transportable
- Una placa de datos HUD, generalmente ubicada dentro de la casa
- Un tamaño mínimo que cumpla con los requisitos de vivienda manufacturada de FHA
- Evidencia de que la casa está diseñada como una vivienda en un chasis permanente
- Condición que cumple con los estándares de tasación de FHA
- Sin problemas importantes de seguridad, estructurales o de habitabilidad
- Documentación que coincide con la casa, número de serie y registros de propiedad
Una etiqueta HUD o placa de datos faltante no siempre significa que la transacción sea imposible, pero puede ralentizar las cosas. Puede ser necesaria verificación de reemplazo a través del Instituto de Tecnología de Construcción y Seguridad u otros canales de documentación aceptados. Cuanto antes confirme las etiquetas y la placa de datos, mejor.
Aquí es también donde el inventario más nuevo puede hacer que la experiencia del comprador sea más fluida. Un modelo claramente documentado, documentación del distribuidor y detalles disponibles del plano de planta ayudan al prestamista y al tasador a conectar los puntos.
Directrices de Cimentación, Instalación y Sitio
Para muchos compradores, la casa parece ser el requisito principal. En el financiamiento de FHA, el sitio puede importar tanto.
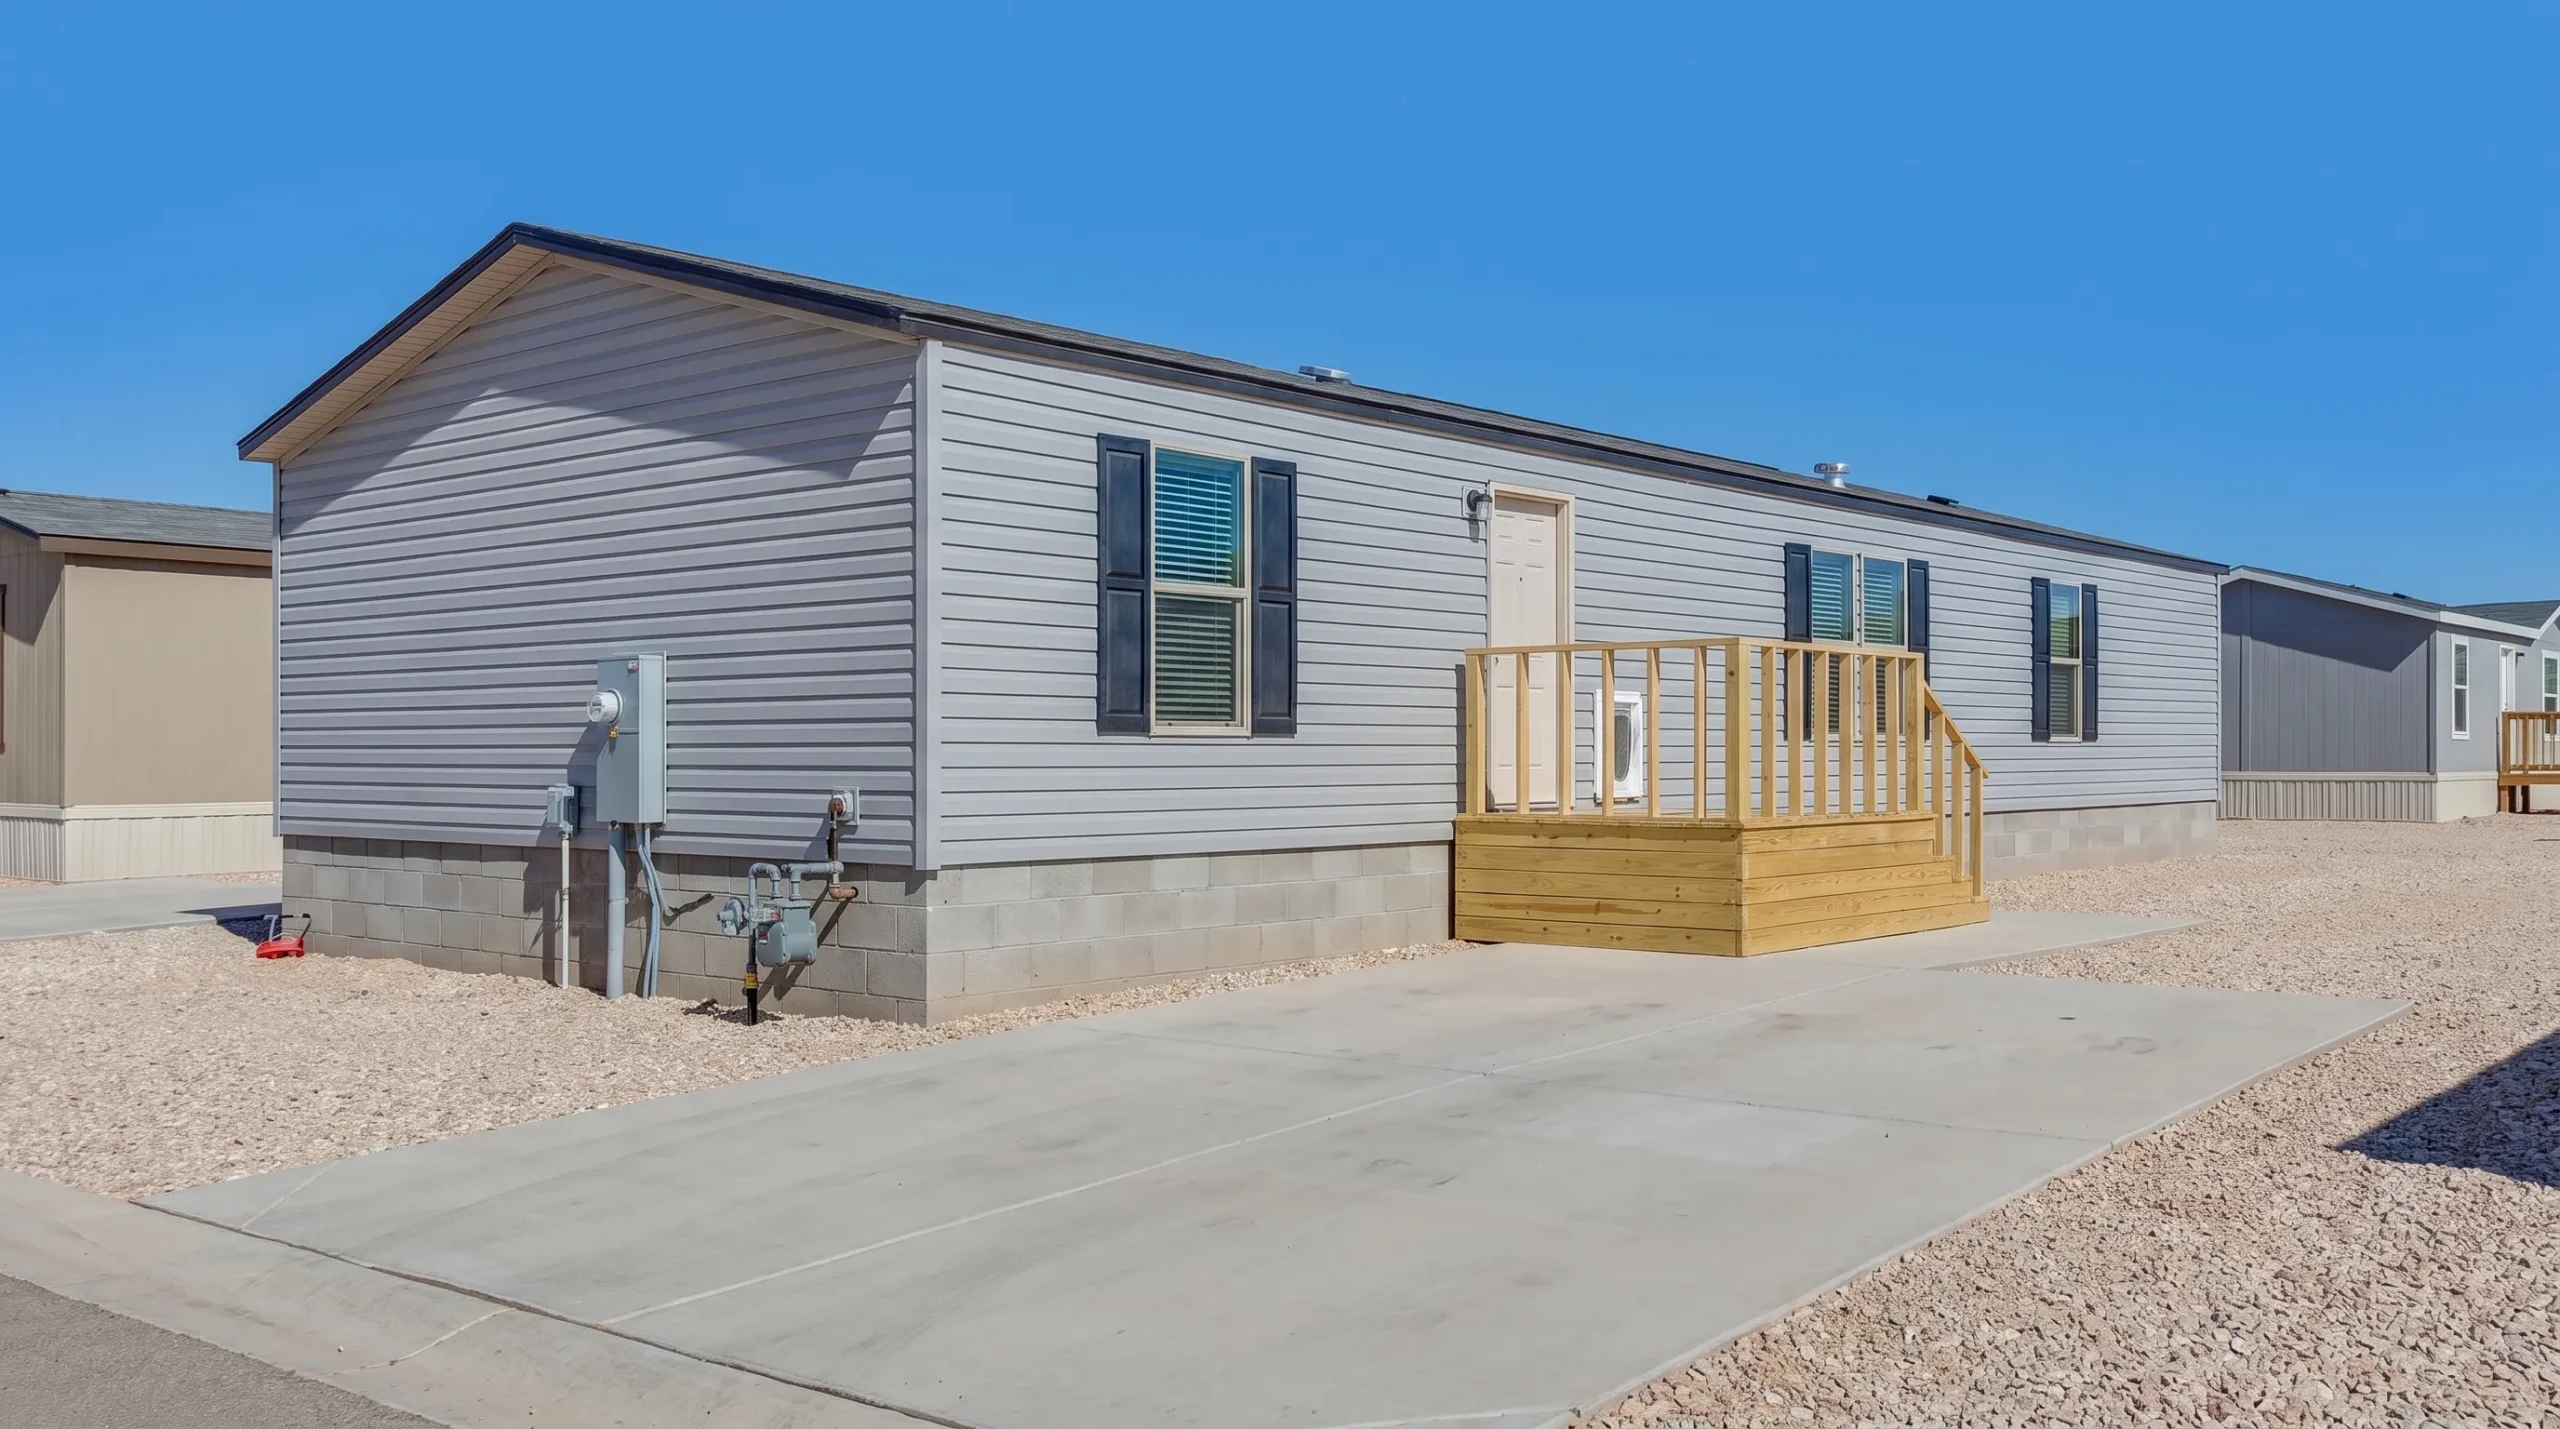
Si está utilizando FHA Título II, la casa manufacturada generalmente debe instalarse en una cimentación permanente que cumpla con los criterios de FHA. Los prestamistas a menudo requieren una certificación de ingeniero que confirme que la cimentación cumple con la Guía de Cimentaciones Permanentes para Viviendas Manufacturadas. La casa también necesita acceso aceptable, servicios, drenaje y aprobaciones locales.
En Texas, la documentación sobre el estado de propiedad también importa. Los registros de propiedad de casas manufacturadas se manejan a través del Departamento de Vivienda y Asuntos Comunitarios de Texas. Si la casa y el terreno se están financiando juntos como propiedad real, los registros deben apoyar ese tratamiento. Si la casa se va a colocar en una comunidad, el prestamista revisará el arrendamiento o el acuerdo comunitario según las reglas del programa aplicable.
Una forma amigable para el comprador de pensarlo es así: FHA quiere saber que la casa está construida correctamente, instalada correctamente y legalmente vinculada al lugar donde permanecerá.
Elegir un Modelo de Casa Teniendo en Cuenta las Directrices de FHA
Un modelo de casa no califica automáticamente para financiamiento de FHA solo por su nombre. El prestamista aún tiene que revisar al comprador, la tasación, la instalación, la documentación y el sitio. Pero elegir una casa manufacturada bien documentada de un distribuidor local puede hacer que el proceso sea más fácil de organizar.
Para compradores que desean un diseño más pequeño, el Legacy Heritage H-1668-22A es un plano de planta Legacy Housing de 2 recámaras, 2 baños con 1,005 pies² y dimensiones de 16' x 68', disponible de Homes2Go en San Antonio. Un comprador que necesita una recámara extra podría compararlo con el Legacy Heritage H-1672-32B, un plano de planta Legacy Housing de 3 recámaras, 2 baños con 1,068 pies² y dimensiones de 16' x 72'.
La conclusión práctica de FHA no es que un plano de planta sea automáticamente mejor que otro. Es que los compradores deben comparar modelos mientras también preguntan sobre documentación, requisitos del prestamista, entrega, instalación y disponibilidad del sitio. Un plano de planta debe ajustarse a su vida, pero la transacción también debe ajustarse al préstamo.
Retrasos Comunes de Casas Móviles FHA Que Los Compradores Pueden Evitar
La mayoría de los retrasos de FHA no son misteriosos. Generalmente provienen de documentos faltantes, estado de título poco claro, problemas de sitio o la elección de un prestamista que no maneja regularmente transacciones de casas manufacturadas.
Tenga cuidado con estos problemas comunes:
- Elegir una casa antes de confirmar si el prestamista financia casas manufacturadas
- Asumir que cada comunidad de casas móviles funciona con financiamiento FHA
- Olvidar verificar las etiquetas HUD y la placa de datos temprano
- Subestimar los requisitos de certificación de cimentación e instalación
- Tratar el terreno, los servicios, los permisos o el acceso como reflexiones tardías
- Esperar demasiado tiempo para reunir documentos de ingresos, bancarios e identificación
- Asumir que una casa antigua previamente trasladada será fácil de financiar
Una casa manufacturada previamente instalada puede ser más complicada, especialmente si ha sido trasladada después de la instalación original. Muchos prestamistas FHA son cautelosos con casas que tienen historiales de traslado porque la cimentación, la integridad estructural y la documentación se vuelven más difíciles de verificar.
Una Lista de Verificación Simple del Comprador Antes de Solicitar
Antes de enviar una solicitud completa o firmar un acuerdo de compra, organice sus próximos pasos alrededor de los tres grupos de FHA.
| Paso | Qué confirmar | Quién puede ayudar |
|---|---|---|
| Disponibilidad del comprador | Ingresos, crédito, deudas, fondos para enganche y expectativas de gastos de cierre | Prestamista aprobado por FHA |
| Opción de préstamo | Si la compra es Título I o Título II | Prestamista y consultor de vivienda |
| Documentos de la casa | Etiquetas HUD, placa de datos, plano de distribución e información de serie | Distribuidor o vendedor |
| Plano del sitio | Propiedad del terreno, arrendamiento de comunidad, servicios, permisos y acceso | Distribuidor, prestamista, gerente de comunidad o profesional de terrenos |
| Instalación | Necesidades de cimientos permanentes, cronograma de instalación y certificación de ingeniero | Instalador, prestamista e ingeniero |
| Tasación | Revisión de valor FHA y estado de la propiedad | Tasador FHA ordenado por el prestamista |
Esta lista de verificación le ayuda a hacer mejores preguntas. También le ayuda a detectar problemas antes de gastar dinero en inspecciones, trabajo de sitio o planes de mudanza.
Qué buscan los tasadores FHA
Una tasación FHA no es lo mismo que una inspección privada de vivienda. El tasador está ahí para estimar el valor y verificar los estándares mínimos de propiedad FHA. Para casas manufacturadas, el tasador puede revisar la condición de la casa, el sitio, el acceso, los servicios, las etiquetas HUD, la información de la placa de datos y si la casa parece estar debidamente asegurada a los cimientos.
Una inspección de vivienda aún puede ser útil porque le proporciona una mirada más detallada a los sistemas, elementos de mantenimiento y reparaciones potenciales. FHA puede requerir ciertas reparaciones antes del cierre si el tasador identifica problemas de salud, seguridad o estructurales.
La mejor mentalidad del comprador es asumir que la tasación es un paso en el proceso del préstamo, no una garantía completa de que cada parte de la casa es perfecta.
Preguntas Frecuentes
¿Puedo comprar una casa móvil con un préstamo FHA? Sí, pero FHA generalmente usa el término casa manufacturada, y la casa debe cumplir con los requisitos de FHA y HUD. Una casa móvil real construida antes del 15 de junio de 1976 generalmente no calificará para financiamiento de casa manufacturada FHA.
¿Cuál es el requisito más importante de FHA para una casa manufacturada? La casa debe cumplir con el Código HUD y estar debidamente documentada. Para muchas transacciones hipotecarias FHA, la casa también debe estar instalada permanentemente y clasificada correctamente con el terreno o arreglo del sitio.
¿Necesito poseer tierra para usar el financiamiento de FHA? No siempre. El Título I de FHA puede aplicarse a algunas situaciones de solo vivienda o sitio arrendado a través de prestamistas aprobados. El Título II de FHA generalmente se usa cuando la casa manufacturada y el terreno se tratan como propiedad inmueble.
¿Es más fácil financiar las casas manufacturadas de doble ancho con FHA? No automáticamente. El tamaño y la distribución pueden importar, pero la elegibilidad FHA depende de la transacción completa, incluyendo aprobación del prestatario, documentación HUD, cimientos, tasación, estado del título y requisitos del sitio.
¿Puede el financiamiento FHA cubrir la instalación y configuración? Puede en algunas transacciones, dependiendo del tipo de préstamo FHA, prestamista y estructura del contrato. Pregunte al prestamista temprano cómo se manejan la entrega, instalación, trabajo de cimientos y gastos de cierre.
¿Debo hablar con un prestamista o elegir una casa primero? Hable con un prestamista temprano, luego compare casas teniendo en cuenta su opción de financiamiento. Esto le ayuda a evitar elegir una casa, sitio o comunidad que no se ajuste al programa de préstamo.
Obtenga ayuda para hacer coincidir la casa, préstamo y sitio
Las directrices FHA de casas móviles son manejables cuando no intenta resolver todo de una vez. Comience con la preparación del prestatario, confirme la opción correcta de préstamo FHA, elija una casa manufacturada documentada y asegúrese de que el sitio y el plan de instalación cumplan con los requisitos del prestamista.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas, revisar planos de distribución y explorar opciones de financiamiento flexible con prestamistas locales de confianza. Si está buscando una casa manufacturada asequible en el área de San Antonio, visite Homes2Go San Antonio para ver casas disponibles y obtener orientación sobre su siguiente paso.
 Cómo encontrar la casa doble adecuada para su presupuesto
 Casas prefabricadas en venta: Cómo comparar inteligentemente







