

Los programas de vivienda asequible de Texas pueden hacer la diferencia entre esperar otro año y comprar una casa con un pago que realmente pueda manejar. Para muchos compradores de Texas, la barrera más grande no siempre es la hipoteca mensual misma. Es el efectivo por adelantado para el enganche, los gastos de cierre, los gastos de mudanza, las inspecciones y la instalación de servicios.
La buena noticia es que Texas tiene varios recursos estatales, federales y locales diseñados para ayudar a los compradores calificados. Algunos programas reducen la cantidad de efectivo necesario en el cierre. Otros ofrecen requisitos de préstamo más flexibles, ahorros fiscales o apoyo para compradores en profesiones específicas. Para los compradores de San Antonio, las casas manufacturadas también pueden ampliar el camino hacia la propiedad al reducir el precio total de compra, especialmente cuando se combinan con la estrategia de financiamiento correcta.
Esta guía explica los principales programas de vivienda asequible que los compradores de Texas deben conocer, cómo funcionan y qué los compradores de casas manufacturadas necesitan confirmar antes de solicitar.
Cómo funcionan los programas de vivienda asequible de Texas
La mayoría de los programas de vivienda asequible de Texas no simplemente venden casas con descuento. En cambio, ayudan a los compradores a calificar para financiamiento o reducen el costo de entrar en una casa. Las formas más comunes de ayuda son la asistencia del enganche, la asistencia de gastos de cierre, los certificados de crédito hipotecario y los programas de préstamos respaldados por el gobierno.
Un punto clave para los compradores es que el programa y la hipoteca suelen estar conectados. Muchos programas de asistencia deben utilizarse a través de prestamistas aprobados, y la propiedad debe cumplir con las directrices del programa. Eso significa que es inteligente preguntar sobre la asistencia antes de firmar un contrato, no después de haber elegido un prestamista y una casa.
| Tipo de programa | Lo que ayuda | Ejemplos comunes | Qué verificar |
|---|---|---|---|
| Asistencia estatal del enganche | Efectivo necesario en el cierre | Programas de TDHCA y TSAHC | Límites de ingresos, límites de precio de compra, prestamistas aprobados |
| Certificado de crédito hipotecario | Ahorros fiscales federales potenciales | Opciones MCC cuando estén disponibles | Disponibilidad actual y elegibilidad fiscal |
| Préstamo respaldado por el gobierno | Calificación flexible y enganche más bajo | FHA, VA, USDA | Estándares de propiedad, elegibilidad del prestatario, reglas del prestamista |
| Asistencia local para compradores de casas | Enganche o gastos de cierre en una ciudad o condado | Programas de San Antonio y regionales | Disponibilidad de fondos, reglas de ubicación, requisitos de educación |
| Financiamiento de casa manufacturada | Compra solo de casa o compra de terreno y casa | FHA Título I, FHA Título II, opciones convencionales | Si la casa es propiedad personal o propiedad real |
Las reglas del programa pueden cambiar durante el año, especialmente cuando el financiamiento es limitado. Siempre confirme los términos actuales con el sitio oficial del programa y un prestamista participante.
Programas de vivienda asequible de Texas a nivel estatal que vale la pena verificar
Texas tiene dos organizaciones principales a nivel estatal que muchos compradores comienzan con: el Departamento de Vivienda y Asuntos Comunitarios de Texas y la Corporación Estatal de Vivienda Asequible de Texas. Ambos trabajan a través de prestamistas participantes, por lo que su elección de prestamista importa.
Programas de compradores de viviendas de TDHCA
El Departamento de Vivienda y Asuntos Comunitarios de Texas apoya a los compradores de viviendas a través de programas que pueden incluir asistencia del enganche y gastos de cierre. Los programas de TDHCA a menudo tienen límites de ingresos, límites de precio de compra, requisitos de crédito y requisitos de educación para compradores de viviendas.
Las opciones de TDHCA se usan comúnmente por compradores por primera vez, pero algunos programas también pueden ayudar a compradores repetidos dependiendo de la ubicación, el estado de veterano o las directrices actuales. Debido a que la elegibilidad puede variar por condado, los compradores en San Antonio y el Condado de Bexar deben pedirle a un prestamista participante que verifique los límites actuales para el tamaño de su familia y el precio objetivo de compra.
Programas de TSAHC para compradores de Texas
el Corporación Estatal de Vivienda Asequible de Texas ofrece asistencia para compradores de viviendas a nivel estatal a través de prestamistas participantes. TSAHC es conocido por programas que ayudan a compradores de ingresos bajos y moderados, así como a ciertos profesionales de servicios públicos.
Los programas de TSAHC pueden emparejar una hipoteca de tasa fija con asistencia del enganche. La organización también tiene programas para profesiones elegibles como maestros, oficiales de policía, bomberos, personal de servicios médicos de emergencia, oficiales de correcciones y veteranos. Los compradores deben confirmar la elegibilidad profesional actual, la estructura de asistencia y los límites de ingresos antes de solicitar.
Programas de corporaciones regionales de financiamiento de vivienda
Además de TDHCA y TSAHC, algunos compradores de Texas pueden calificar para asistencia a través de corporaciones regionales de financiamiento de vivienda o programas de bonos locales. Estos programas pueden ser útiles, pero las ventanas de financiamiento y las reglas de elegibilidad varían. Si un prestamista le dice que un programa no está disponible, pregunte si otro prestamista aprobado u opción regional está actualmente activo en su área.
Programas de préstamos federales que muchos compradores de Texas usan
Los programas de préstamos federales no son específicos de Texas, pero son una parte importante de la compra asequible de casas en el estado. Pueden ser especialmente útiles cuando se combinan con asistencia estatal o local.
Préstamos FHA
Los préstamos FHA, asegurados por la Administración Federal de Vivienda, son populares entre los compradores que necesitan un enganche más bajo o directrices de crédito más flexibles. Según Recursos de compra de viviendas de HUD, los préstamos FHA están diseñados para ayudar a los compradores que pueden no calificar para financiamiento convencional.
Para muchos préstamos de compra FHA, el enganche mínimo puede ser 3.5% para prestatarios que cumplan con los requisitos de crédito, aunque los prestamistas pueden aplicar estándares más estrictos. FHA también puede ser relevante para casas manufacturadas, pero los detalles importan. Un préstamo solo de casa, un préstamo de terreno y casa, y una casa manufacturada instalada permanentemente pueden tratarse de manera diferente. Si está comparando opciones de FHA para una casa manufacturada, esta guía para un FHA casa manufacturada loan explica la diferencia entre los caminos FHA comunes.
Préstamos VA
Los préstamos VA pueden ser una de las herramientas más fuertes para comprar casas asequibles para veteranos elegibles, miembros del servicio activo y ciertos cónyuges sobrevivientes. El Departamento de Asuntos de Veteranos de EE.UU. explica que los préstamos respaldados por VA a menudo no requieren enganche cuando el prestatario, el prestamista y la propiedad cumplen con los requisitos del programa.
Las casas manufacturadas pueden ser elegibles para financiamiento VA, pero no todos los prestamistas ofrecen préstamos de casas manufacturadas VA. Los compradores deben preguntar temprano si el prestamista financia casas manufacturadas y si la casa debe estar conectada al terreno, instalada permanentemente o titulada como propiedad real.
Préstamos USDA
Los préstamos USDA pueden ayudar a los compradores calificados a comprar casas en áreas rurales elegibles y algunas áreas suburbanas. El Programa de Préstamo Garantizado de Vivienda Unifamiliar de USDA es conocido por permitir que los prestatarios elegibles compren sin enganche.
Para los compradores de San Antonio, USDA puede ser más relevante fuera del centro urbano. Algunas comunidades circundantes pueden calificar mientras que los barrios centrales pueden no hacerlo. La dirección de la propiedad, los ingresos del hogar y la participación del prestamista importan.
Opciones convencionales de enganche bajo
Algunos compradores también pueden calificar para préstamos convencionales de enganche bajo, incluidos programas de Fannie Mae o Freddie Mac. Estos a veces pueden funcionar bien para compradores con crédito más fuerte que quieren comparar costos de seguro hipotecario contra FHA. El financiamiento convencional de casas manufacturadas está disponible a través de algunos prestamistas, pero el tipo de propiedad, la fundación, los estándares de tasación y si la casa incluye terreno pueden afectar la aprobación.
Recursos locales de San Antonio para compradores de casas
Los programas locales pueden ser especialmente valiosos porque se diseñan alrededor de los costos de vivienda locales y las necesidades del vecindario. En San Antonio, los compradores deben revisar los recursos de propiedad de vivienda de la ciudad, incluidos los programas de apoyo de vivienda de la Ciudad de San Antonio. Estos programas pueden cambiar según el financiamiento, por lo que los compradores deben verificar los límites de ingresos actuales, los prestamistas aprobados, los requisitos de propiedad y si la asistencia se estructura como una subvención, un préstamo perdonable o un gravamen segundo repagable.
La asistencia local a menudo viene con pasos adicionales, como educación para compradores de viviendas, requisitos de inspección o un período mínimo de ocupación del propietario. Estos pasos pueden parecer lentos, pero existen para proteger tanto al comprador como los fondos públicos que apoyan la compra.
Si aún está comparando caminos de propiedad en el área, Homes2Go tiene una guía práctica para opciones asequibles de comprador de vivienda por primera vez en San Antonio que se enfoca en el costo mensual real de diferentes opciones.
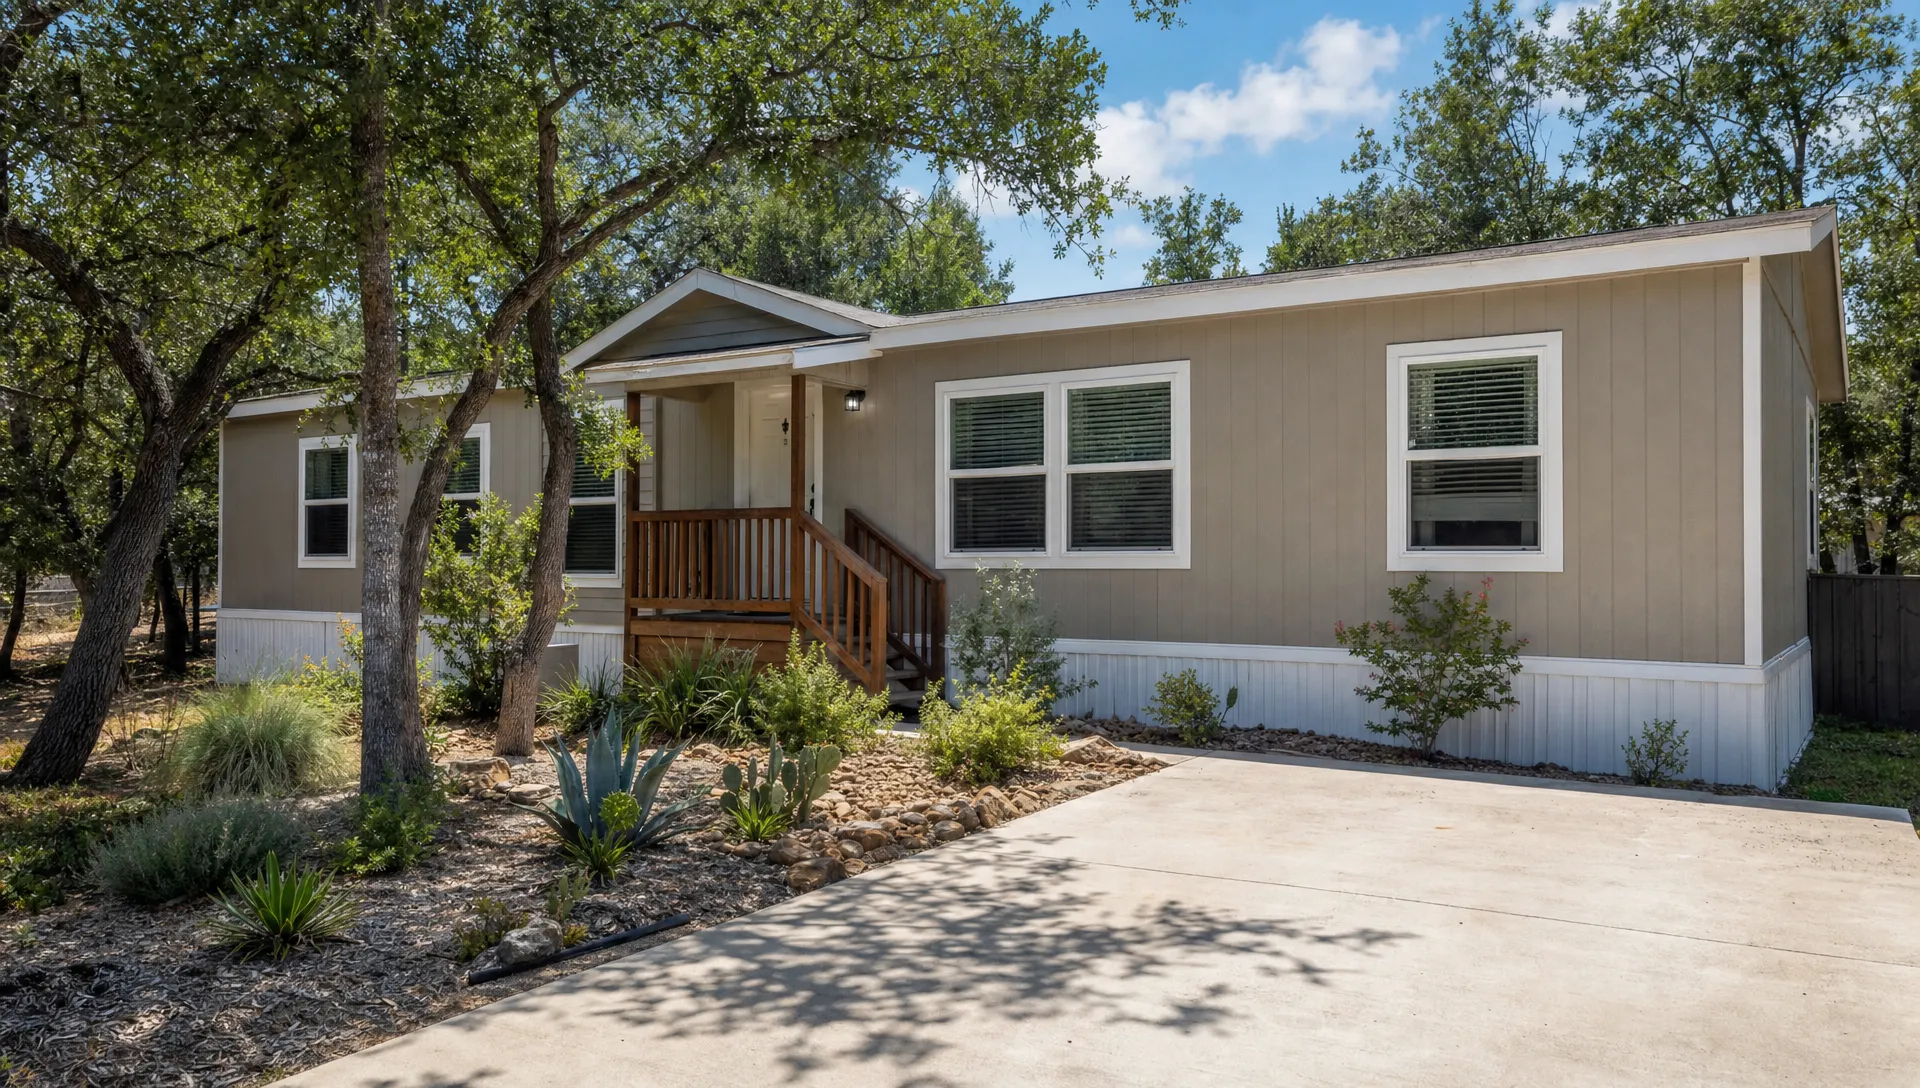
¿Pueden las casas manufacturadas calificar para programas de vivienda asequible de Texas?
Sí, las casas manufacturadas pueden calificar para algunos programas de vivienda asequible, pero los compradores necesitan entender cómo se titulará, instalará y financiará la casa. Aquí es donde muchos compradores se confunden.
Una casa manufacturada construida el 15 de junio de 1976 o después debe cumplir con el Código HUD federal. Eso es diferente de una casa móvil más antigua, y también es diferente de una casa modular construida según el código de construcción local. Si no está seguro de qué categoría se aplica, comience con lo básico en esta guía para directrices HUD para casas manufacturadas en Texas.
El problema más grande del programa es si la casa se trata como propiedad personal o propiedad real. Una compra solo de casa en una comunidad de arrendamiento de terreno puede usar financiamiento diferente que un paquete de terreno y casa donde la casa se instala permanentemente en terreno que el comprador posee. Muchos programas de asistencia del enganche tienen más probabilidades de funcionar con transacciones de bienes raíces, pero las reglas varían según el programa y el prestamista.
Antes de elegir una casa manufacturada, haga estas preguntas:
- ¿Se financiará la casa como propiedad personal o propiedad real?
- ¿Permite el programa casas manufacturadas?
- ¿Necesita la casa ser nueva, instalada permanentemente o en terreno propio?
- ¿Hay requisitos de fundación, tasación, zona de inundación o servicios?
- ¿Tiene el prestamista experiencia con transacciones de casas manufacturadas?
Estas preguntas pueden ahorrar tiempo y ayudarle a evitar enamorarse de una casa que no se ajuste al programa que desea usar.
Factores de elegibilidad que los compradores deben verificar primero
Los programas de vivienda asequible son útiles, pero no son automáticos. La mayoría de los programas examinan una combinación de ingresos del prestatario, perfil crediticio, precio de la casa, ubicación de la propiedad y planes de ocupación.
Los límites de ingresos son una de las primeras cosas a verificar. Algunos programas solo cuentan los ingresos del prestatario, mientras que otros pueden considerar los ingresos del hogar. Los límites también pueden cambiar según el condado y el tamaño del hogar. Un comprador en el Condado de Bexar puede enfrentar diferentes límites que un comprador en otro condado de Texas.
La puntuación de crédito y la relación deuda-ingresos también importan. Incluso cuando un programa de asistencia está disponible, el prestamista aún tiene que aprobar la hipoteca. Pagar la deuda de alto interés, evitar nuevas cuentas de crédito y mantener los documentos organizados puede mejorar sus probabilidades de una aprobación suave.
La educación para compradores de viviendas es otro requisito común. Muchos programas requieren que los compradores completen un curso aprobado antes del cierre. Puede parecer una tarea más, pero puede ayudarle a entender depósito en garantía, inspecciones, impuestos, seguro y costos de mantenimiento antes de comprometerse.
Las reglas de propiedad son tan importantes como las reglas del prestatario. La casa puede necesitar ser su residencia principal, estar por debajo de un precio máximo de compra, pasar inspecciones y cumplir con los estándares del programa de préstamos. Para casas manufacturadas, la instalación y el estado del título pueden ser decisivos.
Hacer coincidir el programa correcto con su situación
No hay un único mejor programa de vivienda asequible de Texas para todos los compradores. El camino correcto depende de sus ingresos, crédito, estado de veterano, profesión, ubicación preferida y si está comprando una casa construida en el sitio, una casa manufacturada con terreno o una casa en una comunidad.
| Situación del comprador | Programas a preguntar | Nota importante |
|---|---|---|
| Comprador por primera vez con efectivo limitado | TDHCA, TSAHC, FHA, asistencia local | Compare el pago mensual total, no solo la ayuda del enganche |
| Maestro, bombero, oficial de policía, trabajador de EMS, oficial de correcciones o veterano | Opciones basadas en profesión de TSAHC, VA si es elegible | Confirme las reglas y documentación profesionales actuales |
| Comprador buscando fuera del centro urbano | USDA, asistencia estatal, programas regionales | Verifique la elegibilidad de la dirección antes de hacer una oferta |
| Casa manufacturada con terreno | Opciones de FHA Título II, VA, USDA, casa manufacturada convencional | La propiedad debe cumplir con estándares de préstamo y programa |
| Casa manufacturada solo de casa en una comunidad | FHA Título I, financiamiento de propiedad personal, opciones de prestamista o minorista | Muchos programas tradicionales de enganche pueden no aplicarse |
Por eso ayuda comparar programas antes de comprar demasiado. Si su objetivo es una casa manufacturada lista para mudarse en o cerca de San Antonio, la casa, la comunidad, el prestamista y el programa de asistencia deben encajar todos juntos.
Un orden práctico de pasos para compradores de viviendas de Texas
La mejor manera de usar programas de vivienda asequible es comenzar con elegibilidad, luego comprar con números realistas. Un precio de compra bajo es útil, pero el pago mensual incluye más que principal e interés.
- Verifique su presupuesto primero: Estime el pago de hipoteca, impuestos, seguros, servicios, honorarios de comunidad si aplica, mantenimiento y costos de mudanza.
- Revise programas estatales y locales: Consulte TDHCA, TSAHC, recursos de la ciudad y opciones regionales antes de elegir un prestamista.
- Elija un prestamista participante: Muchos programas requieren prestamistas aprobados, así que pregunte directamente qué programas de asistencia pueden ofrecer.
- Obtenga precalificación con supuestos del programa: Asegúrese de que el prestamista incluya posible asistencia del enganche, seguro hipotecario, impuestos y estimaciones de seguros.
- Confirme la elegibilidad de la propiedad temprano: Para casas manufacturadas, pregunte sobre el estado del título, la fundación, la instalación, la propiedad del terreno y las reglas de tasación.
- Complete la educación y documentación requeridas: Haga esto temprano para que no se apresure antes del cierre.
Un buen plan de financiamiento debe dejarle suficiente efectivo después del cierre para costos básicos de configuración y emergencias. La propiedad de la casa se vuelve estresante cuando un comprador usa cada dólar disponible solo para obtener las llaves.
Errores comunes a evitar
Asumiendo que toda la asistencia es dinero gratis: Algunas ayudas están estructuradas como donaciones, mientras que otras pueden ser un segundo gravamen, un préstamo diferido o un préstamo condonable con condiciones. Pregunte qué sucede si vende, refinancia o se muda temprano.
Solicitar demasiado tarde: Muchos programas requieren aprobación del prestamista, certificados de educación y revisión de la propiedad. Si espera hasta la semana anterior al cierre, puede perder la oportunidad.
Ignorar el costo mensual total: Una casa con un precio bajo aún puede volverse costosa si los impuestos, seguros, servicios, transporte o cuotas de la comunidad son más altos de lo esperado. Las casas manufacturadas pueden ser asequibles, pero el panorama mensual completo sigue siendo importante.
Elegir un prestamista sin experiencia en casas manufacturadas: El financiamiento de casas manufacturadas tiene sus propias reglas. Un prestamista que no maneja regularmente estas transacciones puede no ser la mejor opción, incluso si ofrece hipotecas estándar.
Omitir las verificaciones de requisitos de propiedad: La aprobación de la asistencia no garantiza la aprobación de la propiedad. La casa debe cumplir con las reglas del programa de préstamo y del programa de asistencia.
Preguntas Frecuentes
¿Cuál es el mejor programa de vivienda asequible de Texas para compradores por primera vez? El mejor programa depende de su ingreso, crédito, ubicación y tipo de préstamo. Muchos compradores por primera vez comienzan comparando TDHCA, TSAHC, FHA y asistencia de la ciudad local. Un prestamista participante puede ayudar a confirmar qué opciones se ajustan a su perfil.
¿Puedo usar asistencia con el enganche para comprar una casa manufacturada en Texas? A veces, pero depende del programa, prestamista y estructura de la propiedad. Las casas manufacturadas tituladas como propiedad real con terreno son a menudo más fáciles de combinar con asistencia hipotecaria tradicional que compras solo de la casa en comunidades de arrendamiento de terreno.
¿Los programas de vivienda asequible de Texas son solo para compradores por primera vez? No siempre. Algunos programas se enfocan en compradores por primera vez, pero otros pueden permitir compradores repetidos, veteranos o compradores en áreas específicas. Siempre verifique las reglas actuales para el programa específico.
¿Puede FHA combinarse con asistencia de enganche de Texas? En muchos casos, los préstamos FHA pueden combinarse con asistencia estatal o local aprobada, pero el prestamista debe seguir tanto las reglas de FHA como las reglas del programa de asistencia. Pregunte a su prestamista para confirmar la combinación exacta antes de comprar.
¿Necesito crédito perfecto para usar un programa de vivienda asequible? No, pero aún necesita cumplir con los requisitos del prestamista y del programa. Mejorar el crédito, reducir la deuda y mantener documentación de ingresos estables puede ayudarle a calificar para mejores opciones.
¿Listo para explorar un camino más asequible hacia la propiedad?
Los programas de vivienda asequible de Texas pueden reducir las barreras para comprar, pero la opción correcta de casa es tan importante como el préstamo correcto. Para muchos compradores de San Antonio, una casa manufacturada moderna puede ofrecer más espacio, diseños eficientes y un precio de compra más manejable que muchas opciones tradicionales.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas, revisar planos de piso, explorar opciones de financiamiento flexible y entender el proceso desde la primera conversación hasta posibilidades listas para mudarse. Si está tratando de combinar su presupuesto con un camino realista hacia la propiedad, comience mirando casas y opciones de financiamiento juntas, no por separado.
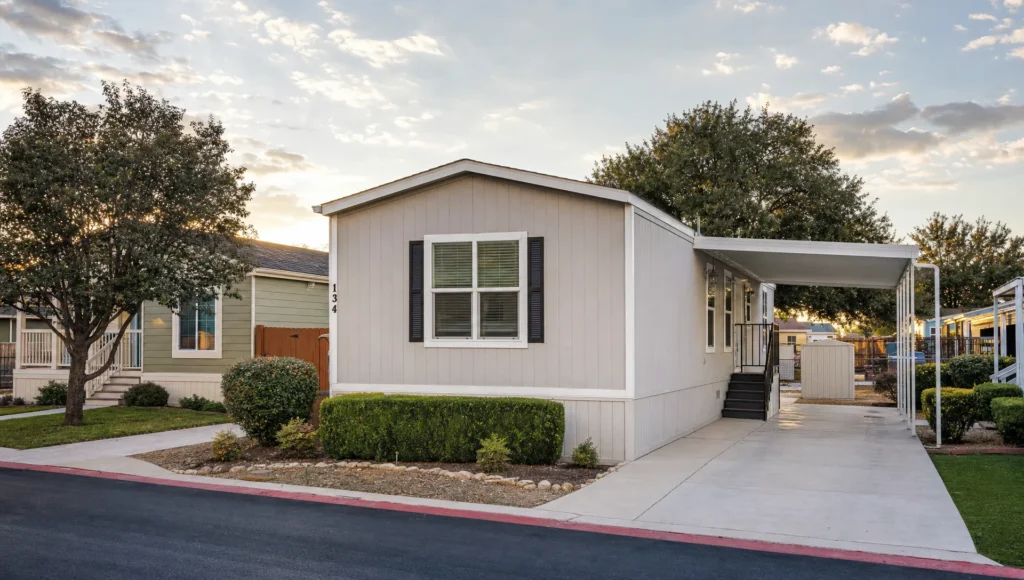 Casas Móviles de Un Solo Ancho en San Antonio: Guía del Comprador
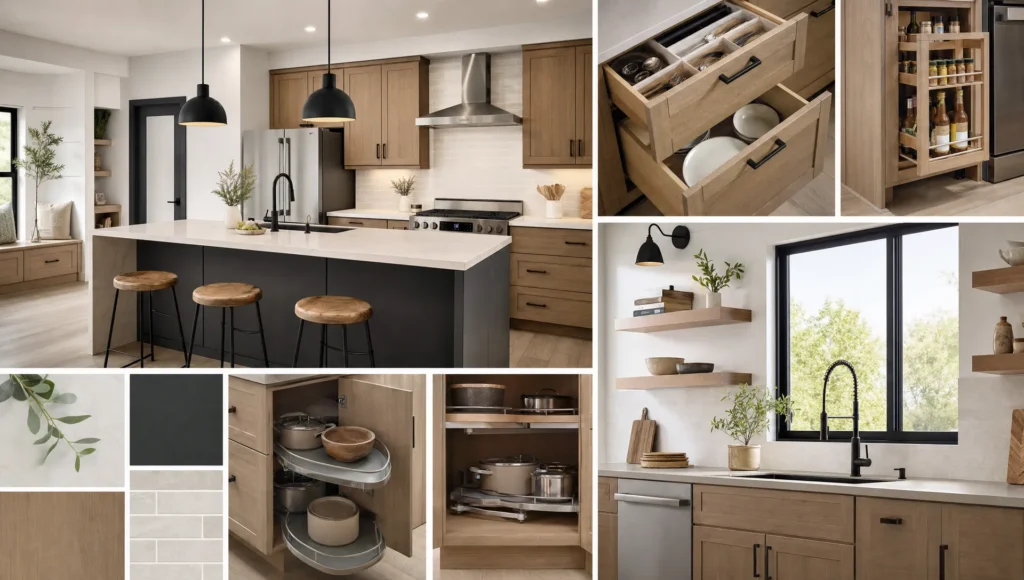 Características modernas de cocina que los compradores aman en casas manufacturadas







