

Comprar un doble ancho es una de las formas más populares de obtener más espacio, un diseño moderno, y un presupuesto predecible, especialmente en Texas donde las casas manufacturadas nuevas pueden ofrecer excelente valor. Pero el financiamiento es donde muchos compradores se atascan, porque un préstamo FHA para doble ancho vienen con reglas muy específicas sobre elegibilidad, cómo se titula la casa, y (lo más importante) qué cuenta como una fundación aceptable.
Esta guía desglosa los caminos FHA, los estándares de fundación que buscan los prestamistas, y un conjunto práctico de pasos para pasar de "comprar" a "listo para cerrar".
Primero, ¿qué cuenta como "doble ancho" para propósitos FHA?
"Doble ancho" es un término común para una casa manufacturada de múltiples secciones (generalmente dos secciones) que se transporta al sitio y se ensambla. Para FHA, la clave no es el número de secciones, es si la casa es una Casa manufacturada con código HUD.
En inglés simple, la casa generalmente debe:
- Estar construida el 15 de junio de 1976 o después (cuando el Código HUD entró en vigor)
- Tener una Etiqueta de certificación HUD (a menudo llamada etiqueta HUD) en cada sección
- Tener una placa de datos dentro de la casa (típicamente en un armario de cocina, cuarto de servicios, o closet)
Esas etiquetas y documentos son esenciales durante la suscripción y tasación.
Para los estándares de línea base oficiales, consulte la descripción general del programa de vivienda manufacturada de HUD: Vivienda Manufacturada HUD.
Las dos opciones FHA que pueden aplicarse a un doble ancho: Título I vs Título II
Muchos compradores asumen que "FHA" es solo un préstamo. Con casas manufacturadas, típicamente se ven dos estructuras FHA:
- FHA Título I: a menudo se usa cuando la casa se financia más como propiedad personal (comúnmente llamado financiamiento de estilo chattel), a veces se usa en comunidades de arrendamiento de tierras
- FHA Título II: una estructura hipotecaria FHA tradicional, generalmente se usa cuando la casa (y a menudo el terreno) se trata como bienes raíces
Aquí hay una comparación rápida para ayudarle a identificar automáticamente qué camino probablemente está tomando.
| Opción FHA | Mejor para | Qué se está financiando | Expectativas de cimentación | Punto de fricción común |
|---|---|---|---|---|
| FHA Título I | Ubicación de la comunidad o cuando el terreno no es parte del préstamo | Solo casa, o casa más lote (varía) | Depende del prestamista y del programa, pero la instalación aún debe cumplir con los requisitos de HUD y locales | Menos prestamistas lo ofrecen, la disponibilidad del programa varía según el área |
| FHA Título II | Paquetes de terreno-casa y escenarios de terreno privado | Típicamente casa y terreno como propiedad real | Cimentación permanente cumplir con las directrices de HUD generalmente es requerido | Conversión de título a propiedad real y documentación de fundación |
La descripción general de HUD de las categorías del programa está aquí: Programa de Préstamo de Vivienda Manufacturada Título I de FHA.
Si está comprando en San Antonio, la diferencia práctica más grande es esta: Título II generalmente es la historia más fácil para que los suscriptores aprueben cuando la casa está permanentemente fijada y tratada como bienes raíces, mientras que Título I puede ser excelente cuando está disponible y se ajusta a su plan de ubicación.
Préstamo FHA para doble ancho: lista de verificación de elegibilidad principal
Las directrices FHA son nacionales, pero cada prestamista puede agregar "superposiciones" (reglas más estrictas). Espere que la respuesta final dependa de la interpretación del prestamista, su perfil de crédito, y cómo se clasifica la casa.
Conceptos básicos de elegibilidad del prestatario (expectativas típicas de FHA)
La mayoría de los prestamistas FHA buscarán:
- Ocupación del propietario (FHA es generalmente para residencias primarias)
- Un perfil de crédito que cumple con los mínimos de FHA, más cualquier superposición del prestamista
- Ingresos verificables, empleo, y proporciones de deuda a ingresos aceptables
- Fondos suficientes para enganche, gastos de cierre, y reservas requeridas (si las hay)
FHA es conocida por permitir enganches tan bajos como 3.5% con crédito que califica, pero el mínimo exacto que puede usar puede cambiar con su puntaje de crédito y superposiciones del prestamista. Si su planificación de enganche es ajustada, confirme el enganche mínimo requerido con el prestamista específico antes de pagar por inspecciones o ingeniería.
Conceptos básicos de elegibilidad de propiedad (lo que la casa debe ser)
Para que una casa manufacturada de doble ancho califique, los prestamistas comúnmente requieren:
- Cumplimiento del Código HUD (posterior a 6/15/1976), verificado por etiquetas/placa de datos
- La casa se usa como vivienda residencial y cumple con los estándares mínimos de propiedad
- Instalación adecuada consistente con los requisitos de HUD y locales
- Para muchos préstamos Título II, la casa debe tratarse como propiedad real, no propiedad personal
En Texas, la parte "propiedad real versus propiedad personal" a menudo se reduce a titulación y papeleo. Su prestamista y agente de cierre le dirán lo que se requiere para su situación exacta.
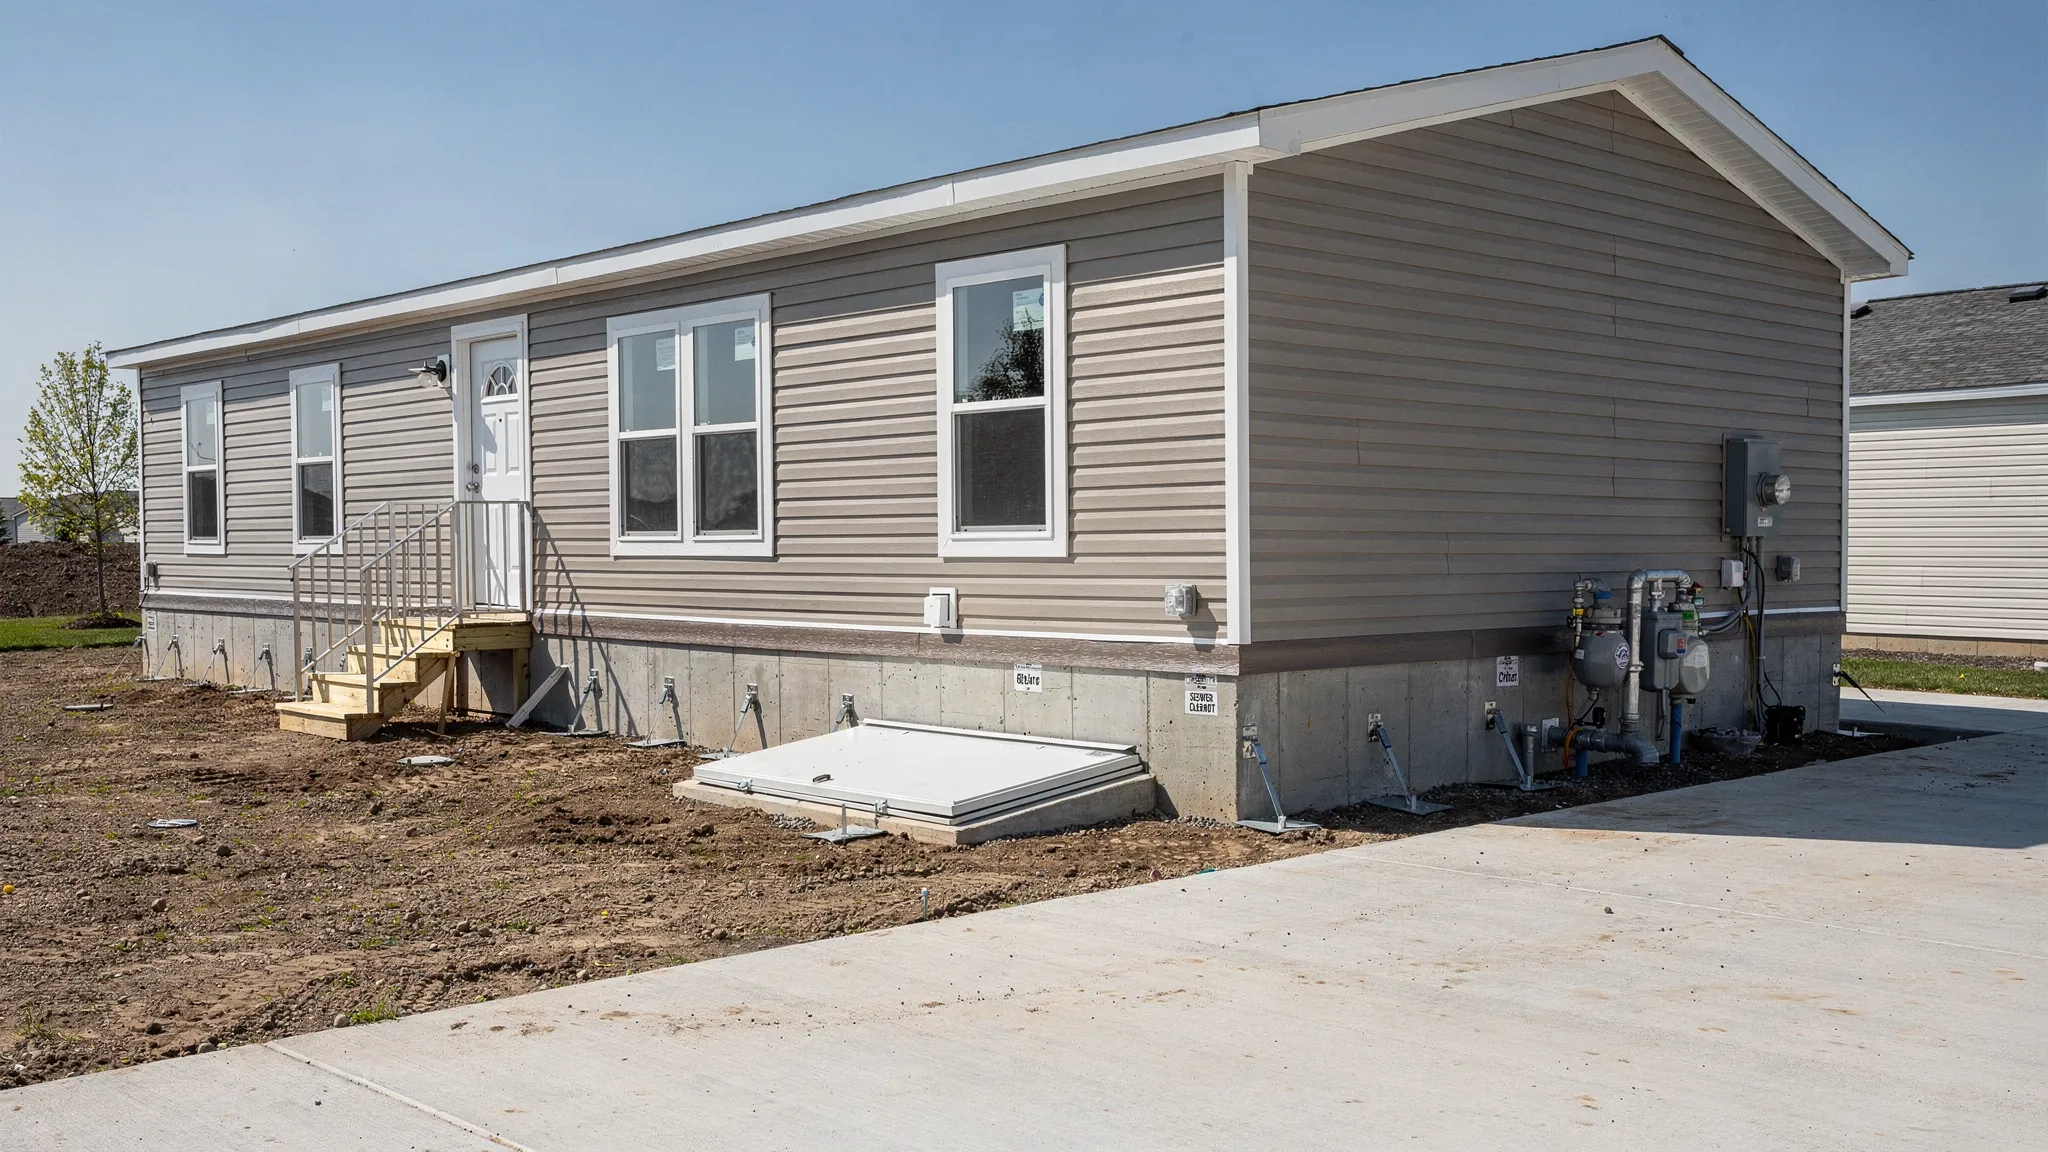
La pregunta de fundación: lo que los prestamistas FHA generalmente quieren decir con "fundación permanente"
Si escucha "FHA necesita una fundación permanente", no es solo una preferencia de concreto. La fundación es el puente entre "esto es una unidad móvil" y "esto es garantía de bienes raíces".
Para muchas hipotecas de casas manufacturadas Título II de FHA, los prestamistas típicamente quieren ver que la casa:
- Es fijada permanentemente a un sistema de fundación aprobado
- Está instalada para resistir viento, cargas sísmicas y otras según sea requerido
- Tiene anclaje conforme y soporte
- Tiene servicios (agua, alcantarilla/séptico, eléctrico) instalados de forma conforme al código
- Puede ser certificada como cumpliendo la orientación de fundación permanente de HUD
Un estándar ampliamente referenciado es el de HUD Guía de Fundaciones Permanentes para Vivienda Manufacturada (PFGMH), que ingenieros y prestamistas a menudo usan como el manual de juego para diseños conformes.
Tipos de fundación que son comúnmente aceptables (cuando se diseñan correctamente)
Un doble ancho potencialmente puede calificar con varios estilos de fundación, siempre que el diseño cumpla con la orientación de HUD y los requisitos locales:
- Losa de concreto (con anclaje aprobado y rutas de carga)
- Espacio de rastreo (a menudo con pared perimetral y pilares/zapatas de ingeniería)
- Fundación con sótano (menos común, pero posible si se diseña adecuadamente)
Lo que generalmente no funciona para una hipoteca Título II es una configuración que parece temporal o fácilmente móvil, o una instalación que falta documentación.
El documento que hace o rompe aprobaciones: certificación de ingeniero
Un punto de fricción frecuente no es la fundación en sí, sino demostrarlo.
Muchos prestamistas requieren una certificación de ingeniero que indique que la fundación cumple con los requisitos de fundación permanente de HUD (y/o estándares aplicables). Si está presupuestando su proyecto, incluya este elemento de línea temprano para que no retrase el cierre.
Una tabla simple de "preparación de fundación" que puede usar mientras compra
| Elemento a verificar | Por qué importa para FHA | Quién generalmente lo proporciona |
|---|---|---|
| Etiquetas HUD y placa de datos | Confirma elegibilidad del Código HUD | Documentación de minorista, instalador, propietario |
| Detalles de diseño de fundación | Muestra que está diseñado por ingeniería, no improvisado | Instalador o ingeniero |
| Detalles de anclaje/amarre | Demuestra estabilidad y conformidad | Documentación del instalador |
| Certificación de fundación de ingeniero (si se requiere) | Condición de suscripción común | Ingeniero profesional con licencia |
| Permisos/aprobaciones de servicios (según corresponda) | Confirma instalación conforme al código | Ciudad/condado, proveedores de servicios |
Paso a paso: cómo obtener un préstamo FHA para un doble ancho sin sorpresas
A continuación se presenta una secuencia práctica que mantiene a la mayoría de los compradores fuera del ciclo "tenemos que rehacer el papeleo".
- Decida dónde irá la casa (terreno versus comunidad): Esta opción afecta si persigue una estructura hipotecaria FHA Título II o explora la disponibilidad de Título I.
- Hable con un prestamista FHA temprano (antes de elegir un modelo): Pregunte específicamente, "¿Financia casas manufacturadas como FHA, y cuáles son sus requisitos de fundación y titulación para un doble ancho?"
- Obtenga preaprobación, no solo precalificación: Una preaprobación completa a menudo atrapa problemas de documentación de ingresos y condiciones de crédito más temprano.
- Elija un modelo de doble ancho que se ajuste a la realidad de FHA y tasación: Tenga en mente el plano del piso, tamaño, características, y ventas comparables. Confirme que las etiquetas HUD y documentación están disponibles.
- Confirme el plan de instalación y la ruta de fundación por escrito: Identifique quién es responsable del trabajo del sitio, diseño de fundación, permisos, y certificaciones.
- Asegure el terreno y la viabilidad del sitio (si es tierra privada): Verifique acceso, servicios, requisitos de séptico, consideraciones de inundación, y cualquier restricción de zonificación o de escritura.
- Ordene tasación e inspecciones requeridas: Las tasaciones de casas manufacturadas pueden requerir comps específicos y pueden tomar tiempo, especialmente en bolsas más rurales fuera de San Antonio.
- Condiciones de suscripción clara: Aquí es donde aparecen la certificación de ingeniero, estado del título, y solicitudes de documentación. Responda rápido para evitar problemas de bloqueo de tasa.
- Cierre y programe hitos de instalación: Alinee la entrega, configuración, conexiones de servicios, e inspecciones finales para que el prestamista pueda liberar fondos y la casa pueda ser ocupada.
Razones comunes por las que los acuerdos de casas manufacturadas FHA se retrasan (y cómo prevenirlos)
Etiquetas HUD faltantes o placa de datos
Si el tasador no puede verificar el cumplimiento de HUD, el préstamo puede estancarse. Confirme la documentación antes de gastar dinero en servicios de terceros.
La documentación de fundación e instalación llega tarde
Incluso cuando la fundación está bien, los retrasos ocurren cuando la certificación no se ordena temprano. Pregúntele a su prestamista por adelantado si se requiere una carta de ingeniero.
Confusión de clasificación de título
Las casas manufacturadas pueden titularse de manera diferente dependiendo de si la casa se trata como propiedad personal o propiedad real. Su prestamista y agente de cierre deben guiarle, pero puede reducir sorpresas preguntando temprano, "¿Qué estado de título requiere al cierre?"
Desafíos de tasación
Algunas áreas tienen menos ventas recientes de casas manufacturadas, y eso puede complicar la selección de comparables. Elegir una casa con características comunes en el mercado local puede ayudar.
Consejo de planificación práctica: mantenga el gasto en mejoras separado de los elementos críticos del préstamo
Cuando los compradores construyen un presupuesto, a veces gastan temprano en mejoras cosméticas y luego se sienten presionados cuando el prestamista solicita ingeniería, permisos, o cambios en el sitio.
Si desea personalizar su interior después del cierre, considere planificar esas compras después de que el préstamo sea seguro. La iluminación es un buen ejemplo porque puede modernizar un espacio rápidamente sin cambiar las partes "críticas del préstamo" de la instalación. Para inspiración, explore opciones modernas de iluminación y guarde ideas para después de tener las llaves en mano.
Cómo Homes2Go San Antonio puede ayudarle a alinearse con la ruta FHA correcta
Si está comprando en el área de San Antonio, raramente necesita "más opciones", necesita la secuencia correcta y los socios correctos para que el financiamiento, la fundación, y la ubicación se mantengan alineados.
Homes2Go San Antonio puede ayudarle:
- Compare modelos de casas que se ajusten a sus objetivos de espacio y presupuesto
- Coordine documentación necesaria para prestamistas (planos de piso, especificaciones, e información del fabricante)
- Discuta rutas de financiamiento, incluyendo FHA, basado en si está colocando en terreno o en una comunidad
- Empareje con prestamistas locales de confianza y guíele a través del proceso
Puede comenzar con su descripción general de financiamiento aquí: opciones de financiamiento de casas manufacturadas.
Preguntas Frecuentes
¿Puede obtener un préstamo FHA en un doble ancho en un parque de casas móviles? Sí, puede ser posible, pero depende del tipo de programa FHA disponible a través del prestamista y si los requisitos de arrendamiento y comunidad cumplen con las directrices del prestamista y FHA.
¿Requiere FHA una fundación permanente para un doble ancho? Para muchas hipotecas de casas manufacturadas Título II de FHA, los prestamistas típicamente requieren que la casa sea permanentemente fijada a una fundación conforme y pueden requerir una certificación de ingeniero.
¿Cuál es la diferencia entre FHA Título I y Título II para un doble ancho? Título I se usa a menudo para casas manufacturadas en escenarios que se asemejan a financiamiento de propiedad personal (a veces incluyendo comunidades), mientras que Título II es más cercano a una estructura hipotecaria tradicional y comúnmente requiere clasificación de propiedad real y una fundación permanente.
¿Qué documentos debo confirmar antes de solicitar? Como mínimo, confirme las etiquetas de certificación HUD y la placa de datos, y pregúntele al prestamista qué documentos de fundación y titulación requerirá para cerrar.
¿Listo para ver modelos de doble ancho que puedan funcionar con financiamiento FHA?
Si está explorando una préstamo FHA para doble ancho opción en San Antonio, la forma más rápida de evitar retrasos es alinear tres cosas temprano: los requisitos del prestamista, el plan de instalación y fundación, y el papeleo (etiquetas HUD, estado del título, certificaciones).
Navegue las casas disponibles y hable sobre financiamiento con el equipo de Homes2Go San Antonio en Homes2GoSA.com.
 Tráiler en Renta con Opción a Compra Cerca de Mí: Trampas de Contrato a Evitar
 Paquetes de Terreno de Casa Móvil: Qué se Incluye en Texas







