

Comprar una casa manufacturada con un préstamo FHA puede ser un excelente camino a la propiedad asequible de vivienda, pero la aprobación a menudo se reduce a dos detalles "determinantes": cómo está titulada la casa and si está instalada en una base permanente compatible con FHA. Si falta cualquiera de estas piezas o está documentada incorrectamente, un prestamista puede tratar la casa como propiedad personal (o rechazar el archivo), incluso si la casa está en excelente condición.
Esta guía explica cómo FHA ve la vivienda manufacturada, qué significan realmente "título" y "base" en la suscripción, y qué pueden hacer los compradores del área de San Antonio para prepararse para un cierre sin problemas.
Préstamos FHA para casas manufacturadas: contexto rápido
El financiamiento FHA para casas manufacturadas generalmente se divide en dos categorías:
- FHA Título I: A menudo se usa para una compra de casa manufacturada con financiamiento que se parece al préstamo de "solo casa". Se puede usar en más situaciones, incluyendo algunos casos donde la casa no se trata como bienes raíces.
- FHA Título II: Una hipoteca FHA tradicional usada cuando la casa manufacturada es propiedad real, típicamente significa que está en terreno que posee (o un arrendamiento elegible para FHA) y la casa está fijada permanentemente a una base aprobada.
Homes2Go San Antonio cubre estas opciones en su página de financiamiento. Lo importante es que Título II es la común "hipoteca FHA" que la gente piensa, pero generalmente requiere titulación correcta y una base compatible.
Por qué el título y la base importan tanto
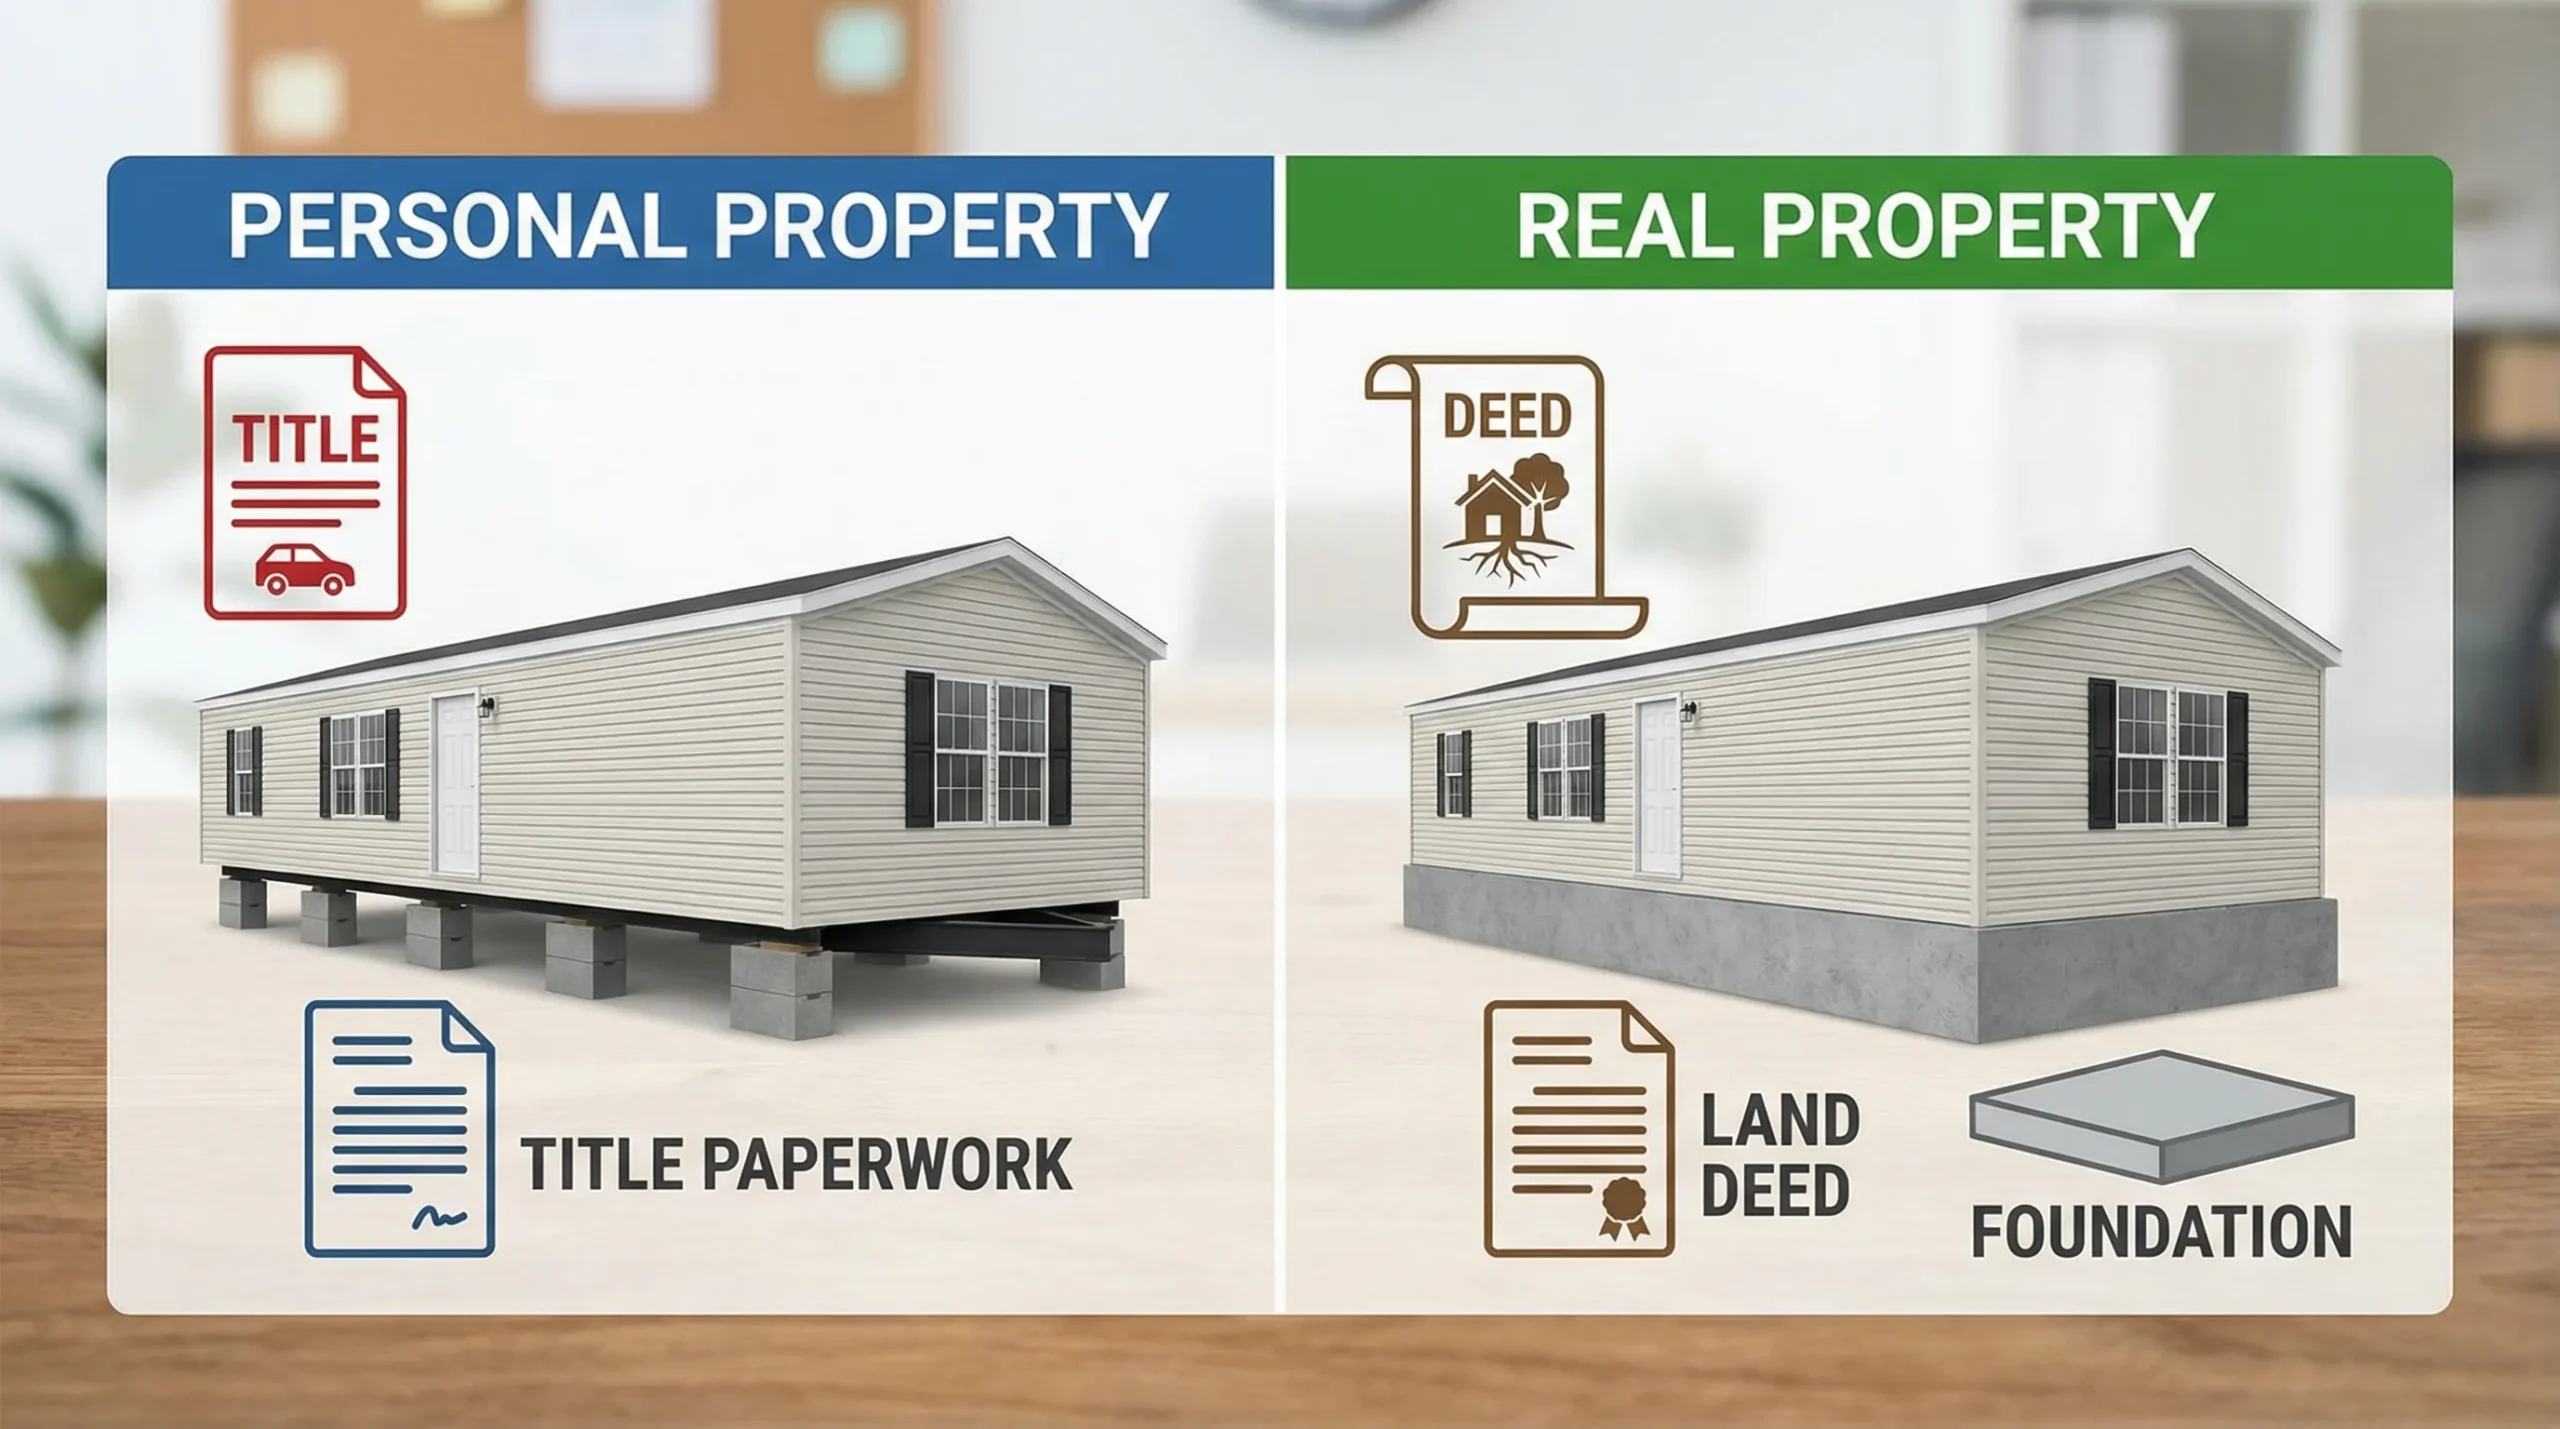
Las casas manufacturadas pueden clasificarse de dos formas diferentes:
- Propiedad personal (similar a un vehículo en cómo se registra la propiedad)
- Propiedad raíz (tratada como una casa construida en el sitio, registrada con el terreno)
Los préstamos FHA Título II están diseñados para hipotecas de bienes raíces, así que el prestamista necesita probar que la casa es legalmente y físicamente parte de la garantía de bienes raíces.
Esa prueba proviene de:
- Documentación de título mostrando que la casa es propiedad real (o ha sido debidamente convertida)
- Documentación de base mostrando que la casa está en una base permanente que cumple con los requisitos de HUD/FHA
Si falta uno, los prestamistas pueden quedar atrapados. Por ejemplo, una casa puede verse "permanente" a un comprador, pero si la documentación aún muestra propiedad personal, la suscripción la tratará de manera diferente.
Elegibilidad base de FHA para casas manufacturadas (lo que los prestamistas comúnmente verifican)
Incluso antes del título y la base, FHA tiene reglas base que los prestamistas típicamente verifican.
Los requisitos comunes incluyen:
- La casa es una Casa manufacturada con código HUD (construida de acuerdo a estándares HUD), generalmente construida en o después del 15 de junio de 1976
- Será del residencia principal
- La casa es una de una unidad vivienda (unifamiliar) y cumple con los estándares mínimos de propiedad
- La casa está debidamente identificada con Etiquetas de certificación HUD y una HUD data plate (a menudo dentro de un gabinete, armario o área del panel eléctrico)
La descripción general del programa de vivienda manufacturada de HUD es una referencia útil para los compradores que desean el antecedente oficial: HUD Manufactured Home Program.
Parte 1: Título para un préstamo de casa manufacturada FHA (qué significa y qué preguntar)
"Título" no es solo una formalidad. Determina si la casa se trata legalmente como propiedad personal o bienes raíces.
Propiedad personal vs bienes raíces (definiciones en inglés simple)
- Título de propiedad personal: La casa se posee como un activo móvil. Esto es común en algunos ambientes comunitarios o cuando la casa no está permanentemente fijada.
- Propiedad raíz: La casa está legalmente vinculada al terreno, registrada e impuesta como bienes raíces (similar a una casa construida en el sitio).
Para muchas hipotecas FHA Título II, los prestamistas quieren que la casa manufacturada sea propiedad real.
Nota específica de Texas: la Declaración de Propiedad y Ubicación (SOL)
En Texas, la propiedad y ubicación de la casa manufacturada se documentan típicamente a través del sistema de vivienda manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas (TDHCA).
Uno de los documentos clave que encuentran los compradores es el Declaración de Propiedad y Ubicación (SOL).
- Ayuda a establecer quién es el propietario de la casa, dónde está ubicada, y si se trata como propiedad personal o bienes raíces.
Puede revisar los recursos de vivienda manufacturada de TDHCA aquí: TDHCA Manufactured Housing.
Debido a que cada transacción es diferente (casa nueva, casa usada, terreno propio, arrendamiento de terreno, gravámenes), su prestamista y distribuidor generalmente coordinarán lo que se necesita. Lo importante es que el "historial de documentos" debe coincidir con el tipo de préstamo.
Preguntas de título a hacer antes de solicitar
Pregunte esto temprano, idealmente antes de gastar dinero en tasación o honorarios de suscripción:
- ¿Está la casa actualmente titulada como propiedad personal o bienes raíces?
- ¿Hay un gravamen existente en el título de la casa? Si es así, ¿cómo se liberará al cierre?
- ¿Tenemos disponible la información de las etiquetas HUD y la placa de datos HUD?
- ¿Ha sido movida la casa desde su instalación original? Algunos prestamistas tienen limitaciones más estrictas sobre reubicaciones.
Si está comprando terreno con su casa, Homes2Go's guía de paquetes de terreno y casa puede ayudarle a pensar en el lado del terreno de la transacción.
Parte 2: El requisito de base permanente de FHA (qué significa "permanente" realmente)
Para hipotecas de casa manufacturada FHA Título II, la casa generalmente debe instalarse en una sistema de base permanente.
"Permanente" no solo significa "se ve sólido". FHA y los prestamistas generalmente quieren documentación de que la base cumple con los estándares de HUD para bases de vivienda manufacturada.
El estándar central que los prestamistas buscan
El estándar técnico más comúnmente referenciado es la guía de HUD:
- Guía de Bases Permanentes para Vivienda Manufacturada (HUD)
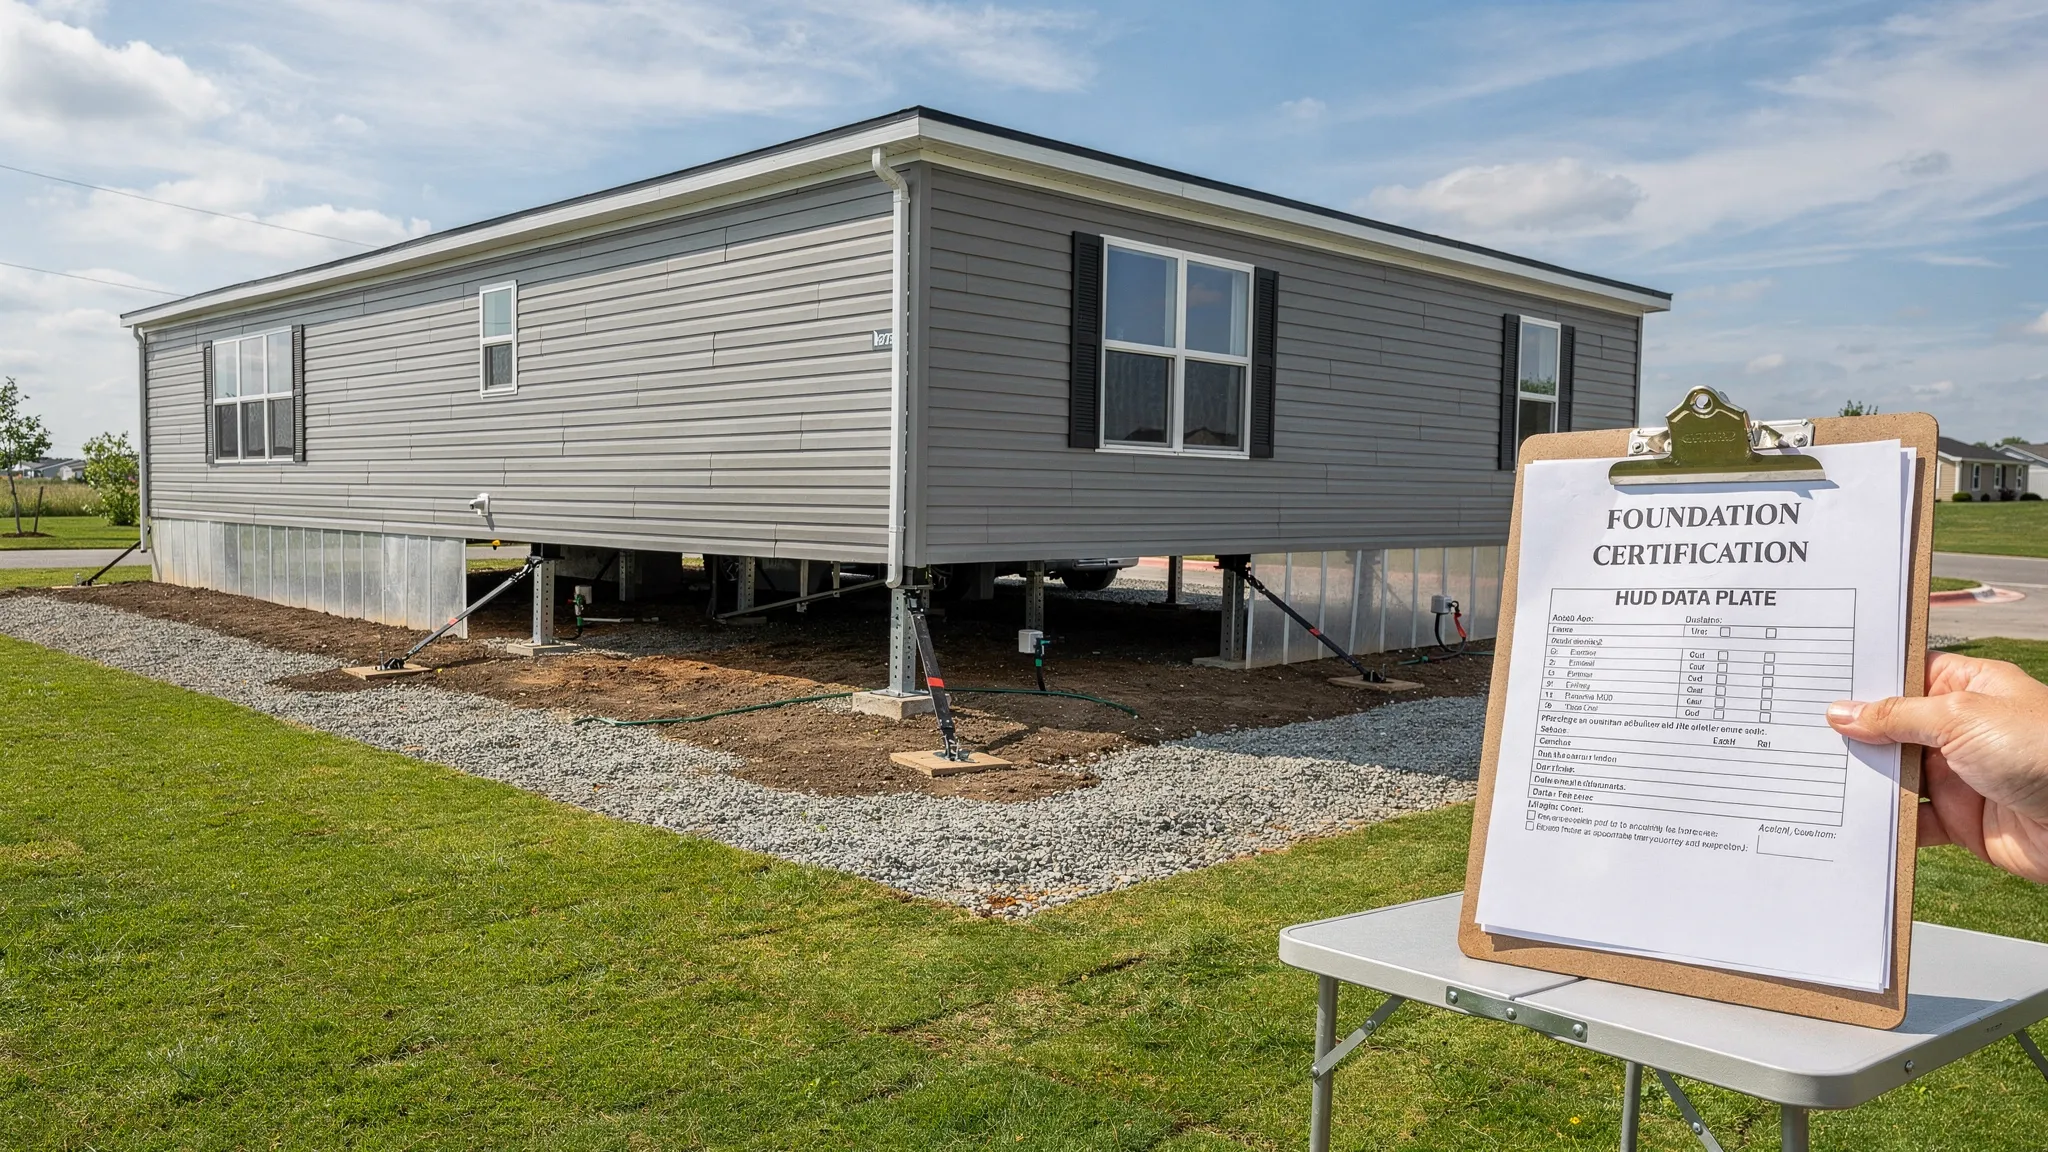
Los prestamistas a menudo requieren una foundation certification (comúnmente de un ingeniero profesional licenciado o arquitecto) indicando que la base cumple con la Guía de Bases Permanentes de HUD.
Lo que típicamente incluye una base permanente
Los requisitos exactos dependen del lote y la casa, pero muchas instalaciones compatibles con FHA comparten estas características:
- el casa es anclada para resistir viento y otras cargas
- La base usa materiales duraderos (a menudo concreto/mampostería o sistemas de ingeniería)
- el casa es debidamente soportada con una instalación que cumple con el código y especificaciones del fabricante
- Los servicios y anclajes están instalados correctamente
Si está colocando una casa en el sur de Texas, puede escuchar más preguntas sobre suelo, drenaje y resistencia al viento que profundidad de congelación. Aun así, los prestamistas aún quieren que la instalación cumpla con el estándar HUD reconocido y los requisitos locales.
Los complementos, porches y garajes pueden crear problemas de suscripción
Una sorpresa común: las adiciones pueden crear problemas de tasación y cumplimiento si no se construyen correctamente.
Los prestamistas pueden examinar:
- Porches o habitaciones adjuntos de una manera que compromete la estructura de la casa
- Adiciones que no son estructuralmente independientes
- Evidencia de asentamiento o soporte desigual
Esto no significa que no pueda tener un porche o techo de autos. Significa que el trabajo debe realizarse de una manera que no viole los requisitos de base y estructura esperados para la garantía de FHA.
Cómo el título y la base determinan qué camino de FHA puede funcionar
La tabla a continuación es una forma práctica de pensar en escenarios comunes. La elegibilidad final siempre depende de las guías del prestamista y el archivo completo.
| Escenario | Estado del título | Estado de la base | Camino de FHA que los compradores a menudo exploran |
|---|---|---|---|
| Casa en terreno que posee, instalada según la guía de base HUD | Bienes raíces (o convertible) | Base permanente con documentación | FHA Título II (hipoteca FHA tradicional) |
| Casa en una comunidad de arrendamiento de terreno, sin documentación de base permanente | A menudo propiedad personal | Puede no cumplir con los requisitos de base del Título II | FHA Título I o financiamiento de solo casa no-FHA (varía) |
| Casa manufacturada usada en terreno privado con historial de instalación poco claro | Mixto | A menudo necesita inspección/certificación | Posible Título II, pero las limitaciones del prestamista son comunes |
| Casa manufacturada nueva colocada en su terreno con plan de base de ingeniería | Convertible a bienes raíces | Diseñado para cumplimiento | A menudo la ruta más limpia al Título II |
Si no está seguro en qué dirección va, comience con el resultado que desea (solo casa vs hipoteca de terreno-casa), luego trabaje hacia atrás a través de la documentación de título y base.
Una lista de verificación del comprador para evitar retrasos de FHA (área de San Antonio)
La mayoría de los problemas de casas manufacturadas FHA no son problemas "no califica". Son problemas "no podemos documentar la garantía". Úselo como una verificación previa.
Antes de firmar un acuerdo de compra
- Confirme que la casa es Código HUD (posterior a 1976) y ubique el HUD tags and placa de datos
- Pregunte si la transacción está destinada a ser FHA Título I o FHA Título II
- Confirme si poseerá el terreno o arrendará el terreno, y si los términos del arrendamiento cumplen con los requisitos del prestamista (si aplica)
Antes de tasación y suscripción
- Pregunte al prestamista qué requieren para foundation certification
- Verifique que la casa pueda ser (o ya sea) tratada como propiedad real si está persiguiendo el Título II
- Confirme que no hay problemas de título sin resolver (gravámenes, documentos de propiedad faltantes, números de serie no coincidentes)
Antes del cierre
- Asegúrese de que todos los pasos de grabación de TDHCA y del condado (según aplique) estén coordinados
- Asegúrese de que la instalación y el trabajo del lote sean lo suficientemente completos para el tasador e inspecciones
Si desea una visión general más amplia del proceso de compra (definiciones, permisos, comunidades o terreno propio), consulte lo que ofrece Homes2Go: guía del comprador de casas móviles San Antonio.
Qué documentos comúnmente solicitan los prestamistas (además de su documentación de ingresos)
Cada prestamista tiene su propia lista de verificación, pero para casas manufacturadas, la documentación tiende a incluir:
- Prueba de cumplimiento del Código HUD (etiquetas HUD, detalles de placa de datos)
- Tasación con comparables de casa manufacturada y análisis de propiedad
- Documentación relacionada con la base (a menudo una carta de ingeniero/arquitecto)
- Documentación de título/SOL, incluyendo liberaciones de gravamen cuando aplique
- Evidencia de que la casa está correctamente clasificada para el tipo de préstamo (propiedad personal vs bienes raíces)
Su prestamista es la autoridad final sobre los documentos requeridos, pero entender estas categorías lo ayuda a hacer las preguntas correctas desde el principio.
Conceptos erróneos comunes que cuestan tiempo a los compradores
"Si está sobre bloques de concreto, es una base permanente."
No necesariamente. FHA típicamente quiere una base que cumpla con la guía de base permanente de HUD y esté documentada en consecuencia.
"Cualquier casa móvil califica para FHA."
El financiamiento FHA está vinculado a estándares de casa manufacturada, documentación y condición de propiedad. Las casas móviles anteriores a 1976 generalmente no cumplen con los requisitos del Código HUD.
"Puedo resolver el título después."
El título y la clasificación son centrales a la estructura del préstamo. Arreglarlo tarde a menudo retrasa el cierre.
Preguntas Frecuentes
¿Cuál es la diferencia entre FHA Título I y Título II para una casa manufacturada? FHA Título I se usa a menudo para situaciones de solo casa, mientras que FHA Título II es una hipoteca tradicional típicamente usada cuando la casa es bienes raíces y está en una base permanente.
¿Puedo obtener una hipoteca FHA para una casa manufacturada en un parque de casas móviles? A veces, pero depende de si la casa puede cumplir con los requisitos de FHA para el tipo de préstamo, incluyendo términos de arrendamiento y, para el Título II, tratamiento de base y bienes raíces. Muchas configuraciones de parque terminan usando alternativas.
¿Cuál es la placa de datos HUD y por qué importa? La placa de datos HUD enumera detalles clave sobre la casa manufacturada (como fabricante, número de serie e información de cumplimiento). Los prestamistas y tasadores a menudo la usan para confirmar que la casa cumple con los estándares del Código HUD.
¿Qué es una carta de certificación de base? Es documentación, comúnmente de un ingeniero o arquitecto licenciado, indicando que la base de la casa manufacturada cumple con la Guía de Bases Permanentes de HUD y es adecuada para la garantía de FHA.
¿Puedo usar FHA si la casa manufacturada ha sido movida? Puede ser posible, pero las reglas del prestamista varían ampliamente. Algunos prestamistas tienen requisitos más estrictos para casas que han sido reubicadas después de la instalación inicial debido a problemas de condición y documentación.
¿Listo para explorar casas manufacturadas amigables con FHA en San Antonio?
Si está apuntando a una hipoteca FHA para una casa manufacturada, comience emparejando la casa correcta y el lote de inicio con los documentos correctos desde el primer día. Homes2Go San Antonio puede ayudarle a comparar direcciones de financiamiento y elegir casas que se adapten a sus objetivos.
- Explore casas disponibles: Homes2Go San Antonio
- Revise opciones de financiamiento: Financiamiento de casa manufacturada
- ¿Planeando terreno más una casa? Comience aquí: Paquetes de terreno y casa
 FHA Financing para Manufactured Homes: Full Checklist
 Préstamo FHA para Casa Modular: Cómo Difiere de MH







