

FHA loans puede hacer buying un manufactured (mobile) casa far más achievable, especially para primero-tiempo buyers, pero “FHA financing para mobile homes” hace not mean every casa qualifies o ese FHA covers el mismo things en every situation. qué’s covered depends en cuál FHA program usted usar, cómo el casa es titled, y whether esto’s treated like real estate.
Below es un clear, buyer-friendly breakdown de qué FHA financing puede cover para mobile homes, qué esto typically hace not cover, y qué a prepare para si usted’re shopping en el San Antonio área.
Primero, qué FHA quiere decir con "casa móvil"
en everyday conversation, gente say “casa móvil” para anything factory-built. para FHA eligibility, el key distinction es usually casa manufacturada vs older casa móvil.
- Casa manufacturada (código HUD): Built en o después June 15, 1976 y constructed a el federal HUD Code. These homes should tiene un HUD data plate y HUD certification labels.
- Casa móvil anterior a 1976: Often hace not meet FHA eligibility.
si usted’re unsure, su retailer y prestamista puede ayudar usted verify el build date y HUD labeling antes usted spend money en inspections, appraisals, o engineering.
el two FHA options ese matter: Title I vs Title II
cuándo gente search para “FHA financing para mobile homes,” ellos’re typically referring a one de these two pathways:
| FHA path | Mejor para | qué’s being financed | común real-world scenario |
|---|---|---|---|
| FHA Título I (Préstamo para Casa Manufacturada) | Buyers quién son not doing un traditional hipoteca, often en terreno-lease communities | casa only, lote only, o casa + lote (program reglas apply) | Buying un casa manufacturada en un comunidad dónde usted lease el homesite |
| FHA Title II (Traditional FHA hipoteca) | Buyers purchasing terreno y permanently affixing el casa | casa + terreno as propiedad real con un standard FHA hipoteca | Buying un terreno-y-casa package, o placing el casa en su propio terreno |
usted puede read el program overviews directly de HUD: FHA Título I y FHA-insured single-family mortgages (Title II).
qué FHA financing para mobile homes puede cover
Coverage depends en whether usted’re using Title I o Title II, pero en general, FHA-backed financing puede ayudar cover el casa, el sitey certain costs required a hacer el casa livable y financeable.
1) el casa manufacturada purchase (el unit itself)
Both FHA Title I y Title II son designed a finance el purchase de un eligible casa manufacturada.
a be eligible, el casa typically must:
- Be un Código HUD casa manufacturada (generally built en/después June 15, 1976)
- Be one-family y meet minimum size y safety standards
- Be su residencia principal (FHA es not meant para second homes o pure investments)
2) el terreno (sometimes)
este es dónde “qué’s covered” starts a diverge.
- FHA Título II usually finances casa + terreno together, similar a un traditional casa purchase, assuming el casa es treated as real property.
- FHA Título I puede, en some cases, finance el lote o casa + lote, y esto es often discussed para scenarios dónde el buyer es not using un standard hipoteca.
si usted’re deciding between comunidad living vs privado terreno, esto helps a read un broader local overview primero, then return a financing details. Homes2Go’s buyer guide es un bueno starting point: Casas Móviles San Antonio: Una Guía Rápida para Compradores.
3) Costs required a install y hacer el casa “hipoteca-ready” (común con Title II)
cuándo usted finance un casa manufacturada as real estate (Title II), el prestamista y appraiser typically necesita a ver ese el property meets FHA’s standards para safety, security, y structural soundness. en practice, ese often means FHA financing may be used a cover costs tied a un compliant setup, such as:
- Cimentación permanente trabajo ese meets FHA criteria
- Tie-downs/anchoring y installation requirements
- Conexiones de servicios (water, sewer/septic, electric) needed para livability
- Site-related trabajo required para access y basic function (para example, meeting local requirements para ingress/egress)
Whether these costs son wrapped into el loan depends en loan structure, appraisal, y prestamista guidelines. en San Antonio, many buyers explore este through un coordinated approach like un terreno-y-casa package. si ese’s su goal, ver: Paquetes de Terreno y Casa San Antonio: Guía Completa.
4) Standard homebuying gastos de cierre (con prestamista reglas)
FHA loans puede incluir typical closing-related expenses (exact treatment varies por prestamista y transaction), including items like:
- Appraisal y credit report fees
- Title trabajo (cuándo applicable)
- Prepaid items y escrow setup (taxes, homeowners insurance)
Also, FHA transactions often allow seller concessions (within FHA limits y based en qué su prestamista approves), cuál puede reduce su out-de-pocket cash en closing.
5) hipoteca insurance (esto’s part de FHA coverage, pero esto’s un costo)
FHA loans typically require hipoteca insurance, cuál es one reason FHA es able a approve borrowers con smaller down payments. este es not un “benefit” en el sense de free coverage, pero esto es part de cómo el program works.
para un plain-English overview de FHA hipoteca insurance concepts, usted puede reference el Consumer Financial Protection Bureau’s hipoteca resources.
qué FHA typically hace not cover para mobile homes
Many disappointments happen cuándo buyers assume FHA será finance any “casa móvil.” Here son común deal-breakers.
| Not typically covered | Por qué importa |
|---|---|
| Pre-1976 mobile homes | Often not HUD Code compliant, so ellos fail basic FHA eligibility standards |
| Homes without HUD labels/data plate | Los prestamistas/tasadores pueden no poder validar elegibilidad |
| Second homes y most investment-only purchases | FHA es primarily para owner-occupied primary residences |
| Properties ese cannot meet FHA appraisal requirements | Safety, structural, access, y utility issues puede stop approval |
| un setup ese cannot qualify as real property (para Title II) | si el casa es not en un acceptable permanent foundation (y properly titled), un traditional FHA hipoteca may not be possible |
si usted’re considering un older casa because esto looks like un bargain, build el financing reality into su decision early. Sometimes un casa ese “costs menos” becomes más expensive cuándo usted factor en el loan usted puede (o cannot) obtener.
el big eligibility factors FHA lenders buscar para
FHA reglas y prestamista overlays puede obtener technical, pero most approvals hinge en un few practical checkpoints.
casa requirements (el unit)
Expect el prestamista y appraiser a verify:
- HUD Code compliance (build date, HUD labels, data plate)
- Condition ese puede pass FHA’s appraisal standards
- ese esto’s un single-family residence
Foundation y title (especially para Title II)
para un FHA hipoteca (Title II), manufactured homes generally must be treated like real estate, cuál usually means:
- el casa es fijada permanentemente a un acceptable foundation
- el casa es titled y recorded en un forma el prestamista puede lugar un hipoteca lien (cómo este works puede be state-specific)
en Texas, casa manufacturada ownership y location documentation often runs through el Texas Department de Housing y comunidad Affairs (TDHCA). Start here para official info: TDHCA Manufactured Housing.
terreno o comunidad requirements
Whether usted’re buying terreno o leasing un lote en un comunidad, el prestamista será care about basics like:
- Legal access (ingress/egress)
- servicios y wastewater method (público sewer vs septic)
- Flood hazards y insurance requirements, dónde applicable
- Zoning y local placement reglas
Borrower requirements (credit, income, occupancy)
FHA underwriting es borrower-focused, too. común themes incluir:
- Primary residence occupancy
- Verifiable income y employment history (documentation varies)
- un credit profile ese meets FHA y prestamista requirements
enganche requirements vary por credit y prestamista policy. Many buyers hear “3.5% down” because FHA allows ese en certain credit scenarios, pero su prestamista será confirm qué applies a usted.
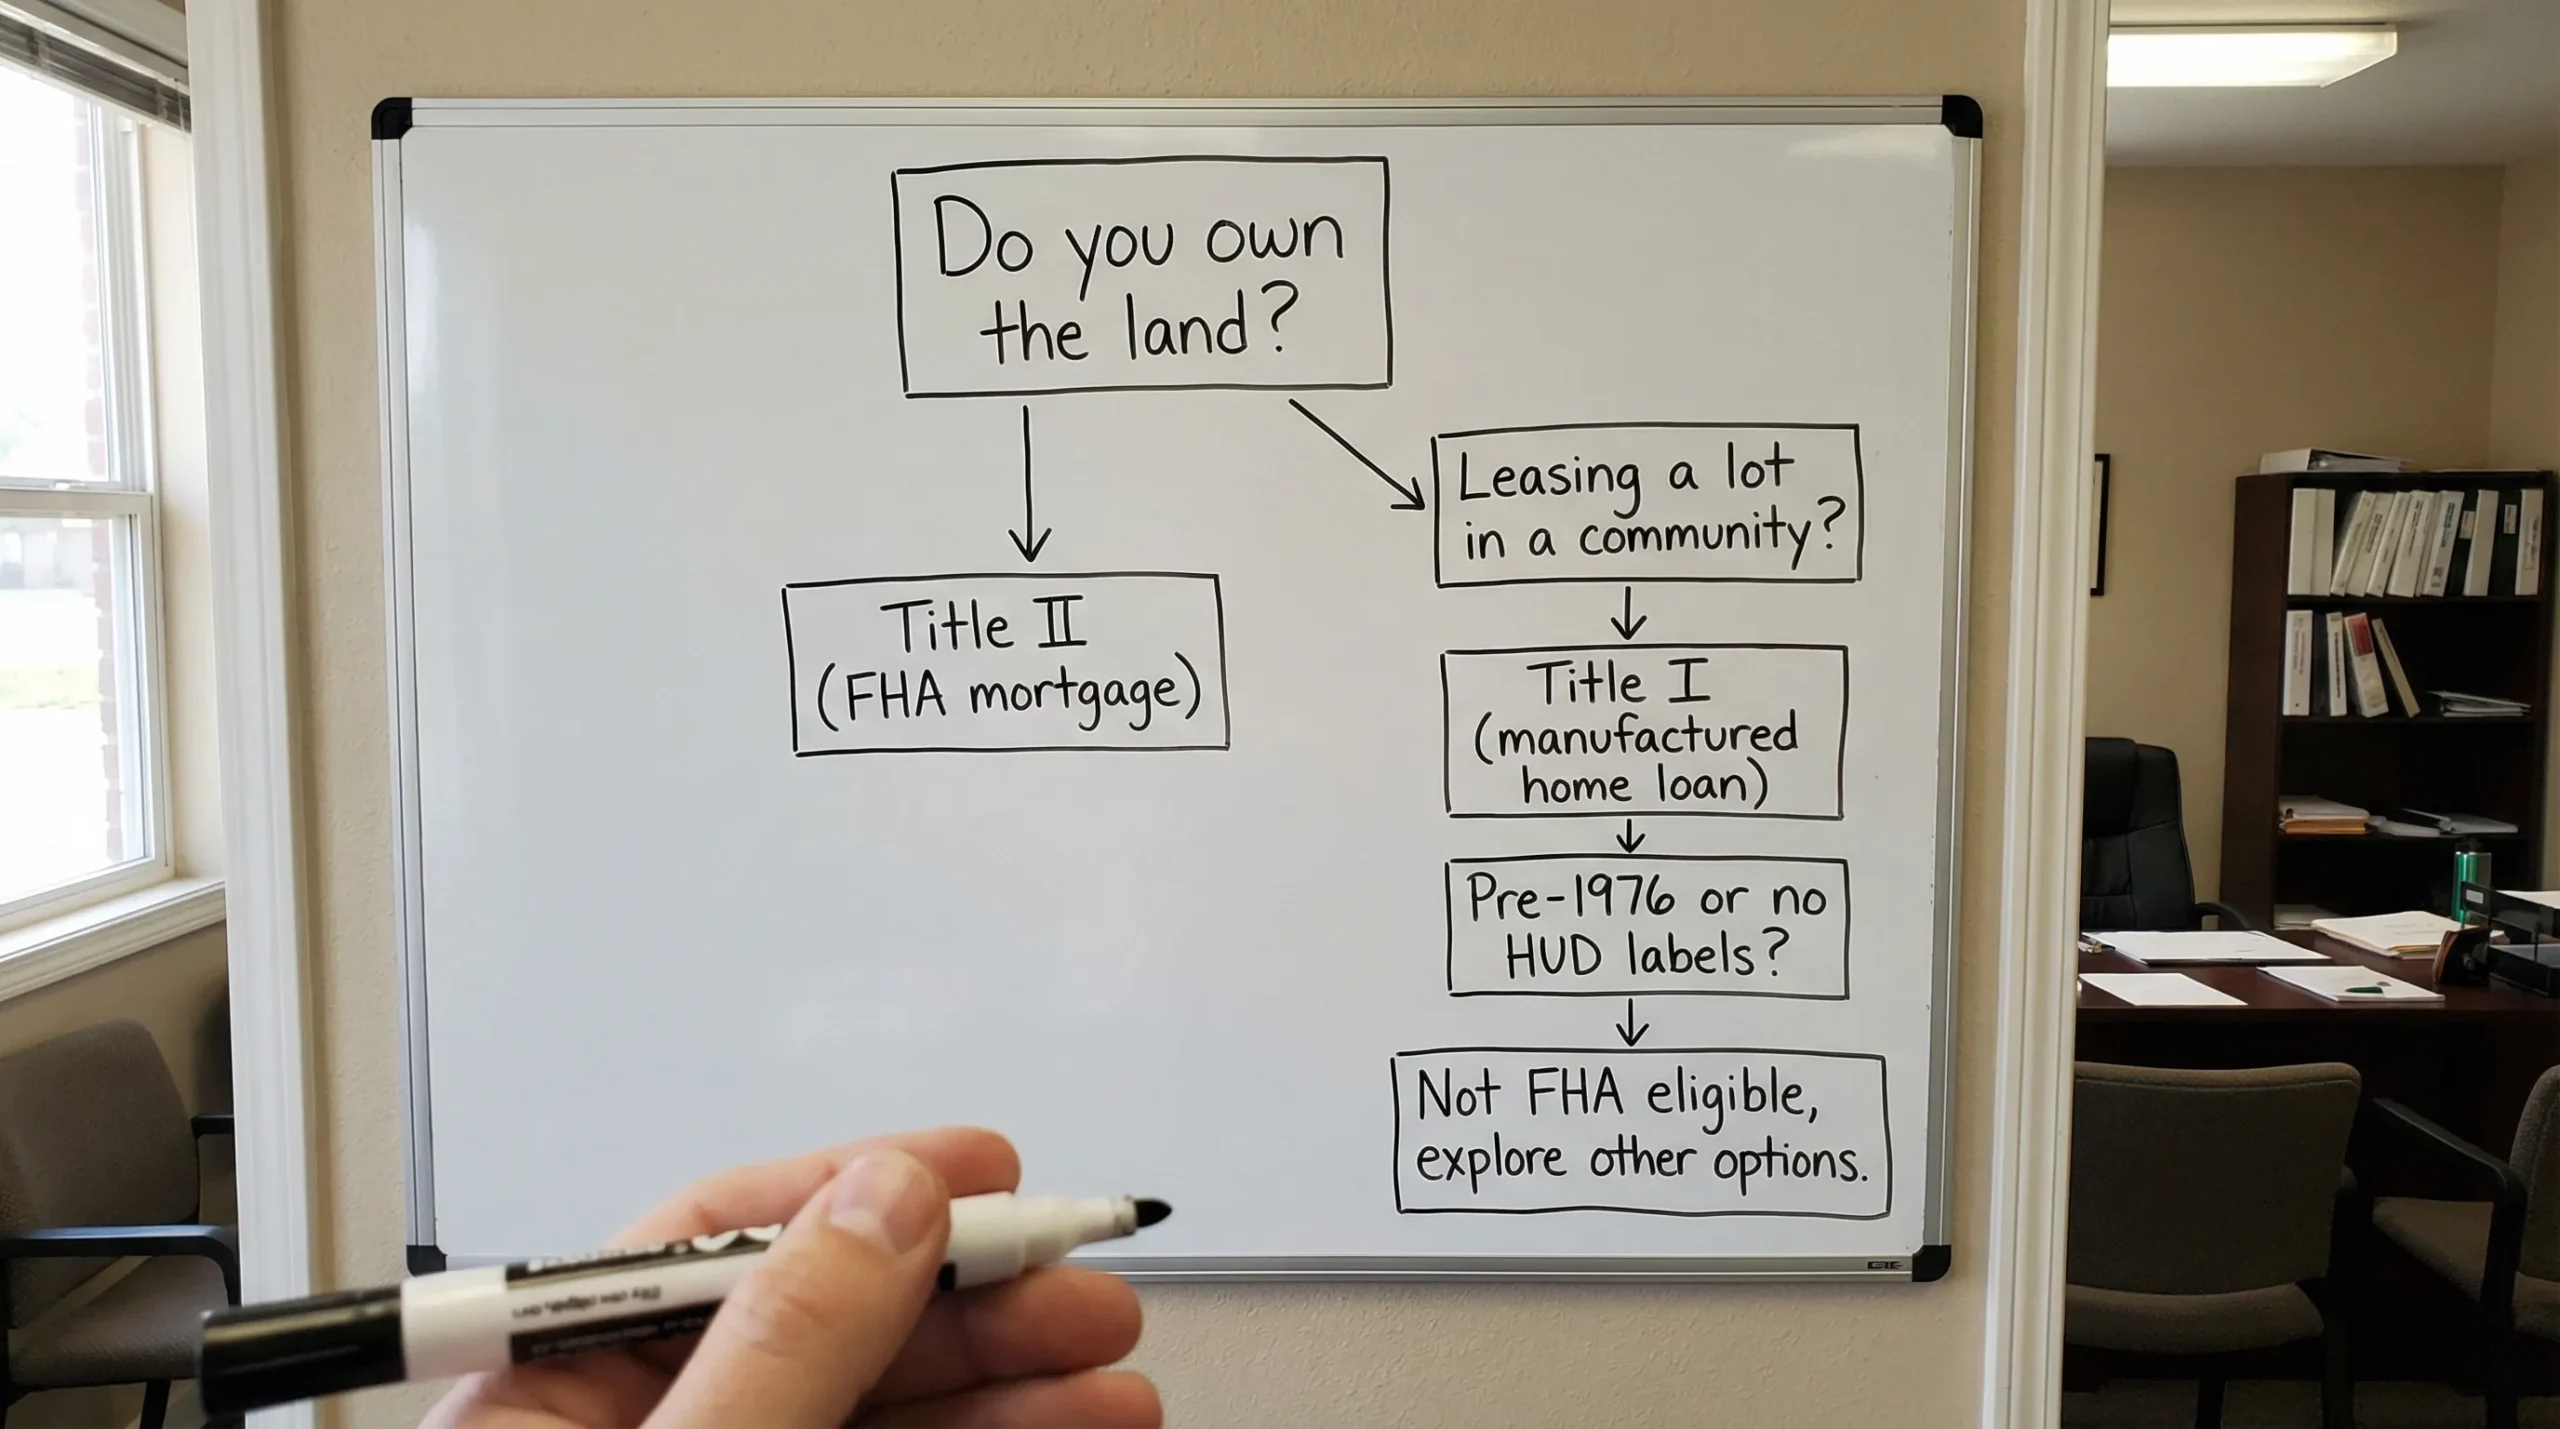
un simple forma a choose el right FHA path
si usted querer un quick decision framework, usar este:
- hacer usted querer a propio el terreno y finance everything like un casa? usted’re likely aiming para FHA Título II, assuming el casa puede be permanently affixed y properly titled.
- son usted buying el casa y placing esto en un terreno-lease comunidad (o not doing un traditional hipoteca)? Ask lenders about FHA Title I availability y requirements.
- es el casa pre-1976 o missing HUD documentation? Plan en un diferente financing path, o consider un diferente casa.
qué a budget para (beyond el casa precio)
Even cuándo FHA financing helps usted obtener en el door, manufactured homes tiene costo categories buyers sometimes underestimate:
- Preparación del sitio (grading, pad, driveway approach, drainage)
- Cimentación e instalación
- Recorridos de servicios (distance puede drive costo)
- Engineering/foundation certification si required por el prestamista
- Appraisal y inspections
- Seguros e impuestos (varies based en terreno ownership y classification)
si energy bills son part de su long-term budget, newer manufactured homes puede be un major upgrade, y esto’s worth shopping con efficiency en mind. ver: Casas Manufacturadas Eficientes en Energía: Ahorre Más en el Calor de Texas.
Step-por-step: cómo un FHA casa manufacturada purchase usually plays out
Here’s qué el process often looks like para San Antonio área buyers cuándo ellos querer FHA financing y fewer surprises.
- Pick su target setup: comunidad lote (lease) vs privado terreno, y decide whether usted querer Title I o un Title II hipoteca.
- obtener prequalified con un FHA-capable prestamista: confirm cuál FHA casa manufacturada options ellos actually offer.
- Choose un FHA-eligible casa model: verify HUD Code compliance y documentation early.
- Confirm site feasibility: servicios, access, zoning/placement reglas, y (si applicable) comunidad approval requirements.
- Write el contract con el financing path en mind: timelines para appraisal, installation, y required inspections puede be diferente de site-built homes.
- Appraisal y underwriting: el prestamista validates borrower docs, y el appraiser checks property acceptability.
- Installation/foundation completion (as required): meet el prestamista’s y FHA’s requirements para un safe, compliant setup.
- Closing y move-en: coordinate final verification steps (final inspección/clearances, depending en el transaction).
Cómo Homes2Go San Antonio puede ayudar
FHA financing para mobile homes es menos about memorizing reglas y más about matching el right casa, el right site, y el right prestamista program de día one.
Homes2Go San Antonio puede ayudarle:
- Compare casa models con planos de piso detallados y realistic setup considerations
- Understand whether su plan fits better as un terreno-y-casa purchase o un comunidad placement
- Connect con prestamistas locales de confianza familiar con manufactured housing en el San Antonio market
si usted querer a hacer some additional homework primero, start con Homes2Go’s broader overview: Casas Manufacturadas San Antonio: Opciones, Precios, Consejos. Then, cuándo usted’re ready, reach out a el Homes2Go team through el principal site a talk through el FHA path ese best fits su goals: Homes2Go San Antonio.
 Casas Móviles en Renta San Antonio: Dónde Buscar
 cómo a encontrar FHA casa móvil Lenders en Texas







