

Si está buscando "casas móviles en renta con opción a compra cerca de mí, normalmente está buscando un camino hacia la propiedad con un costo inicial menor que una compra tradicional. Renta con opción a compra puede ser una opción legítima para casas manufacturadas dentro y alrededor de San Antonio, pero los detalles importan mucho porque "renta con opción a compra" no es un programa estándar. Es una etiqueta amplia para varios tipos de contratos diferentes, cada uno con diferentes riesgos, cuotas y cronogramas.
A continuación se presenta un desglose claro y enfocado en el comprador de cómo funcionan los tratos de casas móviles en renta con opción a compra, qué observar en la documentación y cuándo una ruta de financiamiento más directa puede ser más segura.
Primero, una aclaración rápida: "casa móvil" vs casa manufacturada
Muchos compradores todavía usan "casa móvil" como una frase general. En la mayoría de las transacciones modernas, las casas siendo vendidas son casas manufacturadas construida según la norma federal Código HUD (generalmente, casas construidas después del 15 de junio de 1976). Eso importa porque la clasificación de la casa afecta:
- Cómo puede ser financiada (préstamo chattel vs hipoteca)
- Cómo funcionan el título, impuestos y seguros
- Dónde puede colocarse (reglas de la comunidad, zonificación y requisitos de instalación)
Si quiere una línea base confiable sobre lo que califica como una casa manufacturada de Código HUD, la descripción general de HUD es un buen punto de partida: Manufactured Homes (HUD).
Las estructuras más comunes de renta con opción a compra (y qué realmente significan)
Cuando las personas anuncian "renta con opción a compra", normalmente ofrecen una de las siguientes.
Arrendamiento con opción (renta ahora, opción de compra después)
Firma un arrendamiento y paga un cuota de opción (una cuota única por el derecho, no la obligación, de comprar después). Parte de su pago mensual puede acreditarse hacia el precio de compra.
Punto clave: Generalmente puede irse, pero típicamente pierde la cuota de opción y cualquier crédito no reembolsable si lo hace.
Arrendamiento-compra (renta ahora, comprometido a comprar después)
Esto se ve similar a una opción de arrendamiento, pero el contrato a menudo se escribe de modo que esté obligado a comprar al final del plazo.
Punto clave: Esto puede crear presión si el financiamiento no está garantizado después. No quiere un contrato que asuma que calificará en 12 a 36 meses sin un plan realista.
Financiamiento del vendedor (financiamiento del propietario)
En lugar de "renta", hace pagos directamente al vendedor bajo un pagaré, a veces con el vendedor manteniendo un gravamen. Esto puede estructurarse como una venta por plazos.
Punto clave: Los términos varían ampliamente. Debe verificar cómo y cuándo el título se transfiere, quién paga impuestos/seguros y qué sucede si falta un pago.
Contrato de escritura (contrato de plazos)
En algunos estados esto es común. En Texas, estos arreglos existen pero pueden ser complicados y riesgosos si están mal redactados. A menudo, no recibe la escritura o el título hasta que termina los pagos.
Punto clave: Si el vendedor mantiene la propiedad legal hasta el final, sus protecciones dependen en gran medida de la redacción del contrato y la ley aplicable. Considere obtener asesoramiento legal antes de firmar.
Tabla de comparación rápida
| Tipo de trato | Lo que está pagando | Cuándo se convierte en propietario | Ventaja principal | Riesgo principal a administrar |
|---|---|---|---|---|
| Opción de arrendamiento | Renta + cuota de opción (a veces crédito de renta) | Solo cuando cierre la compra | Flexibilidad para irse | Pérdida de cuota de opción/créditos, reglas de crédito poco claras |
| Arrendamiento con opción a compra | Pagos similares a renta + compromiso de compra | En el cierre (después) | "Fuerza" un cronograma | Estar bloqueado sin financiamiento garantizado |
| Financiamiento del vendedor | Pagos mensuales del préstamo al vendedor | Depende de la estructura (puede ser temprano) | Suscripción más flexible | Confusión de título/gravamen, pagos globales |
| Contrato de escritura | Pagos por plazos con propiedad retrasada | A menudo en el pago final | Bajo inicial en algunos casos | Derechos limitados hasta pagarse, consecuencias de incumplimiento |
Cómo funciona el dinero en un trato de casa móvil en renta con opción a compra
Incluso cuando los anuncios suenan simples, los tratos de renta con opción a compra generalmente apilan múltiples categorías de costos. Pida el desglose completo por escrito.
Componentes comunes de costo
Cuota de opción o consideración inicial: A menudo etiquetado como "consideración de opción", "cuota de mudanza" o "depósito". Confirme si es reembolsable y bajo qué condiciones.
Pago mensual: A veces más alto que la renta del mercado porque puede incluir un crédito hacia la compra.
Crédito de renta (si aplica): Obtenga claridad en:
- La cantidad exacta acreditada por mes (dólares, no porcentajes vagos)
- Si los créditos se aplican solo si paga a tiempo
- Si los créditos se pierden si renueva, refinancia tarde o termina
Precio de compra: Asegúrese de que el acuerdo diga si el precio es:
- Bloqueado hoy
- Establecido después por tasación
- Aumentado por un cronograma
Pago global: Algunos acuerdos están diseñados para terminar con un gran pago global. Si no planifica para ello, puede perder la casa o sus créditos acumulados.
Renta del lote (si está en una comunidad): Muchas ofertas de "renta con opción a compra" cubren solo la casa, no el terreno. La renta del lote generalmente es separada, y las comunidades pueden tener sus propias reglas, cuotas y procesos de aprobación.
Impuestos y seguros: Su contrato debe declarer claramente quién paga qué durante el plazo.
Un lente realista de "costo mensual total"
Un anuncio de renta con opción a compra puede destacar un número mensual único, pero su gasto mensual real puede incluir:
- Pago al vendedor (renta o plazo)
- Renta del lote (si es arrendamiento de terreno)
- Servicios
- Seguro
- Mantenimiento y reparaciones (a menudo trasladados al ocupante en tratos de renta con opción a compra)
La pregunta correcta no es "¿Cuál es el pago mensual?" Es "¿Cuál es mi costo mensual total de vivienda, y qué aumentos pueden ocurrir durante el plazo?"
Renta con opción a compra en una comunidad vs en terreno privado
Dónde se coloca la casa cambia el trato.
Si la casa está en una comunidad de arrendamiento de terreno
Ventajas:
- Puede ser capaz de mudarse más rápido
- Los servicios e infraestructura generalmente ya están en su lugar
Cuidados:
- Aprobación de la comunidad: Muchas comunidades requieren verificaciones de antecedentes, verificación de ingresos y cumplimiento del arrendamiento.
- Relaciones legales separadas: Puede estar comprando la casa de una parte y arrendando el lote de otra.
- Aumentos de renta y cuotas: La renta del lote puede cambiar, y las cuotas (mascotas, estacionamiento, basura, comodidades) pueden sumarse.
- Restricciones en mover la casa: Mover una casa manufacturada puede ser costoso y a veces no es práctico.
Si la casa será colocada en terreno privado
Ventajas:
- Controla el terreno (o está trabajando hacia ello)
- Sin renta del lote si es dueño del terreno
Cuidados:
- Costos de preparación del sitio (camino de entrada, plataforma/fundación, servicios, séptico o alcantarillado)
- Permisos, retiros y requisitos de instalación
Para los compradores de Texas, el Departamento de Vivienda y Asuntos Comunitarios de Texas (TDHCA) es un recurso clave sobre requisitos de vivienda manufacturada, titulación e instalación: TDHCA Manufactured Housing.
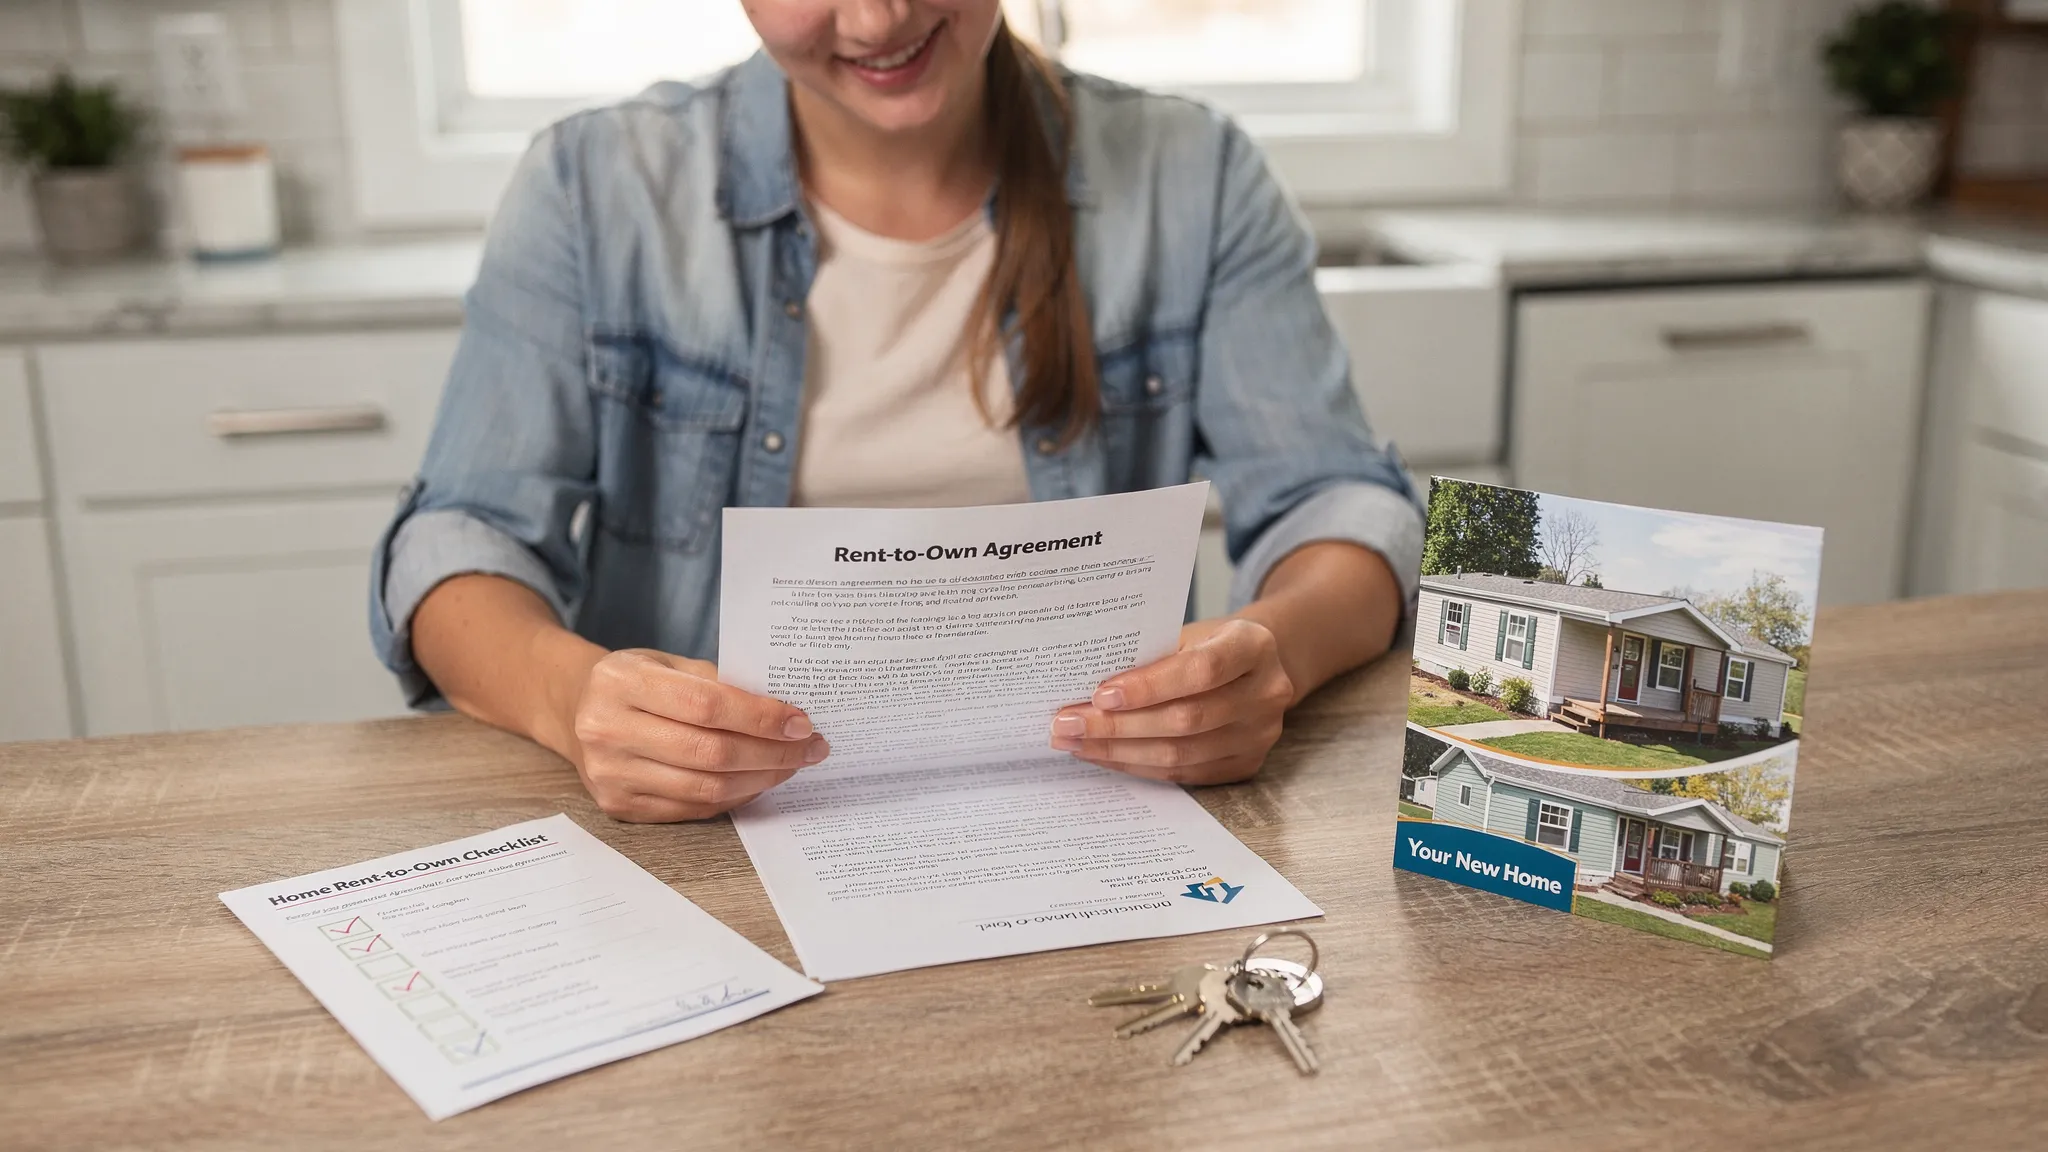
Los términos del contrato que debe revisar antes de firmar
Los tratos de renta con opción a compra pueden ser justos, pero solo cuando la documentación coincide con las promesas. Preste atención a estas áreas.
- ¿Quién es titular hoy, y cuándo se transfiere? Pida prueba de propiedad y confirme si hay gravámenes.
- ¿Qué sucede si llega tarde una vez? Muchos acuerdos son estrictos y pueden cancelar créditos o desencadenar incumplimiento.
- Mantenimiento y reparaciones principales: Aclare quién paga por HVAC, fugas de techo, fallas de plomería y reemplazo de electrodomésticos.
- Responsabilidad del seguro: Confirme si necesita seguro de arrendatario, seguro de casa manufacturada o ambos.
- Período de incumplimiento y enmienda: El contrato debe detallar los requisitos de notificación y si puede "enmendar" un incumplimiento.
- Derechos de inspección: Quiere el derecho de inspeccionar la casa antes de comprometerse, incluso si es "tal como está".
- ¿Qué se incluye en la venta? Los electrodomésticos, falda, terrazas/escaleras, cobertizos y amarres deben especificarse.
Si algo importante es "verbal", trátelo como no real hasta que se escriba en el acuerdo.
Cómo encontrar oportunidades legítimas de "renta con opción a compra cerca de mí" en San Antonio
En el área de San Antonio, los listados de renta con opción a compra aparecen en mercados en línea, grupos locales y tableros comunitarios. El desafío es separar oportunidades reales de ofertas vagas y estafas.
Lugares a buscar (y cómo verificarlos)
Minoristas de casas manufacturadas y distribuidores locales: Incluso si no ofrecen renta con opción a compra directamente, a menudo pueden explicar caminos de financiamiento realistas y disponibilidad de inventario.
Comunidades establecidas: Algunas comunidades tienen casas a la venta, reposesiones o vendedores privados dentro del parque. Pregunte a la oficina qué opciones de compra se permiten y cómo se ve la aprobación.
Listados locales y plataformas sociales: Si encuentra un trato en un mercado en línea, tome pasos adicionales:
- Verifique la identidad y propiedad del vendedor
- Evite transferir dinero o pagar "cuotas de solicitud" antes de visitar una casa
- Obtenga una revisión de acuerdo escrito antes de pagar una cantidad grande inicial
Banderas rojas que deberían detenerlo
- El vendedor se niega a mostrar prueba de que es dueño de la casa, o evita preguntas de título.
- El anuncio de "renta con opción a compra" no tiene dirección, sin detalles de casa y presiona urgencia.
- Se le dice que no puede ver el contrato hasta después de pagar una cuota.
- El trato requiere pagos a través de métodos inusuales sin recibos.
Cuándo la renta con opción a compra puede tener sentido (y cuándo el financiamiento generalmente es mejor)
La renta con opción a compra a veces se usa como puente cuando un comprador necesita tiempo para:
- Reparar crédito
- Ahorrar un enganche más grande
- Establecer historial de trabajo
Pero a menudo no es el camino más barato, y puede ser de mayor riesgo si el contrato es unilateral.
El financiamiento puede ser más simple de lo que muchos compradores esperan
Las casas manufacturadas se pueden financiar de múltiples formas, dependiendo de si es dueño del terreno, la edad y condición de la casa, y cómo se registrará. Las opciones comunes incluyen préstamos chattel y, en algunas situaciones, financiamiento de tipo hipotecario.
Si su objetivo es tener una casa manufacturada en el área de San Antonio, puede ser útil comparar renta con opción a compra frente a opciones de financiamiento estándar lado a lado. Homes2Go SA tiene una descripción general útil de los tipos de préstamos comunes aquí: opciones de financiamiento de casas manufacturadas.
Si está considerando colocar una casa en terreno (en lugar de una comunidad de arrendamiento de terreno), esta guía también puede ayudarle a comprender los componentes involucrados: paquetes de terreno y casa en San Antonio.
Un proceso práctico y más seguro a seguir antes de comprometerse
Comience con su objetivo final: ¿Desea ser dueño solo de la casa, o de la casa y el terreno? Esa única decisión cambia toda la estructura de costos.
Obtenga los detalles de la casa por escrito: Año, marca/modelo, tamaño, número de serie/VIN, y si cumple con el Código HUD. Pida ver las etiquetas HUD y la placa de datos cuando estén disponibles.
Confirme la propiedad y el estado del gravamen: Antes de pagar una cantidad significativa por adelantado, verifique quién es propietario de la casa y si algún prestamista tiene un gravamen.
Estime el costo total mensual de vivienda: Incluya el pago al vendedor, renta del lote, seguro, servicios, y un fondo para mantenimiento.
Inspeccione la casa: Incluso una inspección básica puede revelar problemas costosos (techo, piso inferior, fugas de plomería, peligros eléctricos).
Lea la sección de incumplimiento como si fuera la sección principal: Porque en un trato de renta con opción a compra, las reglas de incumplimiento a menudo determinan si conserva sus créditos.
Haga que revisen el contrato: Una breve revisión por parte de un abogado inmobiliario calificado de Texas puede ser más económica que un error que cuesta miles.
Preguntas Frecuentes
¿Son las casas de tráiler de renta con opción a compra lo mismo que comprar una casa manufacturada? No exactamente. Renta con opción a compra es una estructura de contrato (opción de arrendamiento, compra de arrendamiento, financiamiento del vendedor), mientras que "casa manufacturada" describe el tipo de casa y cómo se construye y se registra.
¿Los pagos de renta con opción a compra generan valor patrimonial automáticamente? Solo si el contrato lo especifica. Algunos tratos incluyen créditos de renta, otros no, y muchos créditos aplican solo si paga a tiempo y completa la compra.
¿Quién paga las reparaciones en una casa manufacturada de renta con opción a compra? Depende del acuerdo. Muchos contratos de renta con opción a compra transfieren el mantenimiento e incluso reparaciones mayores al ocupante, así que debe confirmar responsabilidades por escrito.
¿Puedo hacer renta con opción a compra dentro de un parque de casas móviles en San Antonio? A veces, pero aplican las reglas de la comunidad. Puede necesitar aprobación del parque, y puede tener un arrendamiento de lote separado incluso si está comprando la casa.
¿Es renta con opción a compra mejor que un préstamo chattel? Depende del precio y los términos del contrato. Un préstamo chattel puede ser más directo y legalmente limpio, mientras que renta con opción a compra puede ser flexible pero a menudo conlleva mayor riesgo si el contrato es restrictivo.
¿Qué debo preguntar antes de pagar una cuota de opción o depósito? Pregunte quién tiene el título ahora, si hay gravámenes, cómo funcionan los créditos, qué sucede si se atrasa, y si puede inspeccionar la casa antes de comprometerse.
¿Desea ayuda para comparar renta con opción a compra frente a financiamiento en San Antonio?
Si está considerando una oferta de renta con opción a compra pero quiere entender sus alternativas, Homes2Go SA puede ayudarle a comparar caminos realistas hacia la propiedad, incluyendo opciones de financiamiento flexible y modelos de casas manufacturadas disponibles.
- Explore opciones: Homes2Go SA
- Conozca los tipos de préstamos y los próximos pasos: Financiamiento
- Oriéntese si es nuevo en el proceso: Casas móviles San Antonio, una guía rápida del comprador
 Distribuidor de Casas Modulares: Preguntas que Hacer Antes de Comprar
 Oak Creek Homes: Modelos, Acabados y Expectativas de Precio







