

Comprar una casa manufacturada con financiamiento FHA puede ser un camino inteligente hacia la propiedad, especialmente si desea un pago inicial más bajo y directrices de crédito más flexibles que muchos préstamos convencionales. Pero FHA no aprueba todas las casas móviles, todos los lotes o todas las instalaciones. Las reglas son específicas, y perder un requisito puede retrasar el cierre o sacar una vivienda de elegibilidad.
Si está comprando en el área de San Antonio, la clave es entender las reglas antes de enamorarse de un plano de piso. Los requisitos de préstamo FHA en casas móviles cubren tres áreas grandes: el comprador, la vivienda en sí, y el terreno o comunidad donde se colocará la vivienda.
Primero, FHA generalmente significa "casa manufacturada," no vieja casa móvil
Muchos compradores usan el término "casa móvil" casualmente, pero FHA y HUD generalmente usan el término casa manufacturada. La distinción importa.
Una casa manufacturada se construye en una fábrica según el Código HUD federal, que entró en vigor el 15 de junio de 1976. Las viviendas construidas antes de esa fecha a menudo se llaman casas móviles, pero típicamente no califican para financiamiento de casas manufacturadas FHA.
Para propósitos FHA, la vivienda generalmente debe ser:
- Construida el 15 de junio de 1976 o después
- Construida según los Estándares de Construcción y Seguridad de Casas Manufacturadas HUD
- Al menos 400 pies cuadrados
- Diseñada como una vivienda unifamiliar
- Construida sobre un bastidor permanente
- Identificada apropiadamente con etiquetas de certificación HUD y una placa de datos
FHA no presta dinero directamente a los compradores. En cambio, FHA asegura préstamos otorgados por prestamistas aprobados. Ese seguro puede hacer que los prestamistas se sientan más cómodos aprobando compradores calificados, pero la propiedad aún debe cumplir con estándares FHA.
Para detalles oficiales del programa, HUD proporciona información sobre seguro de préstamo de casa manufacturada FHA, y los prestamistas usan la orientación actual del manual de FHA al revisar expedientes.
FHA Título I vs. FHA Título II: el reglamento depende del préstamo
Una de las partes más confusas del financiamiento de casas manufacturadas FHA es que hay diferentes programas FHA. Los dos que escuchará más a menudo son FHA Título I and FHA Título II.
| Opción FHA | Mejor opción | Requisito de terreno | Nota importante |
|---|---|---|---|
| FHA Título I | Solo casa manufacturada, solo lote, o casa y lote | Puede permitir terreno arrendado si el arrendamiento cumple con reglas del programa | Menos prestamistas lo ofrecen, y los límites y términos del préstamo son específicos del programa |
| FHA Título II | Casa manufacturada tratada como bienes raíces | Generalmente utilizado cuando la vivienda y terreno se financian juntos | Requiere una cimentación permanente y clasificación de propiedad real |
Para muchas compras de terreno-vivienda, FHA Título II es la ruta más familiar porque funciona más como una hipoteca tradicional. La casa manufacturada y terreno se vinculan como propiedad real, la vivienda debe estar en una cimentación permanente aprobada, y el préstamo se asegura con bienes raíces.
Título I puede ser útil en algunas situaciones donde la vivienda no se financia exactamente como una casa unifamiliar tradicional, incluyendo algunos escenarios de lote arrendado. Sin embargo, no todos los prestamistas ofrecen préstamos Título I, por lo que los compradores deben preguntar temprano si un prestamista tiene experiencia real con vivienda manufacturada.
Si no está seguro de qué opción se ajusta a su situación, Homes2Go San Antonio página de financiamiento explica varios caminos que los compradores pueden considerar, incluyendo préstamos FHA, VA, USDA, convencionales y chattel.
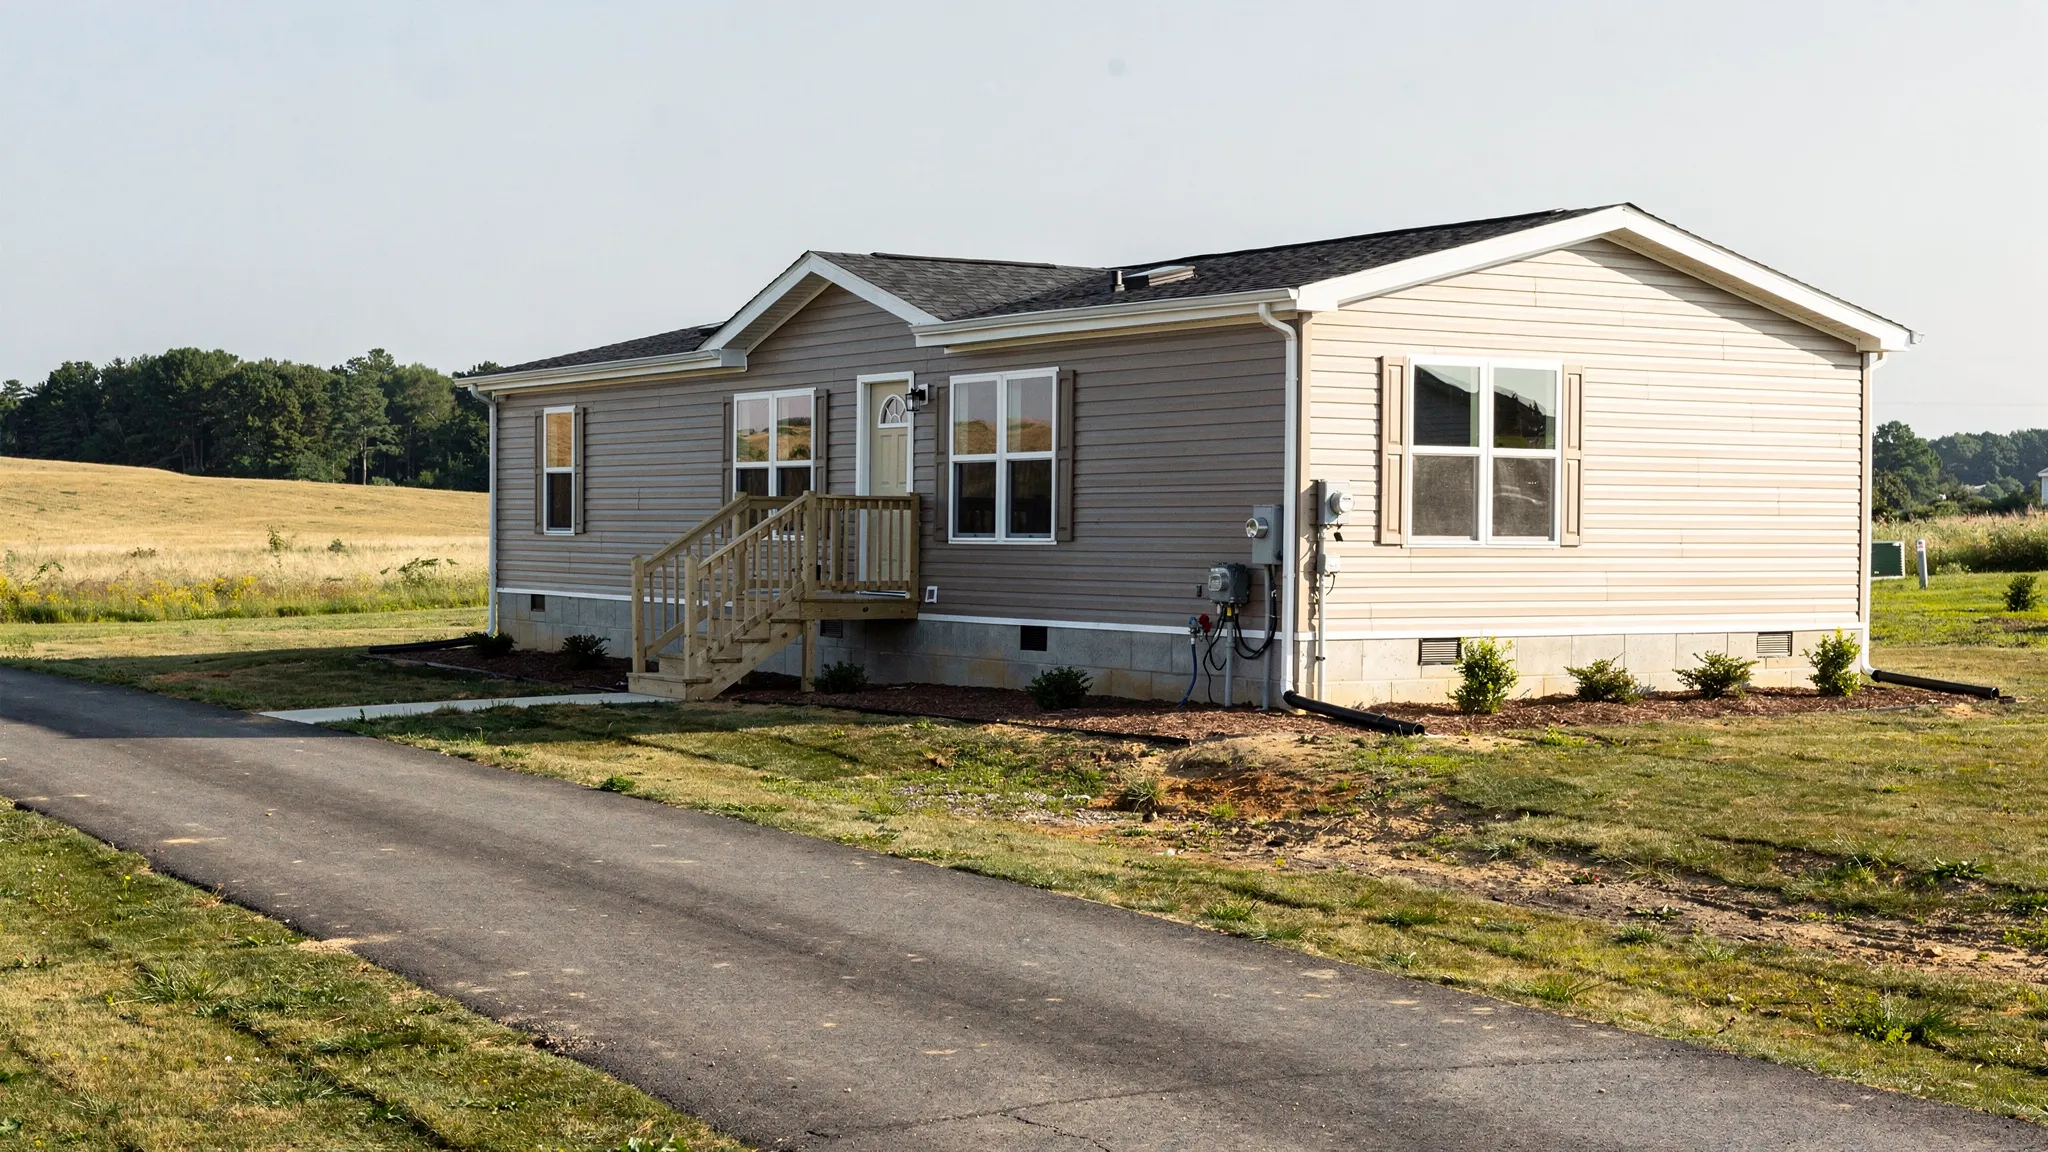
Reglas centrales de préstamo de casa móvil FHA que todo comprador debe saber
La elegibilidad FHA no se basa en una regla. Es una combinación de aprobación del prestatario, elegibilidad de vivienda, requisitos de instalación, revisión de avalúo y documentación de título o terreno.
| Área de regla | Lo que FHA y los prestamistas buscan | Por qué importa |
|---|---|---|
| Ocupación | El comprador generalmente debe usar la vivienda como residencia principal | FHA no está diseñado para casas vacacionales o propiedades de inversión |
| Crédito | FHA permite crédito flexible, pero los prestamistas pueden establecer sus propios mínimos | Un perfil de crédito más fuerte puede mejorar las probabilidades de aprobación |
| Enganche | Los préstamos del Título II de FHA a menudo permiten pagos iniciales bajos para compradores calificados | Los compradores aún necesitan fondos para gastos de cierre y otros gastos |
| Edad de la vivienda | La vivienda debe ser vivienda manufacturada del código HUD | Las casas móviles anteriores a 1976 generalmente no son elegibles para FHA |
| Tamaño | La vivienda típicamente debe tener al menos 400 pies cuadrados | Las unidades muy pequeñas pueden no calificar |
| Etiquetas HUD | Las etiquetas de certificación y la placa de datos deben verificarse | La documentación faltante puede crear retrasos |
| Fundación | El financiamiento del Título II requiere una cimentación permanente | La cimentación debe cumplir con estándares FHA |
| Propiedad raíz | El Título II generalmente requiere que la vivienda y terreno se traten como bienes raíces | La titulación de propiedad personal puede ser un problema para la aprobación hipotecaria |
| Sitio | La propiedad necesita servicios, acceso, drenaje y cumplimiento de código | Los avaluadores FHA revisan salud, seguridad y comercialización |
| Tasación | Un avaluador aprobado por FHA debe revisar la propiedad | La vivienda debe cumplir con estándares mínimos de propiedad FHA |
La conclusión más importante es simple: no compre la vivienda y financiamiento por separado. El modelo, sitio, cimentación, trabajo de título y estructura del préstamo todos deben coincidir.
Requisitos del comprador: crédito, ingresos, deuda y ocupación
El financiamiento FHA es popular porque puede ser más flexible que algunos programas hipotecarios convencionales. Aún así, flexible no significa automático.
Puntuación de crédito y pago inicial
Para hipotecas FHA estándar, muchos compradores están familiarizados con la opción de pago inicial del 3.5% para prestatarios que cumplen con estándares de crédito FHA. Las reglas FHA pueden permitir puntuaciones más bajas con pagos iniciales más altos, pero muchos prestamistas aplican sus propias capas, especialmente para casas manufacturadas.
Esto significa que un prestamista puede decir que no mientras que otro prestamista de casas manufacturadas con experiencia en FHA puede revisar el expediente diferentemente. Esta es una razón por la que trabajar con un equipo que entiende vivienda manufacturada puede ahorrar tiempo.
Relación deuda-ingreso
Su prestamista comparará sus ingresos mensuales con sus deudas mensuales recurrentes, incluyendo el pago de vivienda propuesto. Esto se llama su relación deuda-ingresos, o DTI.
Antes de solicitar, evite asumir nuevos préstamos de automóvil, tarjetas de crédito o préstamos personales a menos que los haya discutido con su prestamista. Incluso un nuevo pago razonable puede afectar su aprobación. Si el transporte es parte de su presupuesto doméstico, compare precios cuidadosamente y evite deuda sorpresa, usando herramientas de compra transparentes como Hooter's online car marketplace antes de tomar una decisión de compra importante.
Documentación de ingresos y empleo
Espere que el prestamista pida prueba de ingresos, historial de empleo, documentos fiscales cuando sea aplicable, extractos bancarios e identificación. Los compradores que trabajan por cuenta propia pueden necesitar más documentación que los empleados W-2.
Requisito de residencia principal
Los préstamos de casas manufacturadas FHA son generalmente para propietarios ocupantes. Si está tratando de comprar una propiedad de alquiler, casa vacacional o unidad de inversión, FHA probablemente no sea la opción correcta.
Requisitos de vivienda: etiquetas HUD, placa de datos y condición
La vivienda en sí debe calificar. Un bonito plano de piso no es suficiente si los documentos o estándares de construcción no cumplen con reglas FHA.
Etiquetas de certificación HUD
Una etiqueta de certificación HUD es una etiqueta de metal adjunta al exterior de cada sección transportable de la casa manufacturada. Una vivienda de sección única generalmente tiene una etiqueta. Un doble ancho generalmente tiene dos.
Si faltan las etiquetas, los prestamistas pueden requerir verificación a través de una fuente aprobada. Las etiquetas faltantes no siempre hacen que una vivienda sea imposible de financiar, pero pueden ralentizar el proceso y deben abordarse temprano.
Placa de datos
La placa de datos generalmente se encuentra dentro de la vivienda, a menudo en un gabinete de cocina, área de servicios, área del panel eléctrico o armario de dormitorio. Incluye información importante como detalles del fabricante, número de serie, zona de viento, zona de carga de techo e información de construcción.
Para un comprador de San Antonio, esto importa porque la vivienda debe ser apropiada para el sitio y requisitos locales. Si está comprando una vivienda para colocar fuera del Condado de Bexar o más cerca de la costa, los requisitos de zona de viento pueden diferir.
Condición y modificaciones
Los avaluadores FHA buscan preocupaciones de salud, seguridad y estructura. Las adiciones sin permiso importante, techumbre dañada, drenaje deficiente, escalones inseguros, faldilla faltante o conexiones de servicios cuestionables pueden necesitar corrección antes del cierre.
Si la vivienda tiene adiciones como terrazas, porches, marquesinas o ampliaciones de habitaciones, el prestamista puede requerir documentación que demuestre que son seguras, permitidas cuando sea requerido y no comprometen la integridad estructural de la casa manufacturada.
Las reglas de cimentación a menudo son el factor decisivo o definitivo
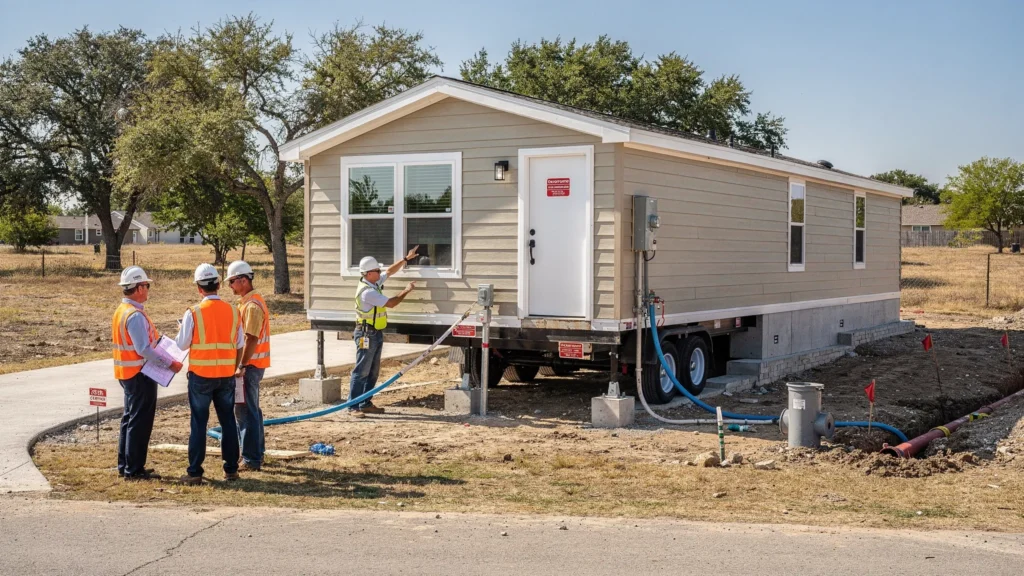
Para financiamiento FHA Título II, la casa manufacturada debe instalarse en una cimentación permanente que cumple con criterios FHA. Esta es una de las reglas más importantes de préstamo de casa móvil FHA.
Una cimentación conforme no solo se trata de colocar bloques bajo la vivienda. Generalmente involucra anclaje adecuado, soporte, drenaje, despeje del espacio de rastreo, ventilación, conexiones de servicios y preparación del sitio. Los prestamistas FHA a menudo requieren una certificación de cimentación de ingeniero que confirme que la cimentación cumple con los estándares aplicables.
Los problemas de cimentación que pueden causar problemas incluyen:
- La vivienda no está permanentemente adjunta al terreno
- La cimentación carece de documentación de ingeniería requerida
- El drenaje dirige agua bajo la vivienda
- La vivienda fue movida desde un sitio permanente anterior
- Las adiciones afectan la estructura de la vivienda
- La instalación no coincide con código local o expectativas FHA
Si está considerando una compra de terreno-vivienda, revise Homes2Go San Antonio guía de paquete de terreno y vivienda para entender cómo la preparación del sitio, servicios, planificación de cimentación y financiamiento funcionan juntos.
Terreno, lotes arrendados y comunidades: FHA los trata diferentemente
Donde la vivienda se sienta importa casi tanto como la vivienda en sí.
Si está usando FHA Título II, la estructura más limpia es a menudo una casa manufacturada instalada en terreno que posee, con la vivienda clasificada como propiedad real. La hipoteca generalmente cubre tanto la vivienda como el terreno.
Si planea colocar la vivienda en una comunidad de casas manufacturadas o en terreno arrendado, las reglas de financiamiento pueden ser diferentes. FHA Título I puede estar disponible en algunas situaciones de lote arrendado, pero el arrendamiento debe cumplir requisitos del programa y la disponibilidad de prestamistas puede ser limitada.
Para compradores que comparan terreno privado y comunidades, la elección correcta depende de presupuesto, desplazamiento, comodidades, objetivos de propiedad de terreno y elegibilidad de financiamiento. La guía de Homes2Go casas móviles en San Antonio explica estos compromisos en más detalle.
Detalles de Texas y San Antonio que los compradores no deben pasar por alto
Las reglas FHA son federales, pero su compra también debe funcionar bajo requisitos de Texas y locales.
En Texas, las casas manufacturadas se regulan a través del Departamento de Vivienda y Asuntos Comunitarios de Texas. Los detalles de propiedad, instalación y clasificación de propiedad son importantes. Una Declaración de Propiedad es un documento clave, y si la vivienda se trata como propiedad personal o propiedad real puede afectar el financiamiento.
Alrededor de San Antonio, los compradores también deben pensar en:
- Restricciones de zonificación o uso del terreno
- Permisos de ciudad o condado
- Viabilidad de fosa séptica si alcantarillado público no está disponible
- Disponibilidad de agua y electricidad
- Estado de zona de inundación
- Requisitos de entrada y acceso
- Necesidades de distrito escolar y desplazamiento
- Aprobación comunitaria si usa un parque de casas manufacturadas
Estos detalles no son solo papeleo. Pueden cambiar su presupuesto total y cronograma. Por ejemplo, un lote de bajo precio puede volverse caro si necesita limpieza importante, una larga carrera de servicios, un nuevo sistema de fosa séptica o trabajo de cimentación extenso.
Paso a paso: cómo prepararse para una compra de casa manufacturada FHA
Una compra FHA suave comienza antes de la solicitud de préstamo. Use esta secuencia para reducir sorpresas.
- Obtenga precalificación con un prestamista con experiencia en FHA: Pregunte específicamente si el prestamista financia casas manufacturadas y qué programas FHA ofrecen.
- Establezca un presupuesto completo: Incluya vivienda, costos de terreno o lote, entrega, instalación, cimentación, permisos, servicios, seguros, impuestos y gastos de cierre.
- Elija una casa manufacturada elegible: Confirme que la vivienda es del código HUD, está correctamente etiquetada y es apropiada para el sitio.
- Decida sobre colocación de terreno o comunidad: Asegúrese de que su opción de financiamiento coincida con su arreglo de propiedad de terreno o arrendamiento.
- Verifique viabilidad del sitio: Verifique zonificación, servicios, riesgo de inundación, acceso, fosa séptica y permisos locales antes de comprometerse.
- Planifique la cimentación temprano: Si usa FHA Título II, sepa claramente los requisitos de cimentación permanente y certificación de ingeniero.
- Prepare documentos: Reúna recibos de nómina, documentos fiscales, extractos bancarios, identificación y cualquier documento de terreno o arrendamiento.
- Evite cambios financieros mayores: No abra crédito nuevo, cambie de trabajo o mueva fondos grandes sin explicación sin hablar con su prestamista.
- Complete avalúo e inspecciones: El prestamista ordenará revisiones requeridas y puede solicitar reparaciones o documentación.
- Finalizar el título y el cierre: Confirmar que los documentos de propiedad, seguros, impuestos y clasificación de propiedad real se manejan correctamente.
Errores comunes de casas manufacturadas FHA a evitar
Muchos retrasos FHA ocurren porque los compradores asumen que el financiamiento de casas manufacturadas funciona exactamente como un préstamo de casa construida en sitio. Puede ser similar, pero las reglas de propiedad adicionales importan.
Cuidado con estos errores comunes:
- Elegir una casa usada antes de confirmar información de etiquetas HUD y placa de datos
- Asumir que cualquier lote funcionará sin revisar servicios, zonificación y estado del terreno de inundación
- Olvidar presupuestar para certificación de cimentación y trabajo del sitio
- Solicitar con un prestamista que raramente maneja casas manufacturadas
- Adquirir deuda nueva durante el proceso de préstamo
- Asumir que una casa en lote arrendado calificará para el mismo préstamo FHA que un paquete tierra-casa
- Comprar una casa que ha sido movida de otro sitio permanente
- Ignorar los requisitos del título de Texas y Declaración de Propiedad
El enfoque más seguro es traer al prestamista, distribuidor, instalador y contacto de tierra o comunidad a la conversación temprano.
¿Es FHA siempre el mejor préstamo para una casa móvil?
No siempre. FHA puede ser una opción fuerte, especialmente para compradores que necesitan crédito flexible o un enganche más bajo. Pero no es la única opción.
| Opción de financiamiento | Puede ser una buena opción cuando | Consideración clave |
|---|---|---|
| FHA | Usted quiere crédito flexible y una ruta de enganche bajo | Las reglas de propiedad y cimentación son estrictas |
| VA | Usted es un veterano elegible, miembro del servicio, o cónyuge sobreviviente | La casa y el prestatario deben cumplir las reglas VA y del prestamista |
| USDA | La propiedad está en un área rural elegible y se cumplen los límites de ingresos | La ubicación y elegibilidad de ingresos son cruciales |
| Convencional | Usted tiene crédito más fuerte y desea comparar opciones de hipoteca | Las directrices de casas manufacturadas varían según el prestamista y el programa |
| Préstamo chattel | La casa no está financiada con tierra, a menudo en una comunidad | Las tasas, términos y protecciones del consumidor pueden diferir de las hipotecas |
El mejor préstamo depende de su perfil de crédito, plan de tierra, tipo de casa y objetivos a largo plazo. Un comprador que compra un paquete tierra-casa cerca de San Antonio puede necesitar una estrategia diferente que un comprador colocando una casa en una comunidad arrendada.
Cómo Homes2Go San Antonio puede ayudar
El financiamiento de casas manufacturadas FHA implica más que completar una solicitud de hipoteca. Usted necesita la casa correcta, el sitio correcto, los documentos correctos y el prestamista correcto.
Homes2Go San Antonio ayuda a los compradores a comparar modelos de casas manufacturadas, revisar planos de piso, explorar opciones listas para mudarse, y entender rutas de financiamiento. El equipo también puede ayudar a compradores por primera vez a pensar en paquetes tierra-casa, comunidades, diseños de eficiencia energética, y conexiones con prestamistas locales confiables.
Si todavía está comparando modelos y precios, comience con la guía de Homes2Go a casas manufacturadas en San Antonio para una visión más amplia de opciones, costos y consejos de compra.
Preguntas Frecuentes
¿Puedo comprar una casa móvil con un préstamo FHA? Sí, pero FHA generalmente financia casas manufacturadas código HUD, no casas móviles pre-1976 más antiguas. La casa debe cumplir con los requisitos FHA y del prestamista, incluyendo tamaño, etiquetado, condición y estándares de instalación.
¿Cuál es la puntuación de crédito mínima para un préstamo de casa manufacturada FHA? FHA tiene directrices de crédito flexibles, pero los prestamistas pueden establecer sus propios mínimos. Muchos compradores escuchan sobre la opción de enganche del 3.5% de FHA para perfiles de crédito calificados, pero los prestamistas de casas manufacturadas pueden requerir archivos más fuertes dependiendo de la situación.
¿Requiere FHA una cimentación permanente para una casa manufacturada? Para financiamiento de hipoteca FHA Título II, sí. La casa generalmente debe estar instalada permanentemente en una cimentación que cumple con los estándares FHA, y los prestamistas a menudo requieren certificación de un ingeniero.
¿Puedo usar FHA si la casa manufacturada está en un parque? Posiblemente, pero depende del programa FHA y la estructura del arrendamiento. Las casas en lotes arrendados pueden no ajustarse a las reglas estándar de hipoteca FHA Título II, mientras que FHA Título I u otras opciones de financiamiento de casas manufacturadas pueden ser consideradas.
¿Puede FHA financiar la tierra y la casa manufacturada juntas? Sí, FHA Título II puede usarse para compras tierra-casa elegibles cuando la casa está clasificada como propiedad real, instalada permanentemente, y la propiedad cumple con los requisitos FHA.
¿Son elegibles las casas manufacturadas usadas para financiamiento FHA? Algunas casas manufacturadas existentes pueden ser elegibles, pero deben cumplir con los estándares FHA. Las casas que fueron previamente instaladas en otro sitio, tienen documentación faltante, o tienen problemas de cimentación pueden ser difíciles o imposibles de financiar con FHA.
¿Quién verifica si la casa cumple las reglas FHA? El prestamista, tasador FHA, profesionales de títulos, instaladores, e ingenieros licenciados a veces juegan un papel. El prestamista toma la decisión final de suscripción basada en los requisitos FHA y sus propias directrices.
¿Listo para explorar casas manufacturadas amigables con FHA en San Antonio?
Si está planeando comprar una casa manufacturada con financiamiento FHA, comience con la orientación correcta antes de elegir un modelo o lote. Homes2Go San Antonio puede ayudarle a comparar casas, revisar opciones de financiamiento, y entender los pasos desde plano de piso hasta mudarse.
Visite Homes2Go San Antonio para explorar opciones o conectar con un especialista en vivienda que pueda ayudarle a dar el siguiente paso hacia la propiedad de vivienda asequible.
 Requisitos de Préstamos para Casas Manufacturadas FHA: Lista de Verificación de Aprobación 2026
 Casa Móvil de Un Solo Ancho: Ventajas, Costos y Mejores Usos







