

Comprar una "casa móvil" con un préstamo FHA es posible, pero FHA tiene reglas muy específicas sobre la prestatario, la casa, y la forma en que está instalada y titulada. Si está buscando una casa manufacturada asequible en el área de San Antonio, comprender esas reglas de antemano puede ahorrarle semanas de ir y venir con prestamistas e impedir sorpresas de último minuto durante la tasación o suscripción.
Esta guía desglosa Préstamos FHA para casas móviles, qué generalmente califica y los pasos prácticos para pasar de "Me interesa" a "listo para cerrar".
Primero, qué FHA quiere decir con "casa móvil"
En la mayoría de las conversaciones de financiamiento, FHA está hablando de una casa manufacturada construida según la norma federal Código HUD (generalmente casas construidas el 15 de junio de 1976 o después). Las "casas móviles" más antiguas pueden ser más difíciles o imposibles de financiar con FHA, dependiendo de la edad, condición y documentación.
Si no está seguro de lo que está viendo, solicite la información de cumplimiento HUD de la casa (a menudo llamada la placa de datos HUD) y confirme la fecha de construcción.
Elegibilidad FHA para casas manufacturadas (los grandes requisitos)
La elegibilidad FHA es un rompecabezas de tres partes:
- Usted, como prestatario
- La casa manufacturada en sí
- El terreno, la cimentación y la configuración legal/de titulación
Conceptos básicos del prestatario que buscan los prestamistas FHA
Los préstamos FHA son conocidos por ser más flexibles que muchas hipotecas convencionales, pero aún debe demostrar que puede pagar el préstamo.
La mayoría de los prestamistas FHA evaluarán:
- Ocupación: La casa debe ser su residencia principal.
- Ingresos y empleo: Ingresos estables y documentables (W-2, 1099 u otras fuentes verificables).
- Perfil crediticio: Las directrices de FHA permiten pagos iniciales más bajos con mejor crédito, pero los prestamistas individuales pueden agregar "capas adicionales" (reglas más estrictas).
- Relación deuda-ingresos (DTI): Sus deudas mensuales comparadas con sus ingresos mensuales.
Si está en las primeras etapas del proceso, la forma más rápida de obtener claridad es una preaprobación (no solo una precalificación).
Requisitos de la casa (lo que FHA generalmente requerirá)
Para financiamiento asegurado por FHA, las casas manufacturadas generalmente deben cumplir requisitos vinculados a seguridad, permanencia y comercialización, incluyendo:
- Construcción con código HUD (casa manufacturada, no una casa rodante o tráiler de viaje)
- Cimentación permanente que cumple con los requisitos FHA y códigos locales
- Servicios y acceso durante todo el año (agua, alcantarillado/fosa séptica, energía y acceso legal)
- Estándares de tasación: La casa tiene que tasarse y el tasador debe poder respaldar el valor con ventas comparables
Para detalles del programa oficial, puede revisar la descripción general de HUD de los programas de préstamo de casas manufacturadas de FHA, incluyendo el programa de préstamo de casas manufacturadas Título I de FHA.
La titulación es más importante de lo que la mayoría de los compradores esperan
Una de las mayores "trampas" de la vivienda manufacturada es si la casa se trata como propiedad personal (similar a un título de vehículo) o propiedad real (como una casa típica).
En muchos casos:
- El financiamiento tipo hipoteca FHA es más fácil cuando la casa está fijada permanentemente y titulada/registrada como propiedad real.
- Si una casa aún está titulada como propiedad personal, el prestamista puede requerir pasos para convertir o "retirar" ese título dependiendo de la estructura del préstamo y los requisitos de Texas.
Porque los pasos de titulación pueden ser procedimentales y sensibles al tiempo, es inteligente plantear esta pregunta antes de gastar dinero en tasación o ingeniería.
FHA Título I vs Título II para casas manufacturadas
Hay dos caminos comunes de FHA que la gente significa cuando dice "préstamo FHA para una casa móvil". El correcto depende de si está financiando solo la casa o la casa más terreno como propiedad real.
| Opción FHA | Caso de uso común | Garantía típica | Mejor se ajusta cuando… |
|---|---|---|---|
| FHA Título I | Financiar una casa manufacturada (a veces con un lote) | A menudo se trata más como financiamiento de propiedad personal | Está comprando una casa sin una configuración hipotecaria tradicional, o necesita flexibilidad alrededor de la propiedad del terreno (las reglas del programa y del prestamista varían) |
| FHA Título II | Hipoteca FHA para casa manufacturada + terreno | Propiedad real (casa y terreno juntos) | Está colocando la casa en terreno de su propiedad (o comprando terreno con ella) y puede cumplir con los requisitos de hipoteca, cimentación y titulación |
La conclusión práctica: si su plan es un paquete de terreno + casa con una cimentación permanente, muchos compradores persiguen una estructura de hipoteca FHA. Si está comprando solo la casa en una comunidad de arrendamiento de tierra, la ruta de financiamiento puede verse diferente.
Si está comparando configuraciones de propiedad, esta guía de Homes2Go SA sobre paquetes de terreno y casa en San Antonio es una lectura de acompañamiento útil.
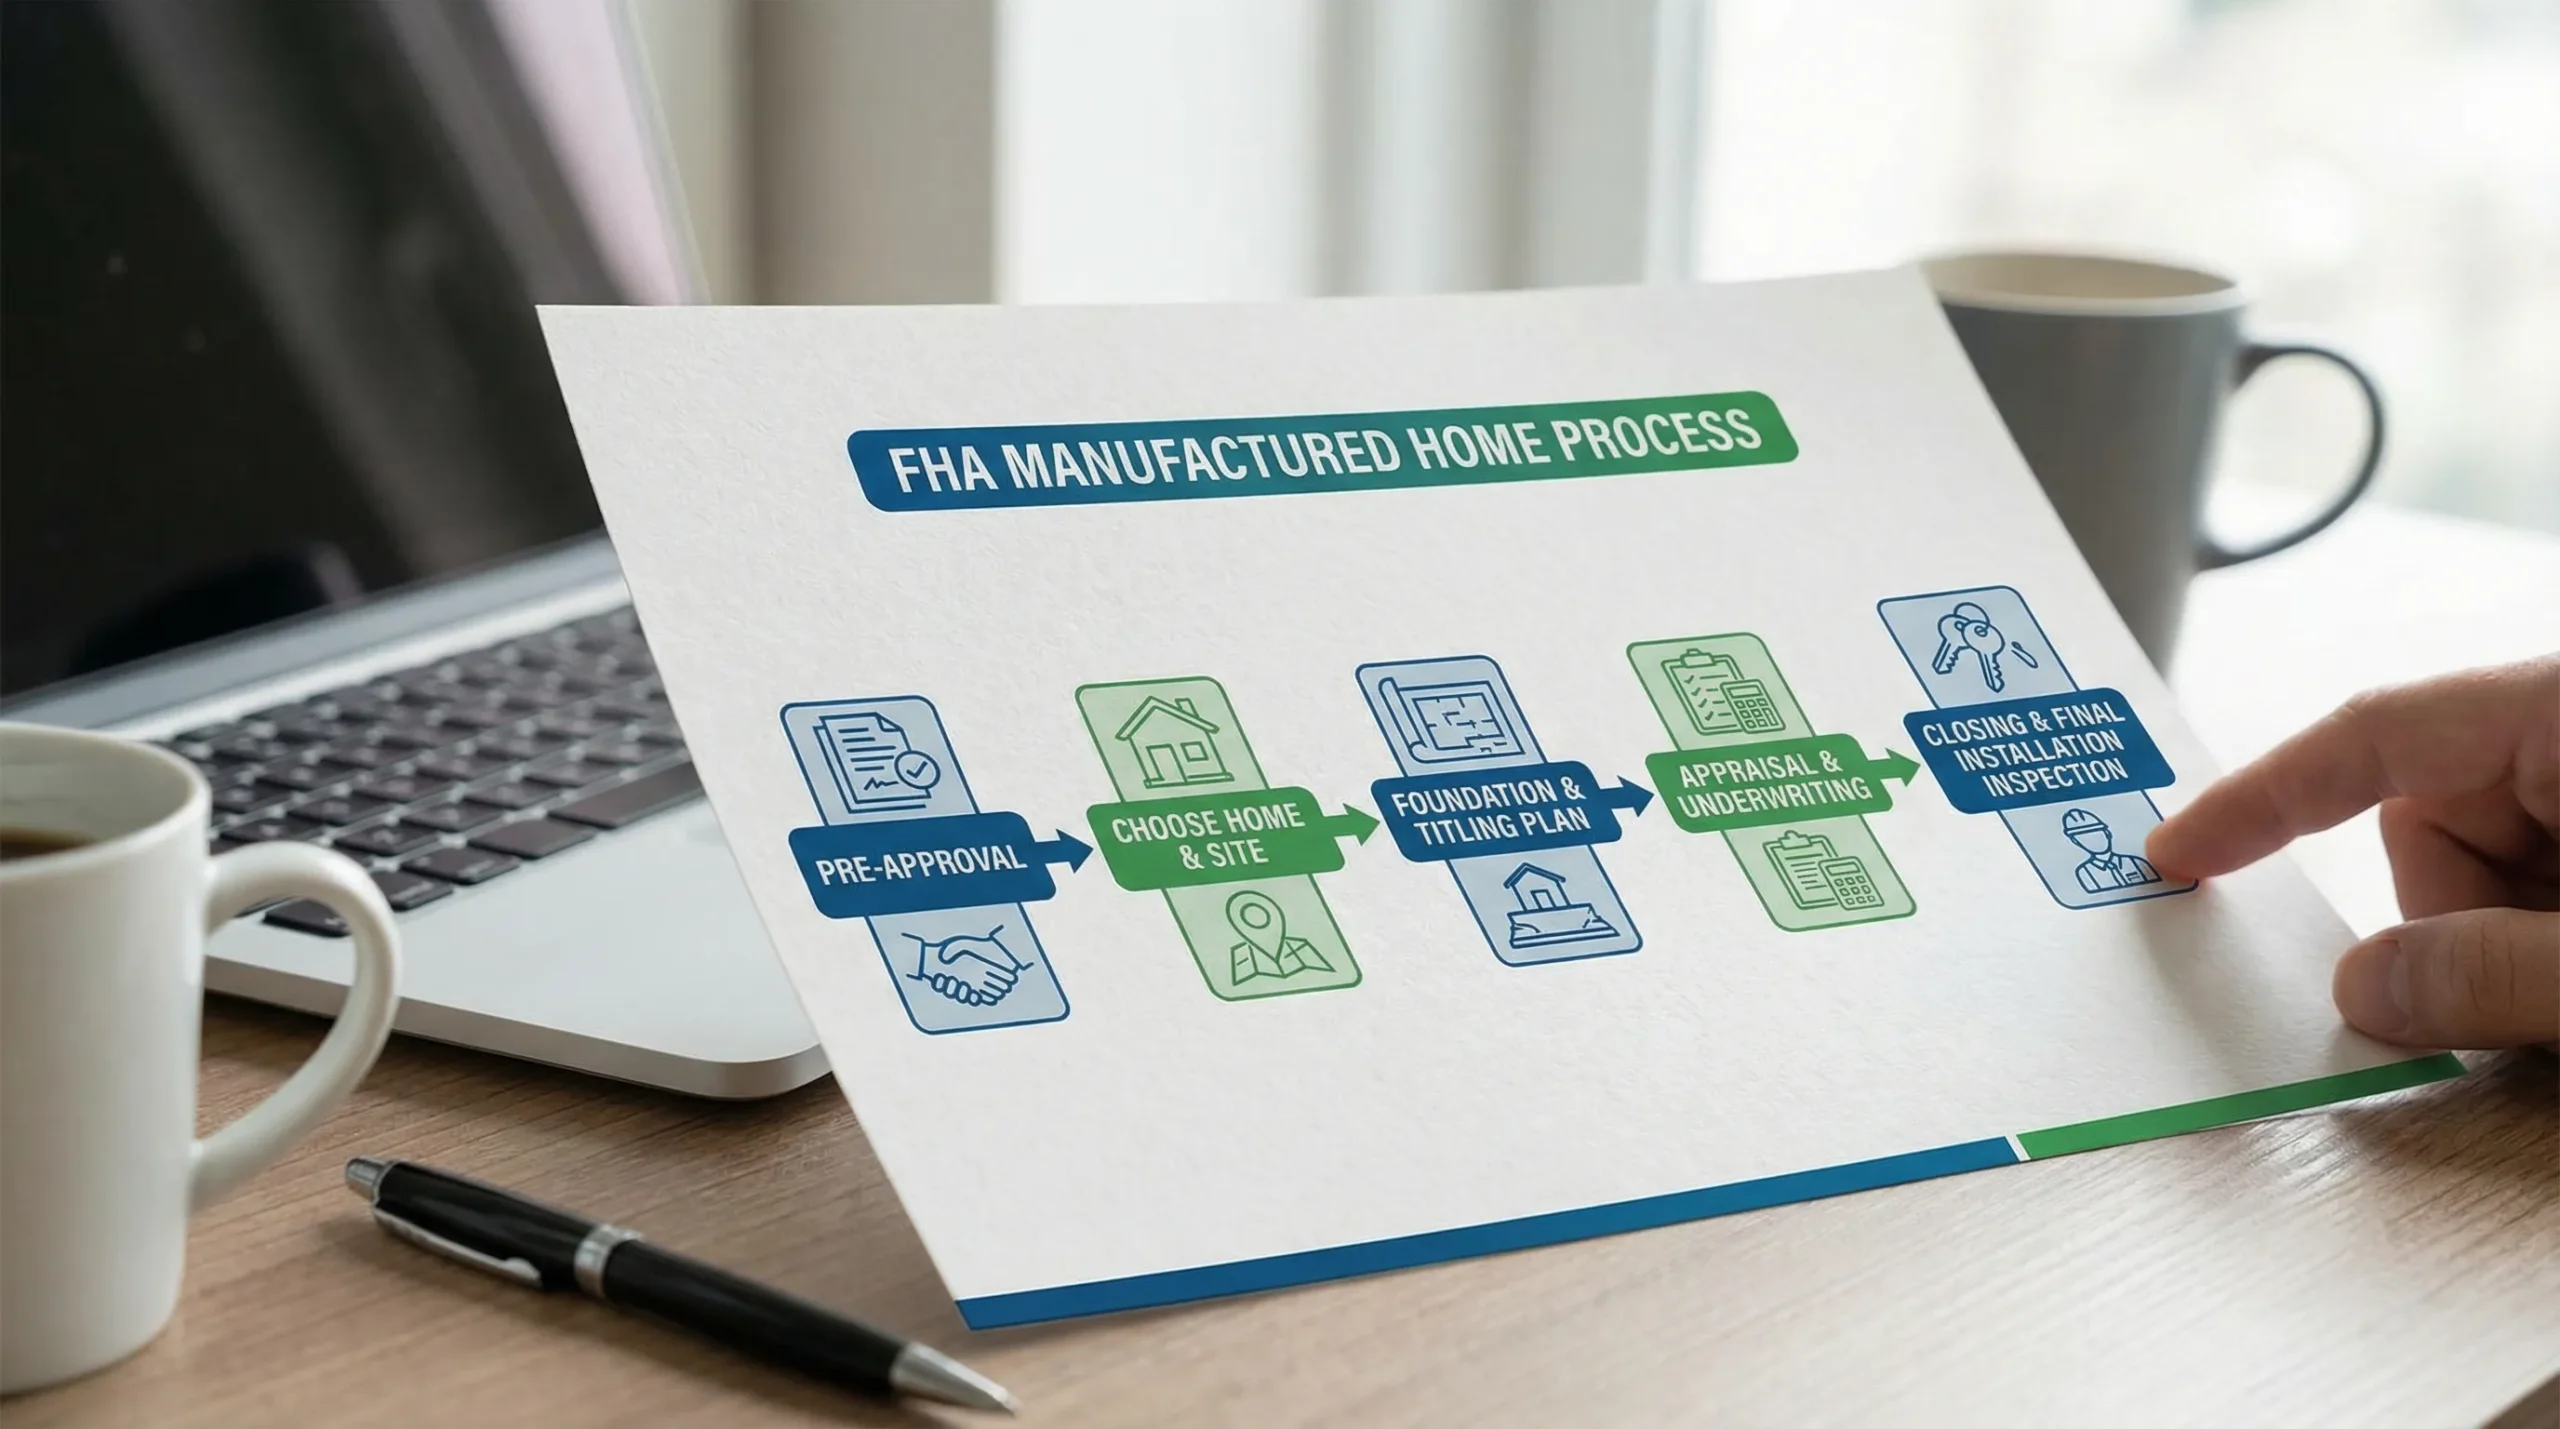
Pasos para financiar una casa manufacturada con FHA (de inicio a llaves)
A continuación se muestra el proceso que experimenta la mayoría de los compradores, con notas sobre dónde las casas manufacturadas difieren de las casas construidas en el sitio.
Paso 1: Obtenga preaprobación con un prestamista que haga casas manufacturadas
No todos los prestamistas que "hacen FHA" se sienten cómodos con la vivienda manufacturada. Comience preguntando directamente:
- ¿Ofrece financiamiento FHA para casas manufacturadas?
- ¿Financia casas en comunidades de arrendamiento de tierra, terreno privado o ambas?
- ¿Qué documentación de cimentación y titulación requiere?
Un prestamista experimentado en casas manufacturadas puede señalar problemas potenciales temprano, como tipo de propiedad, preocupaciones de tasación o estado del título.
Paso 2: Elija el tipo de casa correcto para su plan de financiamiento
Antes de enamorarse de un plano, alinee la casa con su ruta FHA:
- Casa manufacturada con código HUD vs modular vs casa móvil más antigua
- Casa nueva vs casa usada (la usada puede ser financiable, pero la condición, documentación y comparables importan)
- Sección única vs sección múltiple (el financiamiento y la tasación pueden diferir por el apetito del prestamista)
Homes2Go San Antonio puede guiarle a través de modelos disponibles y planos de planta para que pueda coincidir su presupuesto con una casa que cumpla los requisitos del prestamista sin conjeturas.
Paso 3: Confirme el plan del sitio, plan de cimentación y servicios
Para financiamiento tipo hipoteca FHA, el plan del sitio e instalación no son detalles "después". Son centrales para la suscripción.
Típicamente necesita claridad sobre:
- Dónde se colocará la casa (dirección y descripción legal)
- Cómo se instalará (tipo de cimentación, amarres y cumplimiento del código)
- Conexiones de servicios (agua, alcantarillado/fosa séptica, eléctrico)
- Permisos e inspecciones requeridos localmente
En el área de San Antonio, estos detalles pueden variar dependiendo de si está colocando la casa en una comunidad, terreno privado o en un área con consideraciones específicas de zonificación o llanura de inundación.
Paso 4: Obtenga un estimado escrito de todos los costos incluidos
La asequibilidad de casas manufacturadas es real, pero los compradores se sorprenden cuando se enfocan solo en el precio de la casa.
Solicite un estimado claro que separe:
- Precio de la vivienda
- Entrega e instalación
- Trabajos del sitio (cojín, camino de entrada, nivelación)
- Recorridos de servicios
- Permisos, inspecciones y cualquier ingeniería requerida
Este total importa porque los prestamistas lo califican basándose en el gasto completo de vivienda mensual, no solo la base de la casa.
Paso 5: Solicite, divulgue documentos y bloquee los detalles de su préstamo
Una vez que esté bajo contrato (o tenga un plan de compra acordado), presentará su solicitud completa y documentación.
En este punto, su prestamista también confirmará qué pista FHA se está utilizando y qué documentación de propiedad se requiere (especialmente alrededor de cimentación y titulación).
Paso 6: Tasación y suscripción FHA
La etapa de tasación es donde las casas manufacturadas pueden volverse complicadas.
Los desafíos comunes de tasación incluyen:
- Ventas limitadas de casas manufacturadas comparables en el área inmediata
- Problemas de condición o reparaciones requeridas (barandillas, ventanas rotas, problemas de techo, detectores de humo faltantes, etc.)
- Preguntas sobre si la casa está fijada permanentemente y es comercializable como propiedad real
La suscripción luego vincula todo: ingresos, crédito, DTI, obtención de activos y aceptabilidad de propiedad.
Paso 7: Cierre, instalación y firmas finales
Para una casa manufacturada, "cierre" no siempre es el hito final. Dependiendo de su estructura, el prestamista puede requerir prueba de instalación adecuada e inspecciones finales.
Su cronograma también puede depender de:
- Procesamiento de permisos
- Programación de servicios
- Clima y disponibilidad del sitio
Establecer expectativas temprano le ayuda a planificar fechas de mudanza, almacenamiento y fechas de vencimiento de arrendamiento de manera realista.
Obstáculos comunes de FHA para casas manufacturadas (y cómo evitarlos)
Algunos problemas representan la mayoría de los retrasos de financiamiento.
Etiquetas HUD faltantes o información de la placa de datos
Si faltan las etiquetas HUD/información de la placa de datos, el prestamista y el tasador pueden no poder verificar el cumplimiento de la casa. Para casas usadas, confirme la documentación temprano.
La documentación de cimentación no coincide con los requisitos del prestamista
Incluso cuando una casa está instalada correctamente, los prestamistas a menudo necesitan documentación específica (por ejemplo, una carta de ingeniero o certificación dependiendo de la situación). Pregunte qué se necesita antes de la instalación para que no pague dos veces.
El título y el registro no son claros
Si la casa aún se trata como propiedad personal, puede necesitar pasos adicionales (y tiempo) para alinearla con el tipo de préstamo. Aclare si se espera que la transacción cierre como propiedad real.
La tasación resulta baja
El riesgo de tasación baja es real en cualquier mercado, pero puede ser más alto cuando las ventas de casas manufacturadas comparables son limitadas. Las formas de reducir el riesgo incluyen elegir una ubicación con valores de casas manufacturadas establecidos y mantener mejoras/documentación organizada.
Una lista de verificación lista para prestamistas (qué reunir antes de solicitar)
Tener estos artículos listos acelera la suscripción y reduce la cantidad de "condiciones" que se le pedirá que cumpla.
- Identificación con foto emitida por el gobierno
- Recibos de nómina recientes y W-2 de dos años (o declaraciones de impuestos si trabaja por cuenta propia)
- Estados de cuenta bancarios recientes (para enganche y reservas)
- Permiso para que el prestamista consulte el crédito
- Detalles de la casa (marca/modelo, año de construcción, número de serie/VIN, etiquetas HUD si están disponibles)
- Detalles del sitio (dirección, propiedad del terreno y un esquema del plan de servicios e instalación)
Si las conversaciones del prestamista lo ponen nervioso, puede ayudar practicar sus preguntas en voz alta. Algunos equipos y profesionales utilizan herramientas de juego de rol de IA para construir confianza y manejar objeciones en conversaciones de alto riesgo, por ejemplo el entrenamiento de juego de rol de IA de Scenario IQ. Como comprador, puede tomar prestada la misma idea practicando cómo explicará sus ingresos, deudas y plan de pago inicial antes de enviar una solicitud.
Cómo Homes2Go San Antonio se ajusta al proceso FHA
Homes2Go San Antonio se enfoca en ayudar a los compradores a encontrar opciones de vivienda manufacturada asequible y navegar la compra con orientación experimentada. Si está explorando financiamiento FHA, las formas más útiles en que un minorista puede apoyarlo son prácticas:
- Reducir las opciones de casa a modelos que se alineen con su plan de financiamiento e instalación
- Proporcionar planos detallados y especificaciones cuando su prestamista los solicite
- Coordinar el cronograma entre su prestamista, instalador y cualquier requisito de comunidad o terreno
- Conectarlo con prestamistas locales de confianza (para que pueda comparar opciones y capas adicionales)
Si aún está decidiendo entre tipos de casas y caminos de financiamiento, este guía del comprador de casas móviles San Antonio puede ayudarle a mapear la decisión.
Resumen
Los préstamos FHA pueden ser una herramienta fuerte para compradores de casas manufacturadas, pero la casa debe cumplir con los requisitos HUD y FHA, y los detalles de cimentación, terreno y titulación deben coincidir con la estructura del préstamo. Comience con un prestamista que financie regularmente casas manufacturadas, confirme el código HUD y la documentación y trate la planificación del sitio como parte del financiamiento, no como un pensamiento tardío.
Cuando esas piezas se alinean temprano, el proceso FHA se vuelve mucho más predecible y puede enfocarse en lo que importa: elegir una casa que se ajuste a su presupuesto y su vida en San Antonio.
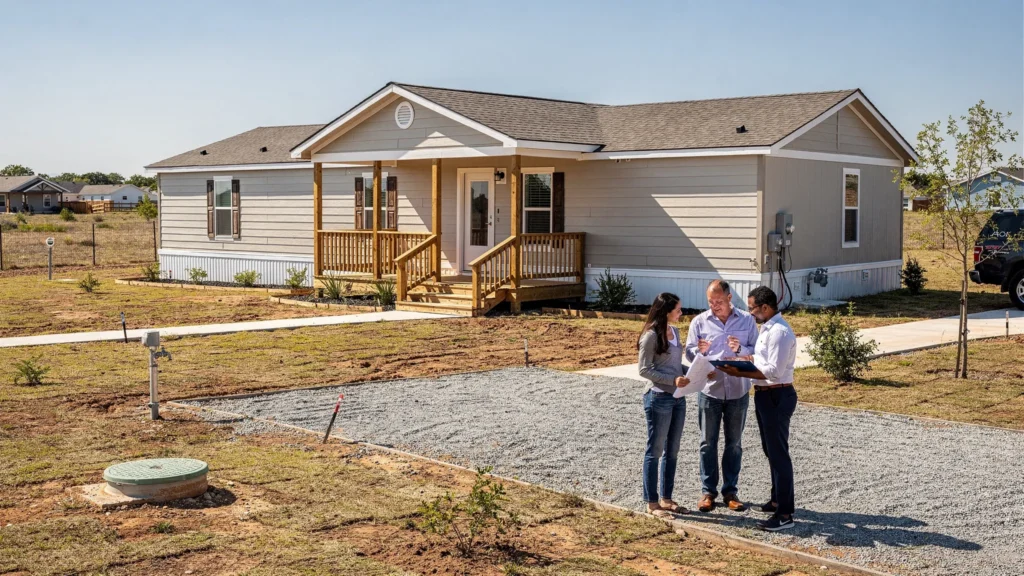 Casas Manufacturadas con Paquetes de Terreno: Cómo Funcionan
 Casas Manufacturadas en Venta San Antonio: Lo Que Debe Saber







