

Comprar una casa manufacturada o móvil en San Antonio a menudo se reduce a una pregunta práctica: ¿está financiando solo la casa o la casa más la tierra? Esa distinción es donde entran los préstamos chattel.
Préstamos chattel para casas móviles pueden ser una forma inteligente y directa de entrar en una casa lista para mudarse, especialmente en comunidades de arrendamiento de tierra o cuando el financiamiento de tierra no es parte del plan. Pero no son el mejor ajuste para cada comprador. Esta guía desglosa cuándo los préstamos chattel tienen sentido, qué cede y cómo elegir con confianza.
¿Qué es un préstamo chattel para una casa móvil?
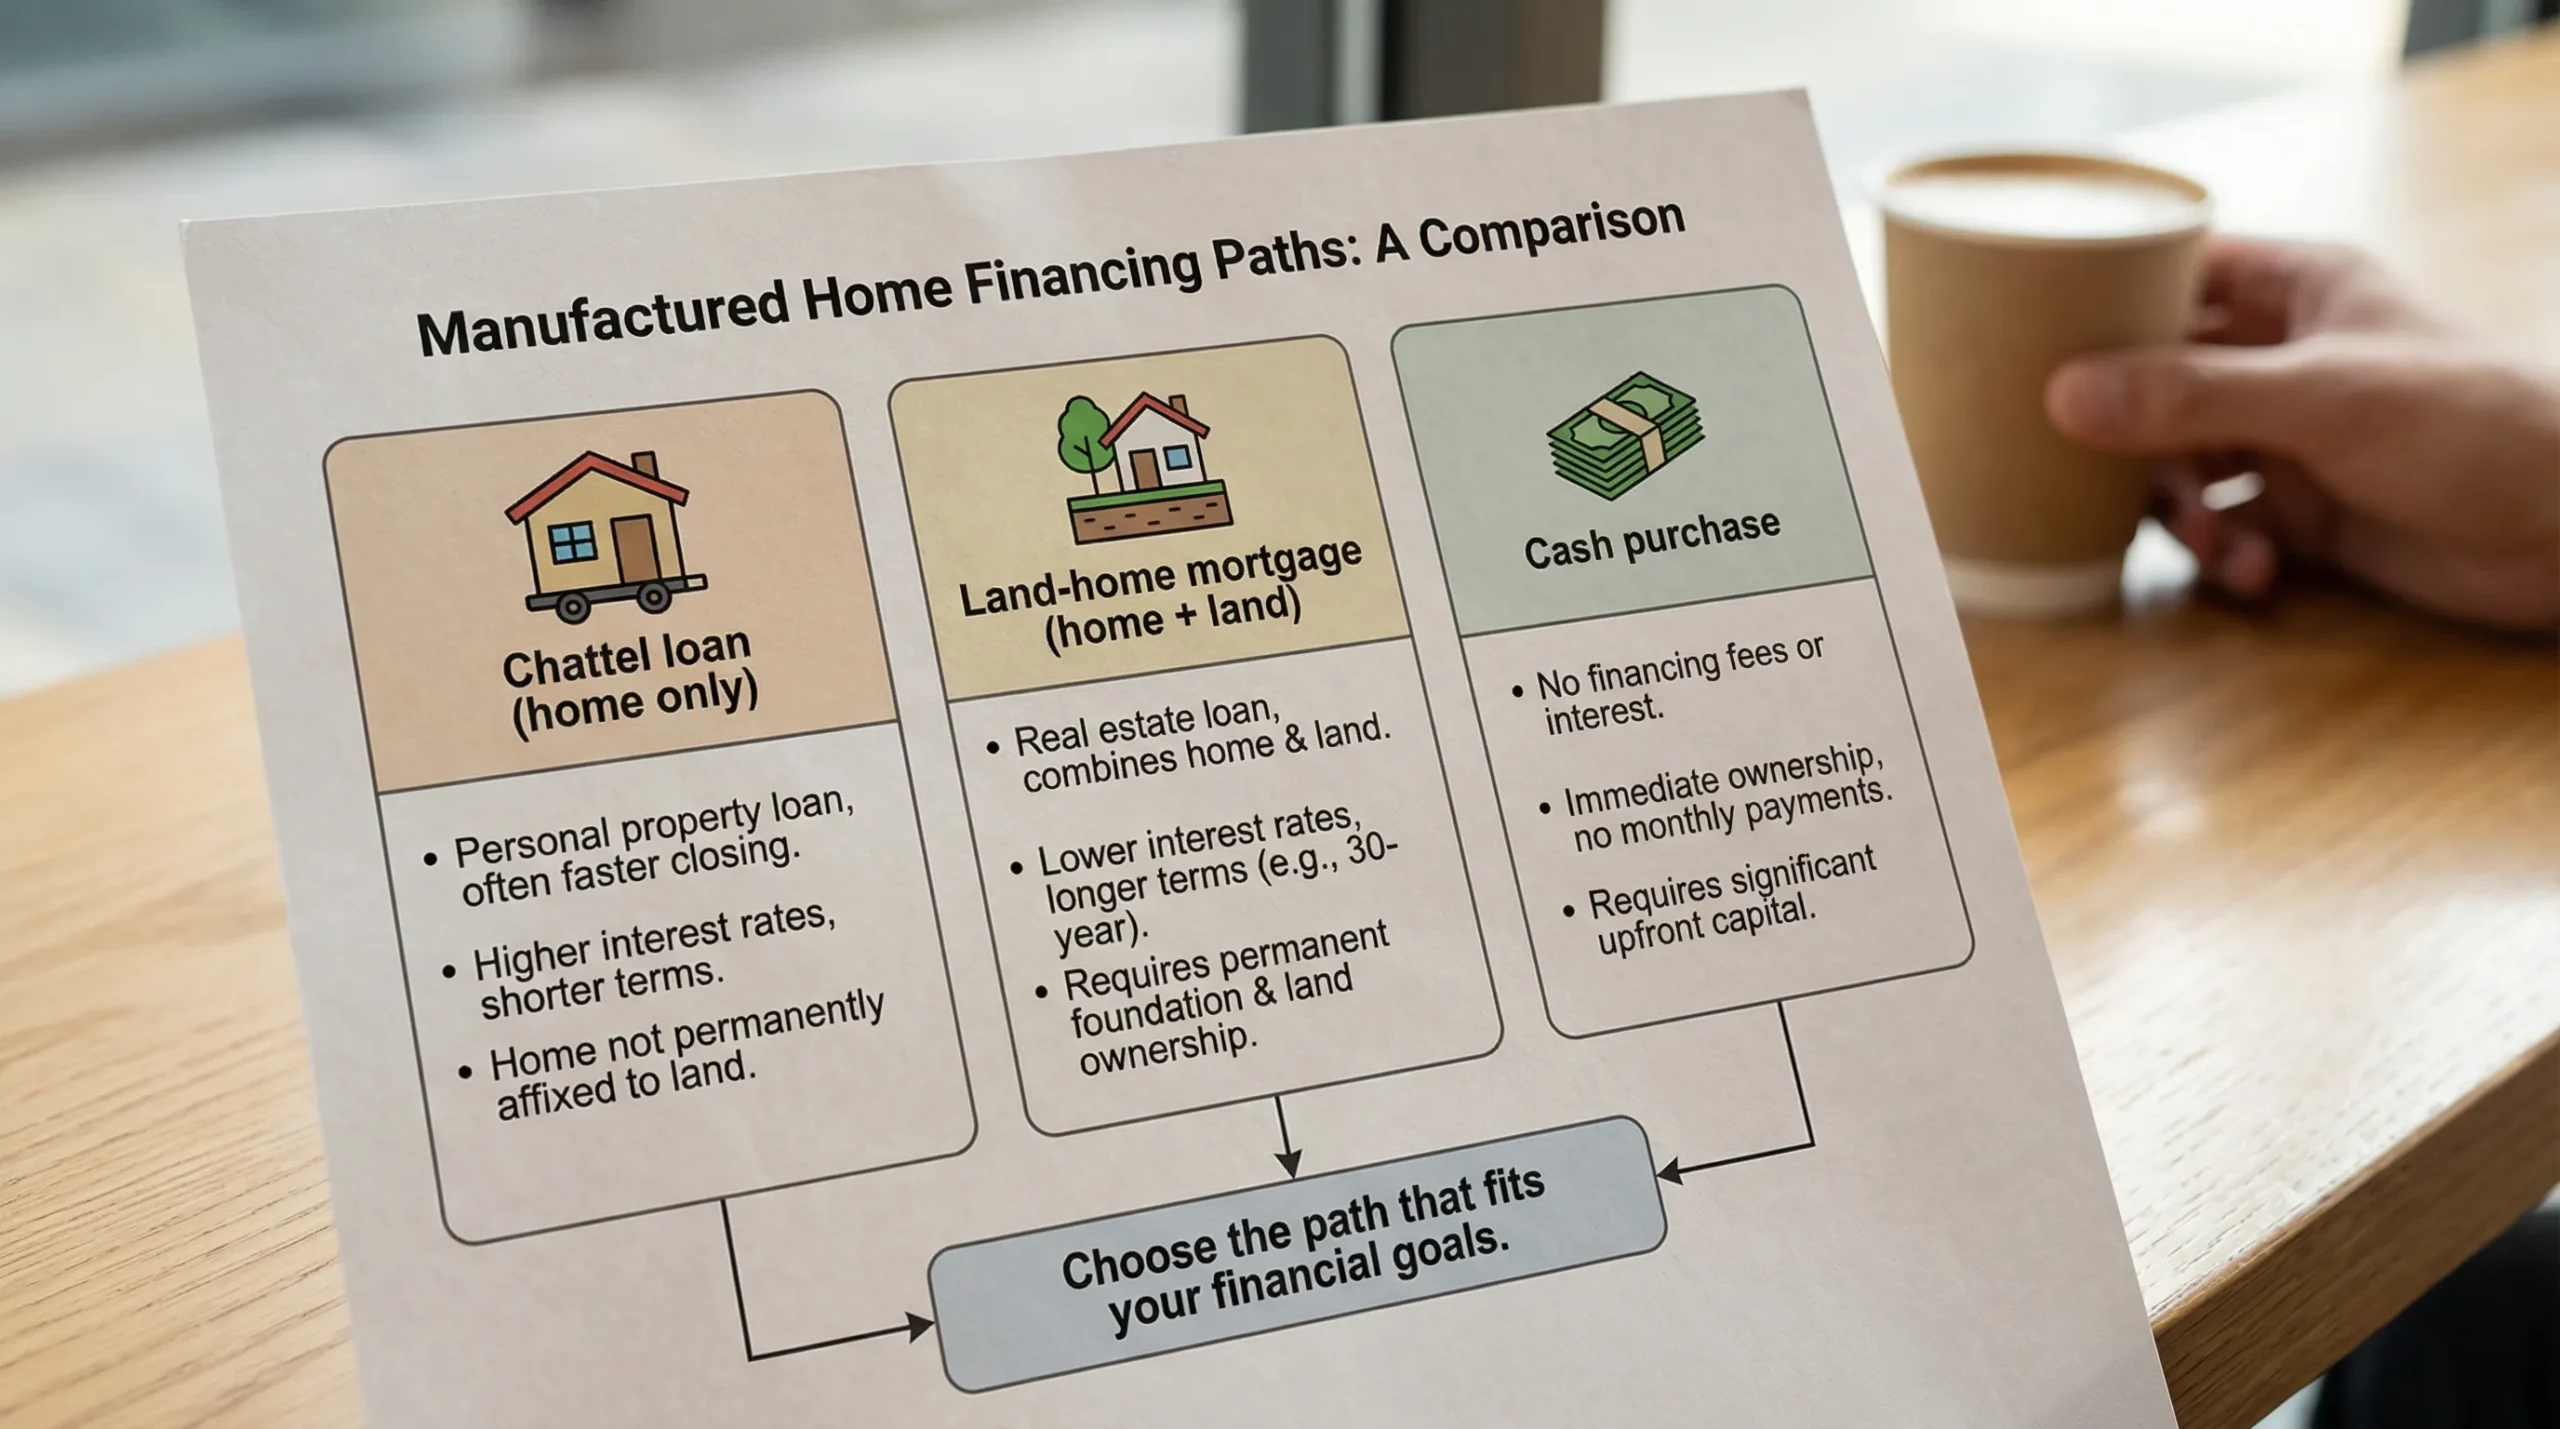
A préstamo chattel es financiamiento para propiedad personal. En vivienda manufacturada, eso generalmente significa que el préstamo está garantizado por la la casa misma, no por la tierra debajo de ella.
Esa estructura es común cuando:
- Usted está colocando la casa en una comunidad de casas manufacturadas donde alquila el lote.
- Usted está comprando un solo casa trato y ya tiene tierra, o no está comprando tierra al mismo tiempo.
- La casa está titulada como propiedad personal (que puede ser verdad incluso si está en tierra privada, dependiendo de cómo esté registrada).
En comparación, una hipoteca tradicional generalmente requiere que la casa sea tratada como propiedad real y que el préstamo incluya terreno (o que la casa esté legalmente fijada y convertida, dependiendo del programa y la jurisdicción).
Para reglas específicas de Texas sobre documentación y titulación de vivienda manufacturada, la Departamento de Vivienda y Asuntos Comunitarios de Texas (TDHCA) División de Vivienda Manufacturada es el punto de referencia clave.
Cuándo los préstamos chattel tienen sentido (y cuándo no)
El financiamiento chattel no es "bueno" o "malo" por sí solo. Es una herramienta que se ajusta extremadamente bien a ciertas situaciones.
1) Está comprando en una comunidad de arrendamiento de tierra
Si planea vivir en una comunidad donde pague renta mensual del lote, un préstamo chattel es a menudo el camino de financiamiento más directo porque no está comprando los bienes raíces subyacentes.
Este es uno de los usos más comunes y sensatos de los préstamos chattel: financiar la casa, arrendar el sitio.
2) Quiere una transacción más simple de solo casa
Si su plan de mudanza es directo (elija un modelo de casa, finalice la compra de solo casa, coordine entrega e instalación), los préstamos chattel pueden ser menos complejos que las hipotecas de tierra y casa.
En muchos casos, los compradores eligen financiamiento chattel porque se alinea con la realidad de la compra: la casa es el activo principal que se financia.
3) Necesita flexibilidad en los planes de tierra
Algunos compradores tienen la intención de comprar tierra más tarde, o aún están decidiendo entre:
- Un lote comunitario hoy
- Tierra privada después
En esas situaciones, un préstamo chattel puede ser un puente. Entra en la casa más pronto, luego revisa opciones de tierra a largo plazo y refinanciamiento cuando su plan sea más claro.
4) El monto del préstamo es relativamente pequeño
Las casas manufacturadas pueden ser un camino más asequible hacia la propiedad de vivienda, y a veces el monto que necesita pedir prestado está por debajo de lo que ciertos programas de hipoteca apoyan cómodamente (especialmente después de factorizar requisitos de tierra, reglas de tasación y gastos de cierre).
Los préstamos chattel se usan frecuentemente para saldos de préstamos más pequeños, donde la suscripción de estilo hipotecario podría ser más difícil de justificar.
5) Está priorizando velocidad y certeza
Incluso cuando los compradores califican para múltiples rutas, el financiamiento chattel puede ser atractivo si su principal prioridad es:
- Un proceso de aprobación limpio y enfocado en la casa
- Un cronograma que coincida con la planificación de entrega e instalación
Dicho esto, la velocidad nunca debe ser el único factor de decisión. El costo total a largo plazo importa.
Una tabla rápida de "verificación de ajuste"
| Situación | Por qué un préstamo chattel puede ajustarse | Cuándo considerar otra opción |
|---|---|---|
| Comprar en una comunidad de arrendamiento de tierra | Está financiando solo la casa | Si planea comprar tierra pronto y puede financiar tierra+casa ahora |
| Ya posee tierra pero la casa no está (aún) tratada como propiedad real | Chattel puede funcionar antes de la conversión | Si puede convertir a propiedad real primero y calificar para un programa de hipoteca |
| Comprador por primera vez enfocado en el pago y el cronograma de mudanza | El proceso de solo casa puede ser más directo | Si espera quedarse a largo plazo y quiere el máximo potencial de construcción de capital |
| Podría mudarse en el futuro | El financiamiento de solo casa puede coincidir con horizontes más cortos | Si desea términos hipotecarios fijos a largo plazo vinculados a tierra |
Los compromisos para entender antes de elegir financiamiento chattel
El error más grande que cometen los compradores es comparar solo el pago mensual. En cambio, pese los préstamos chattel como un paquete: estructura de tasa, duración del término, cuotas y cómo se titula la casa.
Los préstamos chattel pueden costar más con el tiempo
En general, los préstamos chattel a menudo tienen tasas de interés más altas y términos más cortos que las hipotecas, lo que puede aumentar el costo total del endeudamiento. La investigación enfocada en el consumidor también ha notado que los prestatarios de vivienda manufacturada a menudo enfrentan costos de financiamiento más altos y menos opciones que los prestatarios de construcción en el sitio.
Para obtener antecedentes sobre el mercado financiero más amplio de vivienda manufacturada, consulte el resumen y el informe de la Oficina de Protección Financiera del Consumidor sobre financiamiento de consumo de vivienda manufacturada.
El crecimiento del capital puede verse diferente
Con una hipoteca de tierra y casa, típicamente está financiando una casa más bienes raíces, que históricamente es más probable que se aprecie en períodos largos (aunque la apreciación nunca está garantizada).
Con financiamiento chattel:
- Podría no estar construyendo capital en tierra.
- El valor de reventa puede depender mucho de la condición de la casa, las reglas de la comunidad y la demanda local.
- Algunos compradores luego refinancian en una hipoteca si compran tierra o convierten la casa a propiedad real (cuando sean elegibles).
Las cuotas, el seguro y los costos del "mundo real" aún importan
Incluso si el préstamo es de solo casa, aún desea una imagen clara de:
- Responsabilidades de instalación y trabajo del sitio
- Requisitos de seguros de propietarios de viviendas
- Cuotas comunitarias y renta del lote (si aplica)
- Trato del impuesto sobre la propiedad (que puede diferir según la titulación)
Estas no son razones para evitar préstamos chattel. Son razones para suscribir su decisión como un profesional, no como un comprador.
Preguntas clave para hacer a los prestamistas (antes de que se comprometa)
Los préstamos chattel varían mucho según el prestamista, por lo que querrá comparar términos reales, no solo un pago cotizado.
Haga estas preguntas y escriba las respuestas:
- ¿Es este un préstamo de tasa fija o tasa ajustable? Si es ajustable, ¿qué desencadena cambios y cuáles son los límites?
- ¿Cuál es el plazo del préstamo y la amortización? (Por ejemplo, la duración del plazo y si el pago se amortiza completamente).
- ¿Cuál es el enganche requerido y qué cuenta como enganche?
- ¿Hay cuotas de originación u otros cargos financieros? Solicite una lista detallada.
- ¿Hay una penalidad por pago anticipado? Si es así, ¿cuánto tiempo se aplica y cómo se calcula?
- ¿Cuáles son los requisitos para la casa misma? (Edad, etiqueta/placa HUD, condición, estándares de instalación).
- ¿Qué documentación se necesita para titulación y transferencia de propiedad?
- ¿Se puede refinanciar este préstamo después, y qué necesitaría cambiar? (Compra de tierra, conversión a propiedad real, hitos de crédito).
Si un prestamista no puede explicar esto claramente, es una señal para desacelerarse.
Consideraciones de San Antonio y Texas que los compradores no deben ignorar
Texas tiene su propio panorama de documentación y cumplimiento para casas manufacturadas. Sin perderse en detalles legales, aquí hay puntos prácticos que a menudo afectan el financiamiento y los cronogramas:
La titulación y los registros de propiedad importan
Las casas manufacturadas en Texas se rastrean comúnmente a través de documentación de Vivienda Manufacturada de TDHCA (incluidos registros de ubicación y propiedad). La forma en que se registra la casa puede influir:
- Si los prestamistas la tratan como propiedad personal (chattel) o propiedad real
- Cómo se evalúan los impuestos
- Qué se requiere al cierre y para reventas futuras
Comience su tarea en la División de Vivienda Manufacturada de TDHCA para que sepa qué documentos puede necesitar.
Los estándares de instalación pueden afectar la elegibilidad del prestamista
Muchos prestamistas requieren que la casa se instale de acuerdo con estándares reconocidos y que haya identificadores clave presentes (por ejemplo, información de etiqueta HUD en casas manufacturadas con código HUD). Si está comprando una casa usada, confirme qué documentación está disponible temprano.
La aprobación de la comunidad puede ser parte del proceso
Si se está mudando a una comunidad de arrendamiento de tierra, puede haber pasos separados (y cronogramas) para:
- Solicitud y aprobación de la comunidad
- Disponibilidad de lotes y firma de contrato de arrendamiento
- Coordinación de instalación
El financiamiento es solo un carril en el cronograma de mudanza.
Cómo mejorar sus probabilidades de aprobación (y proteger su presupuesto)
Si desea mejores opciones, enfóquese en los factores que típicamente importan a los prestamistas: perfil de crédito, estabilidad y condición y documentación de la casa.
Algunos movimientos de alto impacto:
- Verifique sus reportes de crédito en busca de errores antes de solicitar.
- Reduzca los saldos rotatorios si es posible, incluso pequeñas reducciones pueden ayudar su imagen deuda-a-ingresos.
- Mantenga el papeleo listo (comprobante de ingresos, identificaciones, historial de residencia).
- Elija una casa que los prestamistas se sientan cómodos financiando (código HUD, documentación clara, buena condición).
Igualmente importante, planifique los costos no préstamo que aparecen después de la mudanza. Una forma simple de crear espacio de respiración es reducir categorías de "gastos sorpresa" en su presupuesto mensual. Por ejemplo, si su hogar compra regularmente snacks de conveniencia, cambiar a compras a granel puede reducir su costo por porción. Algunos compradores incluso se abastecen a través de opciones como carne de res seca a granel en línea para hacer viajes por carretera, almuerzos de trabajo y días de mudanza más baratos y predecibles.
Cómo Homes2Go San Antonio puede ayudarle a elegir el camino de financiamiento correcto
Los préstamos chattel pueden ser un ajuste sólido, pero la mejor opción depende de su plan completo: dónde se colocará la casa, si la tierra está involucrada y cómo desea que se vean sus costos a largo plazo.
Homes2Go San Antonio trabaja con compradores que desean un proceso más claro y menos estresante ayudándole a:
- Comparar modelos de casas manufacturadas y planos de piso
- Entender qué dirección de financiamiento se ajusta a su plan de colocación (comunidad vs tierra privada)
- Conectarse con prestamistas locales de confianza y explorar opciones de financiamiento flexible
- Obtener orientación a través de los pasos desde la selección hasta la mudanza
Si aún está decidiendo entre una compra de solo casa y una configuración de tierra y casa, puede ayudar a hablar sobre ambos caminos antes de solicitar.
Preguntas Frecuentes
¿Son los préstamos chattel para casas móviles solo para casas más antiguas? No necesariamente. Los préstamos chattel se tratan de cómo se financia la casa (solo casa como propiedad personal), no estrictamente la edad de la casa. Muchos compradores usan financiamiento chattel para casas manufacturadas nuevas colocadas en comunidades de arrendamiento de tierra.
¿Los préstamos chattel siempre tienen tasas de interés más altas que las hipotecas? A menudo, sí, los préstamos chattel comúnmente tienen precios más altos que las hipotecas tradicionales porque la garantía es solo la casa y la estructura del préstamo difiere. La tasa exacta depende del prestamista, crédito, enganche y la casa.
¿Puedo refinanciar un préstamo chattel más tarde en una hipoteca? Algunas veces. Los compradores pueden refinanciar si compran tierra, cumplen los requisitos del programa y la casa puede ser tratada como propiedad real bajo reglas aplicables y pautas del prestamista.
¿Es una idea mala un préstamo chattel si planea quedarse a largo plazo? No automáticamente. Aún puede tener sentido, especialmente en una comunidad que ama. La clave es comparar el costo total, la duración del término, las cuotas y su plan a largo plazo para tierra, reventa y refinanciamiento.
Hable con un equipo local antes de decidir
Si está sopesando préstamos chattel para casas móviles versus una hipoteca de tierra y casa, obtenga ayuda para asignar la opción a su situación real, dónde irá la casa, para qué puede calificar y qué costos debe esperar.
Explore recursos de financiamiento y comience la conversación con Homes2Go San Antonio aquí: Homes2Go SA Financiamiento.
 Parques Móviles en Renta: Términos de Arrendamiento que Debe Saber
 Casas en Parques de Tráileres en Renta: Qué Inspeccionar Antes de Mudarse







