

Si está comparando financiamiento de casa manufacturada en San Antonio, un préstamo FHA puede ser una de las opciones más favorables para el comprador, especialmente para compradores por primera vez que desean un enganche más bajo y directrices de crédito flexibles. Pero las reglas de préstamo FHA para casas doble ancho son más específicas que para una casa típica construida en el sitio.
Un doble ancho generalmente se considera una casa manufacturada de múltiples secciones, lo que significa que fue construida en dos secciones en una fábrica, transportada al sitio y unida durante la instalación. FHA no aprueba ni niega una casa simplemente porque sea doble ancho. En su lugar, el prestamista verá cómo fue construida la casa, dónde está instalada, si está clasificada legalmente como propiedad real y si el prestatario cumple con las directrices de hipoteca de FHA.
A continuación se presenta una guía práctica de los requisitos clave de FHA para casas doble ancho, con notas para compradores en San Antonio y áreas circundantes.
¿Puede utilizar un préstamo FHA para una casa doble ancho?
Sí, puede usar un préstamo FHA para muchas casas manufacturadas doble ancho, pero la casa y propiedad deben cumplir con los estándares de FHA. En la mayoría de casos, los compradores están buscando uno de dos caminos de FHA.
| Opción de financiamiento FHA | Mejor opción | Nota importante |
|---|---|---|
| Hipoteca FHA Título II | Casa doble ancho adjunta a terreno como propiedad real | A menudo utilizada para compras de tierra con casa, casas en terreno de propiedad o casas existentes que califican |
| Préstamo de casa manufacturada FHA Título I | Financiamiento de casa manufacturada, lote o casa y lote | Puede aplicar a algunos escenarios de solo casa, pero la disponibilidad del prestamista varía |
Para muchos compradores de San Antonio, la pregunta más grande es si la casa estará en terreno de propiedad o en un comunidad de renta de tierra. Si es propietario del terreno y la casa está permanentemente instalada, FHA Título II puede ser una opción. Si la casa está en una comunidad donde arrienda el lote, una hipoteca FHA tradicional puede no funcionar de la misma manera, y puede necesitar explorar FHA Título I, préstamos chattel u otras opciones de financiamiento de casa manufacturada.
Homes2Go San Antonio ayuda a los compradores a comparar modelos disponibles, planos de planta, comunidades y caminos de financiamiento para que puedan entender qué es realista antes de enamorarse de una casa.
Requisitos de Casa Doble Ancho FHA de un Vistazo
Los requisitos de casa manufacturada de FHA están diseñados para asegurar que la propiedad sea segura, durable, esté instalada correctamente y sea aceptable como garantía para el préstamo.
| Requisito | Lo que FHA o el prestamista revisará | Por qué importa |
|---|---|---|
| Construcción de código HUD | La casa debe ser construida según el código federal de vivienda manufacturada, generalmente después del 15 de junio de 1976 | Las casas móviles pre-código HUD generalmente no son elegibles |
| Tamaño mínimo | Las casas manufacturadas de FHA generalmente deben tener al menos 400 pies cuadrados | La mayoría de dobles anchos superan este requisito |
| Etiquetas de certificación HUD | Cada sección debe tener una etiqueta de certificación HUD roja, a menudo llamada etiqueta HUD | Confirma que la casa fue construida según los estándares federales |
| Placa de datos | La casa debe tener una placa de datos con fabricante, número de serie, zona de viento, carga de techo y otros detalles | Ayuda a verificar la elegibilidad y especificaciones de la casa |
| Cimentación permanente | Para FHA Título II, la casa debe estar permanentemente fijada a una fundación aceptable | La casa debe funcionar como propiedad real, no vivienda temporal |
| Estatus de propiedad real | La casa y terreno generalmente necesitan estar legalmente unidos para una hipoteca | Esto afecta el título, impuestos, tasación y aprobación del préstamo |
| Primary residence | El prestatario debe planear vivir en la casa como residencia principal | Los préstamos FHA no son para propiedades de inversión o casas vacacionales |
| Sitio aceptable | El lote debe cumplir con requisitos de zonificación, acceso, servicios, drenaje y seguridad | Los problemas del sitio pueden retrasar o detener la aprobación |
| Tasación FHA | Un tasador aprobado por FHA debe evaluar el valor y estándares mínimos de propiedad | La casa debe ser comercializable, segura y estructuralmente sólida |
Estos requisitos son generales. Los prestamistas FHA también pueden agregar sus propios estándares, llamados superpuestos del prestamista, por lo que un prestamista puede ser más flexible o más experimentado con viviendas manufacturadas que otro.
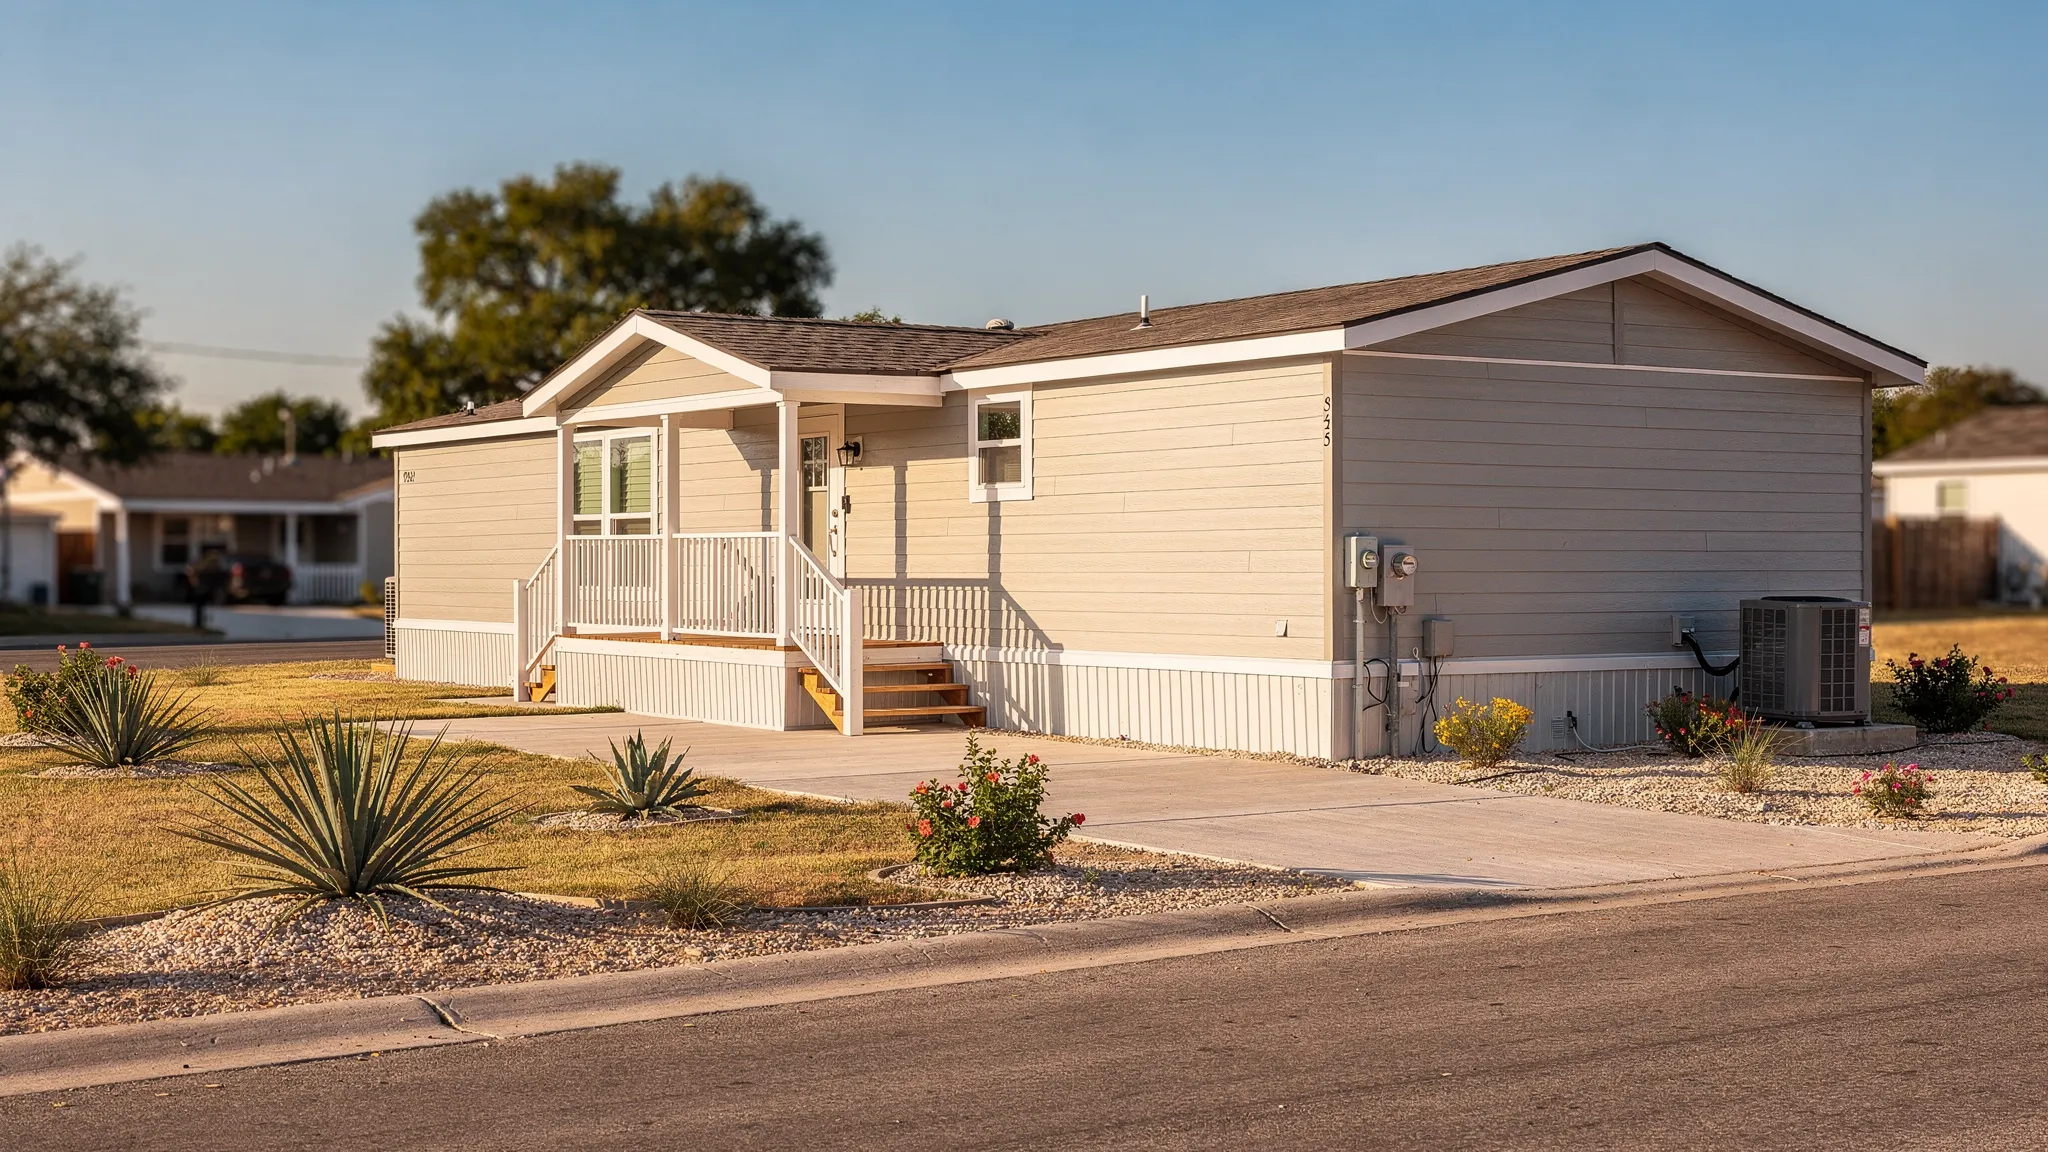
Requisitos del Prestatario para un Préstamo FHA
El financiamiento FHA es popular porque puede ser más accesible que muchos programas hipotecarios convencionales. Aún así, debe calificar como prestatario.
Puntuación de Crédito y Enganche
El enganche mínimo general de FHA es comúnmente 3.5% para prestatarios con una puntuación de crédito calificante de 580 o superior. Los prestatarios con puntajes de 500 a 579 pueden ser elegibles bajo las reglas de FHA con un enganche más alto, pero muchos prestamistas tienen estándares más estrictos, especialmente para casas manufacturadas.
Para casas manufacturadas doble ancho, es inteligente preguntar a los prestamistas sobre sus requisitos específicos de vivienda manufacturada, no solo sus requisitos estándar de FHA. Un comprador puede cumplir con las reglas base de FHA pero aún necesita satisfacer los estándares de crédito, ingresos y propiedad del prestamista.
Ingresos, Empleo y Relación Deuda-Ingresos
Su prestamista verificará que tiene ingresos estables y puede permitirse el pago mensual. Esta revisión generalmente incluye historial de empleo, talones de pago o declaraciones de impuestos, extractos bancarios, deudas y obligaciones recurrentes.
FHA observa la relación deuda-ingresos, que compara sus pagos de deuda mensuales con sus ingresos brutos mensuales. Algunos compradores califican con relaciones más altas dependiendo de factores compensatorios, pero una relación más baja puede facilitar la aprobación y puede darle más espacio para seguros, impuestos, costos relacionados con lotes, servicios y mantenimiento.
Ocupación
Los préstamos FHA están destinados a casas ocupadas por el propietario. Debe planear usar el doble ancho como su residencia principal, generalmente dentro de un tiempo razonable después del cierre o finalización.
Seguro Hipotecario
Los préstamos FHA incluyen seguro hipotecario. Típicamente hay una prima de seguro hipotecario inicial y una prima de seguro hipotecario anual pagada mensualmente. Estos costos deben incluirse en su estimación de pago, porque afectan la asequibilidad.
Puede obtener más información sobre conceptos básicos de préstamos FHA a través de los recursos de préstamos hipotecarios de HUD, pero siempre confirme sus números exactos con un prestamista autorizado.
Requisitos de Propiedad para Casas Manufacturadas Doble Ancho
La casa misma debe calificar. Aquí es donde los compradores de doble ancho a menudo se encuentran con sorpresas.
La Casa Debe Ser una Casa Manufacturada de Código HUD
El financiamiento FHA es para casas manufacturadas construidas según el código HUD federal, que entró en vigor el 15 de junio de 1976. Una casa construida antes de esa fecha generalmente se considera una casa móvil pre-código HUD y típicamente no calificará para financiamiento FHA.
Un doble ancho que califica debe tener etiquetas de certificación HUD adjuntas al exterior de cada sección. Si falta una etiqueta, el prestamista puede requerir verificación del Instituto de Tecnología de Construcción y Seguridad u otra fuente aceptable. Las etiquetas faltantes no siempre cierran un trato, pero pueden ralentizarlo.
La Casa Debe Estar Instalada Correctamente
Para una hipoteca FHA Título II, el doble ancho debe estar instalado en una fundación permanente que cumpla con los estándares de FHA y HUD. Los prestamistas frecuentemente requieren una inspección de fundación o certificación de ingeniero para confirmar el cumplimiento.
La fundación no es solo acerca del concreto. La revisión puede incluir pilares, zapatas, anclaje, acceso a espacio bajo piso, drenaje, faldón, conexiones de servicios y si la casa está permanentemente adjunta al sitio.
La Casa Generalmente No Puede Ser Reubicada desde Otro Sitio
FHA y muchos prestamistas son cautelosos con casas manufacturadas que han sido movidas después de la instalación inicial. Un hogar nuevo transportado desde el minorista o fabricante a su sitio permanente es normal. Una casa manufacturada usada que fue instalada en una ubicación, luego movida a otro sitio más tarde, puede ser difícil o imposible de financiar con FHA.
Si está comprando un doble ancho existente, pregunte temprano si la casa está en su sitio de instalación original y si el historial de reubicación se puede documentar.
La Casa Debe Cumplir con Estándares de Seguridad y Condición
Una tasación FHA verifica el valor, pero también verifica estándares básicos de propiedad. Las preocupaciones comunes incluyen condición del techo, problemas estructurales, intrusión de agua, sistemas eléctricos inseguros, servicios faltantes, piso dañado, ventanas rotas e instalación incompleta.
La casa no necesita ser de nivel de lujo, pero debe ser segura, sólida y protegida. Si se requieren reparaciones, el prestamista decidirá si deben completarse antes del cierre.
Requisitos de Terreno y Sitio
El terreno puede ser tan importante como el doble ancho en sí.
Terreno de Propiedad vs. Terreno Arrendado
Para financiamiento de hipoteca FHA Título II, el escenario más limpio es generalmente un doble ancho permanentemente adjunto a terreno que el prestatario es propietario. La casa y terreno se tratan juntos como propiedad real.
Si la casa está en una comunidad de casas manufacturadas donde el comprador arrienda el lote, FHA Título II puede no ser la mejor opción. FHA Título I puede estar disponible en algunos casos y otras opciones de préstamo de casa manufacturada pueden tener más sentido. Para escenarios de arrendamiento de lote, los prestamistas frecuentemente revisan el término de arrendamiento, requisitos de aprobación de la comunidad y si el sitio cumple con las directrices del programa.
Zonificación, Restricciones de Escritura y Reglas Locales
En el área de San Antonio, los compradores deben confirmar que la propiedad permite viviendas manufacturadas antes de hacer un pedido o colocar una casa. Las reglas pueden variar dependiendo de si el sitio está dentro de la ciudad de San Antonio, en otra parte del condado de Bexar, o en condados cercanos como Medina, Comal, Guadalupe, Wilson o Atascosa.
También verifique las restricciones de subdivisiones. Un condado o ciudad puede permitir casas manufacturadas, pero las restricciones privadas de escrituras aún pueden prohibirlas o limitar el tipo, antigüedad, tamaño, inclinación del techo, materiales exteriores o estilo de cimentación.
Servicios y Acceso
Los prestamistas de la FHA quieren ver que la casa tenga acceso confiable y servicios esenciales. Eso generalmente significa agua, alcantarilla o fosa séptica, electricidad, entrada y salida seguros y cumplimiento con permisos locales.
Para terrenos privados fuera de los límites de la ciudad, los requisitos de fosa séptica y pozo pueden ser importantes. El estado de la llanura de inundación también puede importar. Si la propiedad está en una zona de inundación, se puede requerir seguro contra inundaciones, y el prestamista puede solicitar documentación adicional.
Consideraciones de Titulación de Texas y Propiedad Real
Las casas manufacturadas en Texas se rastrean a través de la División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas. El documento clave es a menudo el Declaración de Propiedadque identifica la casa, el propietario, la ubicación, los gravámenes y si la casa se trata como propiedad personal o propiedad real.
Para muchos escenarios de hipotecas de la FHA, el doble ancho debe ser convertido o documentado como propiedad real, lo que significa que la casa está permanentemente fijada a terreno propiedad de la misma persona o prestatario. Este proceso es técnico y debe manejarse correctamente.
Puede revisar información general sobre vivienda manufacturada a través del Departamento de Vivienda y Asuntos Comunitarios de Texas, pero su prestamista, compañía de títulos y especialista en vivienda deben guiarle en los pasos exactos de su transacción.
Requisitos de Tasación de la FHA para un Doble Ancho
Se requiere una tasación de la FHA, pero no es lo mismo que una inspección completa de la casa. El tasador estima el valor y verifica los estándares mínimos de propiedad de la FHA. Un inspector de casas examina más profundamente la condición de los sistemas y componentes.
Para una casa manufacturada doble ancho, el tasador puede revisar:
- Información de etiquetas HUD y placa de datos
- Ventas comparables de casas manufacturadas en el mercado
- Indicadores de cimentación permanente e instalación
- Acceso al sitio, servicios y drenaje
- Preocupaciones de salud y seguridad
- Si la casa parece estar permanentemente fijada
- Comercialización general de la casa y el terreno
Debido a que las casas manufacturadas comparables pueden ser más difíciles de encontrar en algunos vecindarios, es útil trabajar con prestamistas y profesionales de bienes raíces que entiendan el mercado local de viviendas manufacturadas.
Límites de Préstamos de la FHA y Precios de Doble Ancho
Los límites de préstamos de la FHA importan porque limitan la cantidad que la FHA asegurará. Para hipotecas de Título II, los límites varían por condado y son actualizados por la HUD. Puede verificar los límites actuales a través de la herramienta de búsqueda de límites de hipotecas de la FHA de la HUD.
Para préstamos de vivienda manufacturada de Título I de la FHA, la HUD tiene límites separados dependiendo de si el préstamo es solo para la casa, solo para el lote, o para la casa y el lote juntos. Las casas de múltiples secciones, como las de doble ancho, pueden tener límites diferentes que las casas de una sola sección. La HUD explica el programa en su página de Seguro de Préstamo para Casa Manufacturada.
El punto importante es simple: el precio de su casa, el costo del terreno, la entrega, la instalación, la cimentación, el trabajo de servicios, los impuestos, el seguro y los gastos de cierre deben encajar en la estructura de financiamiento. Algunos costos pueden ser financiables dependiendo del tipo de préstamo y el contrato. Otros pueden necesitar pagarse por separado.
Razones Comunes por las que la Aprobación de la FHA se Retrasa
Los préstamos de la FHA para casas de doble ancho pueden avanzar sin problemas cuando la casa, el terreno, el prestamista y los documentos están alineados. Los retrasos a menudo ocurren cuando un detalle clave se descubre demasiado tarde.
| Problema | Por qué causa problemas | Cómo reducir el riesgo |
|---|---|---|
| Etiquetas de la HUD faltantes | El prestamista necesita prueba de que la casa fue construida de acuerdo con el Código de la HUD | Verifique las etiquetas temprano y solicite documentación aceptable si es necesario |
| Fundación no certificada | La FHA puede requerir prueba de cumplimiento de cimentación permanente | Pregunte sobre la certificación del ingeniero antes de los plazos de cierre |
| La casa fue previamente trasladada | Los prestamistas de la FHA pueden rechazar casas trasladadas desde un sitio anterior | Confirme el historial de instalación antes de hacer una oferta |
| El estado del título es incierto | Propiedad personal versus propiedad real afecta la elegibilidad del préstamo | Revise la Declaración de Propiedad de Texas temprano |
| El uso del terreno está restringido | Las restricciones de zonificación o escritura pueden prohibir la casa | Verifique las reglas de ciudad, condado y subdivisión primero |
| Los servicios están incompletos | La FHA requiere una propiedad funcional y habitable | Presupueste y programe el trabajo de servicios temprano |
| Reparaciones de tasación | Los problemas de seguridad o condición pueden requerir corrección | Inspeccione la casa antes de los plazos del prestamista |
FHA versus Otras Opciones de Financiamiento para Casas Manufacturadas
Un préstamo de la FHA no siempre es la única o la mejor opción. Algunos compradores se benefician al comparar la FHA con préstamos chattel, préstamos convencionales para casas manufacturadas, préstamos de la VA, préstamos de la USDA u programas específicos del prestamista.
| Tipo de financiamiento | Ajuste potencial | Consideración principal |
|---|---|---|
| FHA Título II | Casa de doble ancho de terreno y vivienda en cimentación permanente | Requiere estado de propiedad real y cumplimiento de propiedad de la FHA |
| FHA Título I | Solo casa u ciertos escenarios de vivienda manufacturada | No todos los prestamistas lo ofrecen, y se aplican límites de préstamo |
| Préstamo chattel | Casa en una comunidad de terreno arrendado | A menudo más rápido para financiamiento solo de casa, pero los términos pueden diferir |
| Préstamo de la VA | Veteranos elegibles y miembros del servicio | La propiedad debe cumplir con las reglas de vivienda manufacturada de la VA y del prestamista |
| Préstamo de la USDA | Áreas rurales elegibles y prestatarios calificados | Se aplican límites de ubicación e ingresos |
| Préstamo convencional | Perfiles de crédito fuerte y propiedades calificadas | Las directrices pueden ser más estrictas para casas manufacturadas |
Si no está seguro de qué camino es el indicado, comience con la ubicación de la casa. Un doble ancho en una comunidad de arrendamiento de terreno, un doble ancho en terreno privado y un nuevo paquete de terreno-vivienda pueden requerir estrategias de financiamiento muy diferentes.
de Homes2Go San Antonio página de financiamiento explica varias opciones comunes de financiamiento de viviendas manufacturadas y puede ayudarle a entender qué preguntas hacer antes de solicitar.
Paso a Paso: Cómo Prepararse para un Préstamo de la FHA en un Doble Ancho
Una pequeña preparación puede ahorrar semanas de ida y vuelta.
- Obtenga precalificación con un prestamista amigable con casas manufacturadas: Pregunte específicamente si el prestamista maneja préstamos de la FHA para casas manufacturadas de doble ancho.
- Decida si desea terreno propio o un lote comunitario: Esta opción afecta el tipo de préstamo, el presupuesto mensual y los requisitos de aprobación.
- Elija un modelo de casa calificado: Confirme que la casa es código HUD, de múltiples secciones y respaldada por documentación adecuada.
- Revise los requisitos del sitio temprano: Verifique zonificación, restricciones de escritura, servicios, estado de llanura de inundación, acceso y necesidades de permiso.
- Confirme expectativas de cimentación: Pregunte si se requerirá la certificación de cimentación de un ingeniero.
- Reúna documentos: Esté listo con registros de ingresos, extractos bancarios, identificación, documentos de terreno, contrato de compra y especificaciones de casa manufacturada.
- Compare el pago mensual completo: Incluya principal, interés, seguro de hipoteca de la FHA, impuestos sobre la propiedad, seguro de propietario, servicios y cualquier cuota comunitaria.
Para compradores que exploran opciones de terreno-vivienda, Homes2Go también tiene una guía para paquetes de terreno y casa en San Antonio que explica cómo la selección del sitio, permitting, instalación y financiamiento se ajustan juntos.
Lo que los Compradores de San Antonio Deben Prestar Atención Especial
Los compradores del área de San Antonio a menudo tienen excelentes oportunidades para encontrar casas manufacturadas asequibles, pero las condiciones locales importan.
Primero, el calor de Texas hace que la eficiencia energética sea importante. La FHA no lo requiere a elegir la casa más eficiente disponible, pero mejor aislamiento, HVAC eficiente, ventanas de calidad y buen flujo de aire pueden hacer la casa más cómoda y pueden bajar los costos de propiedad a largo plazo.
Segundo, el terreno varía ampliamente en todo el área metropolitana. Un lote que parece asequible puede necesitar extensiones de servicios costosas, trabajo de fosa séptica, nivelación, acceso a sendero de entrada o mejoras de drenaje. Siempre mire más allá del precio del terreno.
Tercero, las aprobaciones comunitarias pueden estar separadas de las aprobaciones de préstamo. Si planea colocar un doble ancho en una comunidad de casas manufacturadas, puede necesitar tanto la aprobación del prestamista como la aprobación comunitaria antes de mudarse.
Finalmente, trabaje con personas que entiendan la vivienda manufacturada. Las reglas de la FHA son manejables, pero los detalles son diferentes de casas de construcción de sitio. La guía experimentada puede ayudarle a evitar casas, lotes o contratos que no coincidan con su plan de financiamiento.
Preguntas Frecuentes
¿Puedo comprar un doble ancho con un préstamo de la FHA? Sí, si el doble ancho es una casa manufacturada código HUD, cumple con los estándares de propiedad de la FHA, está instalado correctamente y el prestatario califica. Para financiamiento de hipotecas de la FHA, la casa a menudo necesita estar permanentemente fijada a terreno y tratada como propiedad real.
¿Cuál es el enganche mínimo para un préstamo de la FHA en un doble ancho? El enganche mínimo general de la FHA es comúnmente 3.5% para prestatarios con crédito calificado. Sin embargo, los prestamistas de casas manufacturadas pueden tener requisitos adicionales, y su efectivo final requerido depende de gastos de cierre, artículos prepagados, trabajo de sitio y estructura de préstamo.
¿Financia la FHA dobles anchos en parques de casas móviles? Depende del programa de préstamo y el arreglo de terreno. Las hipotecas tradicionales de Título II de la FHA generalmente funcionan mejor cuando la casa y el terreno se financian juntos como propiedad real. Para comunidades de terreno arrendado, el Título I de la FHA u otro financiamiento de casas manufacturadas puede ser más relevante.
¿Puede un doble ancho usado calificar para financiamiento de la FHA? A veces, pero debe cumplir con los requisitos de la FHA y el prestamista. Un problema importante es si la casa ha sido trasladada desde un sitio anterior. Las casas usadas con etiquetas de la HUD faltantes, estado de título incierto o cimentaciones incumplientes pueden ser difíciles de financiar.
¿Necesito una cimentación permanente para un préstamo de la FHA? Para financiamiento de hipotecas de Título II de la FHA, sí, la casa manufacturada generalmente debe estar permanentemente fijada a una cimentación aceptable. Los prestamistas a menudo requieren certificación de ingeniero.
¿Es una tasación FHA lo mismo que una inspección de casa? No. Una tasación de la FHA verifica valor y estándares mínimos de propiedad, pero no es una inspección completa. Los compradores deben considerar contratar a un inspector calificado para revisar la condición de la casa antes del cierre.
¿Listo para Explorar Casas de Doble Ancho Amigables con la FHA en San Antonio?
Los requisitos de préstamo de la FHA para casas de doble ancho son detallados, pero son más fáciles de navegar cuando comienza con la casa correcta, el sitio correcto y las preguntas de financiamiento correctas.
Homes2Go San Antonio ofrece una amplia selección de modelos de casas manufacturadas, planos de piso detallados, interiores modernos, diseños eficientes en energía y orientación para compradores de primera vez. El equipo puede ayudarle a comparar casas, entender opciones comunitarias y de terreno y conectar con recursos de préstamo local de confianza.
Comience revisando sus opciones de financiamiento en Homes2Go San Antonio o explore la orientación disponible de casas manufacturadas en Homes2Go SA.
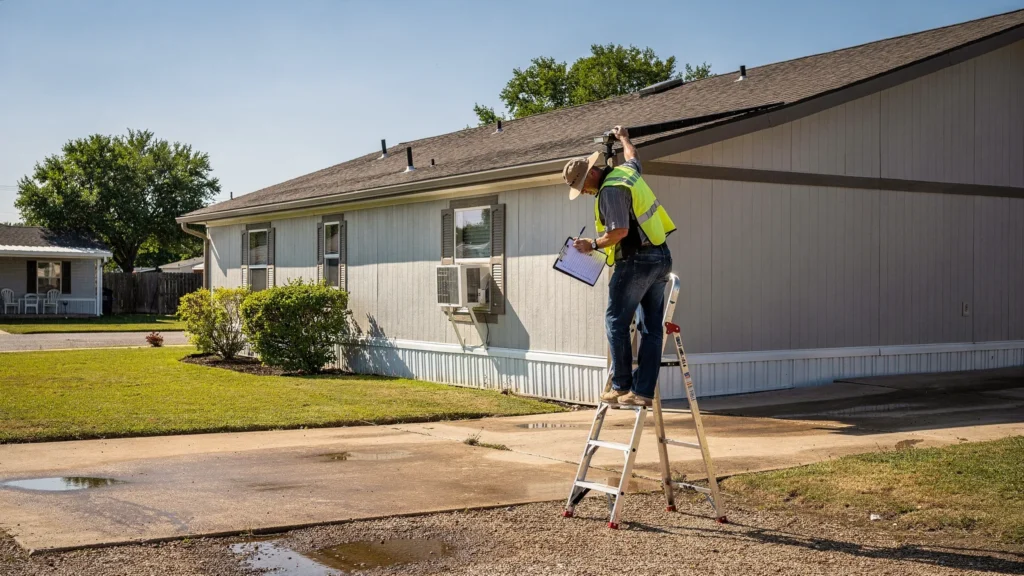 Lista de verificación de inspección de techo de casa móvil para compradores de Texas
 Casas Manufacturadas en San Antonio: Guía del Comprador 2026







