

La mayoría de los inversores inmobiliarios persiguen la apreciación. Un fuerte inversión en casas móviles el plan generalmente comienza en otro lugar: demanda de vivienda predecible y un punto de precio que pueda crear flujo de efectivo sin necesidad de rentas de lujo.
Pero las casas móviles (y las casas manufacturadas modernas de código HUD) no son una clase de activo "configurar y olvidar". La forma en que se titula la casa, dónde se encuentra y cómo se ve su plan de salida puede cambiar el perfil de riesgo más de lo que muchos inversores por primera vez se dan cuenta.
Esta guía desglosa impulsores del flujo de efectivo, los mayores riesgos y opciones de salida prácticas, con enfoque en lo que importa para inversores que evalúan acuerdos en Texas y alrededor de San Antonio.
Inversión en casas móviles 101: qué está comprando realmente
"Invertir en casas móviles" puede significar varias cosas diferentes. Antes de ejecutar números, sea claro sobre la estructura, porque el financiamiento, impuestos, seguros y salidas pueden diferir.
Configuraciones de inversión comunes
1) Posea la casa, alquílela en una comunidad de renta de lote (usted paga la renta del lote).
Usted es dueño de la casa (a menudo titulada como propiedad personal en Texas), y su inquilino le paga renta. Usted (o su inquilino, dependiendo del contrato) también se ocupa de las reglas comunitarias, aprobaciones del parque y renta del lote.
2) Posea la tierra y la casa (paquete de tierra + casa).
Esto se parece más a bienes raíces tradicionales. Controla la tierra, y la casa puede convertirse a propiedad real dependiendo de cómo se instale y se titule. Los salidas favorables para inversores y el financiamiento pueden ser mejores aquí, pero el trabajo del sitio y los costos iniciales generalmente son más altos.
3) Posea los lotes (parque o comunidad pequeña) y alquile lotes y/o casas.
Ese es un negocio diferente (sistemas de servicios, cumplimiento, operaciones) y típicamente no lo que hace un comprador de casas minorista. Lo mencionaremos solo para contexto.
Si aún está aprendiendo la ruta "tierra + casa", Homes2Go tiene una descripción general detallada aquí: terreno y casa packages en San Antonio.
De dónde viene el flujo de efectivo en la inversión en casas móviles
El flujo de efectivo no es solo "renta menos hipoteca". Para casas móviles, los mayores factores de oscilación suelen ser renta del lote, intensidad de mantenimiento y costos de vacancia/cambio.
Los principales flujos de ingresos
- Renta mensual (alquiler estándar a largo plazo)
- Renta a poseer o diferenciales de opción de arrendamiento (a menudo mayor flujo de efectivo, mayor complejidad de administración y cumplimiento)
- Financiamiento del vendedor / ingresos de pagaré (actúa como el banco, sujeto a requisitos legales y de suscripción)
Los gastos que generalmente hacen o deshacen acuerdos
- Renta de lote (si la casa se encuentra en una comunidad de renta de lote)
- Seguro (a menudo más alto por dólar de valor de activos que construido en el sitio)
- Reparaciones y cambio (piso, falda, subpiso, HVAC, plomería, goteras de techo)
- Reservas de CapEx (los artículos grandes eventualmente suceden)
- Servicios (quién paga agua, alcantarillado, basura, electricidad)
- Property taxes (el tratamiento puede variar según la clasificación y ubicación)
- Administración (incluso los alquileres "fáciles" se vuelven más difíciles cuando está remoto)
El error más común es subestimar la rotación. Una casa que es asequible de alquilar aún puede ser cara de alquilar si los costos de preparación son altos.
Un marco de suscripción rápido (simple, pero efectivo)
Use primero una vista de "economía unitaria", luego puede superponer financiamiento.
| Partida | Qué estimar | Notas específicas de casas móviles |
|---|---|---|
| Renta mensual bruta | Renta de mercado para esa casa y ubicación | Verifique con comparables en la misma comunidad o comunidades cercanas |
| Vacancia | Un porcentaje realista o meses por año | La vacancia no es solo tiempo vacío, también es tiempo esperando aprobaciones |
| Renta de lote | Renta actual del lote más aumentos esperados | Pregunte sobre aumentos anuales, cuotas de paso directo y qué está incluido |
| Reparaciones + mantenimiento | Reserva mensual | Las casas más antiguas a menudo necesitan más que supuestos "normales" de familia única |
| Reserva de CapEx | Reserva mensual | Techo, HVAC, subpiso, calentador de agua, falda, sujetadores |
| Seguro | Prima anual / 12 | Confirme si viento/granizo está incluido y cuál es el deducible |
| Impuestos | Impuestos anuales / 12 | Depende de la propiedad de la tierra y la clasificación |
| Administración | % de renta o cantidad fija | Presupueste más alto si espera una rotación más alta |
Un ejemplo de flujo de efectivo (ilustrativo, no una cotización)
Para mostrar la mecánica, aquí hay un ejemplo hipotético de una casa de alquiler en una comunidad de renta de lote.
| Artículo | Monto mensual de ejemplo | Por qué importa |
|---|---|---|
| Renta cobrada | $1,250 | La calidad del mercado e inquilino conduce todo |
| Asignación de vacancia | -$75 | Incluso los rentales "excelentes" quedan vacíos a veces |
| Renta de lote | -$525 | A menudo el mayor gasto en esta estrategia |
| Seguro | -$110 | Obtenga cotizaciones reales temprano |
| Reparaciones + reservas de CapEx | -$175 | Evita que una reparación elimine un año de ganancia |
| Administración | -$100 | Autoadministrarse no es "gratis", es tiempo |
| Ingreso operativo neto (NOI) | $265 | Antes de cualquier pago de préstamo |
Luego resta el pago del préstamo (si lo hay) para estimar el flujo de efectivo mensual.
Los mayores riesgos en la inversión de casas móviles (y cómo reducirlos)
Las inversiones en casas móviles pueden desempeñarse bien, pero los riesgos son diferentes a los de un alquiler típico de una familia. Estos son los que debe tomar en serio.
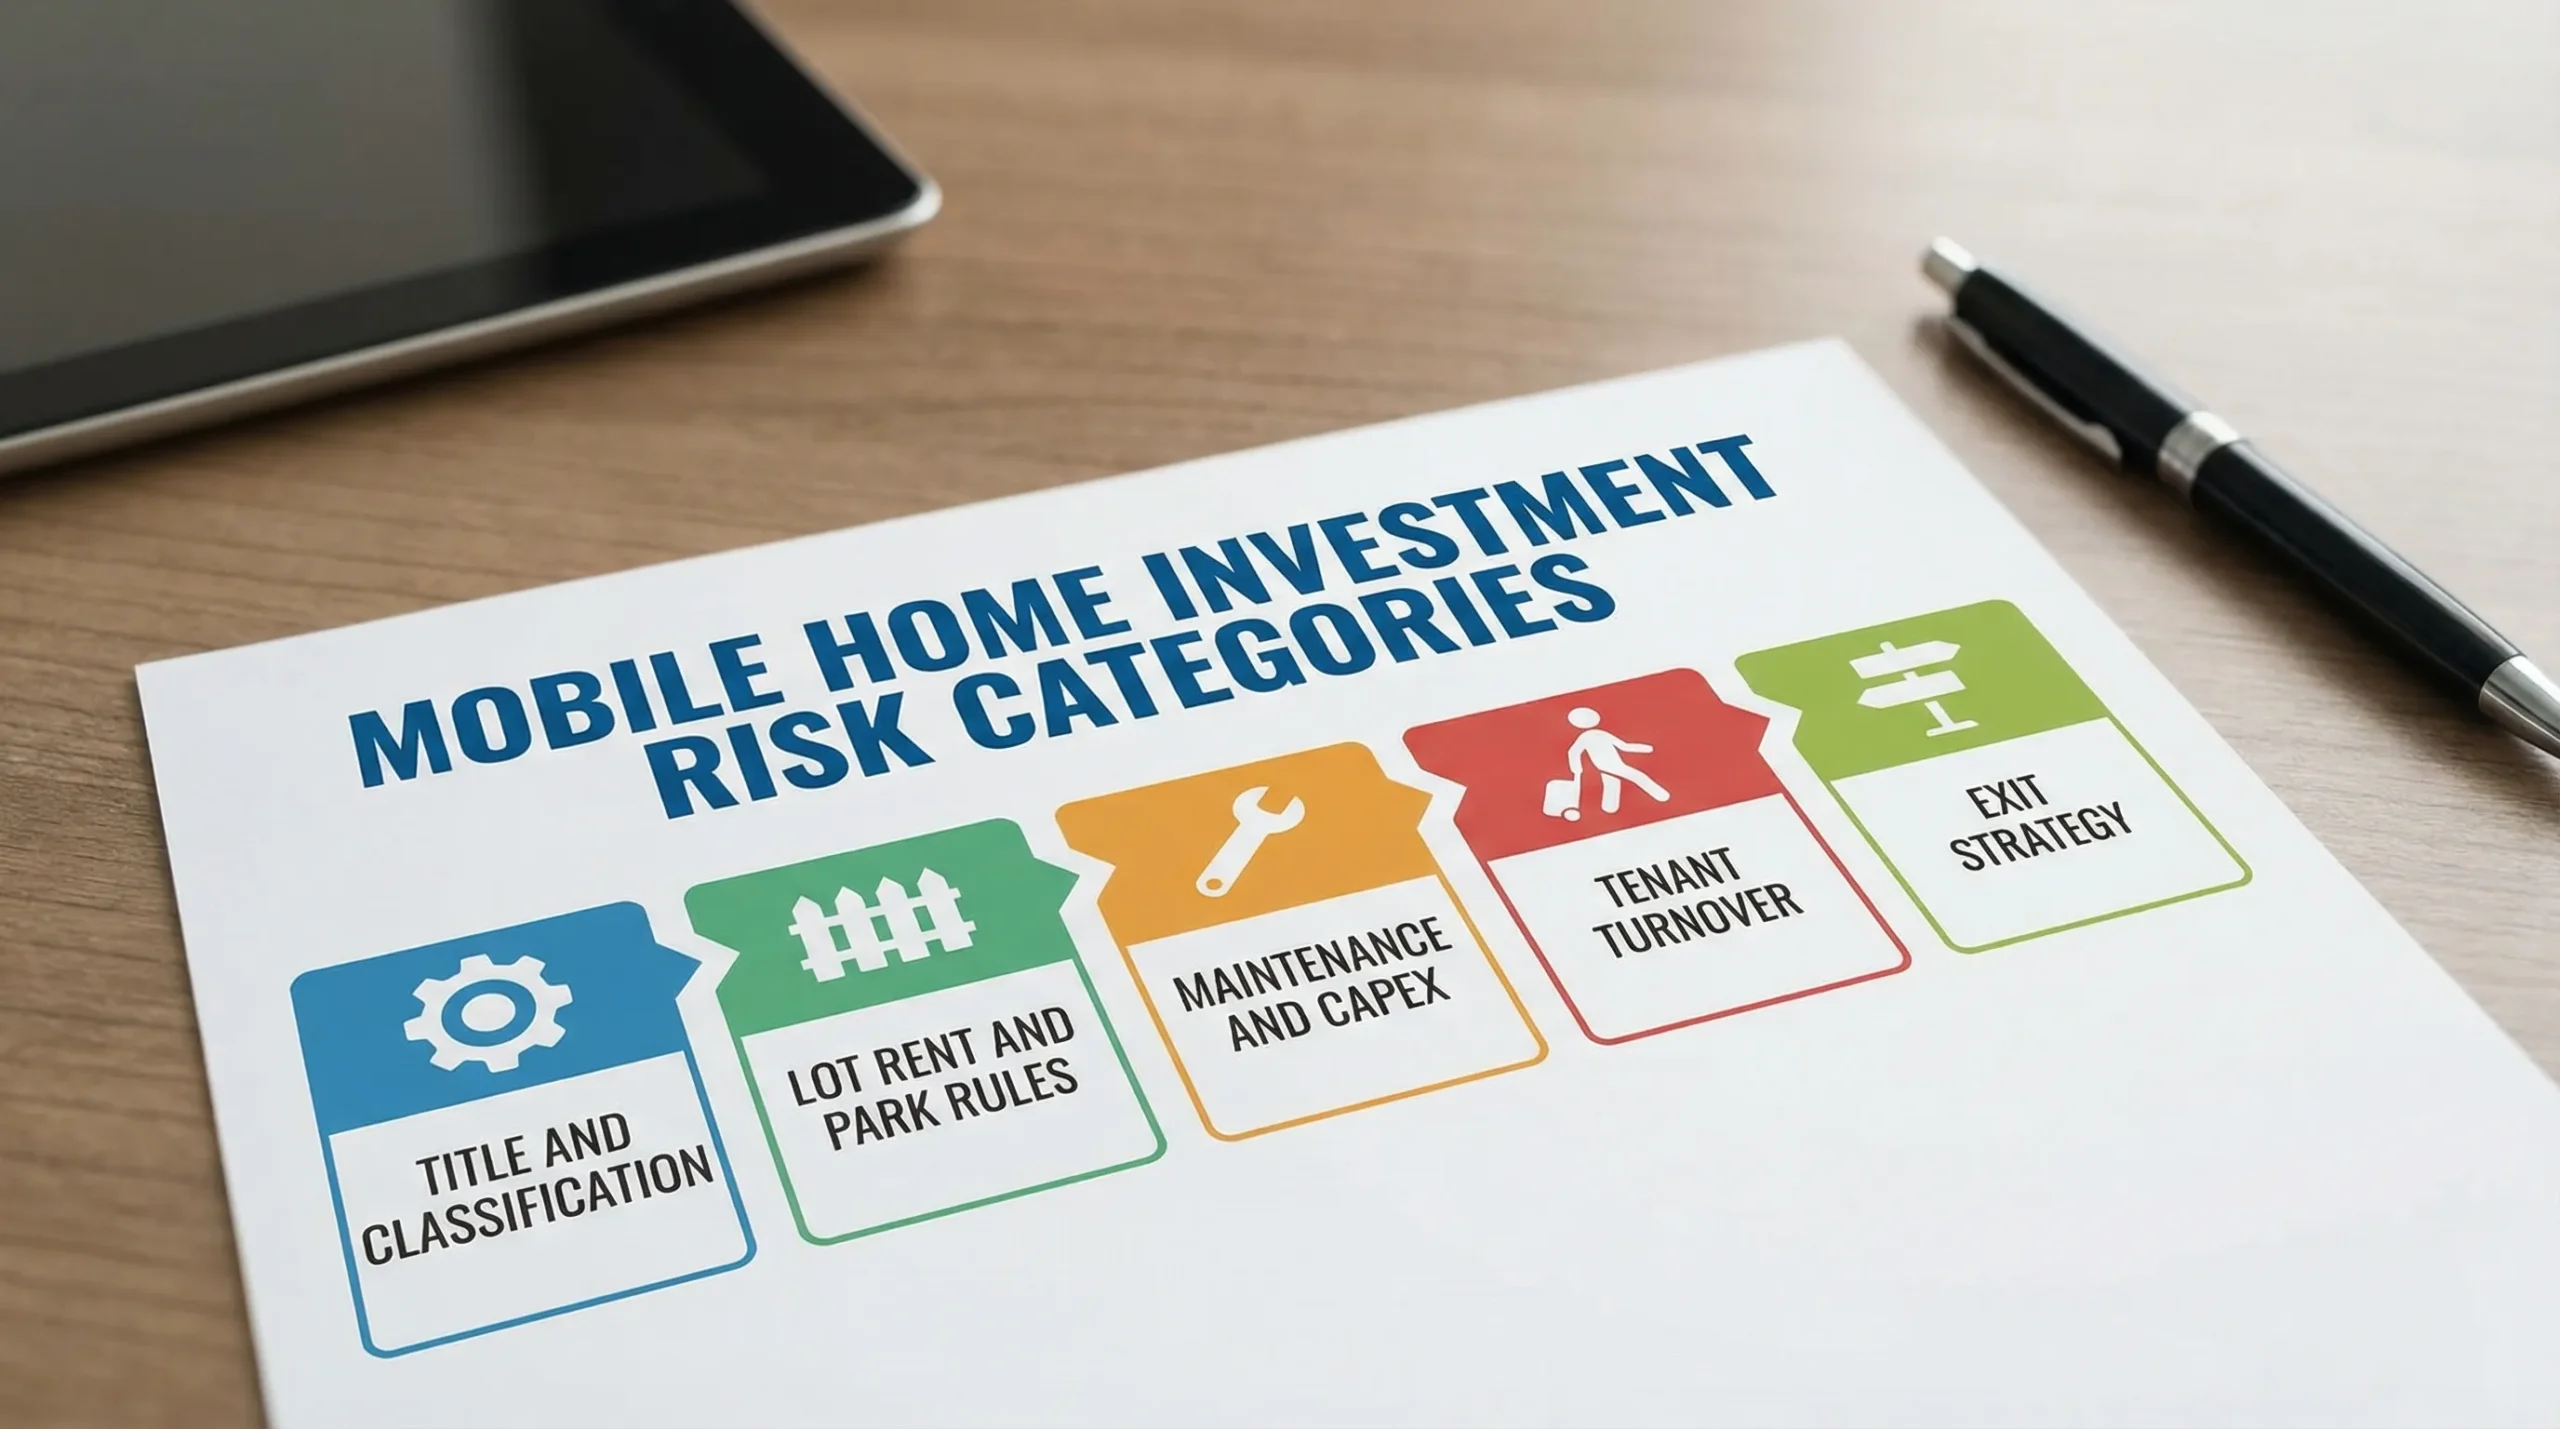
1) Riesgo de título, clasificación y trámites
En Texas, la vivienda manufacturada se regula a nivel estatal, y los trámites importan. El Departamento de Vivienda y Asuntos de la Comunidad de Texas (TDHCA) es una autoridad clave para la documentación y cumplimiento de la vivienda manufacturada. Comience aquí: TDHCA Manufactured Housing.
Conclusión práctica del inversor:
- Sepa si la casa se trata como propiedad personal o propiedad real.
- Confirme la cadena de propiedad y que el vendedor pueda transferir un título limpio.
- Comprenda lo que los prestamistas requerirán para su estructura elegida.
Si no está seguro, trátelo como un elemento de diligencia debida, no como algo posterior.
2) Riesgo de renta del lote y reglas comunitarias (comunidades de arrendamiento de tierra)
Si es dueño de la casa pero no del terreno, su inversión depende de la comunidad.
Ejemplos de lo que verificar:
- Cómo funcionan la evaluación de inquilinos y las aprobaciones
- Reglas de mascotas, reglas de vehículos, límites de ocupancia
- Patrones de aumentos de renta y cualquier tarifa de transferencia adicional
- Si la comunidad permite rentales (algunos los restringen)
Por eso también importa la ubicación y la selección de la comunidad. Si está comparando opciones, vea: Mejores parques de casas móviles en San Antonio (resumen).
3) Sorpresas de mantenimiento y CapEx
Las casas móviles pueden ser muy duraderas, pero las unidades antiguas, las instalaciones deficientes y el mantenimiento diferido pueden crear problemas costosos.
"Asesinos silenciosos" comunes:
- Daño del subpiso (a menudo por fugas pasadas)
- Fugas en el techo alrededor de penetraciones
- Fin de la vida útil del HVAC y fugas en conductos
- Problemas de nivelación, amarres y falda
- Fugas de plomería en áreas envueltas
Reductor de riesgo: Siempre presupueste reservas y nunca se salte una mentalidad de inspección (aunque no esté haciendo una "inspección de vivienda" tradicional en un parque).
4) Riesgo de financiamiento y limitaciones de refinanciamiento
Las opciones de financiamiento pueden variar según si usted es dueño del terreno y cómo se titula la casa.
- Préstamos chattel son comunes para casas tituladas como propiedad personal.
- Hipotecas pueden ser posibles cuando la casa y el terreno se compran juntos y cumplen con los requisitos del prestamista.
Si desea una descripción clara de las rutas de préstamo comunes (incluida FHA, VA, USDA, convencional y chattel), comience aquí: casa manufacturada financing options.
5) Riesgo de liquidez y salida
La salida es donde muchos inversores se sorprenden. Una inversión en casas móviles puede generar flujo de efectivo durante años, pero si no puede vender sin problemas, su rendimiento real puede disminuir.
Planifique su salida desde el primer día y basela en la forma en que su comprador financiará la compra.
Lista de verificación de diligencia debida (versión inversor)
No necesita una lista de verificación de 40 páginas para estar más seguro. Necesita las preguntas correctas, hechas temprano.
| Área de diligencia debida | Qué confirmar | por qué esto protects usted |
|---|---|---|
| Título y propiedad | Propietario legal, gravámenes, información correcta de VIN/serie | Evita escenarios "no se puede cerrar" |
| Reglas de comunidad (si aplica) | Política de alquiler, aprobaciones de inquilinos, tarifas | Evita comprar una unidad que no pueda rentar |
| Detalles de renta del lote | Cantidad actual, aumentos, qué se incluye | Estabiliza las proyecciones de flujo de efectivo |
| Condición física | Techo, pisos, HVAC, plomería, ventanas | Reduce CapEx sorprendente |
| Factores de instalación y sitio | Nivelación, amarres, drenaje | Evita problemas estructurales recurrentes |
| Cotización de seguro | Prima, deducible, riesgos cubiertos | Evita presupuestar poco |
| Camino de salida | Quién comprará, cómo financiarán | Evita quedarse atrapado |
Si está comparando casas y calidad de construcción, esta guía puede ayudarlo a hacer mejores preguntas: Manufactured homes en San Antonio: options, prices, y tips.
Opciones de salida para una inversión en casas móviles
Generalmente tiene más de una salida. La correcta depende de las condiciones del mercado, el estado de la casa y si es dueño del terreno.
Opción de salida A: Venta minorista a un propietario-ocupante
A menudo esta es la salida con el precio más alto, pero requiere la presentación más limpia y los trámites más suave.
Funciona mejor cuando:
- La casa está lista para mudarse
- La comunidad es atractiva y permite ventas sin fricción pesada
- Su comprador puede acceder a un financiamiento razonable
Opción de salida B: Vender a otro inversor
Esto puede ser más rápido y más predecible, pero típicamente a un precio más bajo (quieren un rendimiento).
Funciona mejor cuando:
- La unidad tiene un historial estable de pagos de inquilinos
- Puede documentar reparaciones y rentas
- La comunidad y la renta del lote son amigables para inversores
Opción de salida C: Refinanciamiento (o refinanciamiento de retiro de efectivo donde esté disponible)
El refinanciamiento depende mucho de la estructura y elegibilidad. Si es dueño del terreno y la casa puede calificar como propiedad real para un producto hipotecario, puede tener más opciones de refinanciamiento que una casa en terreno alquilado.
Siempre verifique con los prestamistas temprano, no después de haber renovado.
Opción de salida D: Renta con opción a compra / financiamiento del vendedor (crear un pagaré)
Algunos inversores eligen vender en términos, cobrando un enganche y pagos mensuales.
Esto puede aumentar los ingresos y ampliar el grupo de compradores, pero añade requisitos legales, de cumplimiento y de suscripción. Considere orientación profesional.
Opción de salida E: Mover la casa (raro, pero a veces viable)
Mover una casa puede ser caro y logísticamente complejo. Por lo general es una salida de último recurso, pero puede importar si:
- Una comunidad cambia reglas
- La renta del lote se vuelve antieconómica
- Hay un sitio mejor disponible
Una comprobación rápida de la realidad: apreciación vs. asequibilidad
Las casas manufacturadas son principalmente un juego de asequibilidad. En muchos mercados, la casa en sí se deprecia como un vehículo, mientras que el terreno tiende a apreciarse con el tiempo. Por eso la estructura "poseer el terreno + casa" a menudo tiene resultados diferentes a largo plazo que "poseer la casa en un parque".
Dicho esto, hay excepciones, especialmente cuando:
- El suministro es limitado
- La casa es más nueva y está bien mantenida
- La comunidad o ubicación se vuelve más deseable
El enfoque más inteligente es suscribir el trato para flujo de efectivo primero, luego tratar la apreciación como un bono.
Cómo Homes2Go San Antonio puede ayudarlo a evaluar el camino correcto
Homes2Go San Antonio se enfoca en ayudar a compradores y familias a entrar en casas manufacturadas asequibles y de alta calidad con orientación a través de selección, colocación y financiamiento. Si está explorando una inversión en casas móviles, ese mismo apoyo puede ayudarlo a evaluar:
- Qué modelos de vivienda y planos de piso probablemente se renten bien
- Si un comunidad placement o paquete de terreno + casa se ajusta a su estrategia
- Rutas de financiamiento a través de prestamistas locales de confianza (según su escenario)
Puede comenzar navegando opciones locales y aprendiendo el proceso en las guías de comprador de Homes2Go, o hable con el equipo directamente a través del sitio principal: Homes2Go San Antonio.
Preguntas Frecuentes
¿Es la inversión en casas móviles una buena forma de generar flujo de efectivo? Sí, puede serlo, especialmente cuando compra a la base correcta y controla sus variables más grandes (renta del lote, reservas de mantenimiento y vacancia). Suscriba conservadoramente y verifique las reglas de alquiler de la comunidad.
¿Cuál es el mayor riesgo al comprar una casa móvil como inversión? Muchos inversores subestiman (1) los requisitos de título y trámites y (2) el impacto de la renta del lote y las políticas comunitarias en el flujo de efectivo a largo plazo y la reventa.
¿Es mejor invertir en una casa en un parque o en un paquete de terreno y casa? Depende de sus objetivos. Los alquileres basados en parques pueden tener un costo de adquisición más bajo pero tienen riesgos de renta del lote y reglas. Los paquetes de terreno y casa pueden tener costos iniciales más altos pero pueden ofrecer mejor control y flexibilidad de salida.
¿Puede financiar una propiedad de inversión en casa móvil? A veces, pero las opciones dependen de si es dueño del terreno, la edad y condición de la casa, y cómo se titula. Comience con una conversación con el prestamista temprano y revise los tipos de préstamo comunes en el página de financiamiento de Homes2Go.
¿Cuáles son las opciones de salida comunes para una inversión en casa móvil? Las salidas típicas incluyen vender a un propietario-ocupante, vender a otro inversor, refinanciar (cuando sea elegible) o vender a través de renta con opción a compra/financiamiento del vendedor. Mover la casa es posible pero generalmente un último recurso debido al costo.
Hable sobre un trato antes de comprometerse
Si está considerando una inversión en casas móviles en el área de San Antonio, la forma más rápida de evitar sorpresas costosas es probar la estructura del trato temprano: dónde estará la casa, cómo se titulará, qué financiamiento es realista y cuál será su salida.
Homes2Go San Antonio puede ayudarlo a comparar modelos de vivienda, explorar opciones comunitarias y conectarse con recursos de financiamiento flexible para que pueda decidir con números más claros, no con suposiciones. Visite homes2gosa.com para explorar casas disponibles y dar el siguiente paso.
 Tráileres de Doble Ancho en Renta Cerca de Mí: Términos del Contrato que Debe Conocer
 Casa Móvil y Tierra: Hipoteca versus Préstamo Chattel Explicado







