

Compra casas móviles en venta por propietario con terreno puede parecer un atajo hacia la propiedad de vivienda asequible, especialmente alrededor de San Antonio donde el inventario se mueve rápido y los listados pueden estar en todo Facebook Marketplace, grupos locales y acuerdos de carteles en el patio.
Pero "por propietario" también significa usted es responsable de verificar todo lo que un distribuidor, prestamista o compañía de títulos normalmente detectaría. Los riesgos más grandes no son cosméticos, son problemas de papeleo (título, gravámenes, límites), problemas del sitio (servicios, séptico, llanura de inundación) y sorpresas de financiamiento.
Esta lista de verificación de transacción está construida para ayudarle a examinar una transacción de casa manufacturada o móvil FSBO con terreno antes de entregar dinero de buena fe.
Primero, aclare qué está realmente comprando
Una "casa móvil con terreno" puede describir situaciones muy diferentes. Su debida diligencia cambia dependiendo de la estructura de la transacción.
- Compra de bienes raíces: El hogar está unido a la tierra y se transfiere como una casa (a menudo con una escritura y cierre de bienes raíces).
- Bienes personales más terreno: La tierra se transfiere por escritura, pero el hogar aún tiene un registro de título/propiedad de casa manufacturada separado.
- El hogar no está legalmente en ese terreno: El vendedor puede estar anunciando tierra que no posee, o un hogar que fue movido sin presentación correcta.
En Texas, las casas manufacturadas se tratan comúnmente como bienes personales a menos que se elijan adecuadamente como bienes raíces. Esa clasificación impacta el financiamiento, los impuestos y cómo cierra.
Si desea una explicación más profunda de cómo funcionan típicamente las transacciones de tierra y hogar en el área de San Antonio, vea la guía de Homes2Go SA en paquetes de tierra y vivienda en San Antonio.
Casas móviles en venta por propietario con terreno: Lista de verificación de transacción
Use la lista de verificación en orden. Los primeros pasos le evitan pagar por inspecciones y levantamientos topográficos en una transacción que no puede cerrarse legalmente.
1) Identidad y autoridad: confirme que el vendedor puede vender
Antes de negociar el precio, confirme que el vendedor tiene el derecho legal de transferir tanto la tierra como el hogar.
- Pida la identificación gubernamental del vendedor y confirme que coincida con el nombre en los registros de tierra.
- Si hay múltiples propietarios (cónyuges, herederos, copropietarios), confirme que todos los que deben firmar están dispuestos y disponibles.
- Si la propiedad se mantiene en un fideicomiso, patrimonio o LLC, solicite documentación que muestre que el firmante tiene autoridad.
2) Propiedad de tierra: verifique la escritura, límites y acceso
Para la porción de tierra, verifique:
- Escritura actual y descripción legal (no solo una dirección de calle).
- Topografía (u presupueste para uno). Una cerca no es un límite.
- Servidumbres y acceso: ¿Tiene el lote acceso legal a carretera, derechos de garaje compartido o servidumbres de servicios?
- Property taxes: Verifique que los impuestos estén al día y pregunte qué exenciones hay en vigencia (hogar, más de 65). Remover una exención puede cambiar la factura.
En el Condado de Bexar, los compradores a menudo comienzan con registros del distrito de avalúo, luego confirman a través de una búsqueda de título. Una compañía de títulos puede tirar de una cadena de título formal y excepciones.
3) Propiedad de casa manufacturada: confirme título, SOL y gravámenes
Aquí es donde muchas "grandes transacciones" se desmoronan.
Pida:
- La Etiqueta de certificación HUD información de la casa (a menudo llamada la etiqueta HUD) y la placa de datos información de detalles (fabricante, serie/VIN, zona de viento, fecha de fabricación).
- Documentación de propiedad de Texas como el Declaración de Propiedad y Ubicación (SOL) y cualquier papeleo de liberación de gravamen.
Por qué importa:
- Si hay un gravamen en la casa manufacturada, necesita un pago y liberación.
- Si la casa fue movida o instalada sin presentación correcta, los prestamistas y aseguradores pueden rechazarla.
Recurso de Texas: El Departamento de Vivienda y Asuntos Comunitarios de Texas, la División de Vivienda Manufacturada explica los procesos de propiedad y registros en su sitio oficial: TDHCA Manufactured Housing.
4) Confirme que el hogar está legalmente permitido en ese terreno
Incluso si el vendedor posee ambas piezas, el hogar debe estar permitido donde se encuentra.
Verifique:
- Reglas de zonificación y uso de tierra (límites de ciudad vs condado, restricciones de subdivisión y restricciones de escritura).
- Reglas de tamaño/edad mínimo en ciertas subdivisiones (algunas restringen casas más antiguas o requieren falda específica, pendiente de techo o materiales exteriores específicos).
- Retiros y colocación: Puede heredar una violación si el hogar está demasiado cerca de un límite, servidumbre o derecho de paso.
Si el hogar está dentro de los límites de la ciudad de San Antonio, los requisitos de permisos y códigos pueden diferir de las áreas del condado sin incorporar.
5) Servicios: verifique qué está realmente conectado y permitido
Un listado que dice "servicios disponibles" no es lo mismo que "servicios conectados y aprobados". Confirme:
- Eléctrica: ¿Hay un medidor activo y tamaño de servicio adecuado para el hogar?
- Agua: Agua de ciudad, cooperativa de agua o pozo. Si es pozo, pregunte por detalles del pozo y pruebas de calidad de agua.
- Alcantarillado: Drenaje de ciudad o séptico. Si es séptico, pregunte por permisos, ubicación y último servicio.
- Gas: Línea de gas natural, tanque de propano o totalmente eléctrico.
Consejo: Haga que el vendedor le muestre facturas recientes, no solo fotos de postes de servicios.
6) Riesgo de inundación y drenaje: no salte esto
Los problemas de llanura de inundación pueden aumentar los costos de seguros, complicar el financiamiento y crear fricción seria de reventa.
- Busque la dirección en la herramienta de mapa de inundación oficial de FEMA: FEMA Flood Maps.
- Camine en la propiedad después de lluvia si es posible. Busque agua estancada, canales de erosión y marcas de agua alta en falda o pilares.
7) Cimiento e instalación: verifique cumplimiento y condición
Las casas manufacturadas necesitan instalación correcta para seguridad, financiamiento y seguros.
Enfóquese en:
- Tie-downs/anchoring: Señales de correas faltantes, anclajes sueltos o movimiento.
- Nivelación: Las puertas que se atascan y las costuras interiores agrietadas pueden indicar asentamiento.
- Pilares/zapatas: Busque deterioro, cambio o soportes inadecuados.
- Falda y ventilación: La ventilación deficiente puede impulsar humedad, moho y daño de piso.
Si el vendedor afirma tener una "cimentación permanente", pregunte qué documentación existe. Algunos préstamos requieren certificación formal de cimentación.
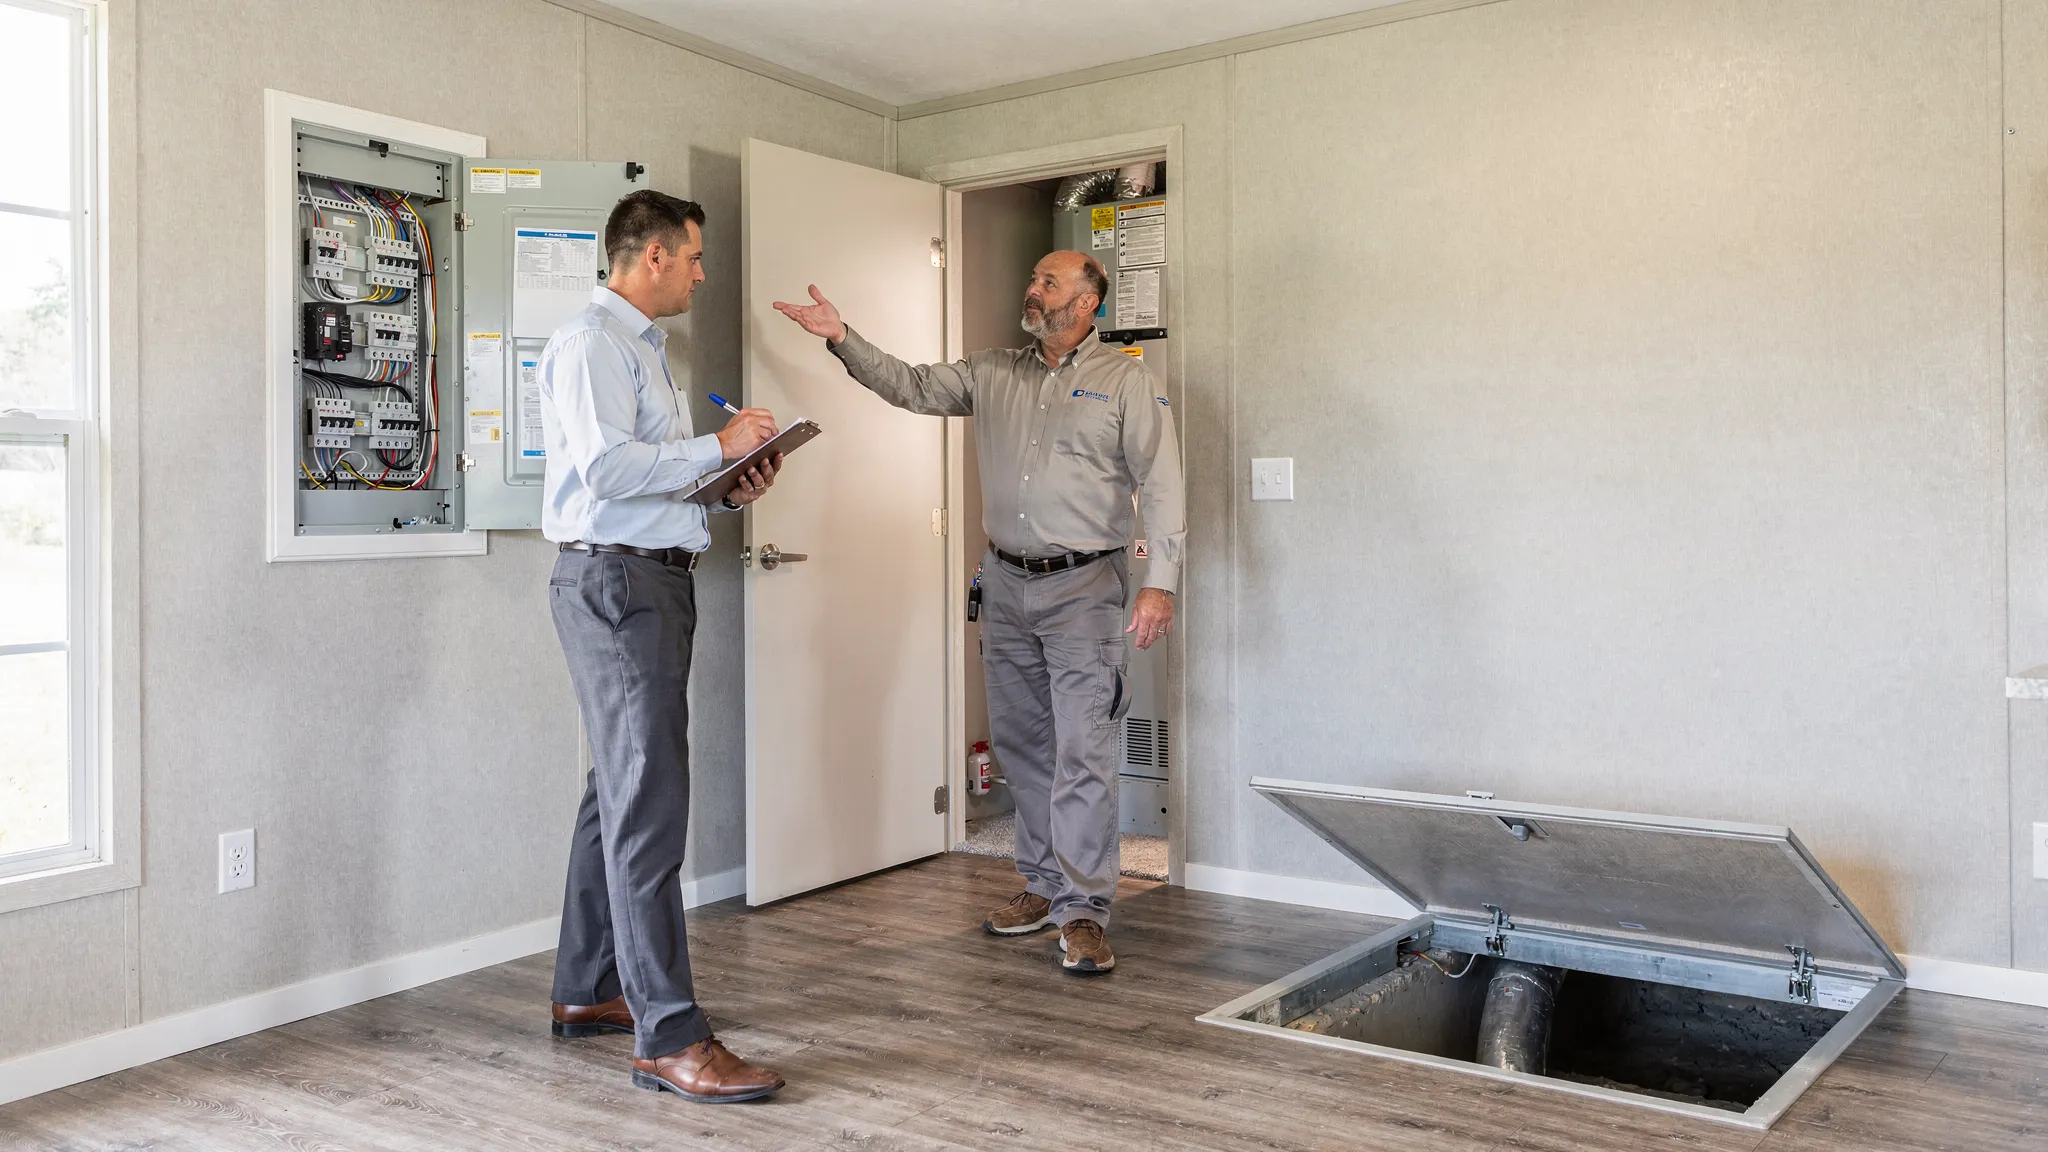
8) Inspección de condiciones: trate como una compra de casa
Un recorrido rápido no es suficiente. Presupueste inspecciones apropiadas para su situación.
Objetivos comunes de inspección:
- Techo: Edad, filtraciones alrededor de penetraciones, puntos blandos, parches anteriores.
- Plomería: Filtraciones bajo la casa, presión de agua, tuberías de polibutil (si están presentes en casas más antiguas).
- Electrical: Condición del panel, ubicación del GFCI, cableado DIY.
- HVAC: Edad, condición de los ductos, flujo de aire y rendimiento de enfriamiento.
- Subsuelo: Áreas blandas cerca de baños, cocina, puertas exteriores.
También verifique si la casa tiene su HUD data plate está presente (a menudo dentro de una puerta del gabinete o closet). La documentación faltante no siempre es fatal, pero añade complejidad.
9) Seguro de título y cierre: use una ruta de cierre profesional
Para transacciones que implican terreno, por lo general es más seguro cerrar a través de una compañía de seguros de título en lugar de intercambiar dinero en efectivo y firmar facturas de venta informales.
Pregunte a su compañía de seguros de título:
- ¿Se transferirá el terreno con seguro de título?
- ¿Hay sentencias, impuestos no pagados o gravámenes adjuntos a la propiedad?
- ¿Hay servidumbres o restricciones de escritura que afecten las casas manufacturadas?
Si la casa manufacturada se transfiere como propiedad personal, asegúrese de que su plan de cierre aborde la transferencia de propiedad de la casa correctamente, no solo la escritura del terreno.
10) Verificación de realidad de financiamiento: confirme su ruta de préstamo temprano
"El dueño financiará" a veces es legítimo, pero muchos tratos se desmoronan cuando los compradores intentan refinanciar más tarde o descubren que no pueden asegurar la propiedad.
Antes de comprometerse:
- Confirme si la casa está clasificada como propiedad real o propiedad personal.
- Pregunte a su prestamista qué documentación se requiere para la casa y el terreno.
- Tenga en cuenta los gastos de cierre, depósito en garantía y posibles mejoras del sitio (escalones, falda, reparaciones de servicios) que un prestamista o asegurador puede requerir.
Si desea comparar los tipos de préstamos utilizados para casas manufacturadas en el área, Homes2Go SA resume las opciones comunes en su página de financiamiento.
11) Costo total de propiedad: el precio es solo un elemento de línea
Un trato FSBO "barato" puede volverse costoso rápidamente si hereda mantenimiento diferido o problemas del sitio.
Use esta vista de costo rápido para probar el trato bajo presión:
| Categoría de costo | Qué verificar | Por qué cambia el precio real |
|---|---|---|
| Título y cierre | Búsqueda de título, depósito en garantía, registro, posible trabajo curativo | Las correcciones de papeleo pueden agregar tiempo y tarifas |
| Sitio y servicios | Estado de agua/alcantarilla/séptico, configuración del medidor, excavación | El trabajo de servicios puede exceder el descuento que negoció |
| Instalación/cimentación | Nivelación, anclajes, falda, escalones | Impacta la seguridad, seguros y financiamiento |
| Reparaciones y mejoras | Techo, HVAC, pisos, plomería | Común en casas más antiguas y puede ser urgente |
| Costos continuos | Impuestos, seguros, mantenimiento | Determina la asequibilidad después de la mudanza |
12) Banderas rojas que deberían hacerlo pausar o alejarse
Algunos problemas son solucionables, pero deben tener un precio correcto y manejarse a través de un cierre seguro.
- El vendedor no proporcionará documentos básicos de propiedad para el terreno o la casa.
- Se le pide que pague en efectivo rápidamente "porque otros compradores vienen hoy".
- La casa ha sido movida múltiples veces, con historial de instalación poco claro.
- Los servicios se describen vagamente (especialmente séptico y agua).
- El trato depende de una promesa de apretón de manos para "arreglar el título más tarde".
Una forma más inteligente de negociar una casa móvil FSBO con terreno
Si el trato pasa la lista de verificación, su negociación debe enfocarse en hechos verificables, no opiniones.
Use la documentación como palanca:
- Si el techo está cerca del final de su vida útil, pida una reducción de precio según las estimaciones escritas.
- Si una encuesta revela problemas de límites o retranqueos, pause el trato hasta que la compañía de seguros de título confirme la asegurabilidad.
- Si la casa no puede calificar para su financiamiento preferido debido a clasificación o requisitos de cimentación, negocie en consecuencia o retírese.
Una transacción limpia y financiable a menudo vale más que un descuento adicional.
Preguntas Frecuentes
¿Es arriesgado comprar una casa móvil vendida por el propietario con terreno? Puede serlo, principalmente porque los problemas de papeleo e instalación son más fáciles de pasar por alto sin un distribuidor o corredor. Use una compañía de seguros de título, verifique la propiedad de terreno y casa, y haga inspecciones.
En Texas, ¿se considera que una casa manufacturada es propiedad real o propiedad personal? Depende de cómo esté titulada y registrada. Muchas son propiedad personal a menos que se elijan adecuadamente y se traten como propiedad real, lo que puede afectar impuestos y financiamiento.
¿Qué documentos debo solicitar al comprar una casa móvil con terreno a un propietario? Para el terreno, solicite escritura y descripción legal (e idealmente una encuesta). Para la casa, solicite documentación de propiedad de Texas como la SOL, liberación de gravamen si corresponde, e identificación HUD.
¿Puedo obtener una hipoteca en una casa móvil vendida por el propietario con terreno? A veces sí, pero depende de la edad de la casa, condición, cimentación/instalación y si está clasificada como propiedad real. Hable con un prestamista temprano para evitar sorpresas.
¿Debo cerrar una casa móvil FSBO con terreno a través de una compañía de seguros de título? En la mayoría de los casos, sí. Una compañía de seguros de título ayuda a verificar la propiedad, descubrir gravámenes y coordinar una transferencia más segura del terreno, y puede ayudar a estructurar un cierre adecuado.
¿Quiere un camino más seguro hacia la propiedad de vivienda en San Antonio?
Si le gusta el valor de un trato de terreno y casa pero desea menos incógnitas que una transacción FSBO, Homes2Go San Antonio puede ayudarle a comparar opciones, revisar rutas de financiamiento y explorar casas manufacturadas diseñadas para la vida moderna.
- Explore orientación sobre tipos de préstamos de casas manufacturadas en el página de financiamiento de Homes2Go SA.
- Aprenda cómo funcionan las compras coordinadas de terreno y casa en el área con el guía de paquetes de terreno y casa.
Si desea, comparta lo que ha encontrado (listado, ubicación y si el terreno está incluido), y podemos convertir esta lista de verificación en un marco de decisión rápido "ir o no ir" antes de que gaste dinero en inspecciones.
 Diseños de Casas Móviles: Planos Populares Que Se Viven Más Grandes
 Casas Cavco: Características, Planos de Piso y Valor







