

Comprar una casa dentro de una comunidad de arrendamiento de terrenos (a menudo llamada un "parque") puede ser uno de los caminos más rápidos hacia la propiedad de vivienda, pero viene con un giro único: obtiene aprobación dos veces. Una vez para la compra de casa y financiamiento, y una vez por la comunidad que le arrendará el lote.
Si está buscando casas móviles en venta en parques, esta guía recorre los pasos de aprobación y cierre que típicamente ocurren en Texas, qué documentos se le pedirán, y cómo evitar los retrasos que más a menudo descarrilan las fechas de mudanza.
Por qué las compras en parques tienen pasos adicionales (y por qué eso es algo bueno)
Cuando compra una casa en un parque, normalmente hay dos caminos paralelos:
- Compra de casa y financiamiento: seleccionar una casa, elegir un tipo de préstamo, suscripción, documentos de título, seguro, y cierre de venta.
- Aprobación de comunidad y firma de contrato: la solicitud del parque, verificación de antecedentes e ingresos, revisión del tamaño y condición de la casa, y el contrato de arrendamiento del lote.
Las comunidades hacen esto para proteger a los residentes, hacer cumplir normas de seguridad, y asegurar que la casa sea un buen ajuste para el lote. Prácticamente, significa que su cronograma depende de qué tan bien coordine estos caminos.
Comience con "ajuste del parque" antes de enamorarse de una casa
Antes de colocar un depósito, solicite a la oficina de la comunidad sus requisitos actuales por escrito. La mayoría de las comunidades tienen reglas que afectan si una casa puede ser colocada o comprada en ese parque.
Los requisitos comunes del parque incluyen:
- Tamaño mínimo de casa (un solo ancho versus doble ancho) y normas de falda/escalones
- Pautas de edad o condición (especialmente para casas usadas más antiguas)
- Reglas de retiro, colocación de entrada, reglas de cobertizos, y normas de apariencia exterior
- Reglas de ocupación (número de residentes), políticas sobre mascotas, y restricciones de vehículos
- Criterios de filtrado como verificación de ingresos y verificaciones de antecedentes
En Texas, los arrendamientos de comunidades de casas manufacturadas se rigen por reglas específicas del estado (por ejemplo, Texas Property Code Chapter 94), por lo que es inteligente entender sus términos de contrato y políticas de comunidad antes de firmar nada. Puede leer el estatuto en el sitio web oficial de la Legislatura de Texas: Texas Property Code Chapter 94.
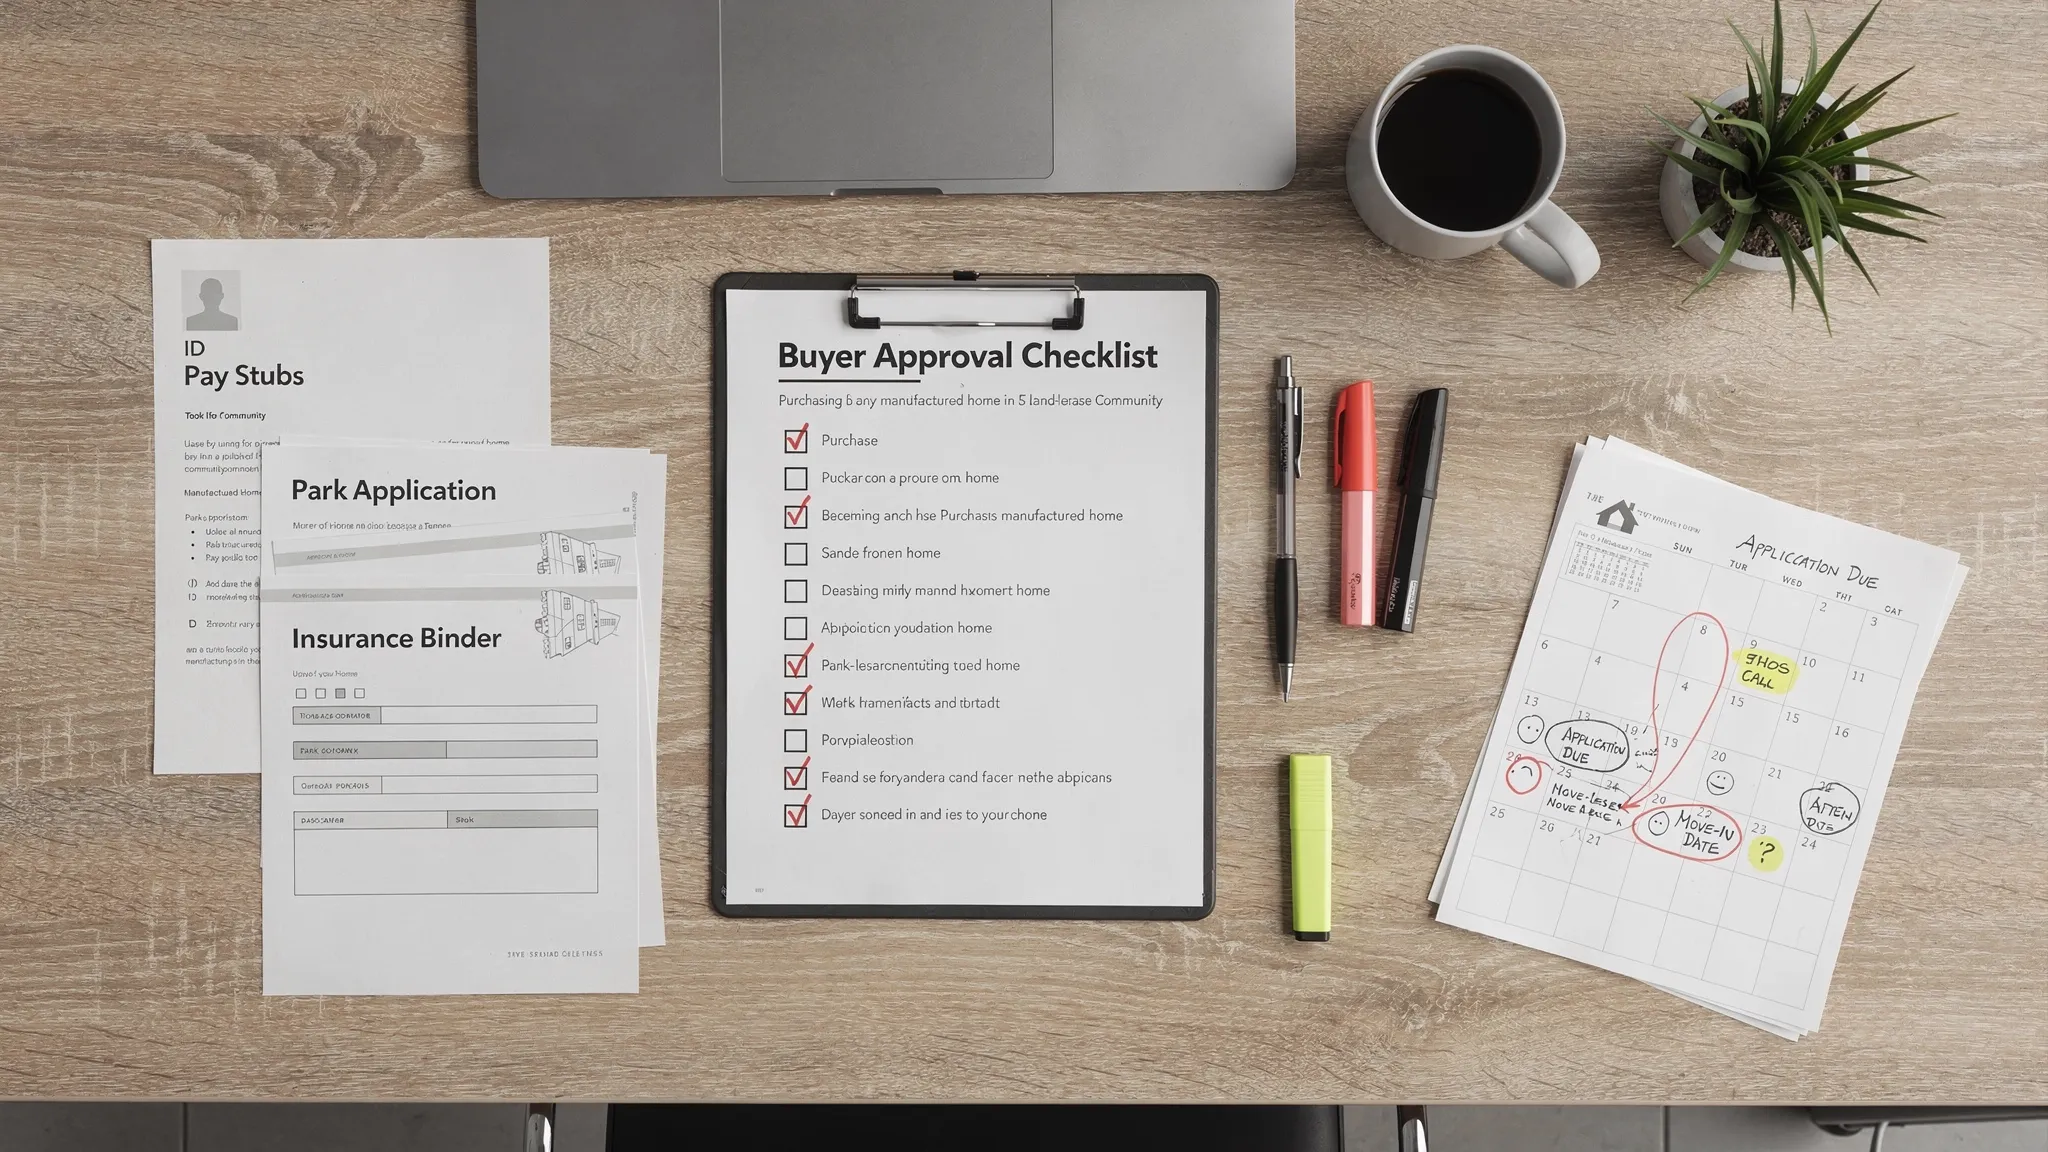
Lista de verificación de aprobación de parque (lo que las comunidades típicamente solicitan)
Cada comunidad es diferente, pero estos son los artículos que más comúnmente aparecen en un paquete de solicitud de parque:
| Categoría | Lo que se le puede pedir | Por qué importa |
|---|---|---|
| Identidad | Identificación emitida por el gobierno, SSN/ITIN (según sea necesario) | Verifica la identidad del solicitante |
| Ingresos | Talones de pago recientes, carta de oferta, cartas de beneficios, estados de cuenta bancarios (varía) | Confirma la capacidad de pagar renta del lote y servicios |
| Historial de vivienda | Direcciones anteriores, referencias de propietarios | Ayuda a la comunidad a evaluar el historial de alquiler |
| Verificación de antecedentes | Autorización para ejecutar verificación | Seguridad de la comunidad y cumplimiento de políticas |
| Mascotas | Registros de vacunación, información de raza/peso (si aplica) | Verifica el cumplimiento de reglas de mascotas |
| Información de vehículo | Información de marca/modelo/placa | Confirma el cumplimiento del estacionamiento |
| Detalles del hogar | Plano de piso, dimensiones, fotos exteriores u hoja de especificaciones del modelo | Confirma que la casa se ajusta a las normas del lote y la comunidad |
Consejo: Pregúntele si la comunidad aprueba (1) el hogar, (2) la casa, o (3) ambas, y si las aprobaciones deben completarse antes del cierre de compra.
Casas móviles en venta en parques: pasos de aprobación y cierre (de principio a fin)
La secuencia a continuación es la forma más limpia de mantener el financiamiento y aprobación del parque moviéndose juntos, sin sorpresas de última hora.
Paso 1: Elija su comunidad, luego solicite el paquete de solicitud
Comience visitando la comunidad y confirmando:
- Disponibilidad actual del lote y cronogramas estimados de mudanza
- Renta del lote, tarifas, y qué está incluido (basura, agua, drenaje, etc.)
- Reglas de la comunidad y cualquier actualización requerida (falda, escalones, amarres, cobertizos)
Si aún está comparando vecindarios y tipos de comunidades, puede encontrar útil verificar cruzadamente las opciones de parques con un resumen local como la guía de Homes2Go para parques de casas móviles en San Antonio.
Paso 2: Obtenga precalificación de financiamiento (y presupuesto para costos específicos del parque)
En un entorno de parque, su costo mensual de vivienda típicamente es:
Pago del préstamo (si se financia) + renta del lote + servicios + seguro
Dependiendo de su situación, el financiamiento puede estructurarse como un préstamo de casa manufacturada (a menudo propiedad personal o "chattel" cuando la casa no está vinculada a la propiedad del terreno) o, en otros escenarios, una hipoteca. La opción "correcta" depende de cómo está titulada la casa, dónde se encuentra, y requisitos del prestamista.
Homes2Go San Antonio describe rutas comunes (incluyendo chattel, opciones FHA, VA, USDA, y programas convencionales) en su página de financiamiento. También vale la pena leer la explicación del CFPB sobre financiamiento de vivienda manufacturada para entender terminología y expectativas del prestamista: Recursos del CFPB para consumidores de vivienda manufacturada.
Qué hacer en este paso:
- Pregúntele al prestamista qué documentación desean de antemano (ingresos, IDs, explicaciones de crédito)
- Confirme las expectativas de enganche y si el parque tiene reglas de ingreso mínimo
- Planifique efectivo para depósitos de comunidad y artículos de configuración que no siempre se incluyen en un préstamo
Paso 3: Seleccione el modelo de casa (y verifique que cumpla con los requisitos del parque)
Una vez que tiene un presupuesto mensual objetivo, elija una casa que el parque aceptará.
Asegúrese de que pueda responder:
- ¿El tamaño de la casa coincide con el lote y retiros?
- ¿Aceptará el parque ese exterior (inclinación del techo, revestimiento, reglas de color, etc.)?
- ¿Es la casa nueva, usada, o siendo movida de otra ubicación (los parques pueden tratar estos de manera diferente)?
Si está considerando una casa usada, también pregunte cómo la comunidad maneja transferencias de casas usadas, inspecciones, y cualquier norma de "preparación".
Paso 4: Envíe la solicitud del parque temprano (no espere al prestamista)
Las aprobaciones del parque a menudo toman más tiempo de lo que los compradores esperan, especialmente si se involucra verificación de terceros o referencias de propietarios.
En la mayoría de los casos, usted:
- Complete la solicitud del parque
- Pague la tarifa de solicitud (si se requiere)
- Autorizar verificación
- Proporcione documentación de ingresos
Algunas comunidades emitirán una aprobación condicional pendiente del cierre final, mientras que otras requieren aprobación completa antes de firmar un contrato o permitir ocupación. Obtenga esa política por escrito.
Paso 5: Muévase de precalificación a suscripción con su prestamista
La suscripción es donde el prestamista verifica todo e emite una aprobación final, sujeta a cualquier condición.
Espere solicitudes como:
- Talones de pago actualizados y estados de cuenta bancarios
- Comprobante de fondos de enganche
- Comprobante de seguro (o una cotización/vinculación de seguro)
- Verificación de los detalles del hogar (números de serie/VIN para casas usadas, o detalles del fabricante para casas nuevas)
Si la casa está siendo colocada en un parque, el prestamista también puede querer información del parque (dirección del lote, términos del contrato, y confirmación de aprobación).
Paso 6: Confirme el título y documentación de propiedad para Texas
La vivienda manufacturada de Texas tiene sus propios requisitos de documentación para registros de propiedad y ubicación.
Un documento clave en Texas es el Declaración de Propiedad y Ubicación (SOL), que se maneja a través de los recursos de vivienda manufacturada del Departamento de Vehículos Motorizados de Texas. Comience aquí para entender el proceso oficial y terminología: Información de vivienda manufacturada de Texas DMV.
Además planifique para impuestos y gastos de cierre que pueden aplicar a la compra. Para antecedentes sobre el trato fiscal, el Contador de Texas proporciona orientación sobre ventas de vivienda manufacturada: Contador de Texas, vivienda manufacturada e impuesto a las ventas.
Si algo en la cadena de títulos es confuso (especialmente en casas usadas), resuélvalo antes de establecer una fecha de mudanza firme. Los problemas de título son una de las causas más comunes de retrasos en el cierre.
Paso 7: Configure un seguro que satisfaga tanto al prestamista como a la comunidad
La mayoría de los prestamistas requieren cobertura de riesgos, y muchos parques requieren cobertura de responsabilidad civil (y a veces lenguaje de asegurado adicional o límites específicos).
Haga esto temprano para que no esté apresurándose antes del cierre:
- Pregúntele al prestamista exactamente qué cobertura requieren
- Pregúntele al parque qué comprobante de seguro requieren para firmar el contrato o emitir llaves
- Solicite una vinculación de seguro cronometrada a su fecha de cierre
Paso 8: Programe instalación, transporte, e inspecciones requeridas
Si está comprando una casa manufacturada nueva para ser colocada en un lote, la fase de instalación es un proyecto en sí mismo.
Texas regula la instalación de vivienda manufacturada y normas relacionadas a través del Departamento de Vivienda y Asuntos de la Comunidad de Texas (TDHCA). Revisar los recursos oficiales de vivienda manufacturada del estado puede ayudarle a entender requisitos del instalador y conceptos básicos de cumplimiento: División de Vivienda Manufacturada TDHCA.
Coordine:
- Cronograma de entrega y configuración
- Conexiones de servicios (agua, drenaje, electricidad)
- Cualquier adición requerida por la comunidad (escalones, falda, trabajo de entrada)
Si está comprando una casa existente ya ubicada en la comunidad, la instalación puede ser mínima, pero aún desea confirmar cualquier requisito de inspección y normas de preparación de mudanza.
Paso 9: Día de cierre, qué se firma y se paga
El cierre para casas móviles en venta en parques típicamente incluye dos firmas principales:
- Cierre de compra de casa: contrato de venta, documentos de financiamiento (si hay), y documentación de propiedad/título.
- Firma del contrato de arrendamiento del lote: acuerdo de contrato, anexo de reglas de comunidad, depósitos, y confirmación de aprobación del parque.
Traiga o esté listo con:
- Identificación válida(s)
- Cualquier cheque de caja requerido o instrucciones de fondos transferidos (confirme cantidades exactas de antemano)
- Comprobante de seguro
- Carta de aprobación del parque o confirmación
Paso 10: Post-cierre, asegure una mudanza suave
Después del cierre, mantenga el impulso completando los artículos finales de "entrega":
- Confirme la fecha de vencimiento de la primera renta del lote y método de pago
- Transfiera servicios (o confirme qué está incluido en renta del lote)
- Recorra la casa y documente cualquier artículo de lista de tareas
- Guarde copias de su contrato, documentos de cierre, y documentación de garantía
¿Quién hace qué? Un mapa rápido de responsabilidad y tiempo
Esta tabla le ayuda a identificar cuellos de botella antes de que ocurran.
| Fase | Propietario principal | Dependencia típica | Dónde ocurren retrasos |
|---|---|---|---|
| Solicitud del parque | Comprador, oficina del parque | Paquete completado, verificación | Documentos de ingresos faltantes, referencias lentas |
| Suscripción de financiamiento | Comprador, prestamista | Verificación de ingresos/activos, detalles del hogar | Condiciones no cumplidas, seguro no listo |
| Aceptación de casa por el parque | Oficina del parque | Especificaciones de casa, reglas de edad/condición | La casa no cumple normas |
| Documentación de título/SOL | Vendedor/distribuidor, comprador | Cadena de propiedad clara | Gravámenes anteriores, información serial/VIN incorrecta |
| Programación de instalación | Distribuidor/instalador, parque | Preparación del lote, servicios, permisos | Disponibilidad de tripulación, coordinación de servicios |
| Cierre final | Comprador, prestamista, vendedor/distribuidor, parque | Todas las aprobaciones completas | Cambios de tarifa de última hora, firmas faltantes |
Un cronograma realista para aprobaciones de parque y cierre
Los cronogramas varían según inventario (listo para mudanza versus ordenado), velocidad de verificación del parque, y complejidad de financiamiento. Como línea base de planificación:
- Casa existente ya en el parque: a menudo más rápido porque la configuración está hecha, pero aún necesita verificación de título, seguro, y aprobación del parque.
- Casa nueva a ser colocada en un lote: usualmente más largo porque entrega, configuración, e inspecciones deben ser programadas.
Para proteger su fecha de mudanza, trate la solicitud del parque como una tarea de primera semana, no una tarea de última semana.
Los retrasos más comunes de aprobación y cierre (y cómo prevenirlos)
Paquetes de solicitud del parque incompletos
Las omisiones pequeñas pueden reiniciar el reloj.
Prevención: Pida a la oficina del parque que confirme, por escrito, que su paquete está completo y enviado para procesamiento.
La casa no cumple normas del parque
Esto sucede más con casas usadas o cuando el comprador selecciona un modelo antes de leer las reglas del parque.
Prevención: Proporcione al parque el plano de piso y especificaciones exteriores antes de que se comprometa a la compra.
Seguro arreglado muy tarde
El seguro a menudo es una condición de cierre para prestamistas y también una condición de contrato para comunidades.
Prevención: Solicite cotizaciones tan pronto como tenga una casa objetivo y fecha de cierre estimada.
Enredos de título y propiedad en casas usadas
Si la pista de propiedad es confusa o hay un gravamen sin resolver, el cierre puede detenerse.
Prevención: Pregunte temprano qué documentos se utilizarán para confirmar la propiedad y si se necesita algún documento de corrección.
Conflictos de programación de instalación
Las tripulaciones de instalación y coordinación de servicios pueden ser ajustadas durante temporadas ocupadas.
Prevención: Programe tentativamente tan pronto como tenga aprobaciones condicionales, luego confirme una vez que las aprobaciones finales estén.
Qué traer a su primera conversación seria de "aprobación"
Ya sea que se reúna con el gerente del parque o un especialista en vivienda, presentarse preparado acelera todo.
Traiga:
- Rango de presupuesto mensual estimado (incluyendo renta del lote)
- Documentos de comprobante de ingresos que puede compartir rápidamente
- Una breve lista de imprescindibles (recámaras/baños, tamaño, necesidades de accesibilidad)
- Una lista de parques que está considerando y cualquier regla que ya haya recibido
Si está trabajando con un minorista, pídale que le ayude a hacer coincidir modelos de casas con comunidades que los aceptarán, utilizando las normas escritas de la comunidad.
Cómo Homes2Go San Antonio puede ayudarle a pasar de "interesado" a "aprobado"
Si desea reducir sorpresas, el mejor punto de palanca es la coordinación: alinear la selección de casa, requisitos del prestamista, y reglas de aceptación del parque temprano.
Homes2Go San Antonio se enfoca en casas manufacturadas para el área de San Antonio y puede ayudarle a:
- Comparar modelos de casas y revisar planos de piso detallados
- Entender rutas de financiamiento y conectar con prestamistas locales de confianza (ver opciones de financiamiento)
- Hacer coincidir una casa con comunidades que se ajusten a su estilo de vida y presupuesto
- Navegar la secuencia práctica de solicitud de parque al cierre
Si desea una descripción general más amplia del comprador antes de comprometerse a una compra de parque, también puede leer su guía local: Casas móviles en San Antonio, una guía rápida del comprador.
Cuando esté listo para iniciar el proceso de aprobación, el próximo paso más rápido es elegir una comunidad objetivo (o dos), obtener su paquete de solicitud, y alinear su precalificación de financiamiento al costo mensual completo (pago de préstamo más renta del lote). Esa combinación previene la mayoría de sorpresas del día del cierre.
 Casas Manufacturadas en Renta Cerca de Mí: Consejos de Solicitud
 Casas Manufacturadas en Renta por Propietario: Señales de Alerta del Contrato







