

Si buscó "renta con opción a compra casas móviles crédito malo," probablemente está intentando resolver dos problemas a la vez: encontrar un lugar asequible para vivir y encontrar un camino hacia la propiedad cuando una hipoteca tradicional parece fuera de alcance.
La buena noticia es que el mal crédito no le descalifica automáticamente de todas las opciones de casas manufacturadas. La verdad más importante es esta: no todos los ofertas de "crédito malo está bien" renta con opción a compra son seguros, asequibles o verdaderamente diseñados para ayudarle a convertirse en propietario.
Una opción real debe darle más que un pago mensual. Debe explicar claramente el precio de compra, cuánto de su pago cuenta para la propiedad, qué sucede si se retrasa, quién es propietario de la casa hoy, cuándo se transfiere el título y si también necesita aprobación de una comunidad de casas manufacturadas.
Esta guía se enfoca en caminos realistas para compradores con crédito dañado, especialmente en mercados como San Antonio donde las casas manufacturadas pueden ofrecer una ruta más accesible a la propiedad de vivienda.
Primero, sepa qué cambios de "mal crédito"
El mal crédito puede significar cosas diferentes. Para un comprador, puede ser una puntuación baja causada por cobros médicos. Para otro, puede ser pagos de automóviles atrasados, reposesión, saldos altos de tarjetas de crédito, un expediente de crédito delgado o una quiebra pasada.
Los vendedores, comunidades y prestamistas no evalúan el crédito de la misma manera. Algunos se enfoca mucho en la puntuación de crédito. Otros se preocupan más por los ingresos actuales, historial de alquiler, enganche, carga de deuda y si su comportamiento de pago reciente muestra mejora.
En la práctica, el mal crédito generalmente afecta cuatro partes del proceso:
| Factor | Lo que puede cambiar con mal crédito | Por qué importa |
|---|---|---|
| Costo inicial | Puede necesitar un enganche más grande, tarifa de opción o fondo de mudanza | Los vendedores y prestamistas utilizan reservas en efectivo para reducir el riesgo |
| Pago mensual | Los términos pueden ser menos favorables que el financiamiento de crédito prime | Una puntuación más baja puede aumentar el costo del préstamo |
| Velocidad de aprobación | Puede necesitar más documentación | Los ingresos, historial de alquiler y pagos de deuda se vuelven más importantes |
| Riesgo de contrato | Algunos vendedores utilizan presión de mal crédito para impulsar acuerdos débiles | Los compradores pueden firmar rápidamente porque sienten que están fuera de opciones |
El objetivo no es solo obtener aprobación. El objetivo es obtener aprobación para una casa y estructura de pago que realmente pueda mantener.
Casa móvil versus casa manufacturada: por qué el lenguaje es importante
Muchos compradores utilizan "casa móvil" como una frase general, pero la mayoría de las casas más nuevas son técnicamente casas manufacturadas. Las casas manufacturadas se construyen según estándares federales de construcción y seguridad HUD, mientras que el término casa móvil a menudo se utiliza para casas más antiguas anteriores a 1976.
Esa diferencia puede afectar el financiamiento, seguros, título, reglas de la comunidad y el valor de reventa a largo plazo. Si está comparando ofertas de renta con opción a compra, siempre pregunte por el año, fabricante, modelo, tamaño, número de serie, estado actual del título y si la casa está lista para mudarse.
El programa de vivienda manufacturada HUD explica el marco federal para casas manufacturadas, y en Texas, los registros de propiedad de casas manufacturadas se manejan a través de la División de Vivienda Manufacturada del Departamento de Vivienda y Asuntos Comunitarios de Texas.
Opciones reales de renta con opción a compra cuando su crédito está dañado
Un arreglo de renta con opción a compra puede tomar varias formas. El nombre en el anuncio no es suficiente. Necesita entender la estructura detrás de la oferta.
Si desea una descripción general del modelo antes de comparar opciones relacionadas con crédito, Homes2Go tiene una guía útil para cómo funcionan los arreglos de renta con opción a compra de casas móvilesPara los compradores con mal crédito, la pregunta principal es si la estructura le da una oportunidad justa a la propiedad o simplemente cobra tarifas adicionales mientras mantiene el título fuera del alcance.
| Opción | Cómo funciona | Por qué puede ayudar con mal crédito | Qué verificar |
|---|---|---|---|
| Opción de arrendamiento | Usted renta ahora y puede tener la opción de comprar más tarde | Da tiempo para mejorar el crédito antes de solicitar financiamiento | Si la tarifa de opción es reembolsable, precio de compra, plazo y crédito de alquiler |
| Arrendamiento con opción a compra | Usted renta ahora y acepta comprar bajo términos establecidos | Puede fijar un camino si está seguro sobre la casa y el pago | Si está legalmente obligado a comprar y qué sucede si falla el financiamiento |
| Financiamiento del vendedor | El vendedor actúa como el prestamista y usted paga con el tiempo | Puede confiar más en el enganche y los ingresos que en la puntuación bancaria | Tasa de interés, cronograma de pagos, transferencia de título, reglas de incumplimiento y costo total |
| Contrato de escritura | Usted hace pagos y puede recibir el título después de completar el contrato | Puede ser ofrecido a compradores que no pueden calificar en otro lugar | Riesgo alto si el título no se transfiere hasta el final, así que revise cuidadosamente |
| Financiamiento de minorista o prestamista | Usted compra a través de un distribuidor o prestamista con financiamiento formal | Algunos prestamistas consideran a compradores con problemas de crédito pasados | Enganche requerido, tasa de interés, término, tarifas, seguros y aprobación comunitaria |
Los acuerdos de opción de arrendamiento pueden ser útiles si necesita tiempo para reconstruir su crédito. Los acuerdos de arrendamiento-compra y los contratos de título pueden ser más serios porque puede estar comprometiéndose a comprar o arriesgando dinero si no puede completar los términos.
El financiamiento del vendedor puede sonar más flexible, pero aún debe estar documentado claramente. Un acuerdo de mano de obra no es suficiente, especialmente cuando la casa puede estar en terreno alquilado, dentro de una comunidad o en propiedad que no posee.
Lo que los vendedores y prestamistas pueden buscar además de la puntuación de crédito
El mal crédito es solo una parte del cuadro. Un comprador con una puntuación más baja pero ingresos estables, pagos de alquiler documentados, deuda baja y un presupuesto de casa realista puede estar en una mejor posición que alguien con una puntuación más alta pero ingresos inestables.
Espere que le soliciten algunos documentos de ingresos, identificación, historial de renta, extractos bancarios, verificación de empleo y referencias. Si la casa manufacturada está ubicada en un parque de casas móviles, la comunidad puede tener su propio proceso de solicitud separado de la compra de la casa o del contrato de renta con opción a compra.
Los indicadores de aprobación sólida incluyen:
- Ingresos estables que respalden cómodamente el costo total mensual de vivienda
- Pagos recientes y puntuales de renta, servicios o auto
- Un enganche razonable o fondo de mudanza
- Deuda nueva baja y sobregiros limitados
- Identificación clara e información de contacto verificable
- Disposición para elegir una casa que se ajuste a su presupuesto en lugar de estirar demasiado
Antes de solicitar, revise sus reportes de crédito para detectar errores. La Oficina de Protección Financiera del Consumidor explica cómo acceder y entender los reportes de crédito a través de sus recursos de reportes de crédito y puntuaciones. Si encuentra información incorrecta, dispute solo lo que sea inexacto. Eliminar o corregir un error a veces puede marcar una diferencia significativa.
Calcule el costo mensual total, no solo el pago anunciado
Los compradores con mal crédito frecuentemente se sienten atraídos por el pago anunciado más bajo. Ese número puede no incluir todo lo que realmente deberá cada mes.
Para casas manufacturadas, el costo total puede incluir el pago de la casa, renta del lote, servicios, seguros, impuestos, mantenimiento, cuotas de comunidad y a veces requisitos de basura, agua, alcantarillado o césped. Si la casa debe ser movida o instalada, el transporte, instalación, permisos, conexiones de servicios, falda, escaleras y obra de sitio pueden agregar un costo significativo.
| Categoría de costo | Pregunte esto antes de firmar | Por qué importa |
|---|---|---|
| Pago de casa | ¿Es esto renta, pago de préstamo o pago de renta con opción a compra? | Necesita saber si genera propiedad |
| Crédito de renta | ¿Cuánto de cada pago se aplica a la compra? | Algunos acuerdos aplican poco o nada |
| Renta de lote | ¿El terreno está incluido o es separado? | Muchas casas manufacturadas se encuentran en lotes arrendados |
| Seguro | ¿Se requiere cobertura y quién la proporciona? | La cobertura requerida puede afectar la asequibilidad mensual |
| Impuestos y cuotas | ¿Quién las paga y cuándo? | Las facturas inesperadas pueden causar incumplimiento |
| Reparaciones | ¿Quién repara electrodomésticos, techo, plomería, HVAC y falda? | La responsabilidad de reparación debe estar escrita claramente |
| Cargos de comunidad | ¿Hay cuotas de solicitud, depósitos, cuotas por mascota o servicios? | Los costos de comunidad pueden cambiar el presupuesto mensual real |
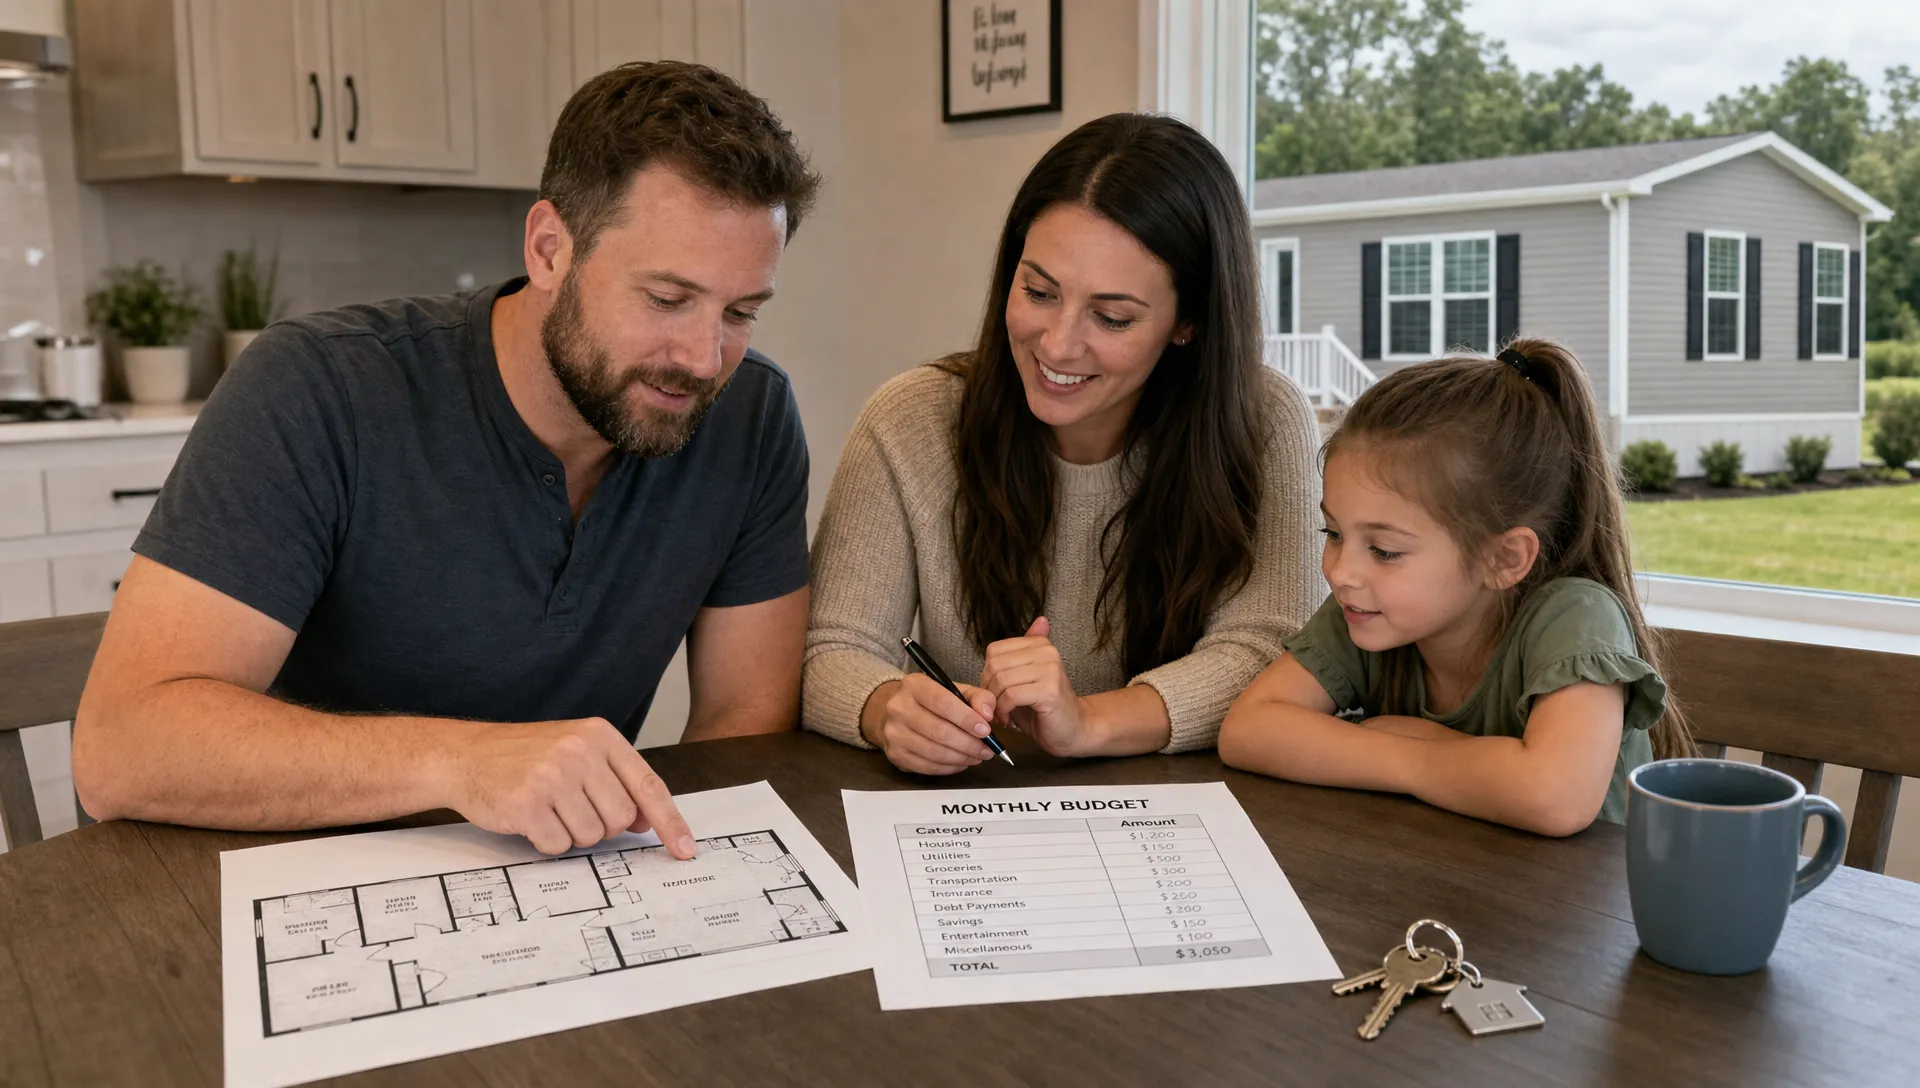
Una regla más segura es calificarse usted mismo antes que nadie. Si el costo total mensual de vivienda no dejaría espacio para compras de comestibles, gasolina, seguros, cuidado de niños, pagos de deuda y ahorros, el trato es demasiado ajustado, incluso si alguien dice que usted está aprobado.
Cómo mejorar sus probabilidades en los próximos 30 a 90 días
Si necesita vivienda inmediatamente, puede que no tenga meses para reconstruir su crédito. Pero incluso una ventana de preparación corta puede mejorar su posición y ayudarle a evitar malos tratos.
| Acción | Por qué ayuda | Consejo práctico |
|---|---|---|
| Obtenga sus reportes de crédito | Puede identificar errores, cobranzas y saldos antiguos | Revise todas las cuentas antes de solicitar |
| Reduzca saldos rotatorios | La utilización de tarjeta de crédito puede afectar la salud crediticia | Enfóquese en tarjetas más cercanas a sus límites |
| Documente el ingreso | Los vendedores y prestamistas quieren prueba de que puede pagar | Reúna talones de pago, extractos bancarios, cartas de adjudicación o registros fiscales |
| Ahorre un fondo de mudanza | Las reservas de efectivo reducen el riesgo | Separe cuotas de solicitud, depósitos, seguros y ahorros de emergencia |
| Evite deuda nueva | Los nuevos préstamos pueden dañar la fortaleza de aprobación | Retrase solicitudes de muebles, auto o préstamo personal si es posible |
| Registre pagos de renta | El buen historial de renta puede respaldar su solicitud | Pídale a su propietario un historial de pagos escrito |
No necesita crédito perfecto para prepararse como un comprador serio. Demostrar organización, transparencia y presupuesto realista puede separarlo de los solicitantes que solo preguntan, "¿Cuál es el enganche más bajo?"
Banderas rojas que buscan compradores con mal crédito
Algunos anuncios de renta con opción a compra usan mal crédito como cebo. Saben que los compradores sienten presión, así que hacen que el trato suene fácil mientras ocultan los términos más importantes.
Tenga cuidado si un vendedor dice que la aprobación es garantizada, se rehúsa a mostrar prueba de propiedad, solicita dinero antes de una visita, evita términos escritos o no puede explicar cómo y cuándo usted se convierte en el propietario legal.
Otras señales de alerta incluyen precios de compra vagos, detalles de crédito de renta faltantes, depósitos grandes no reembolsables, pagos globales que no puede permitirse realistamente, cuotas por retraso que se acumulan rápidamente y lenguaje de contrato que permite al vendedor cancelar después de un pago faltante mientras mantiene todo su dinero.
Los detalles del contrato importan más que el discurso de ventas. La guía de Homes2Go sobre qué realmente significa la letra pequeña en un acuerdo de renta con opción a compra de casa móvil es especialmente útil si está comparando ofertas de opción de arrendamiento, compra de arrendamiento o financiadas por el vendedor. También puede revisar trampas de contrato de renta con opción a compra para evitar antes de pagar un depósito.
Preguntas para hacer antes de pagar cualquier depósito
Un depósito debe venir después de la verificación, no antes. Antes de entregar dinero, solicite respuestas claras por escrito.
- ¿Quién es el propietario de la casa hoy y puede probarlo?
- ¿Cuál es el precio total de compra?
- ¿Cuánto es debido por adelantado y alguna parte es reembolsable?
- ¿Cuánto de cada pago mensual se aplica a la propiedad?
- ¿Cuándo se transfiere el título a mí?
- ¿El terreno está incluido, arrendado por separado o es parte de un lote de comunidad?
- ¿Necesito aprobación de la comunidad antes de mudarme?
- ¿Quién paga reparaciones, impuestos, seguros, servicios y cuotas?
- ¿Qué sucede si pago tarde o necesito mudarme antes de comprar?
- ¿Puedo hacer que revisen el acuerdo antes de firmar?
Un vendedor o distribuidor legítimo no debe ofenderse por preguntas prácticas. Si el trato se cae porque pidió términos escritos, probablemente no era un camino seguro.
Consideraciones de Texas y San Antonio
En San Antonio y el área circundante, muchas casas manufacturadas están ubicadas en comunidades donde la casa y el terreno son separados. Eso puede ser un buen ajuste para compradores que desean un costo inicial más bajo que comprar terreno, pero significa que necesita entender tanto el acuerdo de la casa como las reglas de la comunidad.
La aprobación de la comunidad puede incluir una solicitud separada, revisión de ingresos, verificación de antecedentes, política de mascotas, reglas de estacionamiento, límites de ocupación y acuerdo de renta del lote. No asuma que ser aprobado para la casa significa automáticamente que es aprobado para la comunidad.
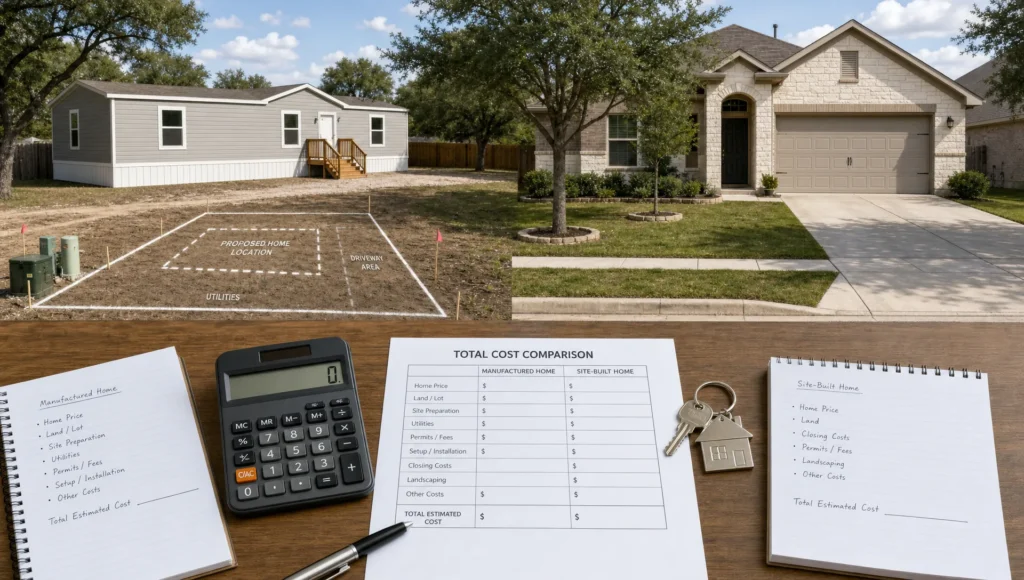
Si la casa será colocada en terreno privado, el proceso puede incluir preparación del sitio, acceso a servicios, permisos, entrega, instalación, inspecciones y requisitos locales. Estos costos y cronogramas deben ser discutidos antes de que se comprometa con una casa.
También pregunte si la casa es propiedad personal o está anexada al terreno de una manera que afecte la propiedad y el financiamiento. En Texas, las preguntas de título y propiedad de casas manufacturadas deben ser manejadas cuidadosamente, especialmente si el vendedor no es un distribuidor licenciado o si la casa ha sido movida antes.
Cuándo renta con opción a compra no es la mejor respuesta
Renta con opción a compra puede ser útil, pero no siempre es el camino más seguro o más barato. A veces una renta sencilla de seis a doce meses mientras reconstruye su crédito es mejor. En otros casos, el financiamiento formal de casas manufacturadas con un enganche realista puede ofrecer derechos de propiedad más claros que un contrato privado de renta con opción a compra.
Puede que desee hacer una pausa antes de firmar si el costo mensual ya es incómodo, si no puede verificar la propiedad, si el vendedor lo presiona para que omita la revisión o si el contrato no establece claramente el precio de compra y el proceso de transferencia de título.
Una opción real debe reducir la incertidumbre, no crear más.
Preguntas Frecuentes
¿Puedo obtener una casa móvil con renta con opción a compra con mal crédito? Sí, puede ser posible, pero mal crédito generalmente significa que necesita prueba más sólida de ingresos, un presupuesto realista y revisión cuidadosa de contratos. La aprobación depende del vendedor, prestamista, casa, comunidad y su panorama financiero general.
¿Son seguros los tratos de casas móviles "sin verificación de crédito"? Algunos vendedores privados pueden no ejecutar una verificación de crédito tradicional, pero "sin verificación de crédito" no significa automáticamente seguro. Siempre verifique la propiedad, precio total, términos de pago, crédito de renta, responsabilidad de reparación y reglas de transferencia de título antes de pagar dinero.
¿Ayuda la renta con opción a compra a reconstruir el crédito? Generalmente, los pagos de renta con opción a compra ayudan su crédito solo si se reportan a las agencias de crédito. Muchos arreglos privados no se reportan. Pregunte por escrito si los pagos se reportan y siga trabajando en su crédito por separado.
¿Cuánto enganche necesito con mal crédito? No hay una cantidad universal. Depende del precio de la casa, requisitos del vendedor o prestamista, su ingreso, deuda, historial de renta y si la casa está en una comunidad. Tenga cuidado con depósitos grandes no reembolsables sin términos de propiedad escritos claros.
¿Cuál es el error más grande que cometen los compradores con mal crédito? El error más grande es enfocarse solo en obtener aprobación en lugar de entender el costo total y el contrato. Un mal trato puede empeorar el crédito y las finanzas, incluso si resuelve el problema de vivienda a corto plazo.
¿Listo para comparar opciones reales en San Antonio?
Renta con opción a compra con mal crédito no se trata de perseguir la aprobación más fácil. Se trata de encontrar una casa manufacturada, estructura de pago y camino de propiedad que tengan sentido para su vida y presupuesto.
Homes2Go San Antonio ayuda a los compradores a explorar opciones asequibles de casas manufacturadas, comparar planos de piso, entender posibilidades de financiamiento flexible y conectar con orientación durante el proceso. Si está tratando de pasar de la incertidumbre a un plan realista, comience viendo casas y haciendo las preguntas correctas antes de firmar.
 Casas Manufacturadas vs Costo Tradicional en 2026
 Interiores de Casas Móviles de Moda Que Envejecen Bien







